El Tesoro ofrece el miércoles 14 de octubre una LECAP a enero de 2027, un bono TAMAR a agosto de 2028 y dos duales, CER/TAMAR a 2029 y TAMAR/dollar linked a 2028. Partimos de tres lecturas: con precios regulados por corregir, preferimos el CER a la tasa fija; con el A3500 27% debajo del techo de la banda y la elección de 2027 por delante, la asimetría cambiaria juega en contra del peso; y la tasa real del plazo fijo suele ser negativa fuera de los períodos preelectorales. El TMVE8 es nuestra vía para cobrar tasa con cobertura cambiaria: paga TAMAR más 693 pb mientras el A3500 quede debajo de $ 2.083 en enero de 2028, y dollar linked por encima. El TMG28 paga el mayor margen del menú, 893 pb, pero sin cobertura. El TXMD9 rinde como CER 3,8 puntos menos que el DICP, y la S29E7 no paga premio frente al X29E7. Recomendamos participar en el TMVE8.
Qué se licita
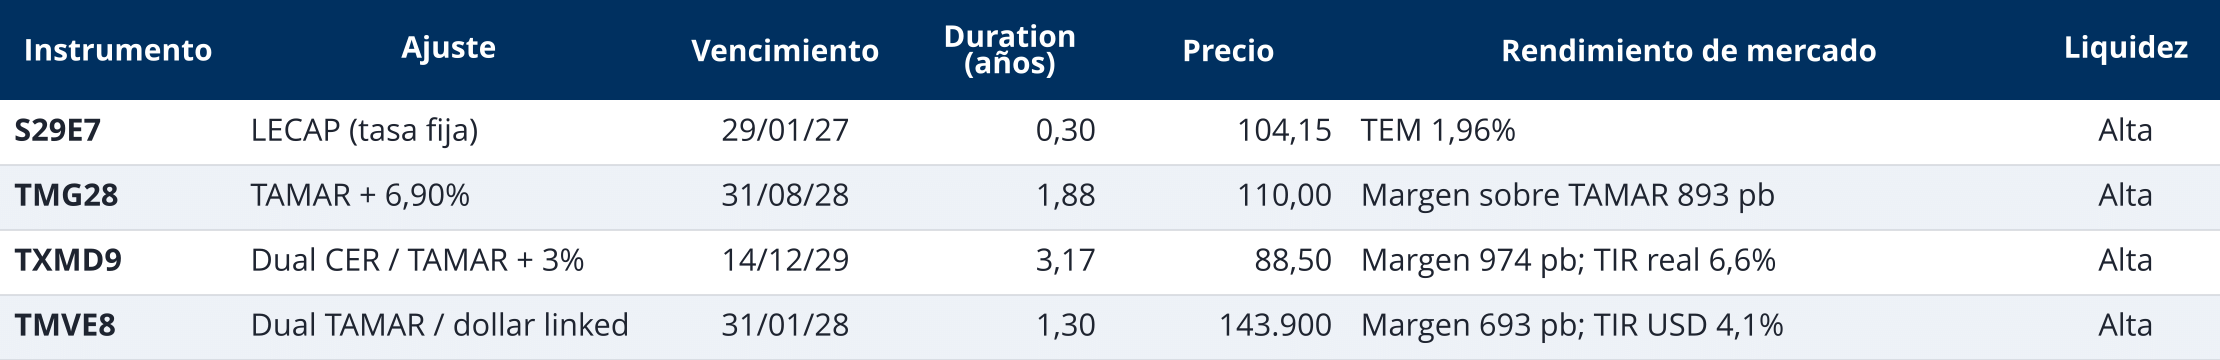
El Tesoro licita el miércoles 14 de octubre cuatro títulos en pesos, todos reaperturas: una LECAP a enero de 2027 (S29E7), un bono TAMAR a agosto de 2028 (TMG28) y dos duales, uno CER/TAMAR a diciembre de 2029 (TXMD9) y otro TAMAR/dollar linked a enero de 2028 (TMVE8). Excepto la LECAP, el menú vence después de las elecciones presidenciales de 2027 y ajusta por TAMAR, con coberturas contra la inflación o el tipo de cambio en los duales.
Nuestro punto de partida
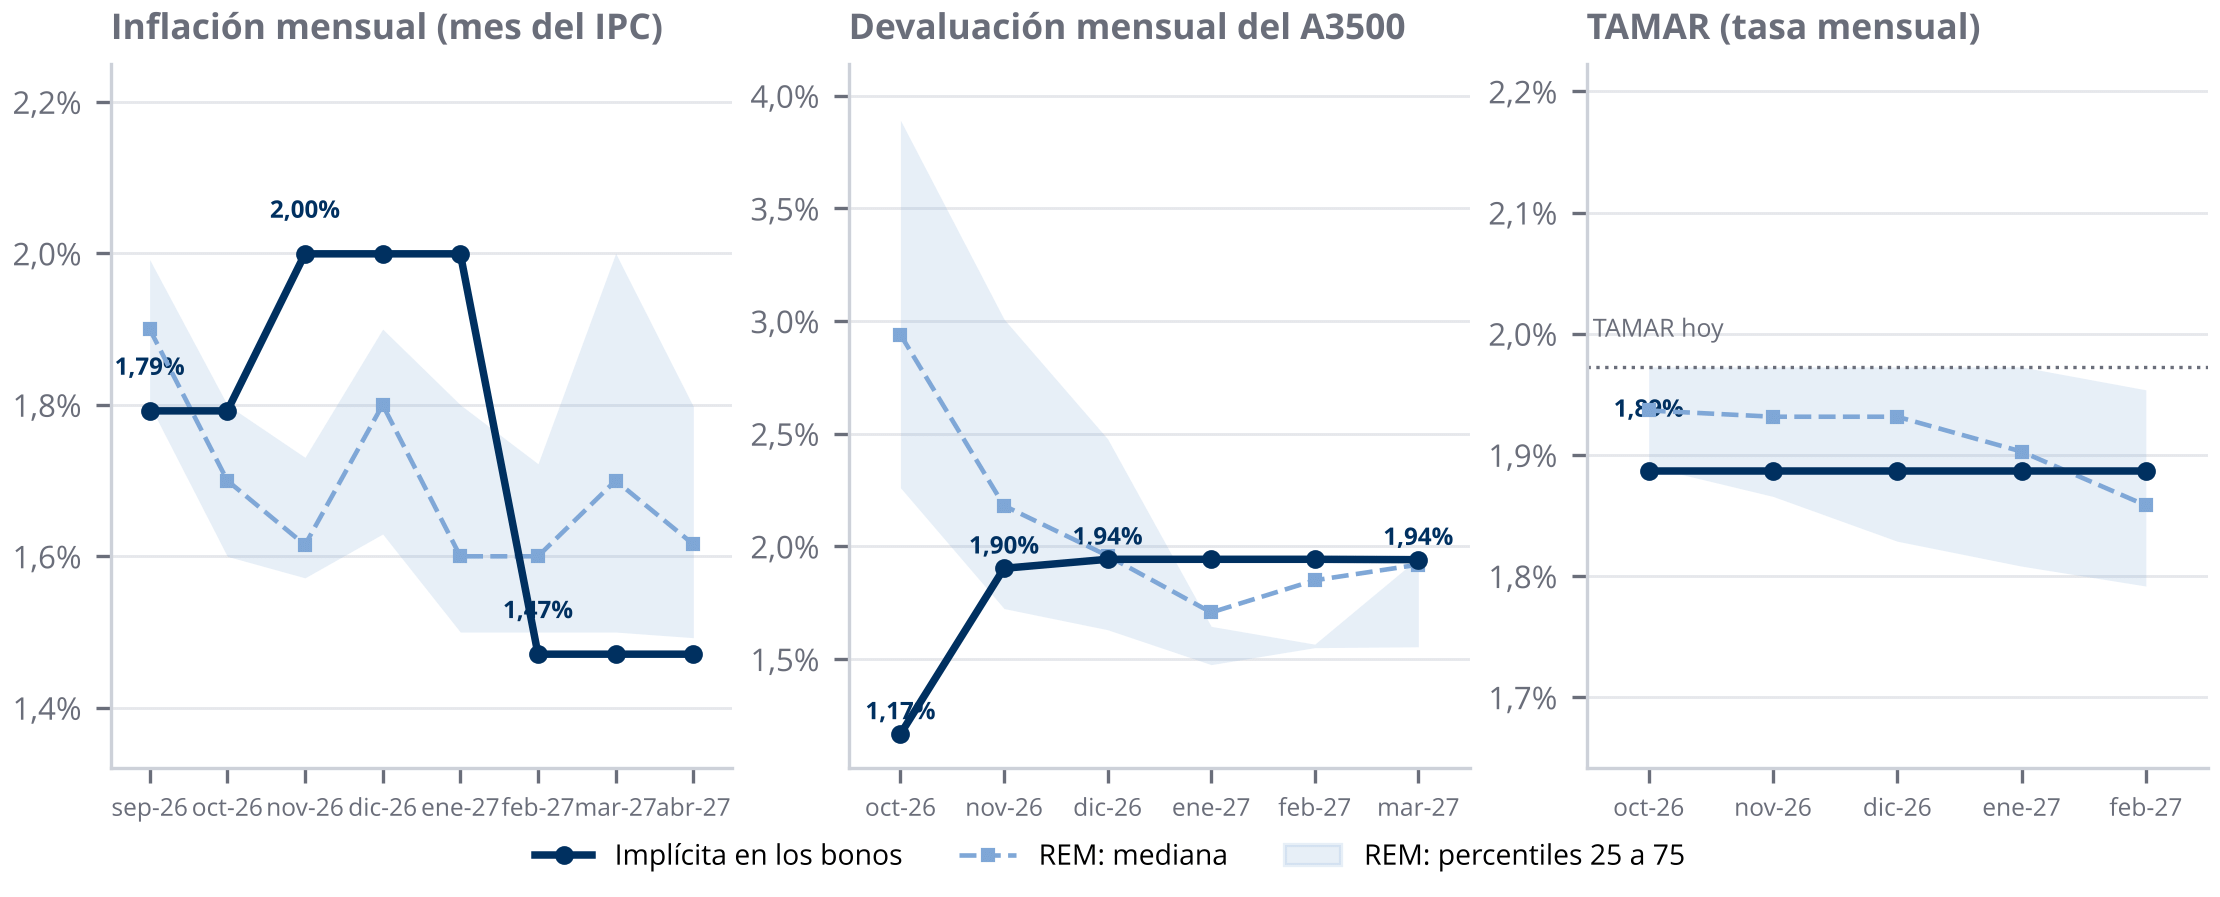
Nuestro posicionamiento en pesos se apoya en tres lecturas. La primera es sobre la inflación. La curva descuenta 1,79% mensual para septiembre y octubre, 2,00% para noviembre a enero y 1,47% para febrero a abril de 2027; el primer tramo coincide con el último REM (1,80%). Con precios regulados todavía pendientes de corregir, una inflación breakeven en línea con el REM deja barata la cobertura: cuando el objetivo es proteger el poder de compra, preferimos el CER a la tasa fija. El último tramo del sendero se separa del anterior en más de 0,50% mensual, por lo que lo leemos con cautela.
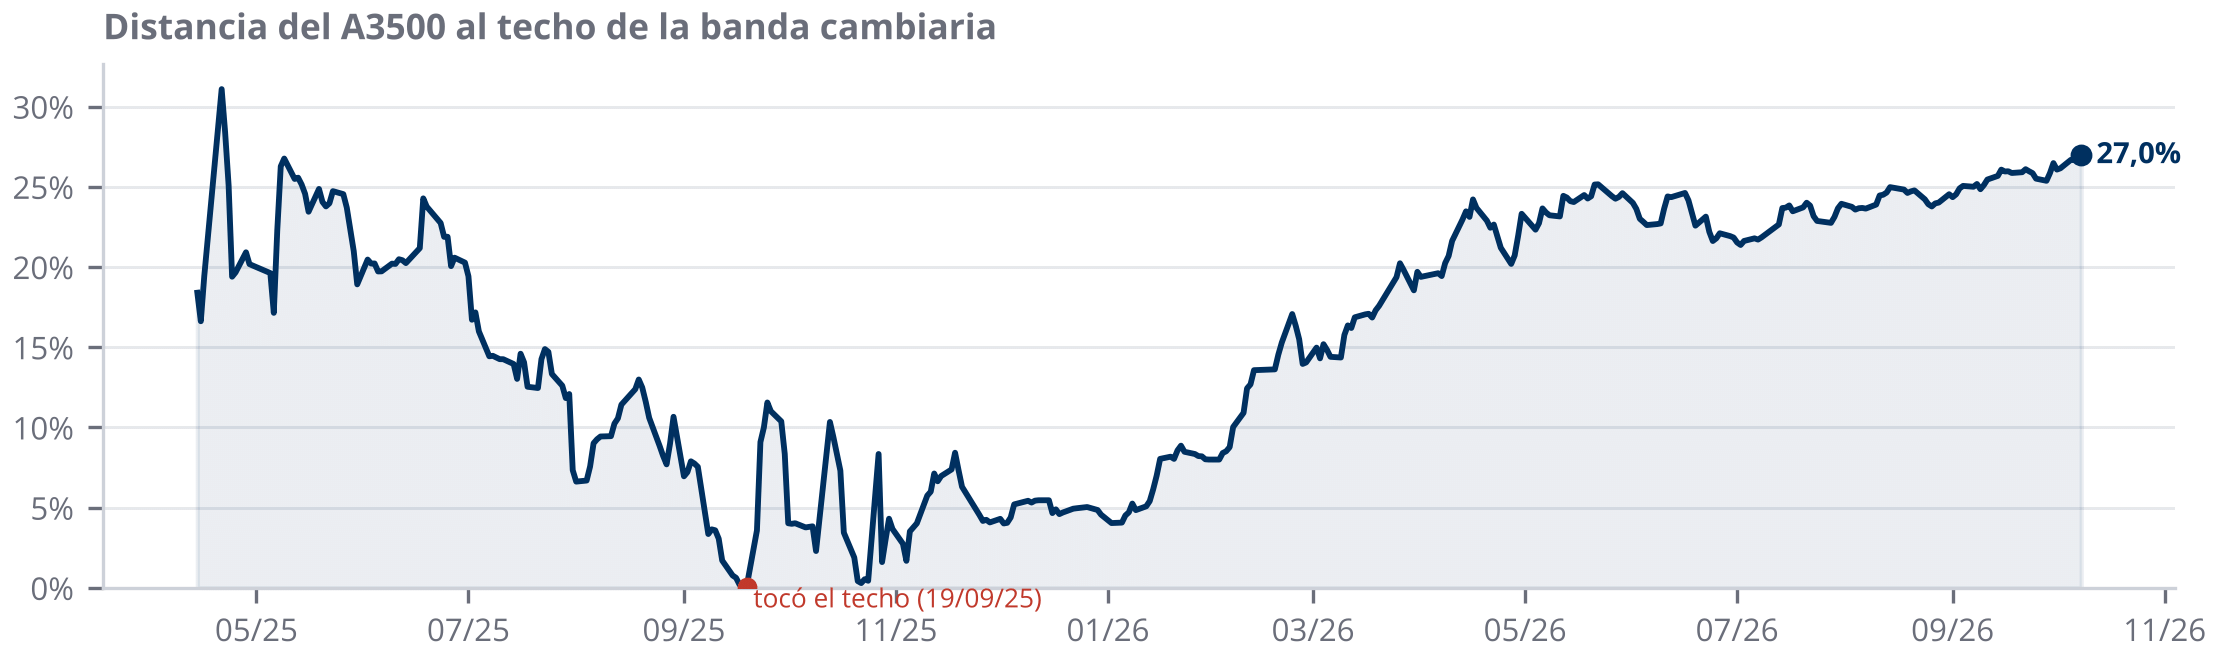
La segunda lectura es sobre el tipo de cambio. El A3500 cerró en $ 1.517, 27,0% debajo del techo de la banda, la mayor distancia desde mediados de 2025, y el tipo de cambio real con EE.UU. está en 93, contra un promedio de 113 desde 2003. Los dollar linked descuentan una devaluación de 1,77% mensual a tres meses, muy por debajo del 2,63% del último REM. A un año de la elección y con el techo de la banda ajustando por inflación, la asimetría de corto plazo juega en contra del peso: no recomendamos el carry en pesos sin cobertura en carteras conservadoras o que miden en dólares.
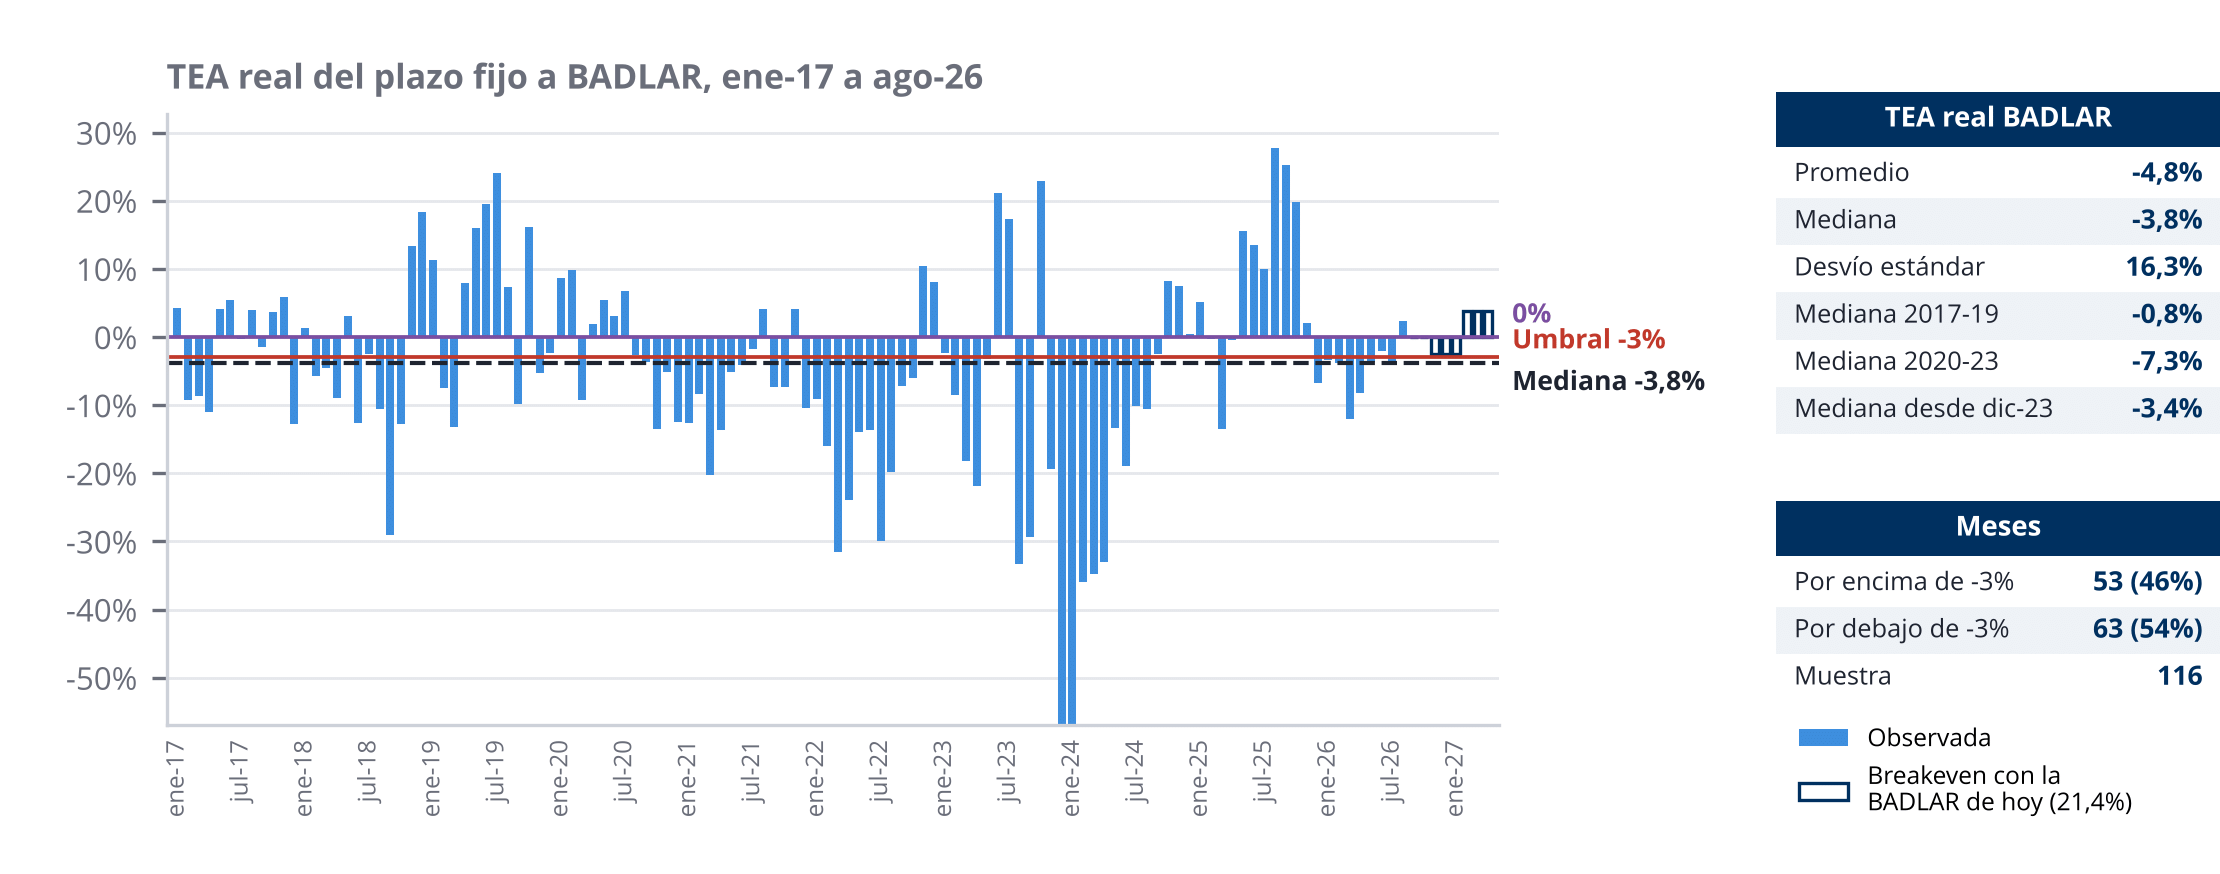
La tercera es sobre la tasa real. Desde 2017, el plazo fijo a BADLAR rindió una tasa real mediana de -3,8% anual (-3,4% desde diciembre de 2023), y sólo tiende a ponerse positiva en la cercanía de las elecciones. El corredor de tasas y el ordenamiento financiero del Tesoro y el BCRA hacen menos probable un episodio de tasas reales muy altas como el de 2025. Los bonos TAMAR ponen en precio una TAMAR promedio de 23,0% hasta febrero de 2027, contra 24,0% de hoy.
Cómo rinde cada instrumento frente a la curva
El gráfico lleva todos los bonos a la misma unidad: la tasa mensual en pesos que rinde cada uno hasta su vencimiento si se cumple el último REM. La tasa fija rinde lo que paga; un BONCER, su TIR real más la inflación del REM; un dollar linked, su TIR en dólares más la devaluación del REM; un bono TAMAR, el capital ajustado por la TAMAR del REM más su margen; y un dual, la mayor de sus dos patas.
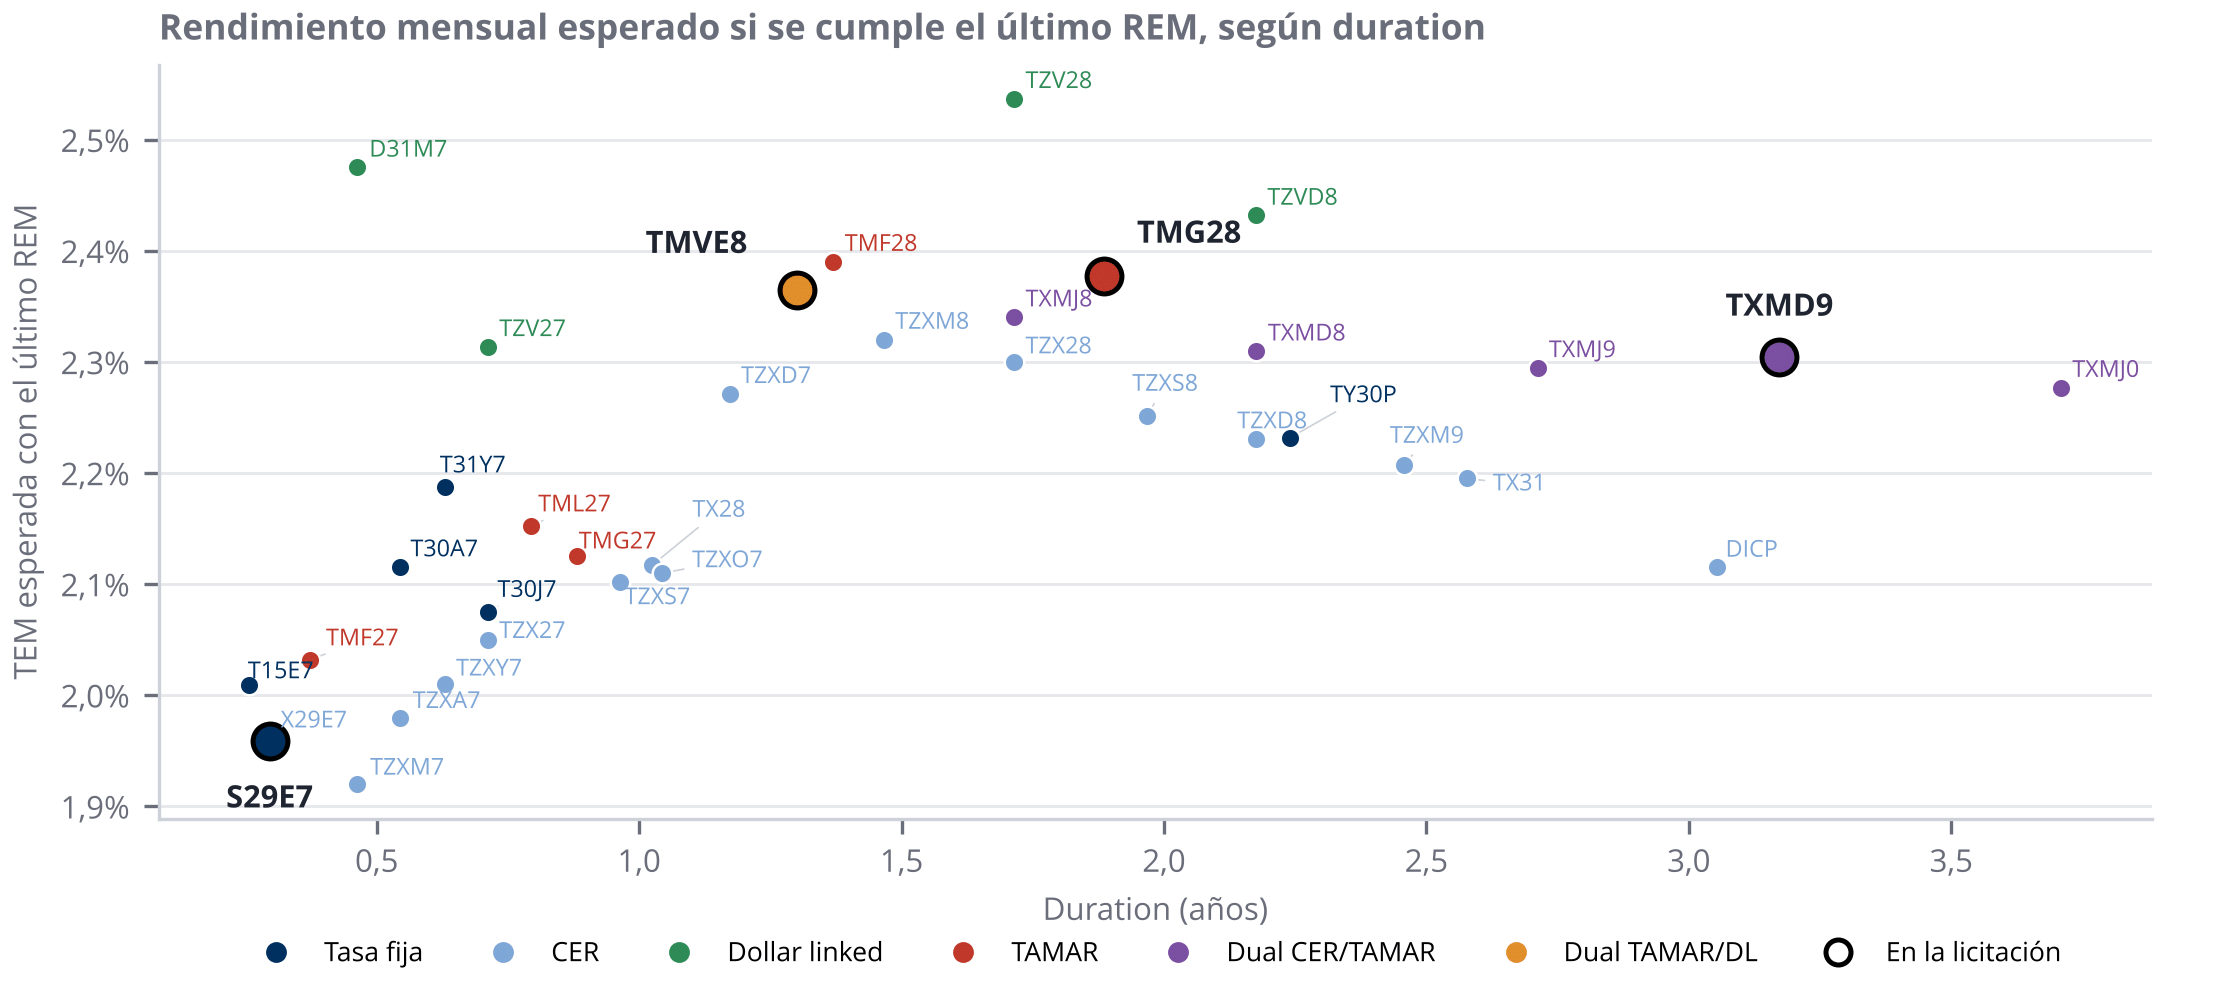
Con el escenario del REM, el dollar linked queda arriba de toda la curva, porque el REM espera más devaluación que la que descuentan los bonos, y desde el año de duration los bonos TAMAR y los duales rinden más que los BONCER. Ese escenario supone tasas reales positivas durante toda la vida de los bonos TAMAR, algo que la historia del plazo fijo no respalda fuera de los períodos preelectorales. Por eso no tomamos esta medida como ranking sino como punto de comparación, y la contrastamos con nuestro posicionamiento en cada instrumento.
Instrumento por instrumento
TMVE8: la vía para cobrar tasa con cobertura cambiaria
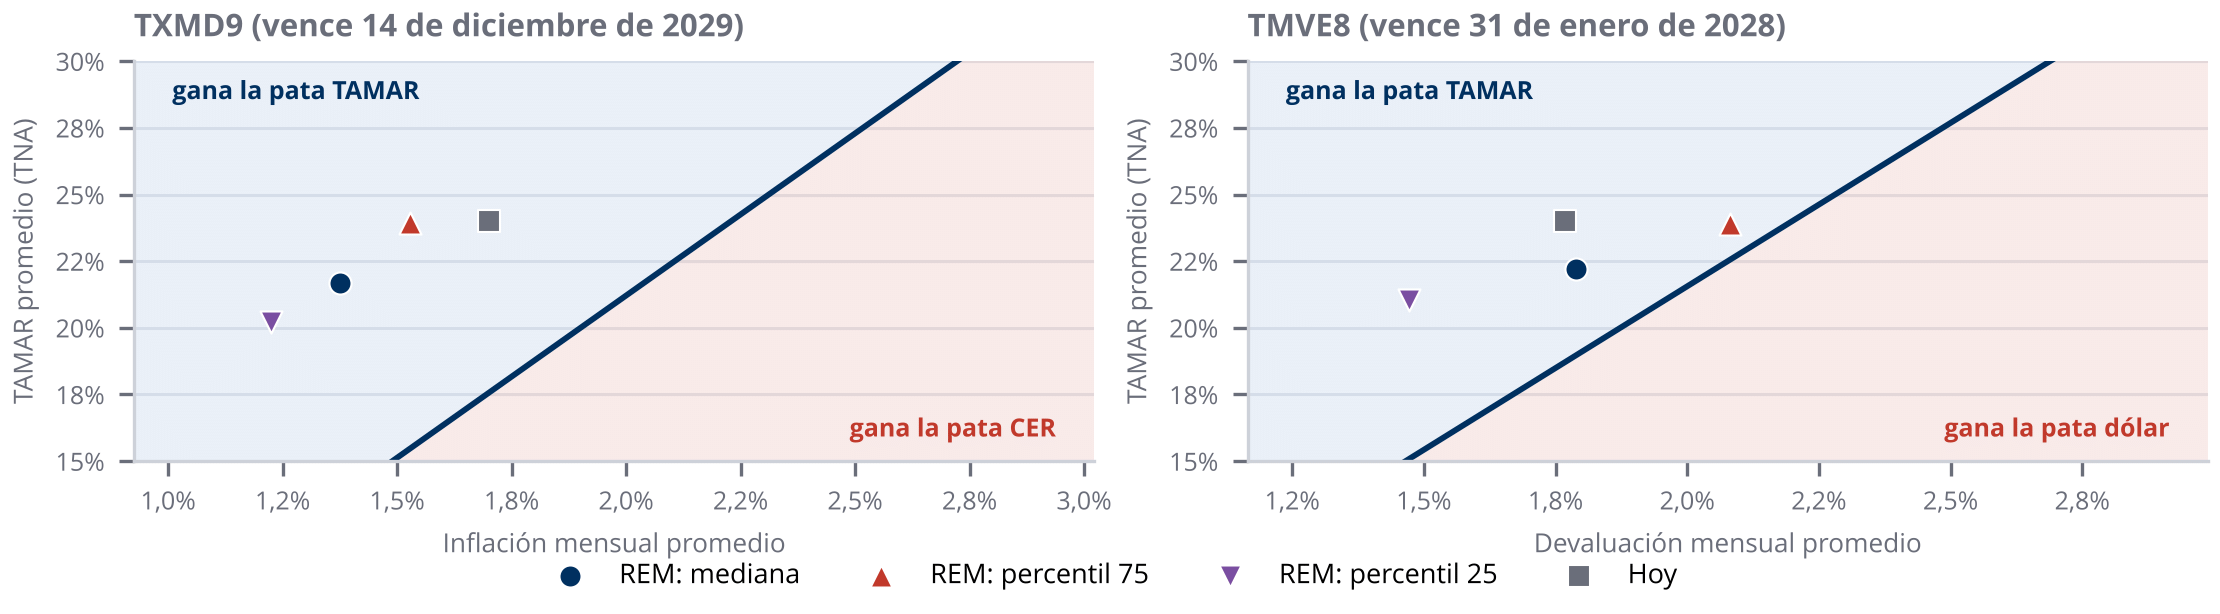
El TMVE8 paga al vencimiento lo mayor entre el capital ajustado por TAMAR y el ajustado por el tipo de cambio oficial. A este precio rinde TAMAR más 693 pb si gana la tasa y dólar más 4,1% anual si gana el tipo de cambio. Con la TAMAR que espera el último REM, la pata TAMAR paga hasta que el A3500 supera $ 2.083 en enero de 2028, 37,3% arriba del valor de hoy; por encima de ese nivel paga el dollar linked.
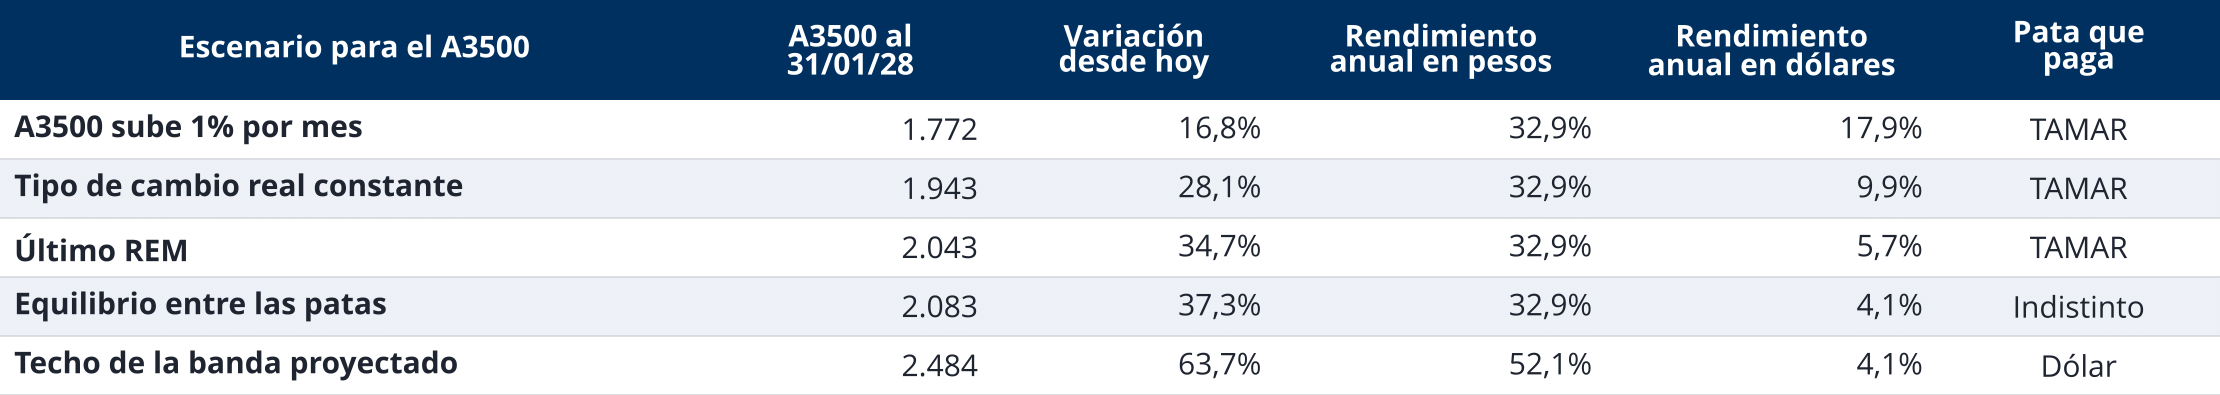
La tabla resume por qué es el instrumento que elegimos para la previa electoral. Si el tipo de cambio sigue quieto, el bono devenga tasa y rinde 9,9% anual en dólares con un tipo de cambio real constante, o 17,9% si el A3500 sube 1% por mes. Si el peso se deprecia más rápido, la pata dollar linked pone un piso de dólar más 4,1%. El riesgo está en la brecha: la cobertura sigue al tipo de cambio oficial, no al MEP. Un dollar linked directo de plazo similar paga más en dólares (TZV28, dólar más 10,8%), pero rinde menos que el TMVE8 si el tipo de cambio real no se mueve.
TMG28: el mayor margen, sin cobertura
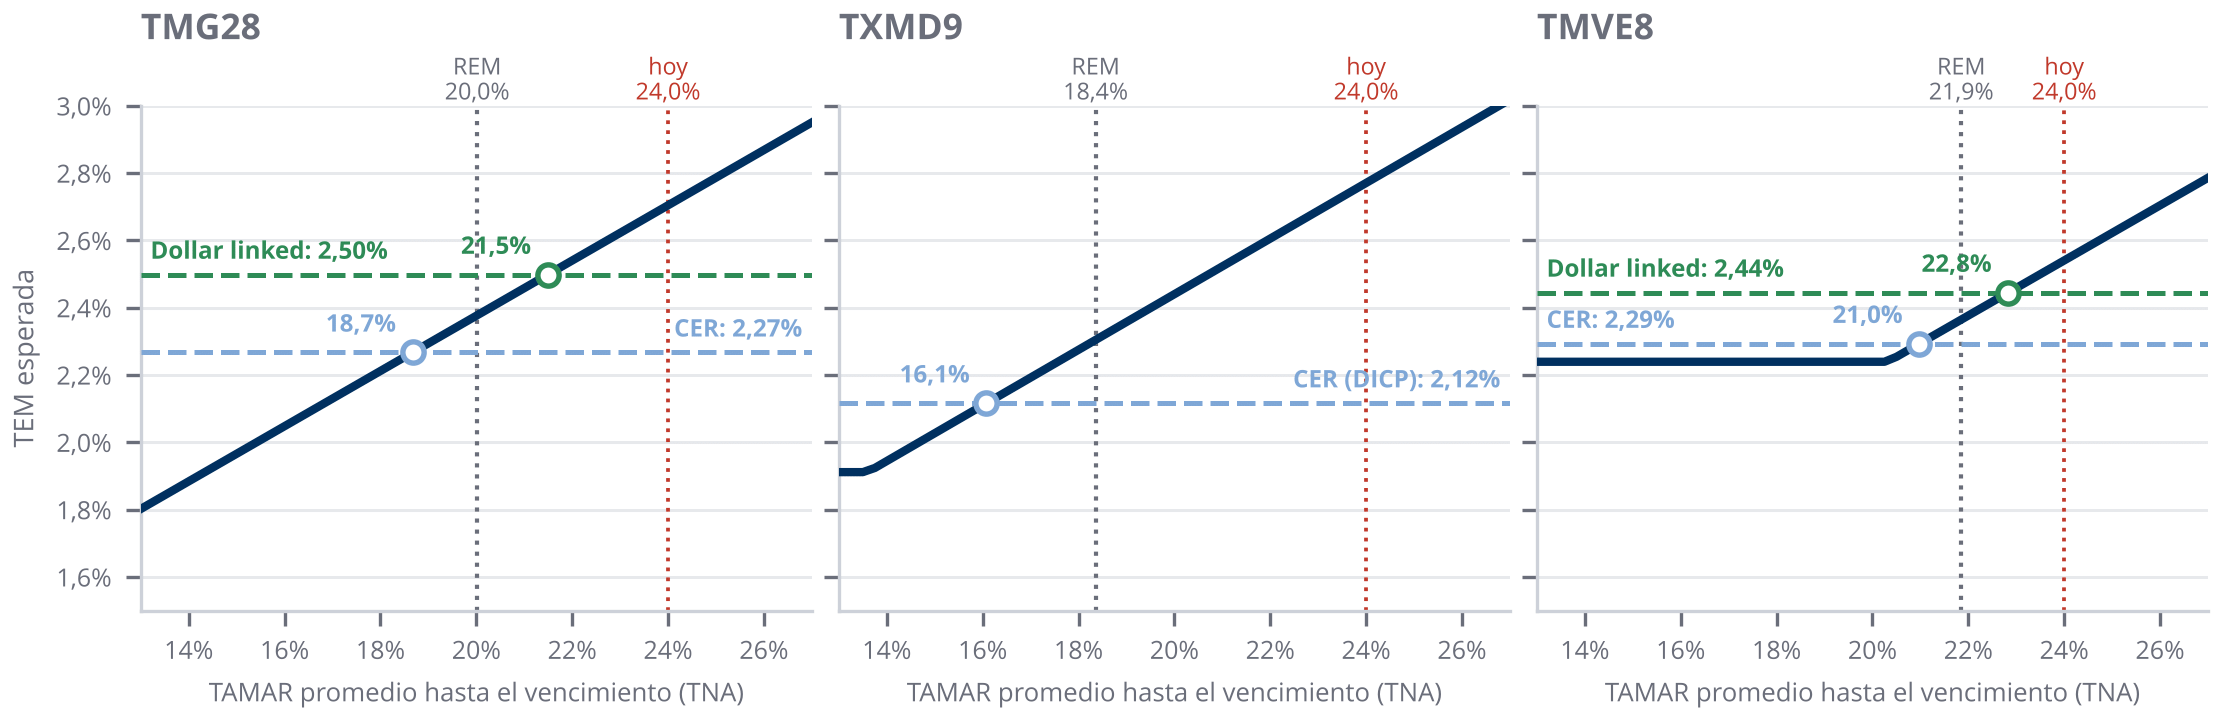
El TMG28 paga TAMAR más 6,90% y cotiza con un margen de 893 pb sobre la TAMAR de hoy, el más alto del menú. Le gana al CER de igual duration (TZX28 y TZXS8) si la TAMAR promedia más de 18,7% hasta agosto de 2028, y al dollar linked de su plazo con una TAMAR de 21,5% o más. El problema es lo que no cubre: es carry en pesos a través de la elección, sin protección cambiaria. Para quien mide en dólares preferimos el TMVE8, que paga un margen de 693 pb con cobertura cambiaria; para quien mide en inflación, el CER.
TXMD9: en el tramo largo preferimos el DICP
El TXMD9 paga lo mayor entre el capital ajustado por CER y el ajustado por TAMAR más 3%. Si gana la pata CER rinde CER más 6,6% anual, 3,8 puntos menos que el DICP (CER más 10,4%), que tiene casi la misma duration. Ese es el costo de la opción sobre la TAMAR, y para recuperarlo la tasa tendría que promediar más de 16,1% hasta diciembre de 2029 con una inflación que el REM ubica en 15% anual desde 2028: tasas reales positivas durante tres años, después de la elección. La pata CER recién gana con una inflación promedio de 2,04% mensual, contra 1,37% que espera el último REM. Cuando el objetivo es cubrirse de la inflación, preferimos el DICP.
S29E7: sin premio frente al CER
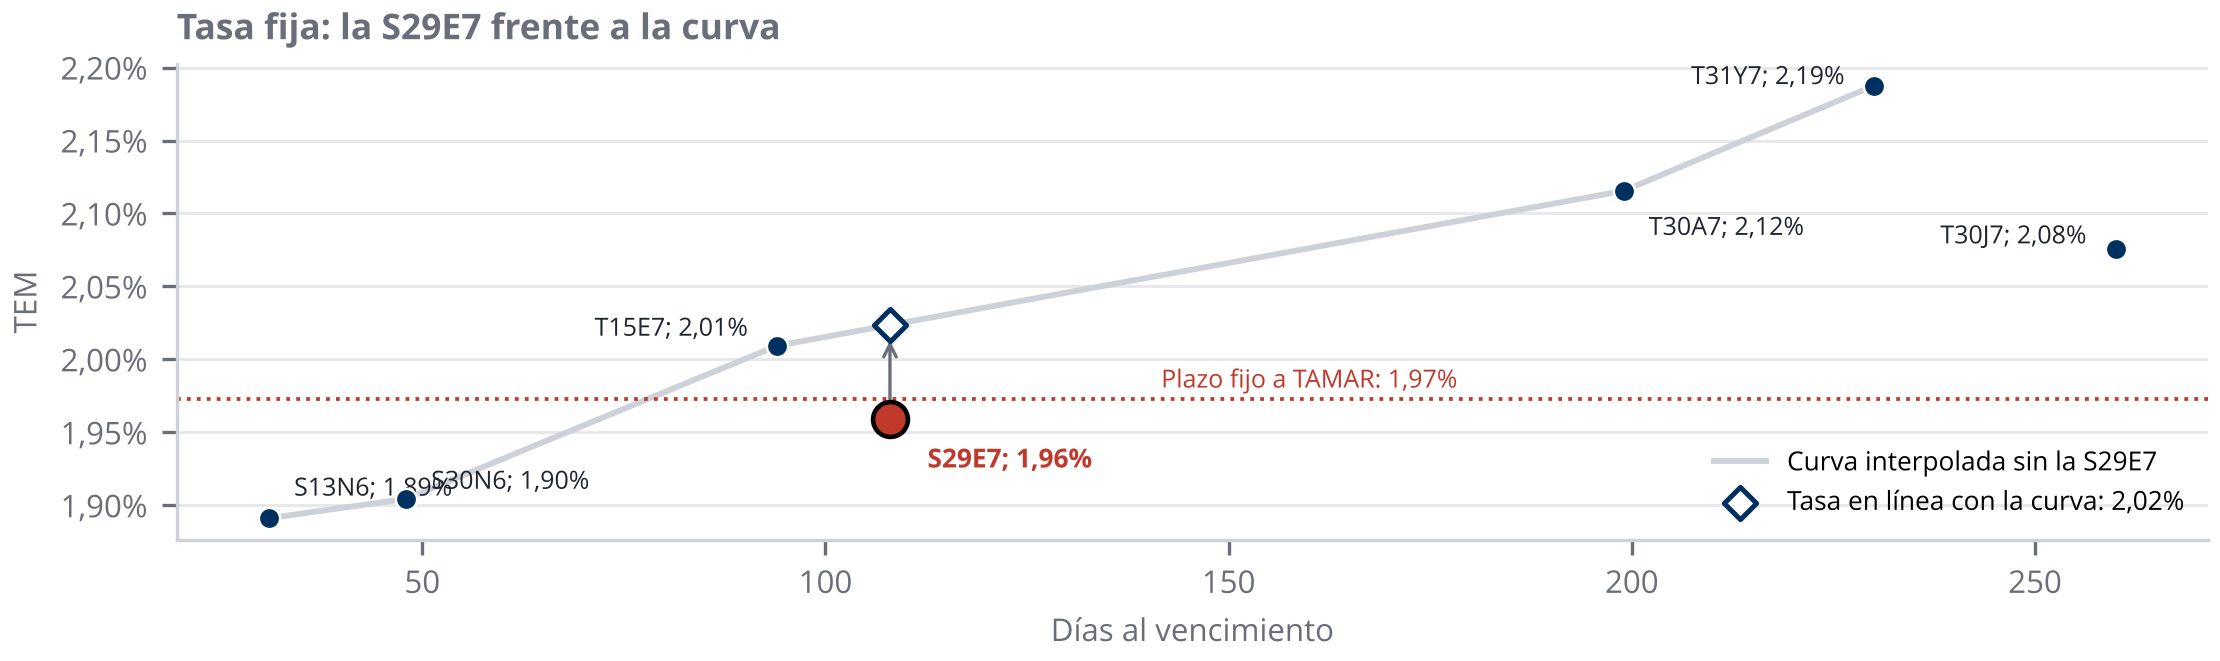
La S29E7 cotiza a una TEM de 1,96%. La curva de LECAP y BONCAP sin ella, interpolada a su plazo, da 2,02%: la letra rinde 0,06% mensual menos de lo que paga el mercado por ese plazo y menos que la T15E7 (2,01%), que vence dos semanas antes. Contra el X29E7, la LECER del mismo vencimiento, la inflación breakeven es de 1,79% mensual, en línea con el 1,75% que espera el último REM. Con precios regulados por corregir, a igual rendimiento esperado preferimos quedarnos con la cobertura del CER.
Nuestra opinión
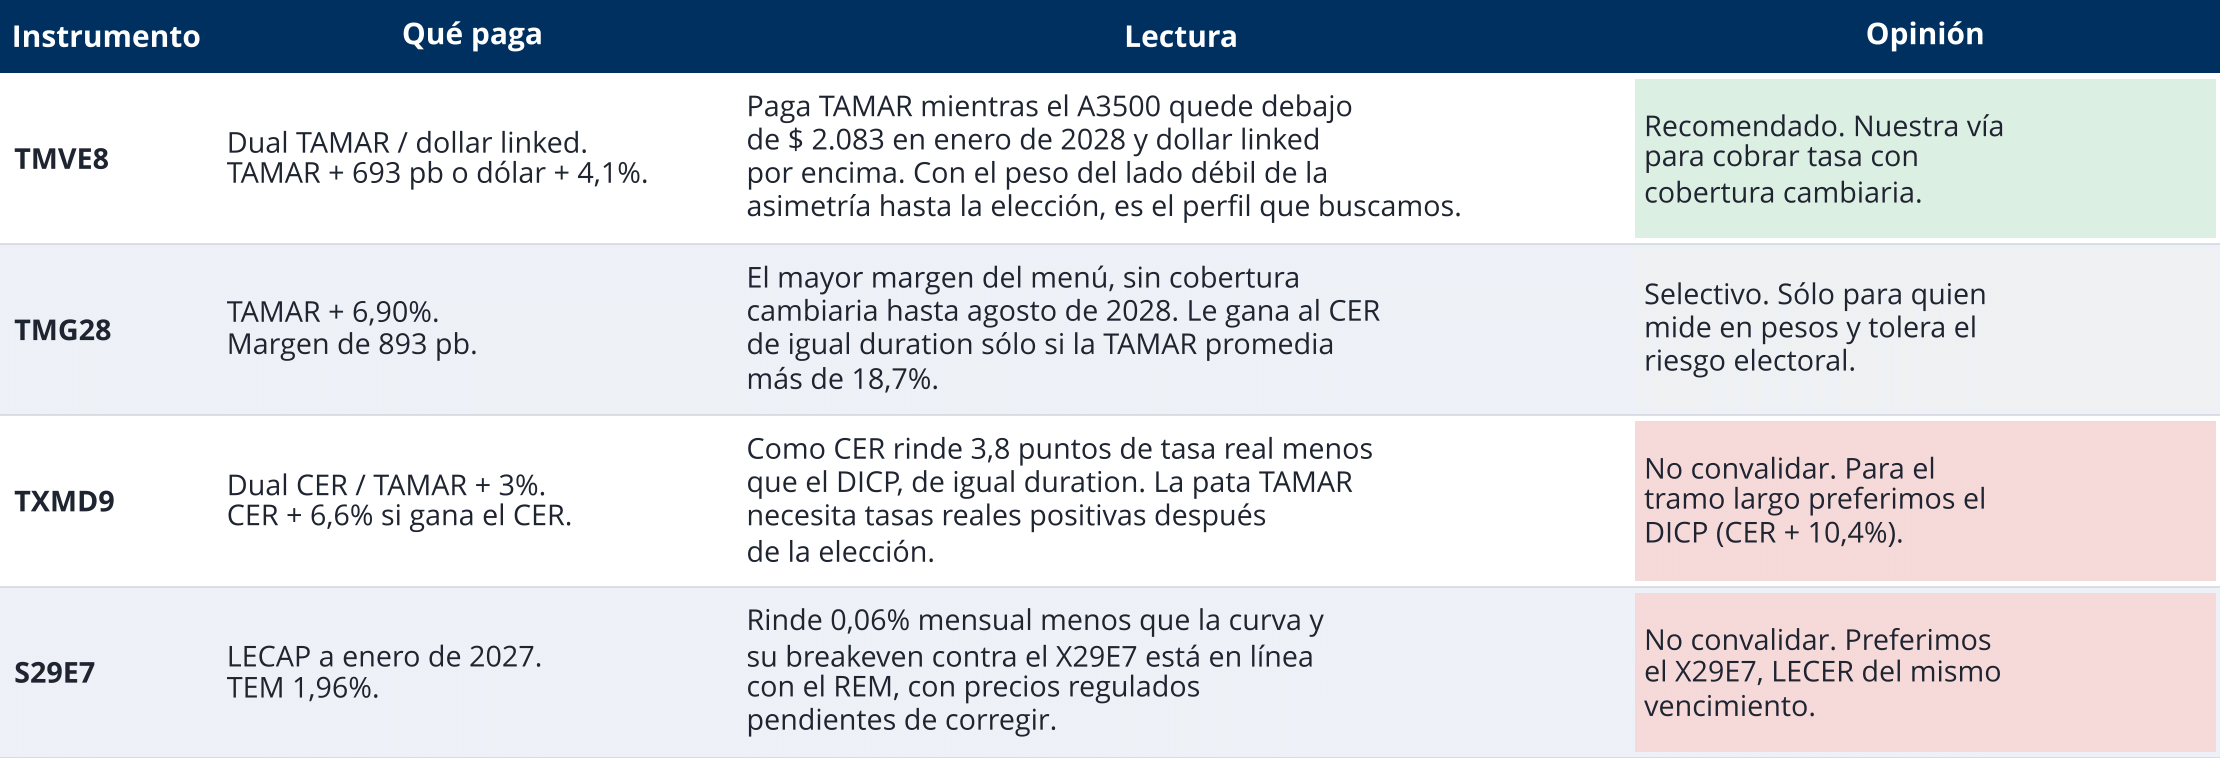
De los cuatro títulos, el TMVE8 es el que mejor encaja en nuestro posicionamiento: devenga tasa si el tipo de cambio sigue quieto y cubre una aceleración cambiaria en la previa electoral. El TMG28 paga el mayor margen pero deja la cartera expuesta al tipo de cambio, y el TXMD9 y la S29E7 rinden menos que sus alternativas en CER, el DICP y el X29E7.
El principal riesgo para esta lectura es una apreciación real del peso más larga de lo que esperamos con tasas reales altas: en ese escenario el TMG28 rendiría más que el TMVE8 y la cobertura cambiaria tendría costo. Hasta la elección, preferimos pagar ese costo.