El equity americano cerró a la baja con los chips castigados por las dudas sobre la rentabilidad de la IA, mientras el Merval terminó levemente positivo y la deuda hard dollar rebotó con el tramo corto liderando.
Resumen del día
El equity americano cerró a la baja con los semiconductores en caída tras un reporte del Financial Times que puso en duda la rentabilidad de los desarrolladores de inteligencia artificial y la sostenibilidad del capex del sector. Las tasas largas, en cambio, cedieron: Trump descartó un ataque a Irán antes de las elecciones de medio término, el crudo recortó la suba y el UST a 10 años terminó en 5,23%. En el plano local, el Merval finalizó levemente positivo traccionado por las energéticas, el mayorista operó estable y cerró en mínimos de dos semanas, los bonos en pesos operaron más ofrecidos a la espera del llamado a licitación de mañana y la deuda HD rebotó con el tramo corto liderando, en una rueda de menos a más para la deuda emergente. El BCRA finalizó la rueda con compras por USD 43 millones. En el frente de precios, el IPC de CABA de septiembre marcó 1,8% mensual, con la núcleo bajando a 1,7%, y anticipa un dato nacional en torno a ese nivel para la semana próxima.
Argentina
El Merval cierra levemente positivo, el mayorista toca mínimos de dos semanas y la deuda HD rebota con el tramo corto
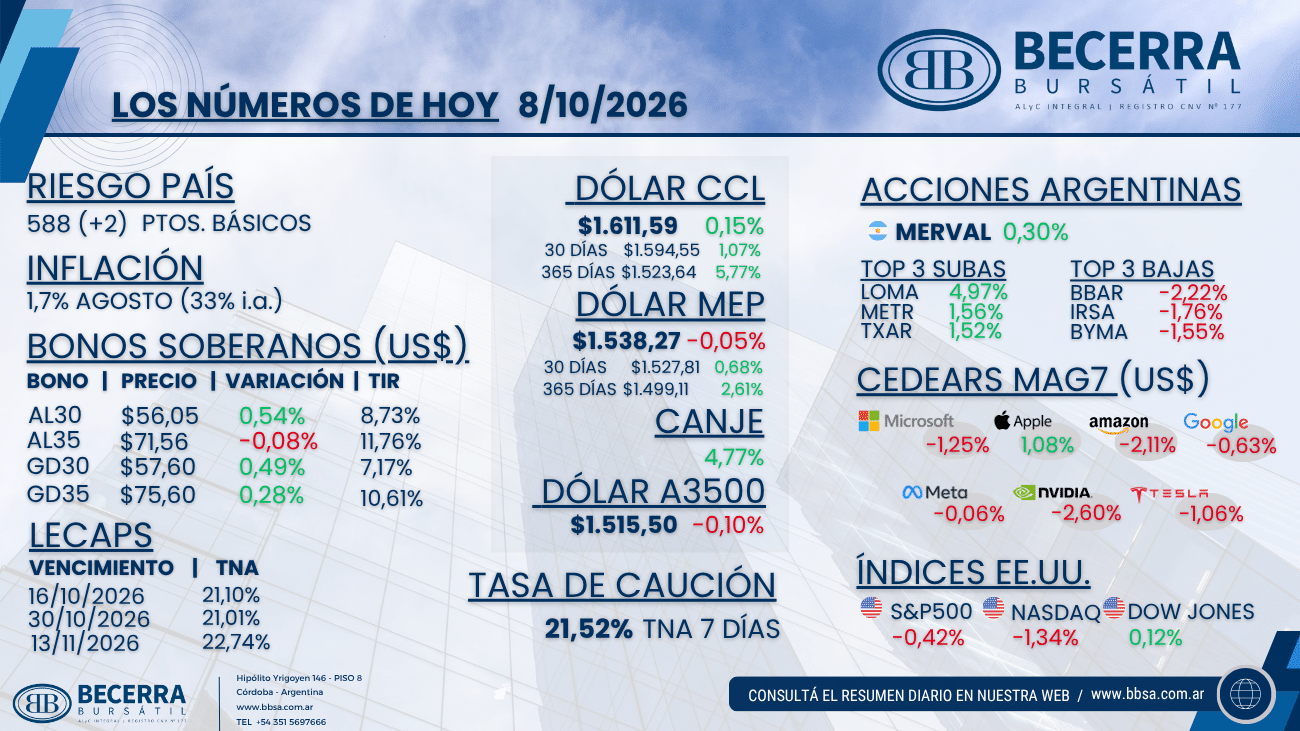
- Renta Variable: El Merval cerró +0,30% en moneda local y en torno a los USD 1.758 medidos al tipo de cambio CCL. Las subas estuvieron encabezadas por Loma Negra (LOMA) con +4,97%, Metrogas (METR) con +1,56% y Ternium Argentina (TXAR) con +1,52%, mientras que las bajas se concentraron en BBVA Argentina (BBAR) con -2,22%, IRSA (IRSA) con -1,76% y BYMA (BYMA) con -1,55%. En el plano de los precios, el IPC de CABA de septiembre registró una suba de 1,8% mensual, levemente por encima del 1,7% de agosto, con la inflación núcleo cayendo a 1,7% (0,4 puntos porcentuales por debajo del mes previo) y los estacionales saltando 2,3%. En la comparación interanual desacelera a 32,9% y acumula 23,7% en el año.
- Mercado Cambiario: El mayorista operó estable dentro de un rango de $1.515,5 a $1.522 y cerró en $1.515,50 (-0,10%), en mínimos de dos semanas, con el BCRA sumando compras por USD 43 millones. Los financieros operaron mixtos: el MEP finalizó en $1.538,27 (-0,05%) y el CCL en $1.611,59 (+0,15%), con el canje CCL/MEP ampliándose a 4,77% y la brecha con el oficial en torno al 6,3%. En futuros, el volumen en Rofex se mantuvo bajo y el interés abierto subió levemente a 3,7 millones.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable, con la caución a 7 días en 21,52% TNA. Los bonos operaron más ofrecidos que en las últimas ruedas: la curva CER cerró flat en promedio con rendimientos reales de entre +2,5% y +9,4% para el tramo 2027 en adelante, mientras la tasa fija operó en el rango de 1,75% a 2,13% TEM, con las BONCAP abriendo con fuerte demanda y perdiendo impulso en la segunda parte de la rueda para cerrar con subas de entre 0,10% y 0,15%. Las LECAP cerraron en 21,10% TNA al 16 de octubre, 21,01% al 30 de octubre y 22,74% al 13 de noviembre. Los duales largos devolvieron parte del movimiento de ayer con bajas de 0,30%, operando en la zona de TAMAR +9,5%, ante la especulación por una posible reapertura en la licitación del 14 de octubre, cuyo llamado se conoce mañana. El segmento dollar linked mostró un volumen levemente superior al de las últimas ruedas, con alrededor de USD 113 millones de valor nominal negociados.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) rebotó con el tramo corto liderando a medida que cedían las tasas americanas, mientras el tramo largo cerró mixto. Los Globales se dieron vuelta en línea con la baja de los rendimientos del Tesoro y terminaron con subas de entre 0,1% y 0,4%. El AL30 finalizó en USD 56,05 (+0,54%) con una TIR de 8,73% contra MEP y el AL35 en USD 71,56 (-0,08%) con 11,76%. En los globales, el GD30 cerró en USD 57,60 (+0,49%) con una TIR de 7,17% y el GD35 en USD 75,60 (+0,28%) con 10,61%. El riesgo país terminó en 588 puntos básicos, 2 por encima del cierre previo.
Internacional
Los chips caen por las dudas sobre la rentabilidad de la IA y las tasas largas ceden tras la señal de Trump sobre Irán
- Renta Variable en Estados Unidos: Los índices cerraron mayormente a la baja (S&P 500 -0,42%, Nasdaq -1,34%, Dow Jones +0,12% y Russell 2000 -0,01%). El Financial Times reportó que los ingresos de OpenAI se acercan a los USD 50.000 millones anualizados, por debajo de los USD 70.000 millones estimados, y reavivó las dudas sobre la rentabilidad de los desarrolladores de IA y la durabilidad del capex del sector. Los semiconductores fueron los más castigados: Broadcom (AVGO), AMD (AMD), Intel (INTC) y Arm (ARM) cayeron entre 4% y 8%. Dentro de las Magnificent 7, Nvidia (NVDA) cedió 2,60%, Amazon (AMZN) 2,11%, Microsoft (MSFT) 1,25%, Tesla (TSLA) 1,06%, Alphabet (GOOGL) 0,63% y Meta (META) 0,06%, con Apple (AAPL) como única excepción en +1,08%. La rotación defensiva favoreció a las consumer staples y a las procesadoras de pago, con Walmart (WMT), Visa (V) y Mastercard (MA) subiendo alrededor de 2%.
- Commodities y Tasas: Las tasas largas arrancaron al alza pero se dieron vuelta con el retroceso del crudo, luego de que Trump señalara que Estados Unidos no atacará Irán antes de las elecciones de medio término: el UST a 10 años finalizó en 5,23% (-1,12%). El crudo cerró en torno a los USD 91 por barril, sostenido por la tormenta tropical en el Golfo de México que paralizó cerca del 25% de la producción, aunque recortó la suba de 5% a 3% tras el anuncio de Trump.
- Emergentes: El complejo emergente operó débil con el dólar fuerte (EEM -1,86%, Brasil +0,53% y China -0,54%), con una leve mejora sobre el final tras la caída de las tasas, mientras los ADRs argentinos cerraron dispares.