Wall Street cerró una semana volátil en alza a la espera de los balances bancarios, mientras el Merval terminó estable y el BCRA compró USD 69 millones, el mayor monto desde el 1 de octubre.
Resumen del día
El equity americano cerró la semana en alza, con el S&P 500 y el Nasdaq 100 cerca de sus máximos históricos. Lo apoyaron dos factores: la recuperación de la tecnología tras el castigo del jueves y un crudo más bajo después del acuerdo de Trump con Putin para pausar las sanciones a Rusia y liberar suministros de diésel. El rendimiento del Tesoro a 10 años sumó 2 puntos básicos hasta 5,24% y el sentimiento del consumidor de la Universidad de Michigan cayó a su menor nivel desde mayo, con la atención puesta en los balances de los grandes bancos de la semana próxima. En el plano local, el Merval cerró prácticamente estable, el mayorista terminó en $1.517 con un volumen por encima del promedio del mes y el BCRA compró USD 69 millones. Los bonos en pesos operaron con muy bajo volumen a la espera del anuncio de la licitación, con los duales ofrecidos ante el rumor de una posible reapertura. La deuda hard dollar cedió 0,2% promedio en la rueda pero cerró la semana con una suba de 2,6%, en un contexto favorable para la deuda emergente.
Argentina
El BCRA acelera compras, el mayorista cierra en $1.517 y la deuda HD consolida una semana de recuperación
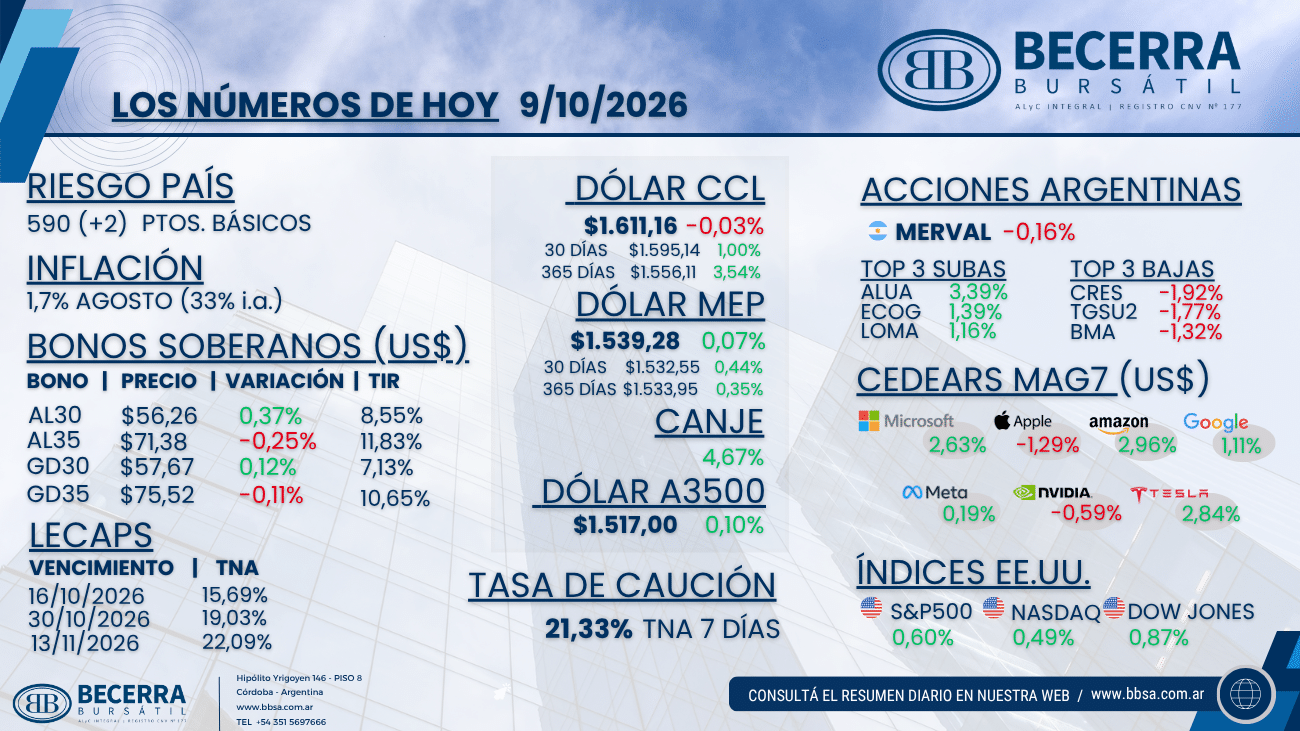
- Renta Variable: El Merval cerró -0,16% en moneda local, en una rueda sin tendencia definida en el panel líder. Las subas estuvieron encabezadas por Aluar (ALUA) con +3,39%, Ecogas (ECOG) con +1,39% y Loma Negra (LOMA) con +1,16%. Del lado de las bajas, Cresud (CRES) cedió 1,92%, Transportadora de Gas del Sur (TGSU2) 1,77% y Banco Macro (BMA) 1,32%.
- Mercado Cambiario: El mayorista cerró en $1.517 (+0,10%) y acumuló una baja de 0,2% en la semana. El volumen operado subió a USD 656 millones, por encima del promedio mensual de USD 520 millones. El BCRA compró USD 69 millones, el mayor monto desde el 1 de octubre. La cifra equivale al 10,5% del volumen del MLC y supera el promedio del mes de USD 49 millones. El saldo de octubre se eleva a USD 340 millones y el del año a USD 14.908 millones. El dólar linked soberano siguió activo, con más de USD 80 millones operados en la D30O6 en PPT T+1. En los financieros, el MEP finalizó en $1.539,28 (+0,07%) y el CCL en $1.611,16 (-0,03%). El canje CCL/MEP quedó en 4,67% y la brecha del CCL contra el oficial en torno al 6,2%.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable, con la caución a 7 días en 21,33% TNA. La operatoria fue muy acotada a lo largo de las curvas, a la espera del anuncio de la licitación. La tasa fija operó sin una tendencia definida y cerró en niveles similares a los de ayer, con las LECAP en 15,69% TNA al 16 de octubre, 19,03% al 30 de octubre y 22,09% al 13 de noviembre. Los duales volvieron a operar ofrecidos ante el rumor de una posible reapertura, mientras la curva CER cerró sin grandes variaciones.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar cerró con una baja de 0,2% promedio en la rueda, aunque acumuló una suba de 2,6% en la semana. El movimiento acompañó un contexto internacional favorable para la deuda emergente (EMB +0,1% en la rueda y +1% en la semana). Los globales cedieron hasta 0,3% en el tramo largo y quedaron prácticamente sin cambios en el corto, en línea con la suba de las tasas americanas. El AL30 finalizó en USD 56,26 (+0,37%) con una TIR de 8,55% contra MEP y el AL35 en USD 71,38 (-0,25%) con 11,83%. En los globales, el GD30 cerró en USD 57,67 (+0,12%) con una TIR de 7,13% y el GD35 en USD 75,52 (-0,11%) con 10,65%. El riesgo país terminó en 590 puntos básicos, 2 por encima del cierre previo.
Internacional
Wall Street cierra una semana volátil en alza con la tecnología en recuperación, el crudo afloja por el acuerdo con Rusia y la atención pasa a los balances bancarios
- Renta Variable en Estados Unidos: Los índices cerraron en alza (S&P 500 +0,60% en 7.817 puntos, Nasdaq 100 +0,49%, Dow Jones +0,87% y Russell 2000 +0,51%). En la semana, el S&P 500 sumó 0,9% y el Dow Jones 585 puntos, mientras el Nasdaq cedió 0,1%. La tecnología recuperó terreno tras las pérdidas del jueves, a medida que se disiparon las dudas sobre la exposición de ingresos ligada a OpenAI. El mercado espera que la compañía supere los USD 70.000 millones de ingresos anualizados hacia fin de año. Dentro de las Magnificent 7, Amazon (AMZN) avanzó 2,96%, Tesla (TSLA) 2,84%, Microsoft (MSFT) 2,63% y Alphabet (GOOGL) 1,11%. Apple (AAPL) cedió 1,29% y Nvidia (NVDA) 0,59%.
- Telecomunicaciones y Movimientos Individuales: SpaceX adquirió un portafolio nacional de espectro de banda baja para expandir su servicio Starlink Mobile. La operación golpeó a las operadoras tradicionales por la amenaza competitiva: T-Mobile (TMUS) cayó cerca de 13%, AT&T (T) 11% y Verizon (VZ) 10%, mientras Crown Castle (CCI) trepó alrededor de 16%. Humana (HUM) subió 12% después de que sus planes Medicare Advantage obtuvieran mejores calificaciones de calidad de CMS para 2027. Delta Air Lines (DAL) cerró sin cambios tras reportar una ganancia ajustada por acción de USD 1,72 en el tercer trimestre, por debajo de lo esperado. La compañía recortó su guía de ganancias por acción para 2026 a un rango de USD 5,10 a 5,60 y advirtió un sobrecosto de combustible de USD 500 millones.
- Commodities, Tasas y Datos: El crudo aflojó después de que Trump anunciara un acuerdo con Putin para pausar las sanciones a Rusia y liberar suministros de diésel ruso, lo que alivió los costos energéticos. El UST a 10 años subió 2 puntos básicos hasta 5,24%. El índice preliminar de sentimiento del consumidor de la Universidad de Michigan cayó a 46,3 en octubre, por debajo de los 47,8 esperados y en su menor nivel desde mayo.
- Temporada de Balances: La próxima semana reportan los grandes bancos, que en conjunto proyectan cerca de USD 19.000 millones en ingresos por trading de acciones. Goldman Sachs, que presenta el martes, apunta a USD 5.100 millones, seguido por Morgan Stanley con USD 4.900 millones, JPMorgan con USD 4.500 millones y Bank of America con USD 2.600 millones. En la rueda, Goldman Sachs, Morgan Stanley y Bank of America subieron 1,4% cada uno y JPMorgan 0,5%.