Wall Street cerró en alza con la pausa en el selloff de bonos, mientras el Merval cayó 2,15% y la deuda hard dollar llevó el riesgo país a 636 puntos.
Resumen del día
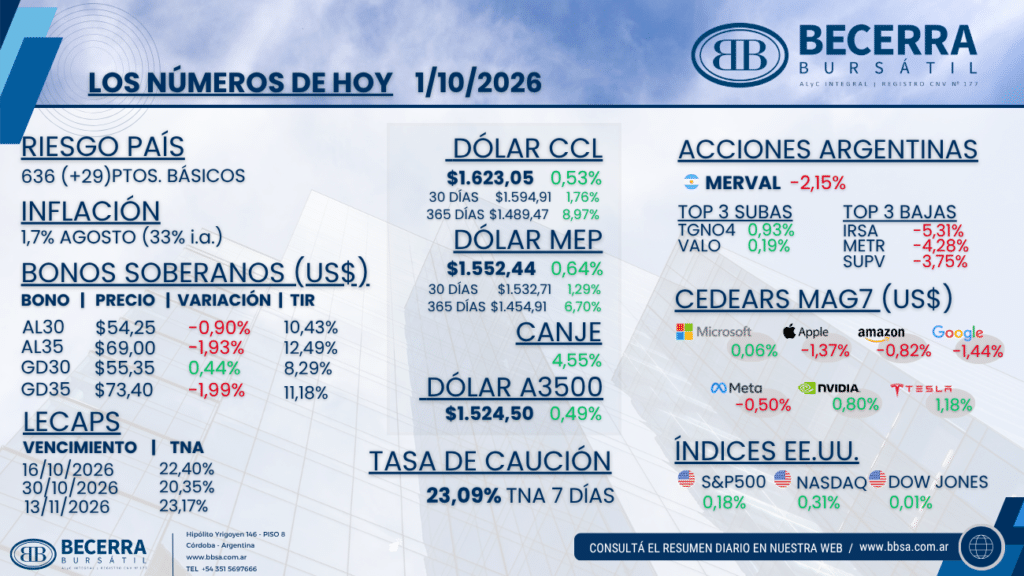
El equity americano cerró en alza con el selloff de bonos haciendo una pausa: el UST a 10 años recortó desde el 5,33% intradiario, máximo desde 2002, y la probabilidad de un hike de la Fed en octubre cayó al 34%. El dólar global, en cambio, siguió firme y el DXY trepó a 102, máximo desde abril de 2025. En el plano local, el Merval cayó 2,15% y cortó el rebote de dos ruedas a contramano del respiro global, el mayorista operó al alza tras el fixing de fin de mes, los bonos en pesos operaron firmes y la deuda HD retomó la baja con el tramo largo nuevamente presionado, llevando el riesgo país a 636 puntos básicos. El BCRA extendió el ritmo de compras de las últimas ruedas y sumó USD 93 millones. El próximo test es el payroll de septiembre de mañana.
Argentina
El Merval corta el rebote, el BCRA compra USD 93 millones y la deuda HD empuja el riesgo país a 636 puntos
- Renta Variable: El Merval cerró -2,15% en moneda local y en torno a los USD 1.696 medidos al tipo de cambio CCL, cortando el rebote de las dos ruedas previas a contramano del respiro global, con apenas dos papeles del panel líder en terreno positivo: Transportadora de Gas del Norte (TGNO4) con +0,93% y Banco de Valores (VALO) con +0,19%. Las bajas estuvieron encabezadas por IRSA (IRSA) con -5,31%, Metrogas (METR) con -4,28% y Grupo Supervielle (SUPV) con -3,75%.
- Mercado Cambiario: El mayorista operó demandado tras el fixing de fin de mes y cerró en $1.524,50 (+0,49%), en el techo de un rango de $1.522 a $1.524,50, revirtiendo la baja de la rueda previa. Pese a la suba, el BCRA sostuvo el nivel elevado de compras de los últimos días y sumó USD 93 millones. Los financieros operaron al alza y la brecha se amplió: el MEP finalizó en $1.552,44 (+0,64%) y el CCL en $1.623,05 (+0,53%), con el canje CCL/MEP en 4,55% y la brecha con el oficial en torno al 6,5%. En la comparación más larga, el CCL acumula 8,97% en doce meses y el MEP 6,70%, muy por debajo del 33% de inflación interanual de agosto.
- Renta Fija (Soberanos en Pesos): La caución a 7 días cerró en 23,09% TNA, aflojando sobre el final tras la tensión de fin de mes. Los bonos operaron firmes: la curva CER promedió +0,25% con rendimientos reales de entre +3,6% y +11,5% para el tramo post 2026, mientras la tasa fija sumó 0,09% con rendimientos de 1,85% a 2,19% TEM y la curva TAMAR acompañó con +0,15%, con el tramo largo cotizando en la zona de TAMAR + 9,9%. Las LECAP cerraron en 22,40% TNA al 16 de octubre, 20,35% al 30 de octubre y 23,17% al 13 de noviembre.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) retomó la baja (-1,00%) con el tramo largo nuevamente presionado y caídas de hasta 2%, en una rueda en la que el dólar fuerte castigó al crédito emergente (EMB -0,60%). El AL30 finalizó en USD 54,25 (-0,90%) con una TIR de 10,43% contra MEP y el AL35 en USD 69,00 (-1,93%) con 12,49%. En los globales, el GD30 fue la excepción y cerró en USD 55,35 (+0,44%) con una TIR de 8,29%, mientras el GD35 terminó en USD 73,40 (-1,99%) con 11,18%. El riesgo país terminó en 636 puntos básicos, 29 por encima del cierre previo.
Internacional
Wall Street rebota con la pausa en el selloff de bonos, la Fed enfría las chances de un hike en octubre y el DXY toca máximos desde abril de 2025
- Renta Variable en Estados Unidos: Los índices cerraron en alza (S&P 500 +0,18%, Nasdaq +0,31%, Dow Jones +0,01% y Russell 2000 +0,36%), borrando las pérdidas iniciales con un rebote tardío del software y los chips. Dentro de las Magnificent 7 el movimiento fue mixto: Tesla (TSLA) subió 1,18% y Nvidia (NVDA) 0,80%, mientras Alphabet (GOOGL) cedió 1,44%, Apple (AAPL) 1,37% y Amazon (AMZN) 0,82%. Entre los movimientos individuales, Accenture (ACN) trepó cerca de 17% tras un cuarto trimestre fiscal por encima de lo esperado (EPS ajustado de USD 3,29 contra 3,18 de consenso) y una guía optimista para 2027, arrastrando a Cognizant (CTSH) cerca de 7%. Synopsys (SNPS) ganó 13% por un acuerdo de licencias de más de USD 1.000 millones con Amazon Web Services y una alianza con OpenAI para chips de IA, y Micron (MU) terminó sumándose al rally tras digerir un balance con ingresos que casi se cuadruplicaron. Después del cierre, Anthropic avanzó con sus planes de salida a bolsa, con el debut previsto para mediados de noviembre.
- Tasas y Reserva Federal: El UST a 10 años tocó 5,33% intradía, máximo desde 2002, y recortó hacia 5,24% con el desarme de posiciones y con Jefferson, de la Fed, señalando que puede hacer falta más tiempo para evaluar nuevas subas: la probabilidad de un hike en octubre cayó al 34%, desde el 70% de la semana pasada. En la agenda de datos, el ISM manufacturero se mantuvo sólido en 54,5, aunque con el componente de precios saltando a 77,9 por aranceles, acero y crudo, y los pedidos iniciales de subsidio por desempleo se ubicaron en 197.000, confirmando la solidez del mercado laboral de cara al payroll de mañana.
- Commodities y Divisas: El crudo subió por encima de los USD 93 por barril ante el despliegue de un tercer portaaviones de Estados Unidos en Medio Oriente, mientras el dólar global trepó con el DXY en 102, máximo desde abril de 2025.
- Emergentes: El complejo emergente operó mixto con el dólar fuerte (EEM +0,09%, Brasil -0,19% y China -0,13%), mientras los ADRs argentinos cerraron a la baja, aunque recortando desde el mínimo de media rueda.