Brasil llega a la primera vuelta del domingo 4 de octubre con un balotaje empatado en las encuestas y un mercado que ya eligió favorito. El mercado de apuestas le asigna 62% de probabilidad a Flávio Bolsonaro, la bolsa ganó 8,3% en el trimestre y la curva de tasas larga bajó 50 puntos básicos en septiembre. Con tanto pagado por adelantado, lo que puede perder un inversor si gana Lula es más de lo que le queda por ganar si gana Flávio, y esa cuenta ordena cómo nos paramos.
Un empate en las encuestas y un favorito en las apuestas
Desde 2002, todas las elecciones presidenciales de Brasil se definieron en balotaje, y esta no apunta a romper la serie. La última medición de AtlasIntel/Bloomberg, tomada entre el 23 y el 28 de septiembre, deja a Lula con 45,3% y a Flávio Bolsonaro con 42,2% en la primera vuelta, con Renan Santos en 5,2% y Augusto Cury en 2%. Para ganar el domingo hace falta más de la mitad de los votos válidos, así que todo indica un balotaje el 25 de octubre.
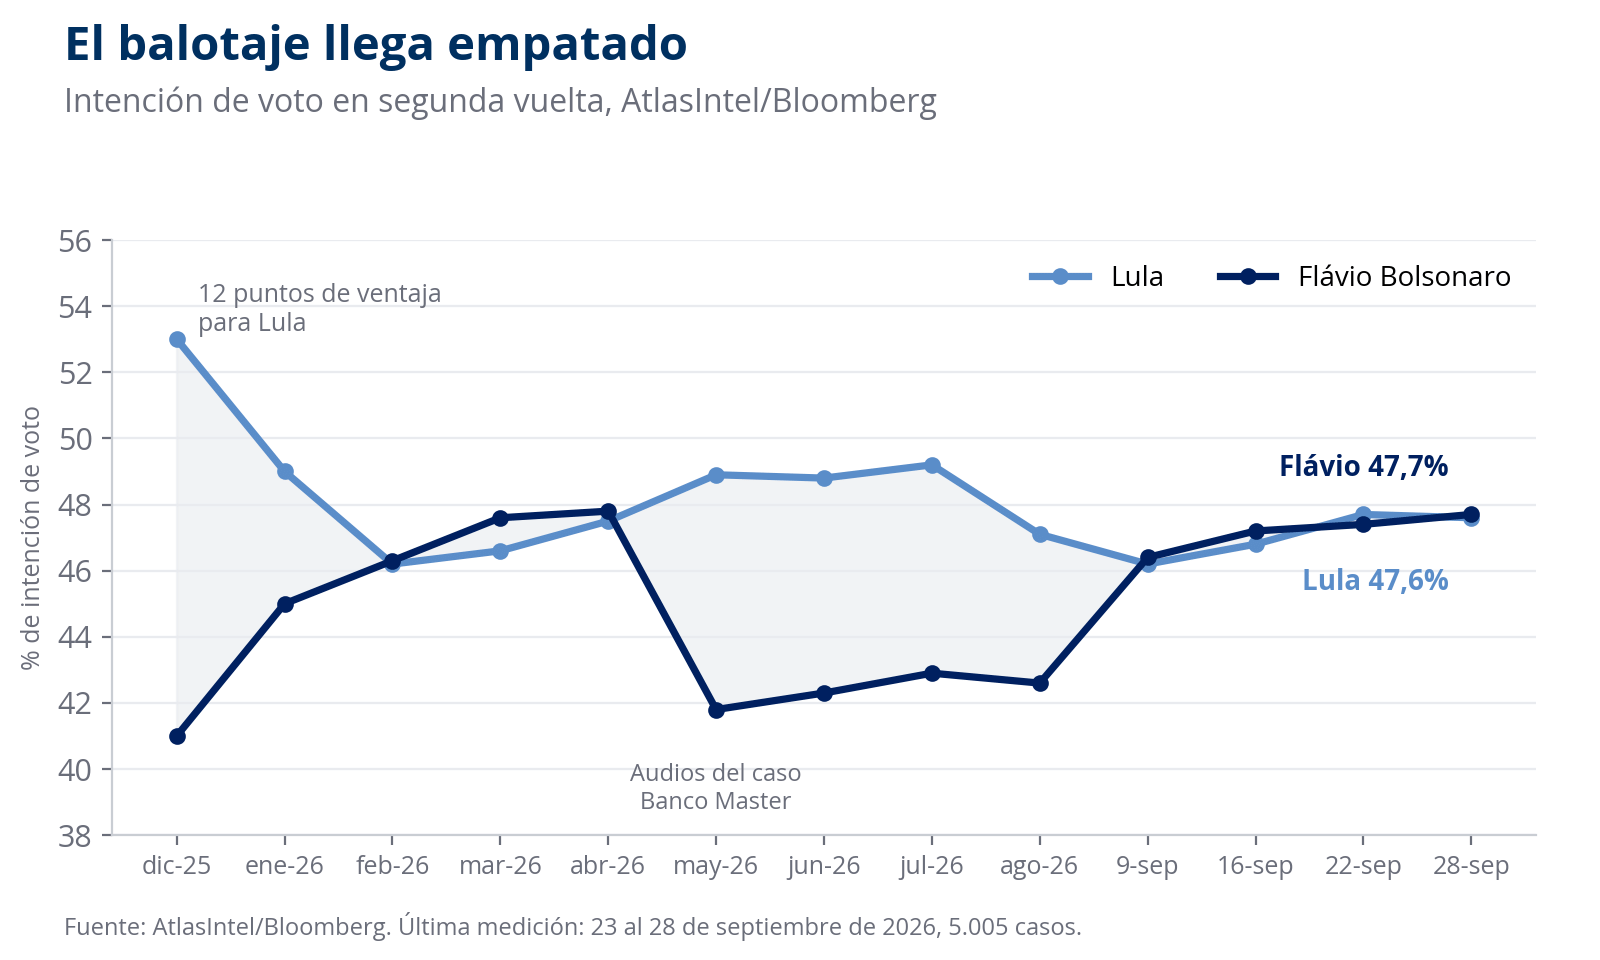
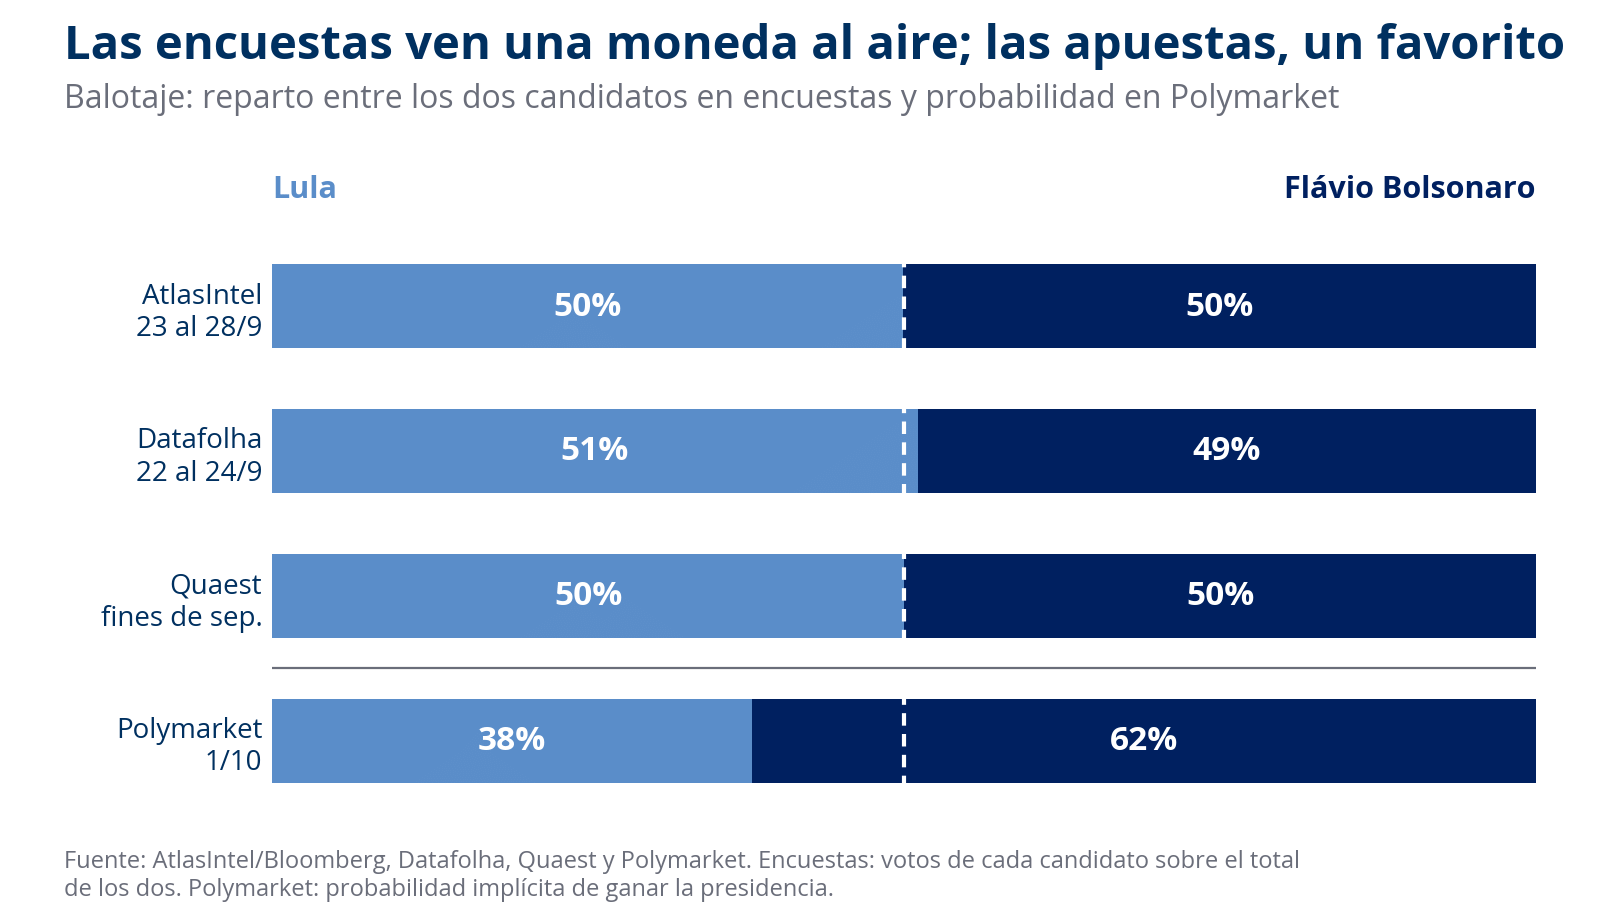
En la segunda vuelta la paridad es completa. AtlasIntel mide 47,7% para Flávio y 47,6% para Lula, Datafolha da 47% a 45% a favor del presidente y Quaest los deja empatados en 42%. En diciembre la ventaja de Lula era de 12 puntos; Flávio la descontó en dos tramos, entre enero y abril y otra vez desde agosto, después del bache que le provocaron en mayo los audios del caso Banco Master.
Polymarket cuenta otra historia. Al 1 de octubre le asigna a Flávio 62% de probabilidad de ser presidente, y al mismo tiempo da como favorito a Lula para ganar la primera vuelta. Los apostadores esperan que Lula salga primero el domingo y pierda el 25. La lectura descansa en dos argumentos: en 2022 las encuestas subestimaron por siete puntos al voto bolsonarista, y buena parte de los votos de Ronaldo Caiado, Romeu Zema y Renan Santos viene de la centroderecha y migraría hacia Flávio en el balotaje. Hay que leerla con un dato al lado: las apuestas electorales están prohibidas en Brasil, de modo que quien opera ese mercado es mayormente extranjero y mira al país más con los ojos de un inversor que con los del votante medio.
Lo que Brasil ya puso en precio
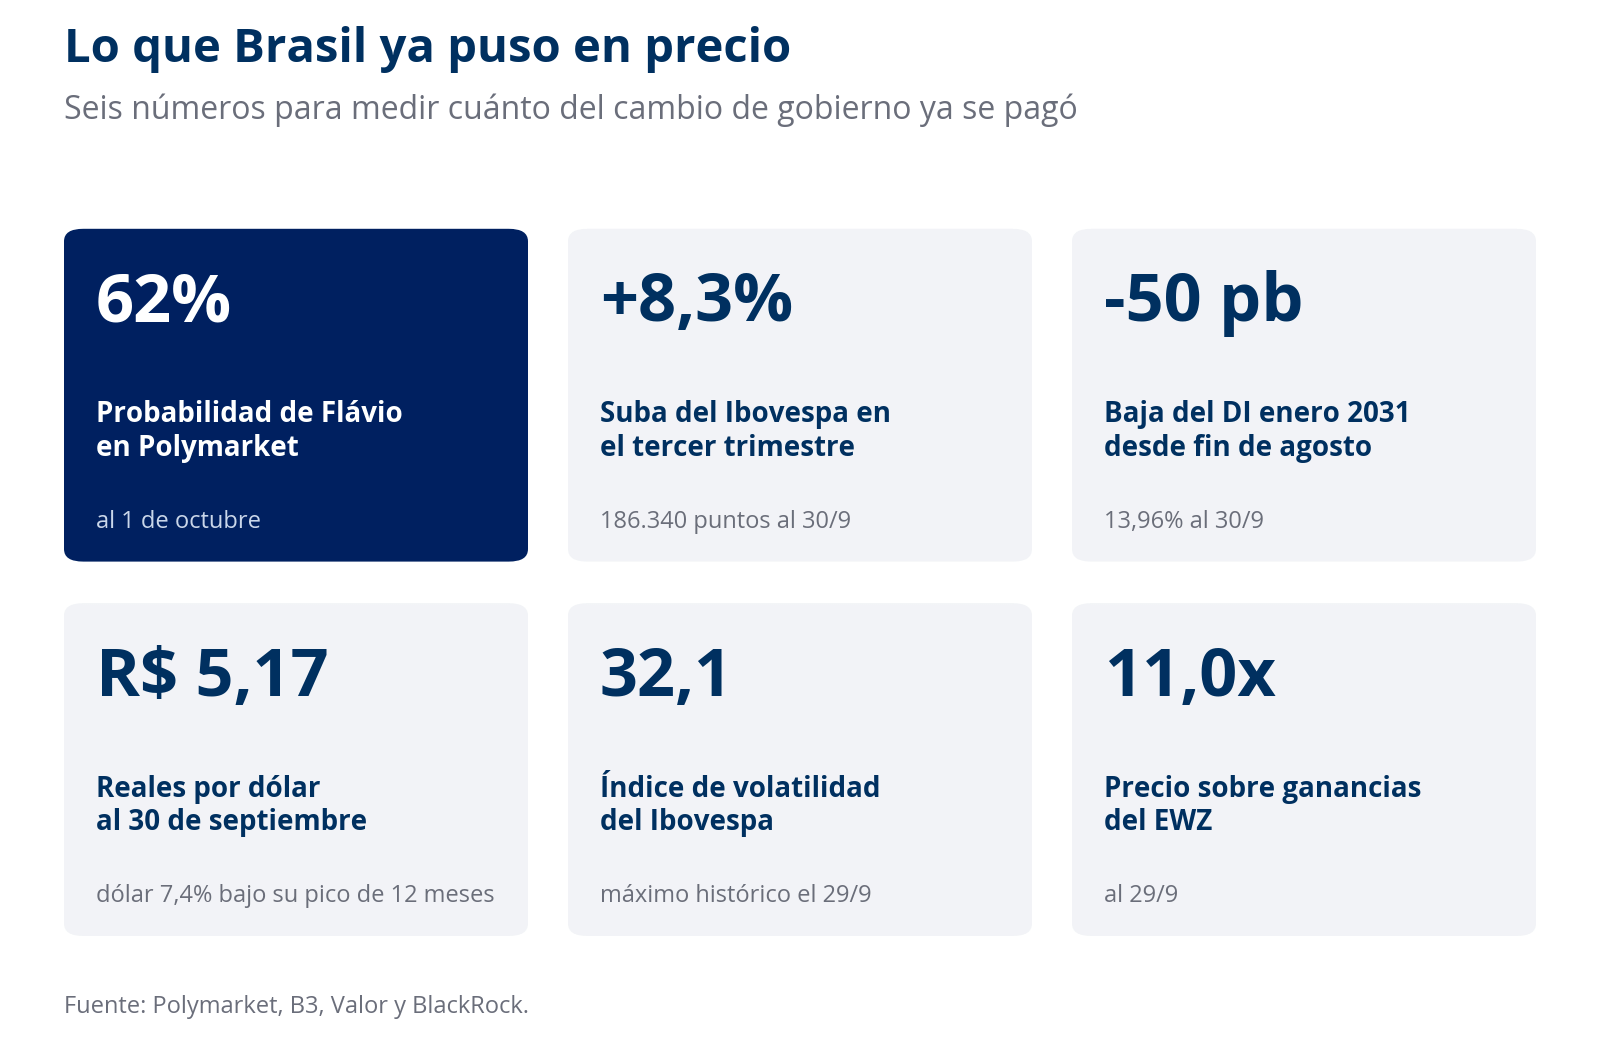
El mercado brasileño siguió a las apuestas. El Ibovespa cerró el 30 de septiembre en 186.340 puntos, con una suba de 8,3% en el tercer trimestre y de 5% en septiembre. El contrato DI de enero de 2031 terminó el mes en 13,96%, unos 50 puntos básicos por debajo del cierre de agosto, y el de enero de 2029 en 13,79%, 40 puntos más abajo. El real cerró en 5,174 por dólar. La lectura detrás de esos precios es una sola: un gobierno de derecha haría un ajuste fiscal más rápido y eso bajaría la prima de riesgo del país.
La otra cara de la misma apuesta es la cobertura. El índice de volatilidad del Ibovespa marcó un récord de 32,1 puntos el 29 de septiembre: el inversor que compró la historia de Flávio también está pagando caro para protegerse de que no se cumpla.
Esa compra tiene un fundamento. La deuda bruta del gobierno general ronda el 97% del PBI en la metodología del FMI, la Selic está en 13,75% después del recorte de 25 puntos básicos del 16 de septiembre y la inflación corre a 4,2% interanual, de modo que la tasa real se acerca al 10% con una economía que crece menos de 2%. Para estabilizar la deuda, Brasil necesitaría pasar de un déficit primario de 0,5% del PBI a un superávit de 2%. Flávio promete un ajuste rápido anclado en la relación entre deuda y PBI; el equipo de Lula defiende el gradualismo. Como más de la mitad de la deuda está atada a la Selic, cada punto de baja de la tasa mejora la cuenta fiscal, y por eso la curva reacciona tanto al resultado electoral.
Cuánto vale cada punto de probabilidad
Entre principios de agosto y fines de septiembre, mientras la probabilidad de Flávio en Polymarket pasaba de cerca de 27% a 60%, el EWZ, el fondo cotizado que replica la bolsa brasileña en dólares, subió alrededor de 8%. Eso da una regla práctica de 0,24% de EWZ por cada punto de probabilidad. Con la probabilidad en 62%, un triunfo de Flávio sumaría cerca de 9% por la sola prima electoral, y un triunfo de Lula la desarmaría con una baja cercana a 15%.
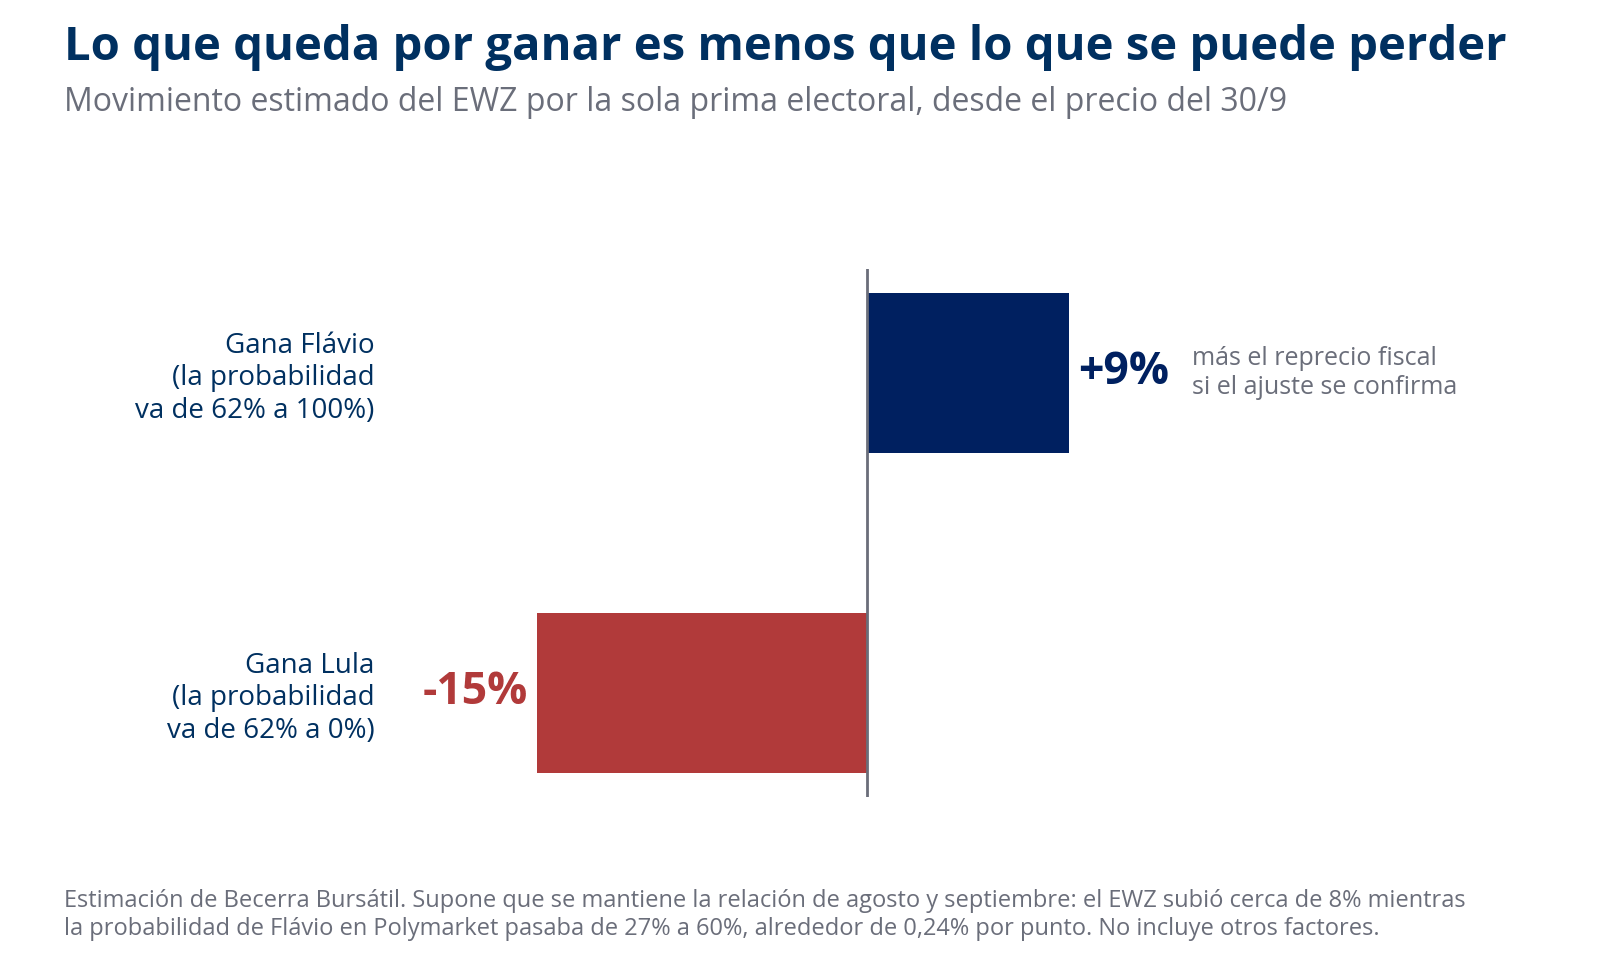
La cuenta es deliberadamente simple: no incluye el petróleo, la Fed ni el ciclo global, que también movieron al EWZ en estos dos meses. Sirve para dimensionar la asimetría. Al precio de hoy, la posición larga en Brasil gana menos de lo que pierde, salvo que el triunfo de Flávio venga acompañado de un ajuste que el mercado todavía no pagó. Ese reprecio fiscal existe, pero llega más tarde: cuando se conozca el ministro de Hacienda y el Presupuesto 2027, durante la transición de noviembre y diciembre.
Qué le pasa a cada activo según quién gane
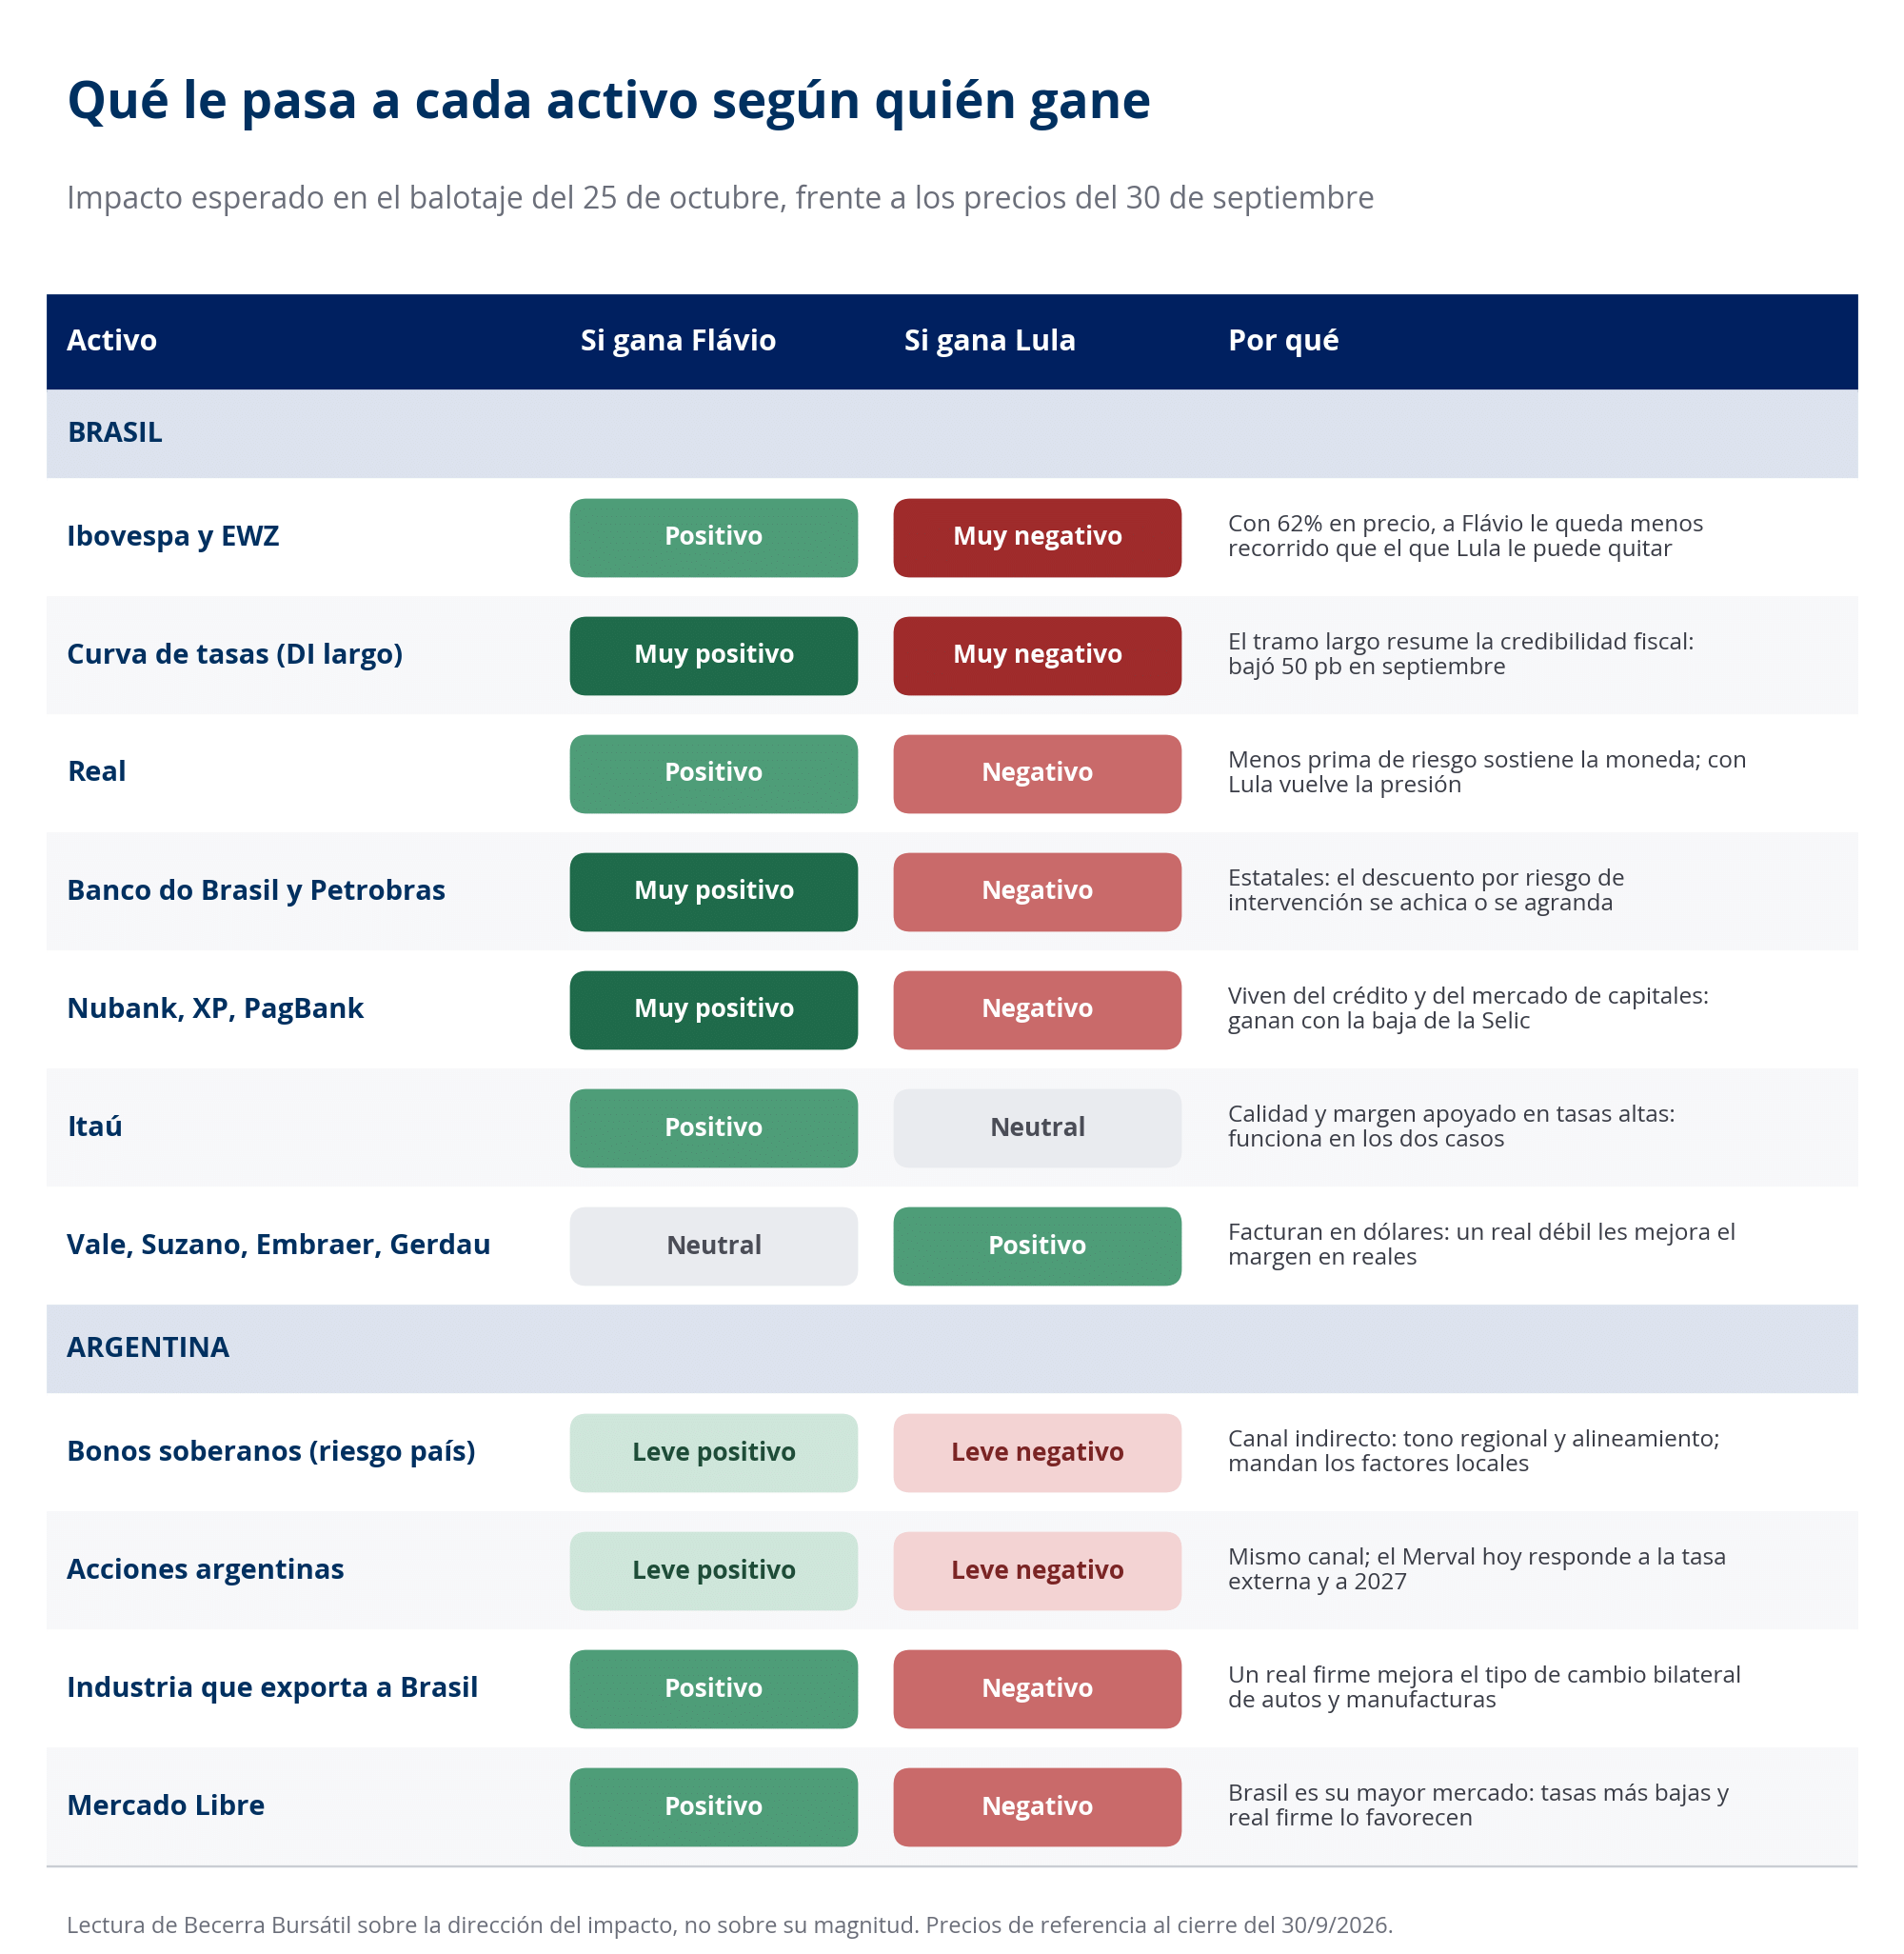
En Brasil, el resultado mueve de manera opuesta a dos grupos de empresas. Las que dependen del crédito, de la tasa y del riesgo de intervención estatal ganan con Flávio: Nubank, XP, PagBank, Banco do Brasil y Petrobras. Las que facturan en dólares ganan con un real débil y funcionan mejor con Lula: Vale, Suzano, Embraer y Gerdau. Itaú queda en el medio, porque su margen se apoya en tasas altas y su calidad le permite atravesar cualquiera de los dos escenarios.
Argentina mira el real, el comercio y el tono regional
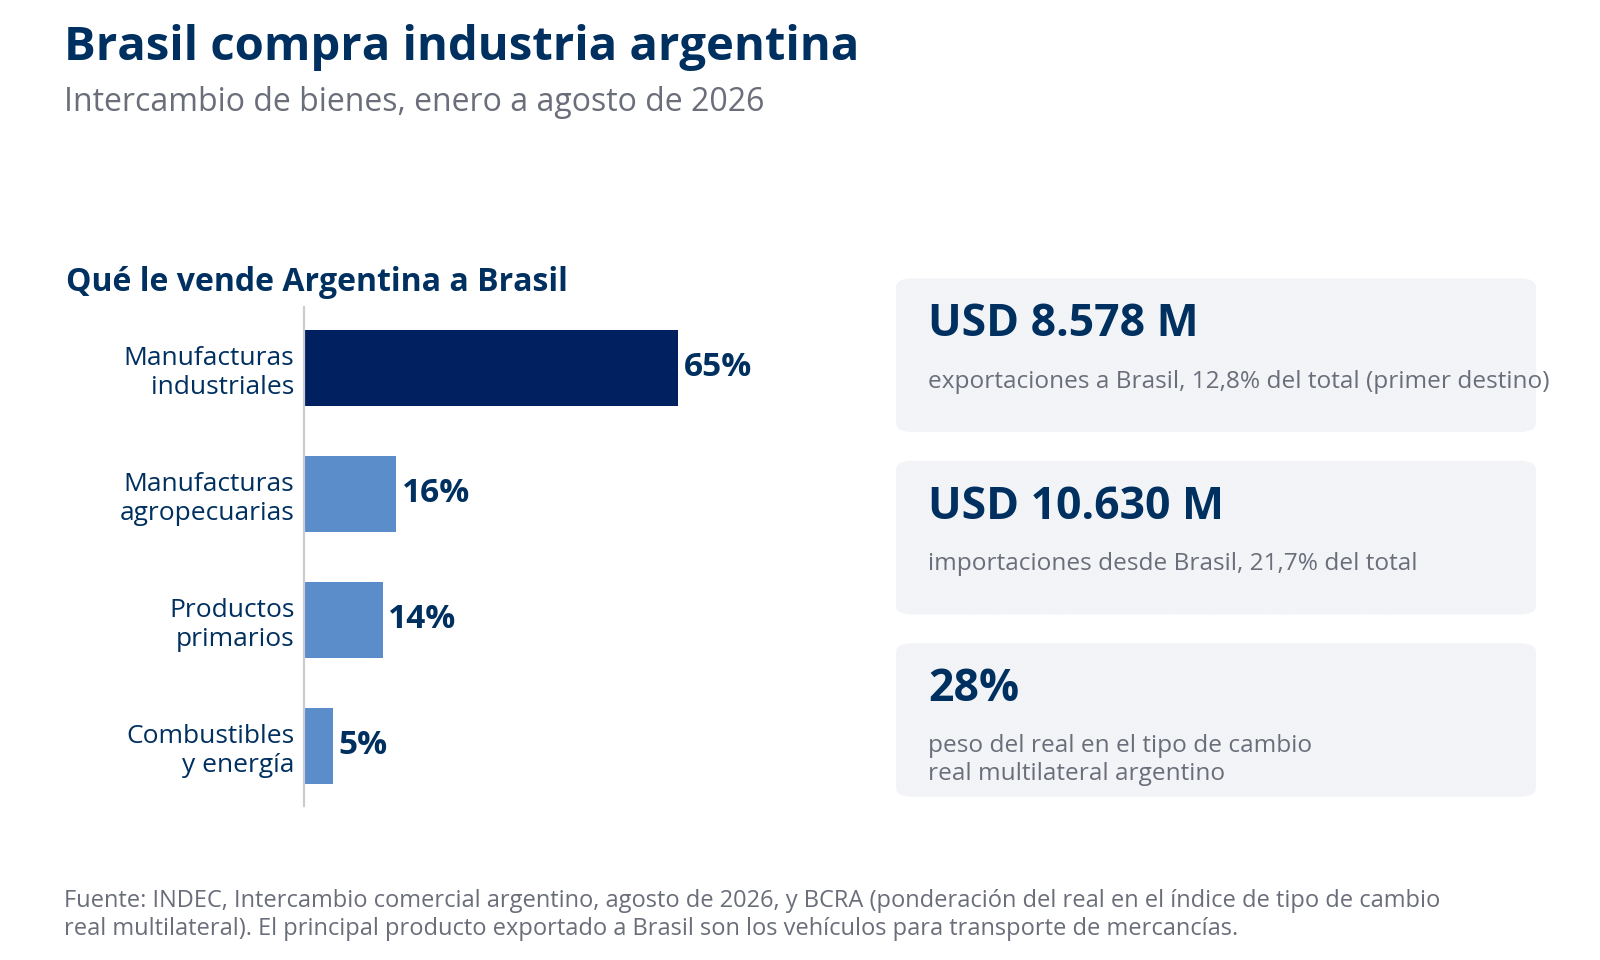
Para Argentina, el canal más directo es el tipo de cambio. El real pondera 28% en el índice de tipo de cambio real multilateral, y Brasil es el primer destino de las exportaciones argentinas: entre enero y agosto le compró USD 8.578 millones, el 12,8% del total, y le vendió USD 10.630 millones. Dos tercios de lo que Argentina le vende a Brasil son manufacturas industriales, con los utilitarios de carga a la cabeza. Un real firme, que es lo que el mercado asocia con Flávio, mejora la competitividad de esa industria sin que el peso tenga que moverse; un real presionado la empeora.
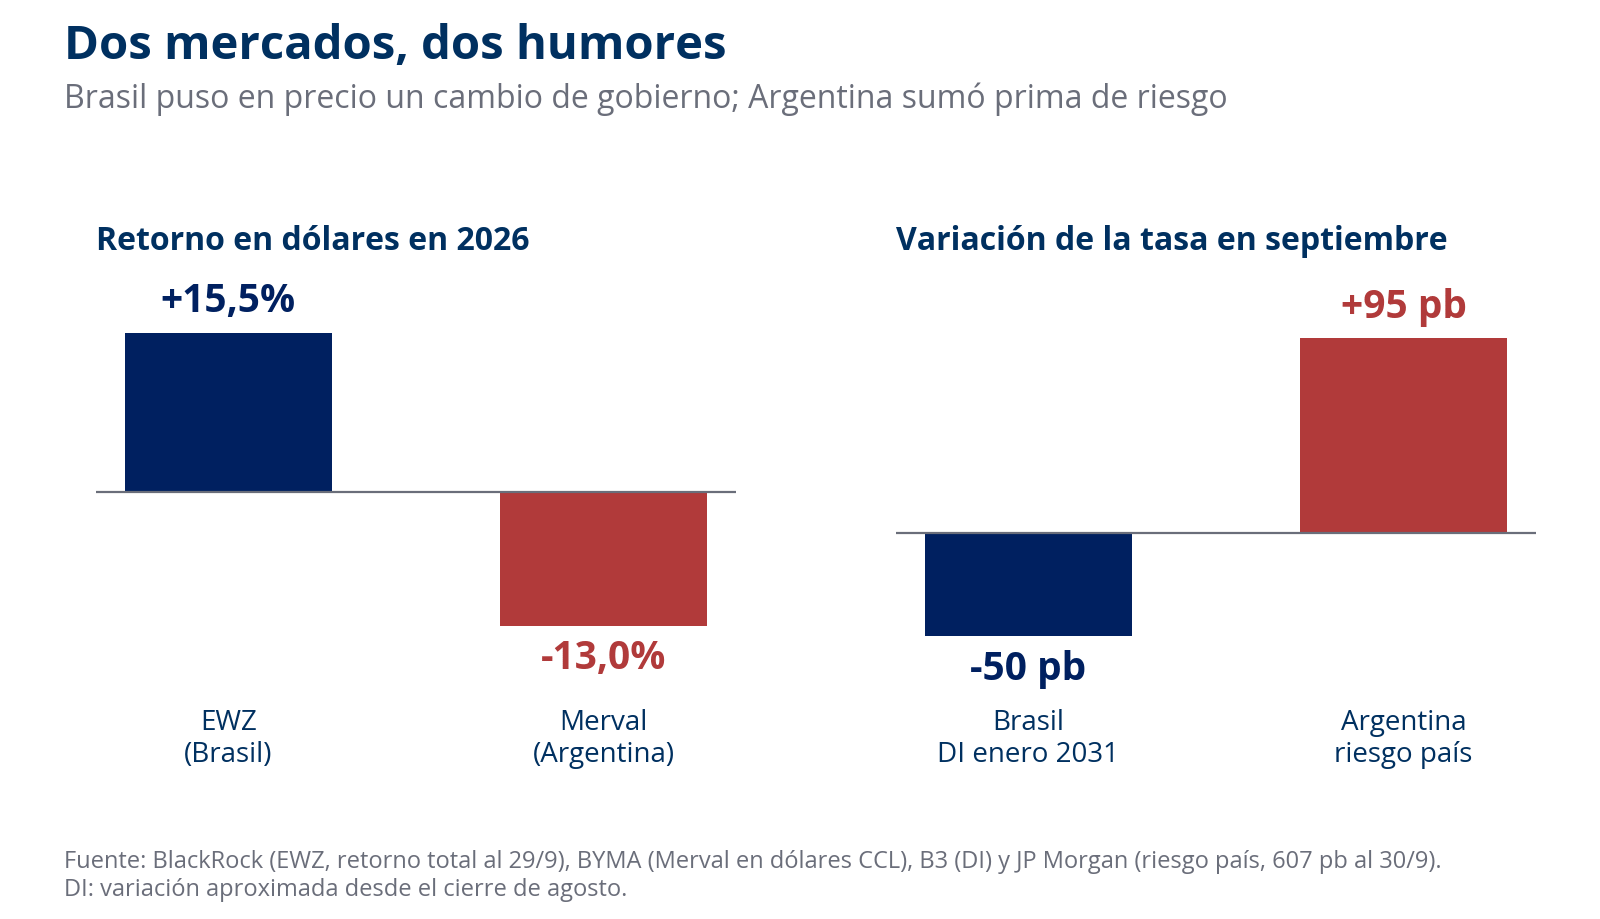
En los activos financieros el canal es más débil. Septiembre lo mostró con claridad: mientras la bolsa brasileña subía y su curva de tasas comprimía, el riesgo país argentino aumentó 18,6% hasta 607 puntos básicos y el Merval cayó 8,6% en dólares. A la Argentina la movieron la tasa del Tesoro de Estados Unidos, el petróleo por encima de USD 100 y las dudas sobre la actividad, mucho más que Brasil. Un triunfo de Flávio sumaría un dato a favor (afinidad política con el gobierno argentino y con Washington, un tono regional más constructivo), pero no cambia los factores locales que fijan el precio de los soberanos, que analizamos en Globales en clave electoral. Un triunfo de Lula tampoco es motivo para vender bonos argentinos.
Mercado Libre es el nombre del panel local con más exposición directa al resultado: Brasil es su mayor mercado y su negocio financiero responde a la misma palanca de tasa que Nubank o XP.
Qué mirar el domingo a la noche
La primera vuelta no define al presidente, pero sí le dice al mercado cuánta razón tienen las apuestas. Tres datos ordenan la lectura:
- La diferencia entre Lula y Flávio en votos válidos. Las encuestas la ubican entre 3 y 5 puntos. Si Flávio termina a 3 puntos o menos, o adelante, confirma que las encuestas lo subestimaban y valida el 62%. Si Lula se despega por más de 6 puntos, el mercado va a tener que revisar su favorito.
- Cuánto suma la derecha. Los votos de Flávio, Caiado, Zema y Renan Santos, sumados, frente a los de Lula. Ese bloque es la reserva de Flávio para el balotaje; si supera a Lula, el escenario de las apuestas se vuelve el más probable.
- La composición del Congreso. Se renueva toda la Cámara de Diputados y dos tercios del Senado. Ningún candidato tiene mayoría propia, y el ajuste fiscal que el mercado espera dependerá del bloque de centro, que hoy reúne 272 de las 513 bancas.
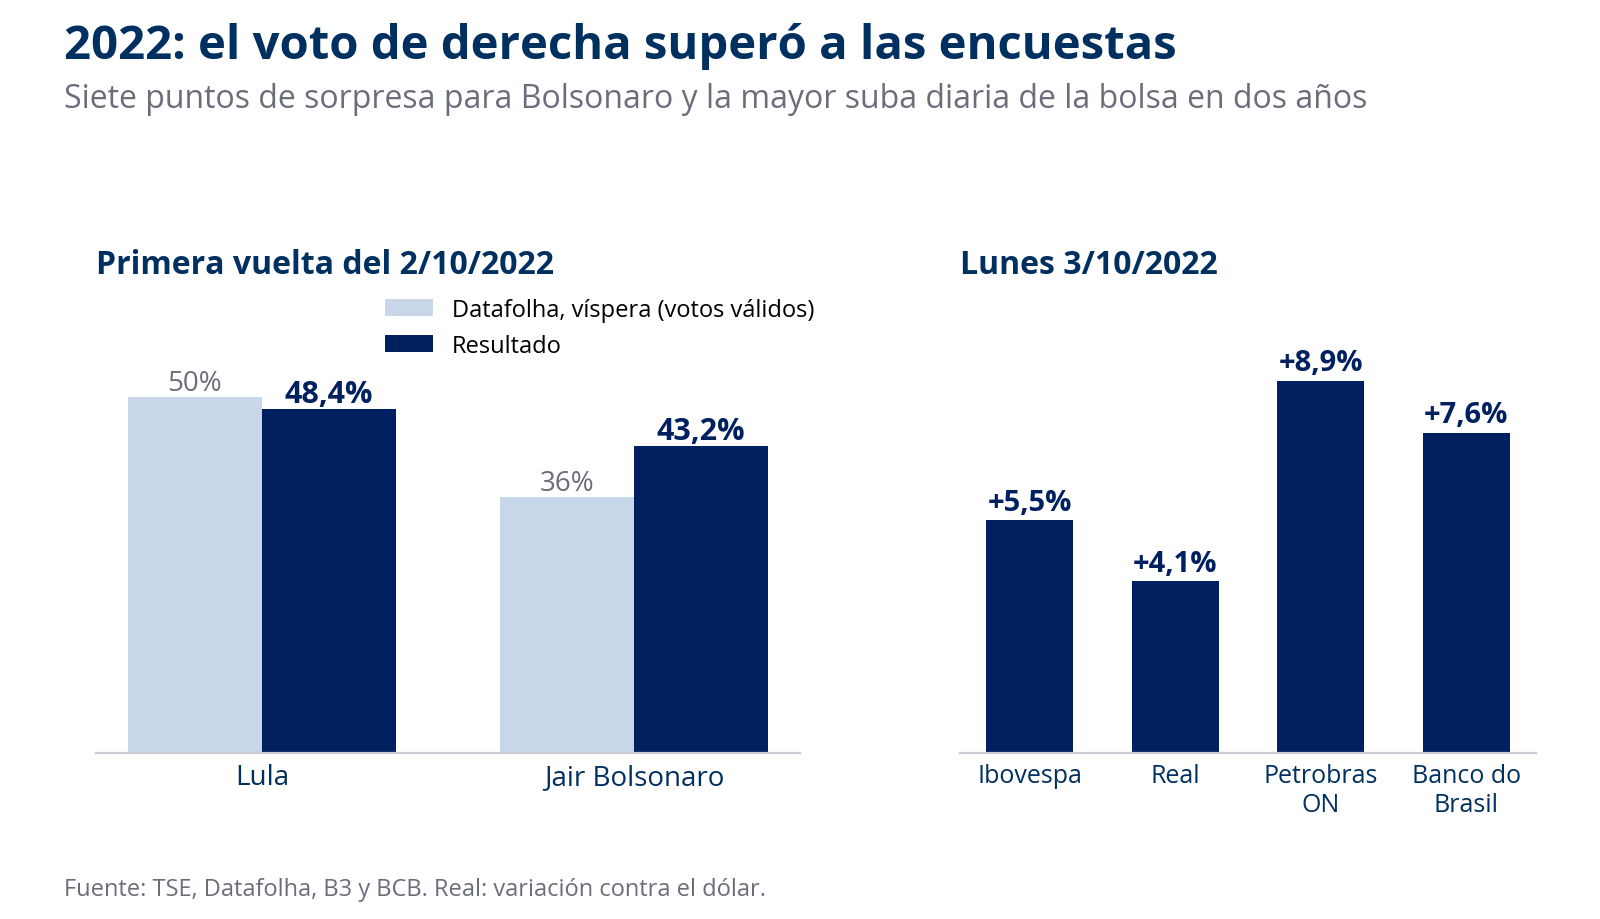
El antecedente invita a tomarse en serio la primera opción. En 2022, Datafolha le daba a Jair Bolsonaro 36% de los votos válidos en la víspera y terminó con 43,2%. Al día siguiente el Ibovespa subió 5,5%, el real se apreció 4,1% y Petrobras ganó 8,9%. La diferencia con aquella elección es el punto de partida: en 2022 la sorpresa no estaba en precio, y hoy una parte importante sí lo está, así que una reacción de esa magnitud exigiría un resultado todavía mejor para Flávio.
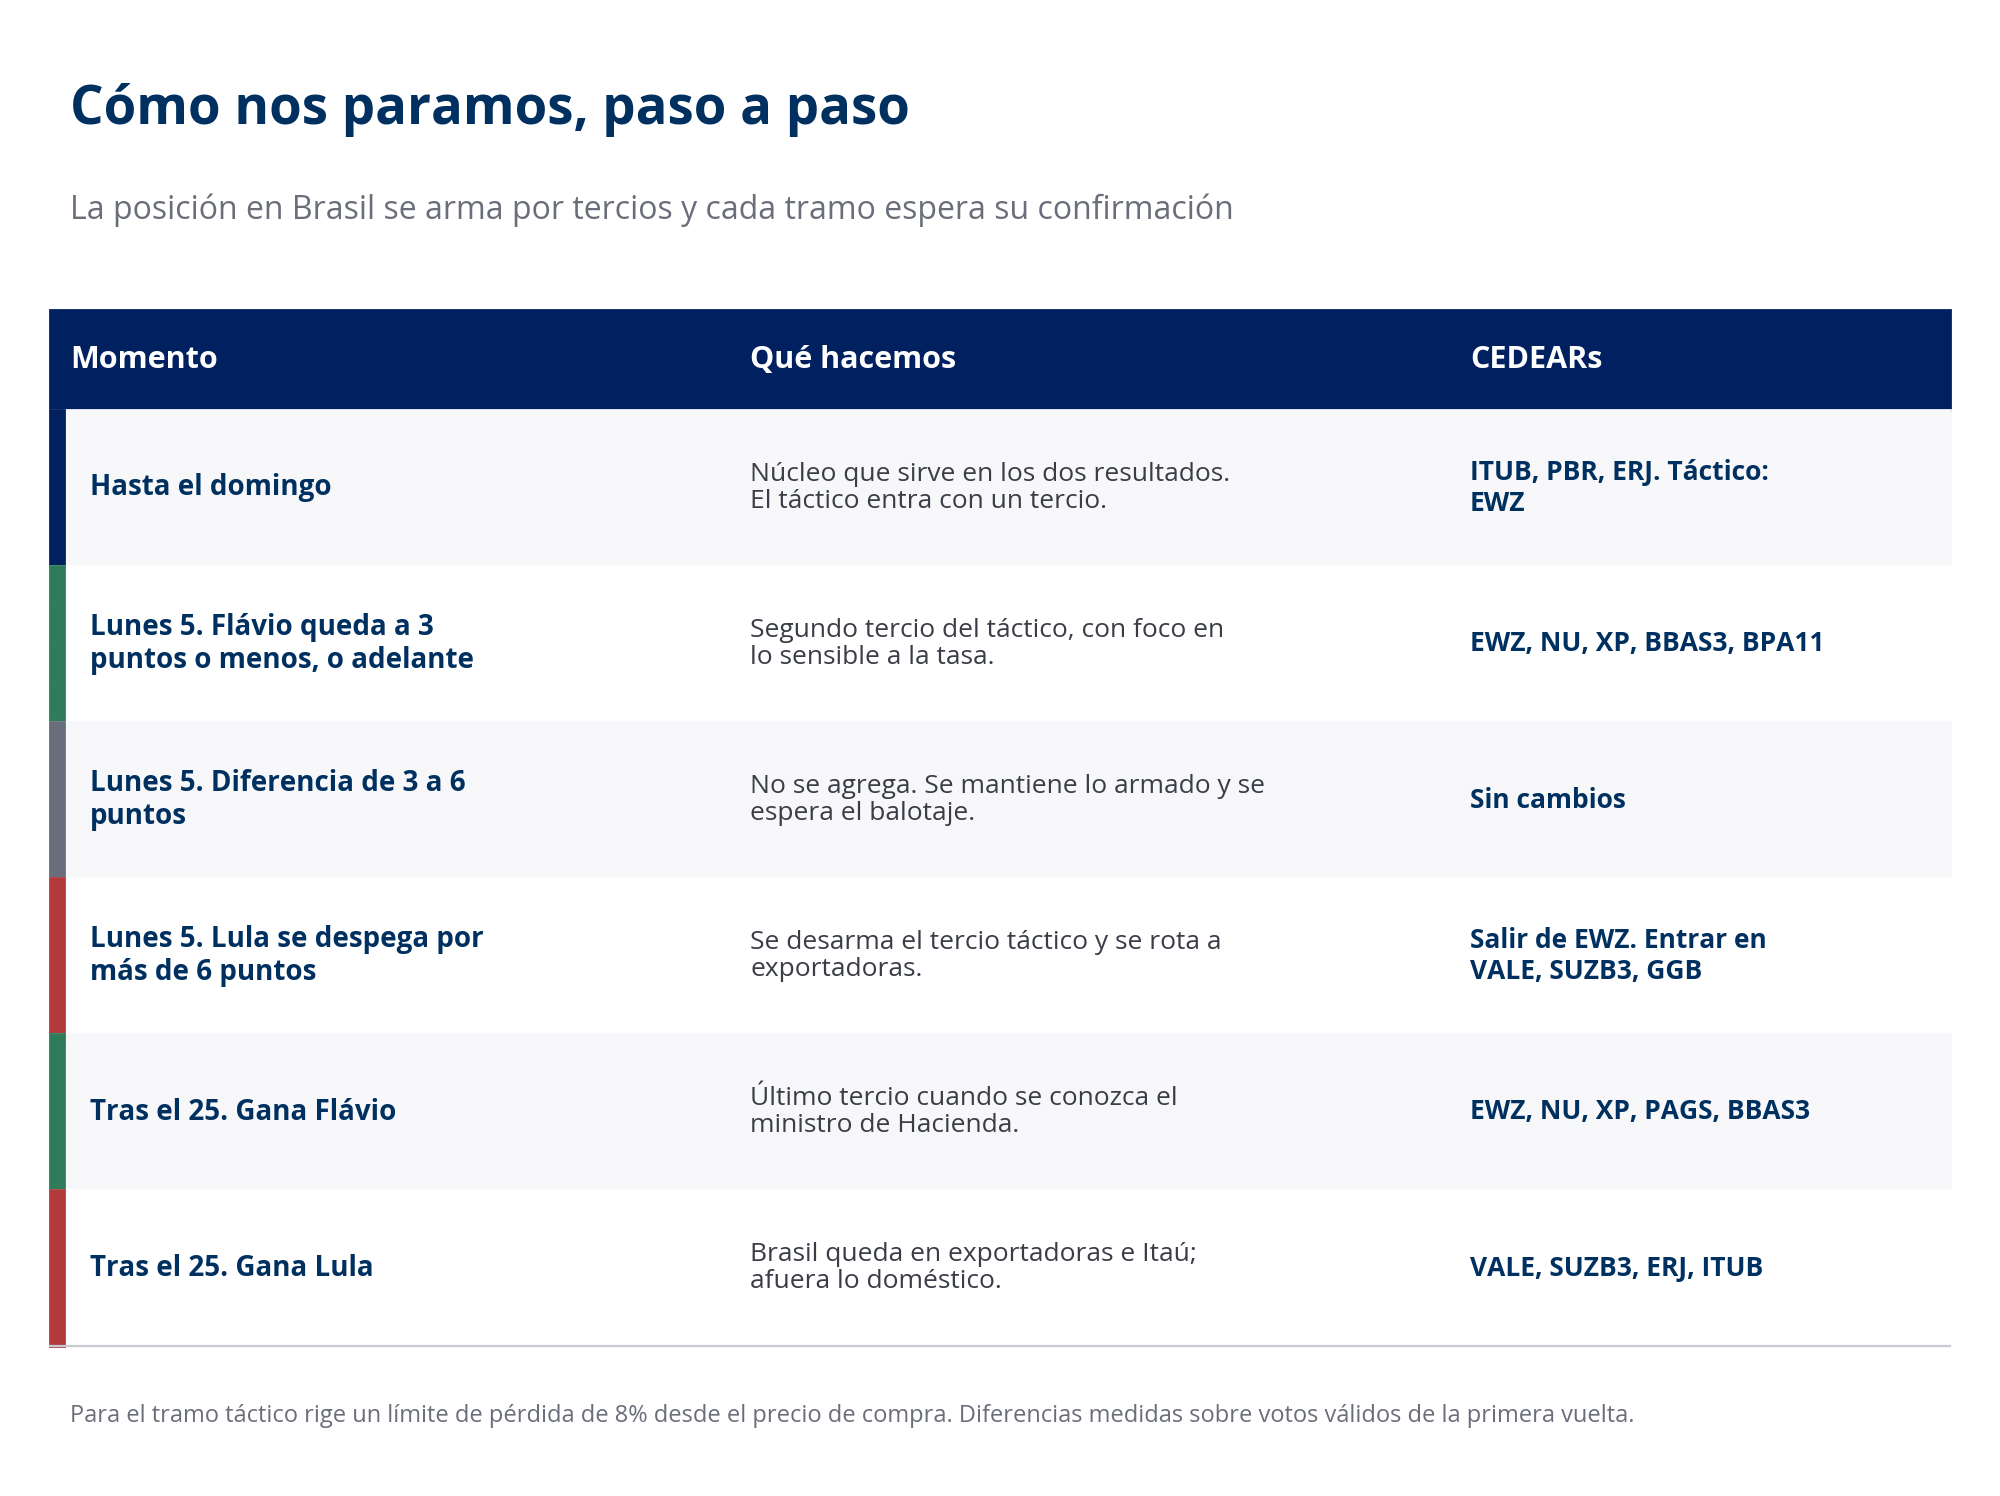
Cómo nos paramos
La asimetría de precios nos lleva a no anticipar el resultado con toda la posición. Preferimos comprar Brasil a medida que el escenario de Flávio se confirma, aunque sea a precios más altos, antes que pagar hoy la prima completa y quedar expuestos a la baja si las encuestas tienen razón.
- Hasta el domingo. Armamos el núcleo con nombres que funcionan en los dos resultados: Itaú (ITUB), Petrobras (PBR), con el petróleo por encima de USD 100 como cobertura geopolítica, y Embraer (ERJ), que factura en dólares. De la posición táctica, que se apoya en el EWZ, entra solo un tercio.
- El lunes 5, si Flávio queda a 3 puntos o menos, o adelante. Entra el segundo tercio, con foco en lo más sensible a la baja de tasas: EWZ, Nubank (NU), XP, Banco do Brasil (BBAS3) y BTG Pactual (BPA11).
- El lunes 5, si la diferencia queda entre 3 y 6 puntos. No agregamos. El resultado estaría dentro de lo que dicen las encuestas y la volatilidad se estiraría hasta el 25.
- El lunes 5, si Lula se despega por más de 6 puntos. Desarmamos el tercio táctico y rotamos dentro de Brasil hacia exportadoras: Vale (VALE), Suzano (SUZB3) y Gerdau (GGB).
- Después del balotaje. Si gana Flávio, el último tercio entra cuando se conozca el ministro de Hacienda, que es la señal concreta de que el ajuste va en serio; ahí se suma PagBank (PAGS). Si gana Lula, Brasil queda en exportadoras, Embraer e Itaú, y se reduce Petrobras y todo lo que depende del mercado doméstico.
Para el tramo táctico rige un límite de pérdida de 8% desde el precio de compra: si el mercado se equivoca de favorito, la posición se cierra antes de que el error se haga grande.
En la cartera argentina no cambiamos la posición en soberanos ni en acciones locales por la elección brasileña. La variable que seguimos es el real: si se sostiene en la zona de 5,17 por dólar o se aprecia, juega a favor de la industria que exporta a Brasil y de Mercado Libre.
La fecha que importa después del domingo
El Copom vuelve a reunirse el 3 y 4 de noviembre, ya con el resultado conocido. Con la inflación de corto plazo por debajo de la meta y la Selic en 13,75%, una victoria de Flávio y una curva más baja le darían al Banco Central margen para acelerar los recortes, y ese es el disparador que estamos esperando para completar la posición en financieras. Si el balotaje lo gana Lula, la reunión va a mostrar cuánto de la baja de septiembre se devuelve, y con ese dato definimos cuánta exposición al mercado doméstico brasileño queda en la cartera.