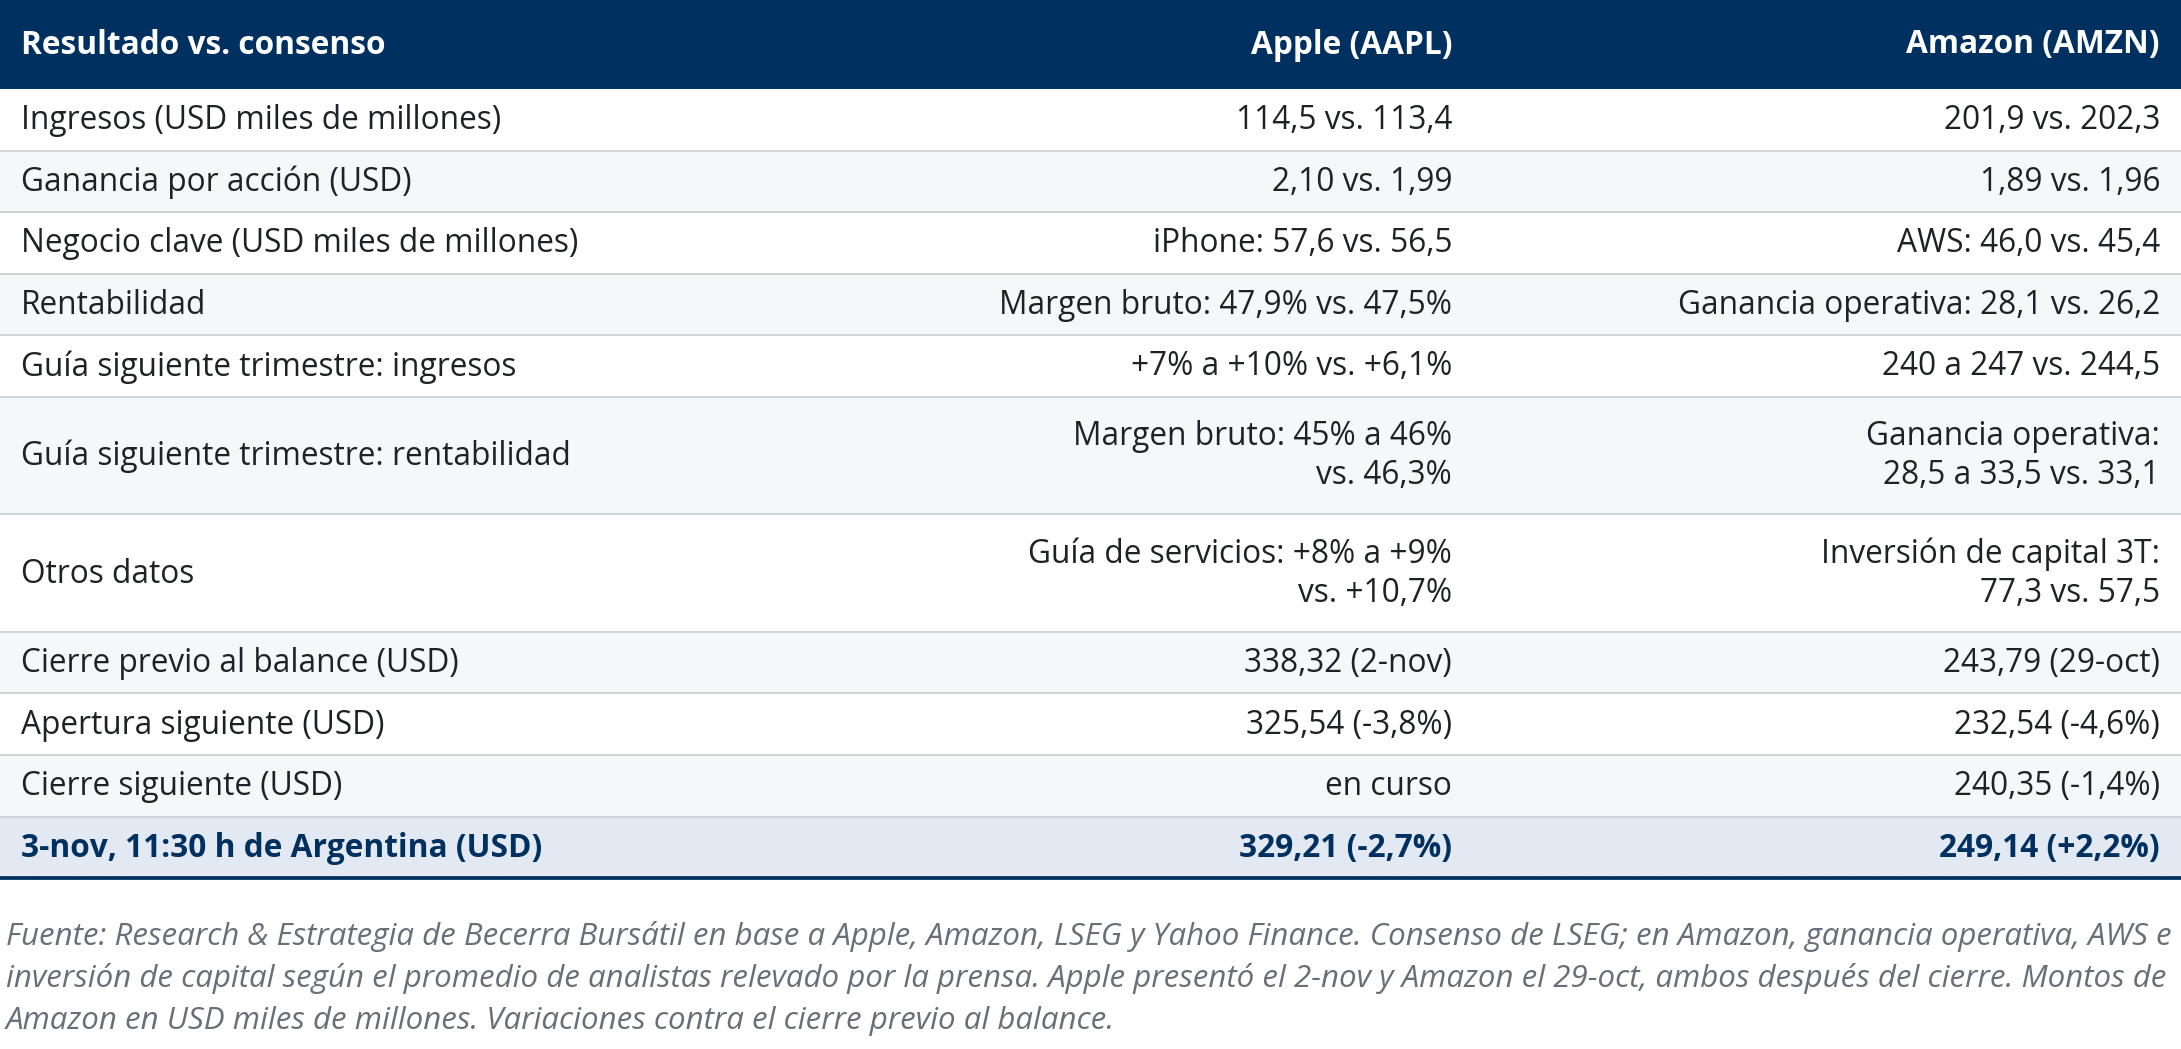
Apple (AAPL) y Amazon (AMZN) presentaron balances mejores que lo esperado en lo operativo y las dos acciones bajaron igual. En Apple pesó la guía de margen para el trimestre de diciembre. En Amazon, una inversión de capital que ya deja el flujo de caja libre en negativo. Con los precios de hoy y un múltiplo acorde a su crecimiento y su rentabilidad, Amazon rinde más que Apple a tres años y necesita menos ayuda del mercado para lograrlo.
Apple: récord de ventas, margen en baja
Apple vendió USD 114.500 millones entre julio y septiembre, cuarto trimestre de su ejercicio fiscal, 11,7% más que un año atrás. El iPhone creció 17,5%, con apenas ocho días de ventas del iPhone 18 Pro y sin el iPhone Duo, que llegó a las tiendas después del cierre. La Mac subió 23,7% y Gran China, 21%. Servicios creció 9,8% y cayeron iPad (10,4%) y wearables (7,9%).
La ganancia por acción fue de USD 2,10, 13,5% más que un año atrás y por encima de los USD 1,99 que esperaba el mercado. Incluye USD 0,05 por reintegros de aranceles, que también le sumaron cerca de un punto al margen bruto de 47,9%. El gasto en investigación y desarrollo creció 32%: por eso el margen operativo bajó medio punto aunque el bruto subió.
El ejercicio completo cerró con ventas de USD 478.800 millones (+15,1%) y una ganancia por acción de USD 8,98 (+20,4%). Apple generó USD 136.100 millones de flujo de caja libre y destinó USD 86.400 millones a recomprar acciones.
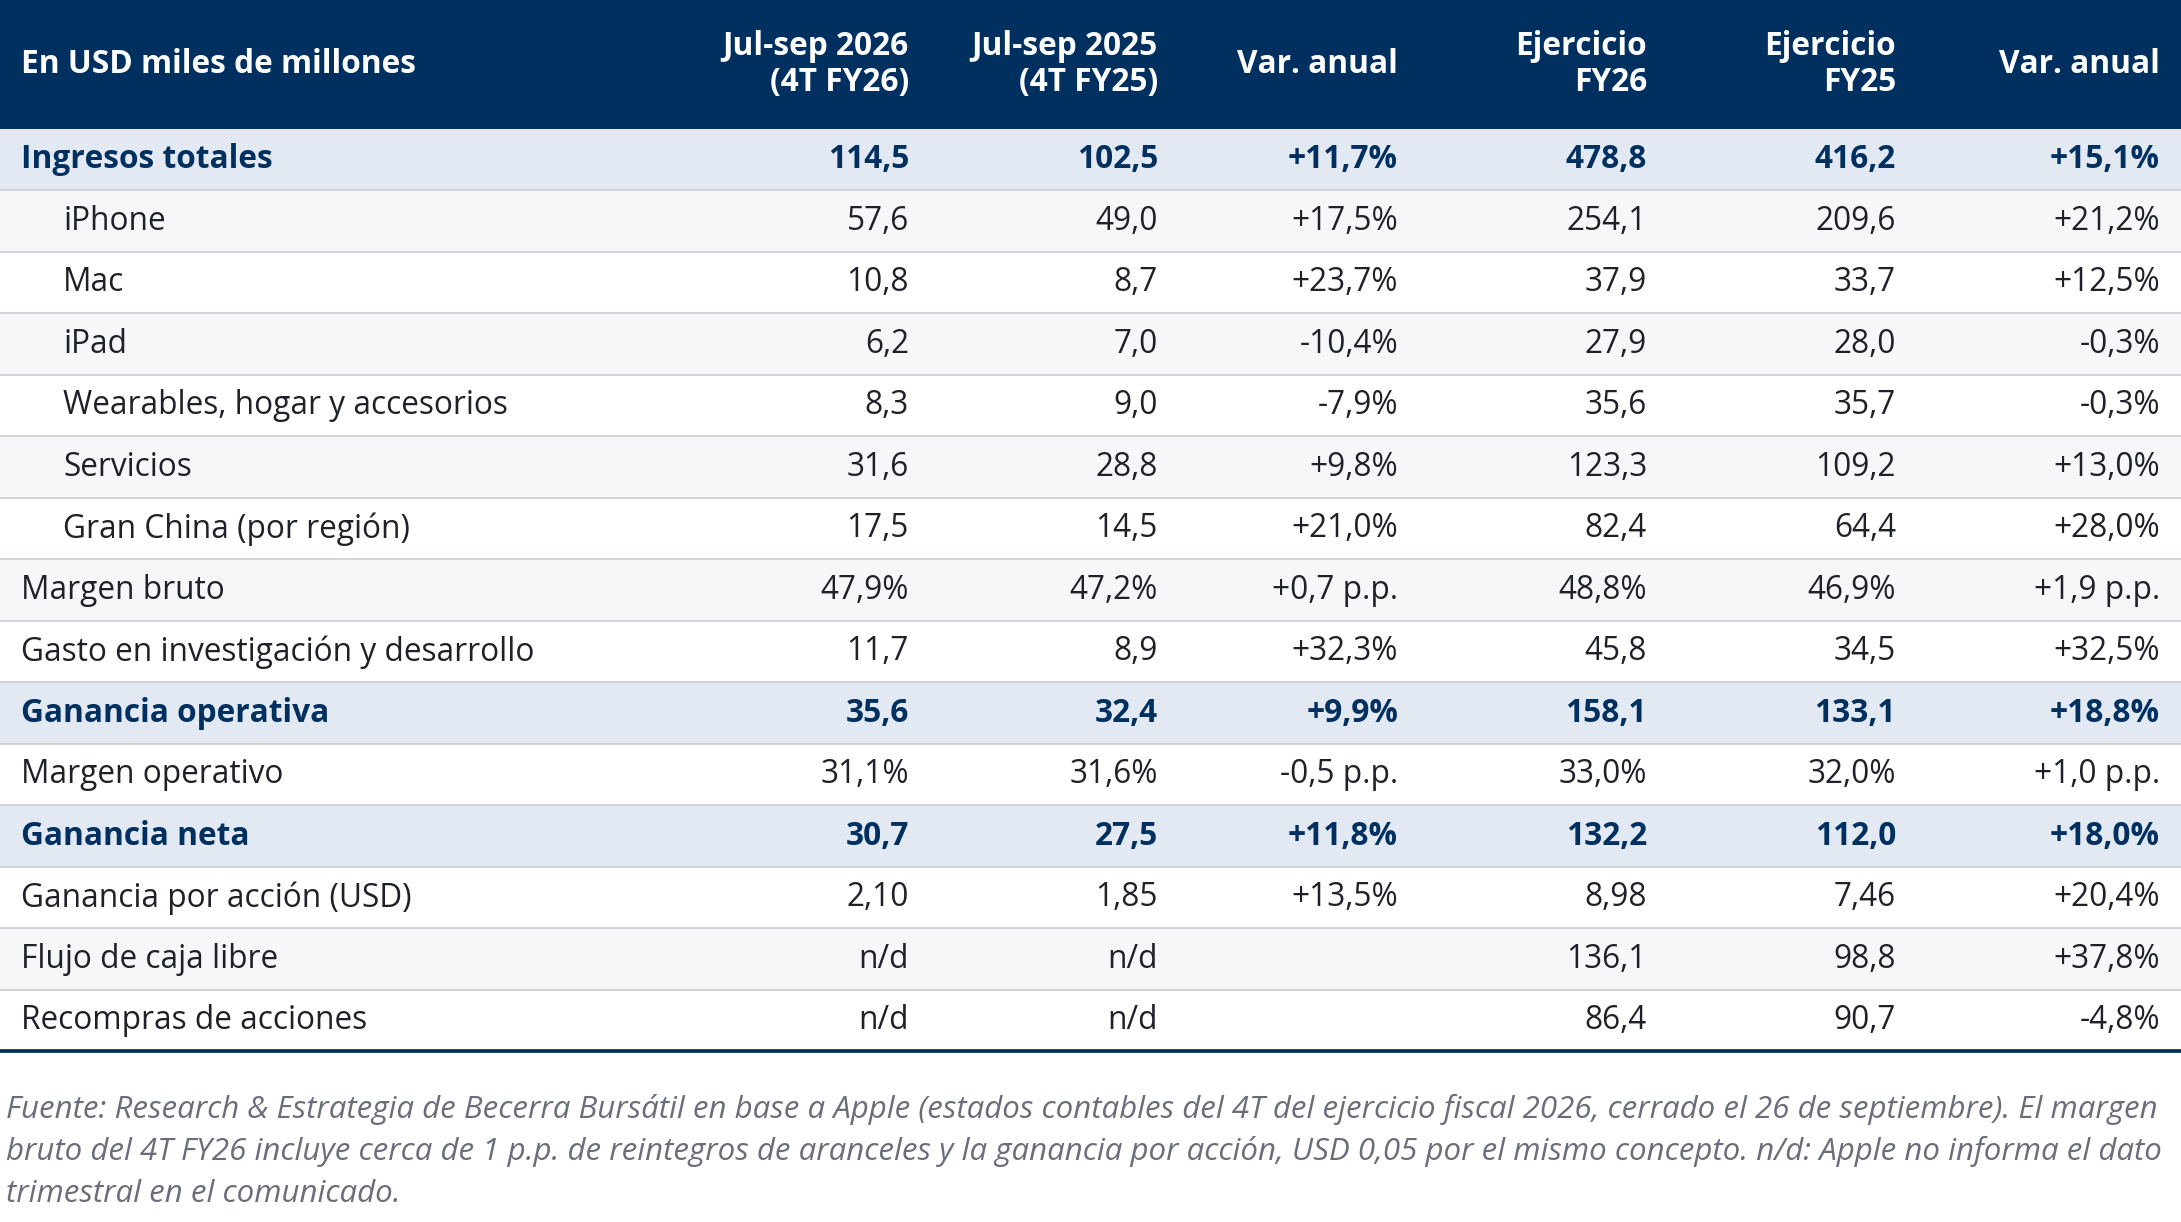
Para el trimestre de diciembre, Apple espera vender entre 7% y 10% más, por encima del 6,1% que esperaba el mercado. El problema está en la rentabilidad. El margen bruto bajaría a entre 45% y 46%, contra 46,3% esperado, porque la demanda de memoria de los centros de datos de inteligencia artificial encarece los componentes. Servicios crecería entre 8% y 9%, contra 10,7% esperado.
Amazon: la nube acelera y la inversión se come la caja
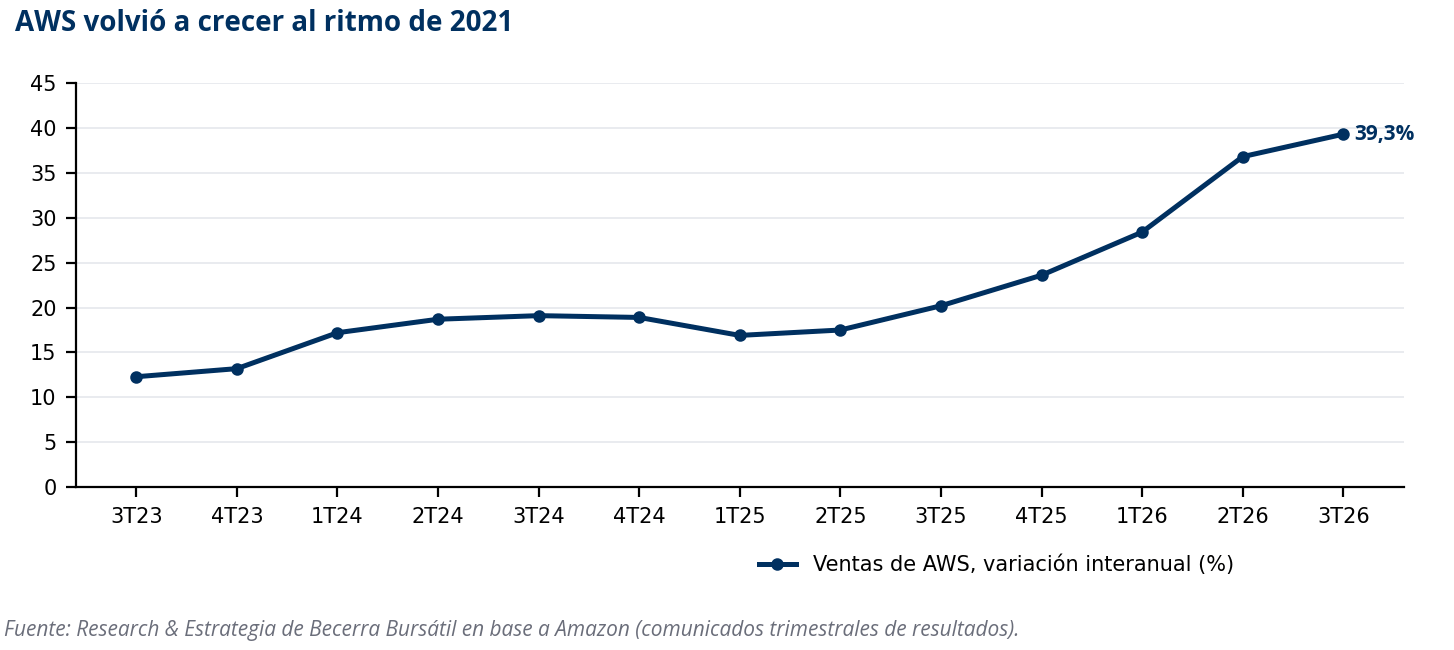
Amazon vendió USD 201.900 millones en el tercer trimestre, 12% más que un año atrás. Sin el corrimiento del Prime Day al segundo trimestre, el crecimiento habría sido de 16%. AWS creció 39,3%, su mayor ritmo en casi cinco años, sobre una base casi tres veces más grande que la de 2021. Su margen operativo subió de 34,6% a 38,7% y aportó 63% de la ganancia operativa del grupo.
La ganancia operativa fue de USD 28.100 millones, con un margen de 13,9%, el más alto de su historia, y superó el techo de la guía de la propia empresa. La ganancia por acción (USD 1,89) quedó debajo de un año atrás porque el tercer trimestre de 2025 había sumado USD 9.500 millones de ganancias por la tenencia en Anthropic. La publicidad creció 11%, afectada por el mismo corrimiento del Prime Day.
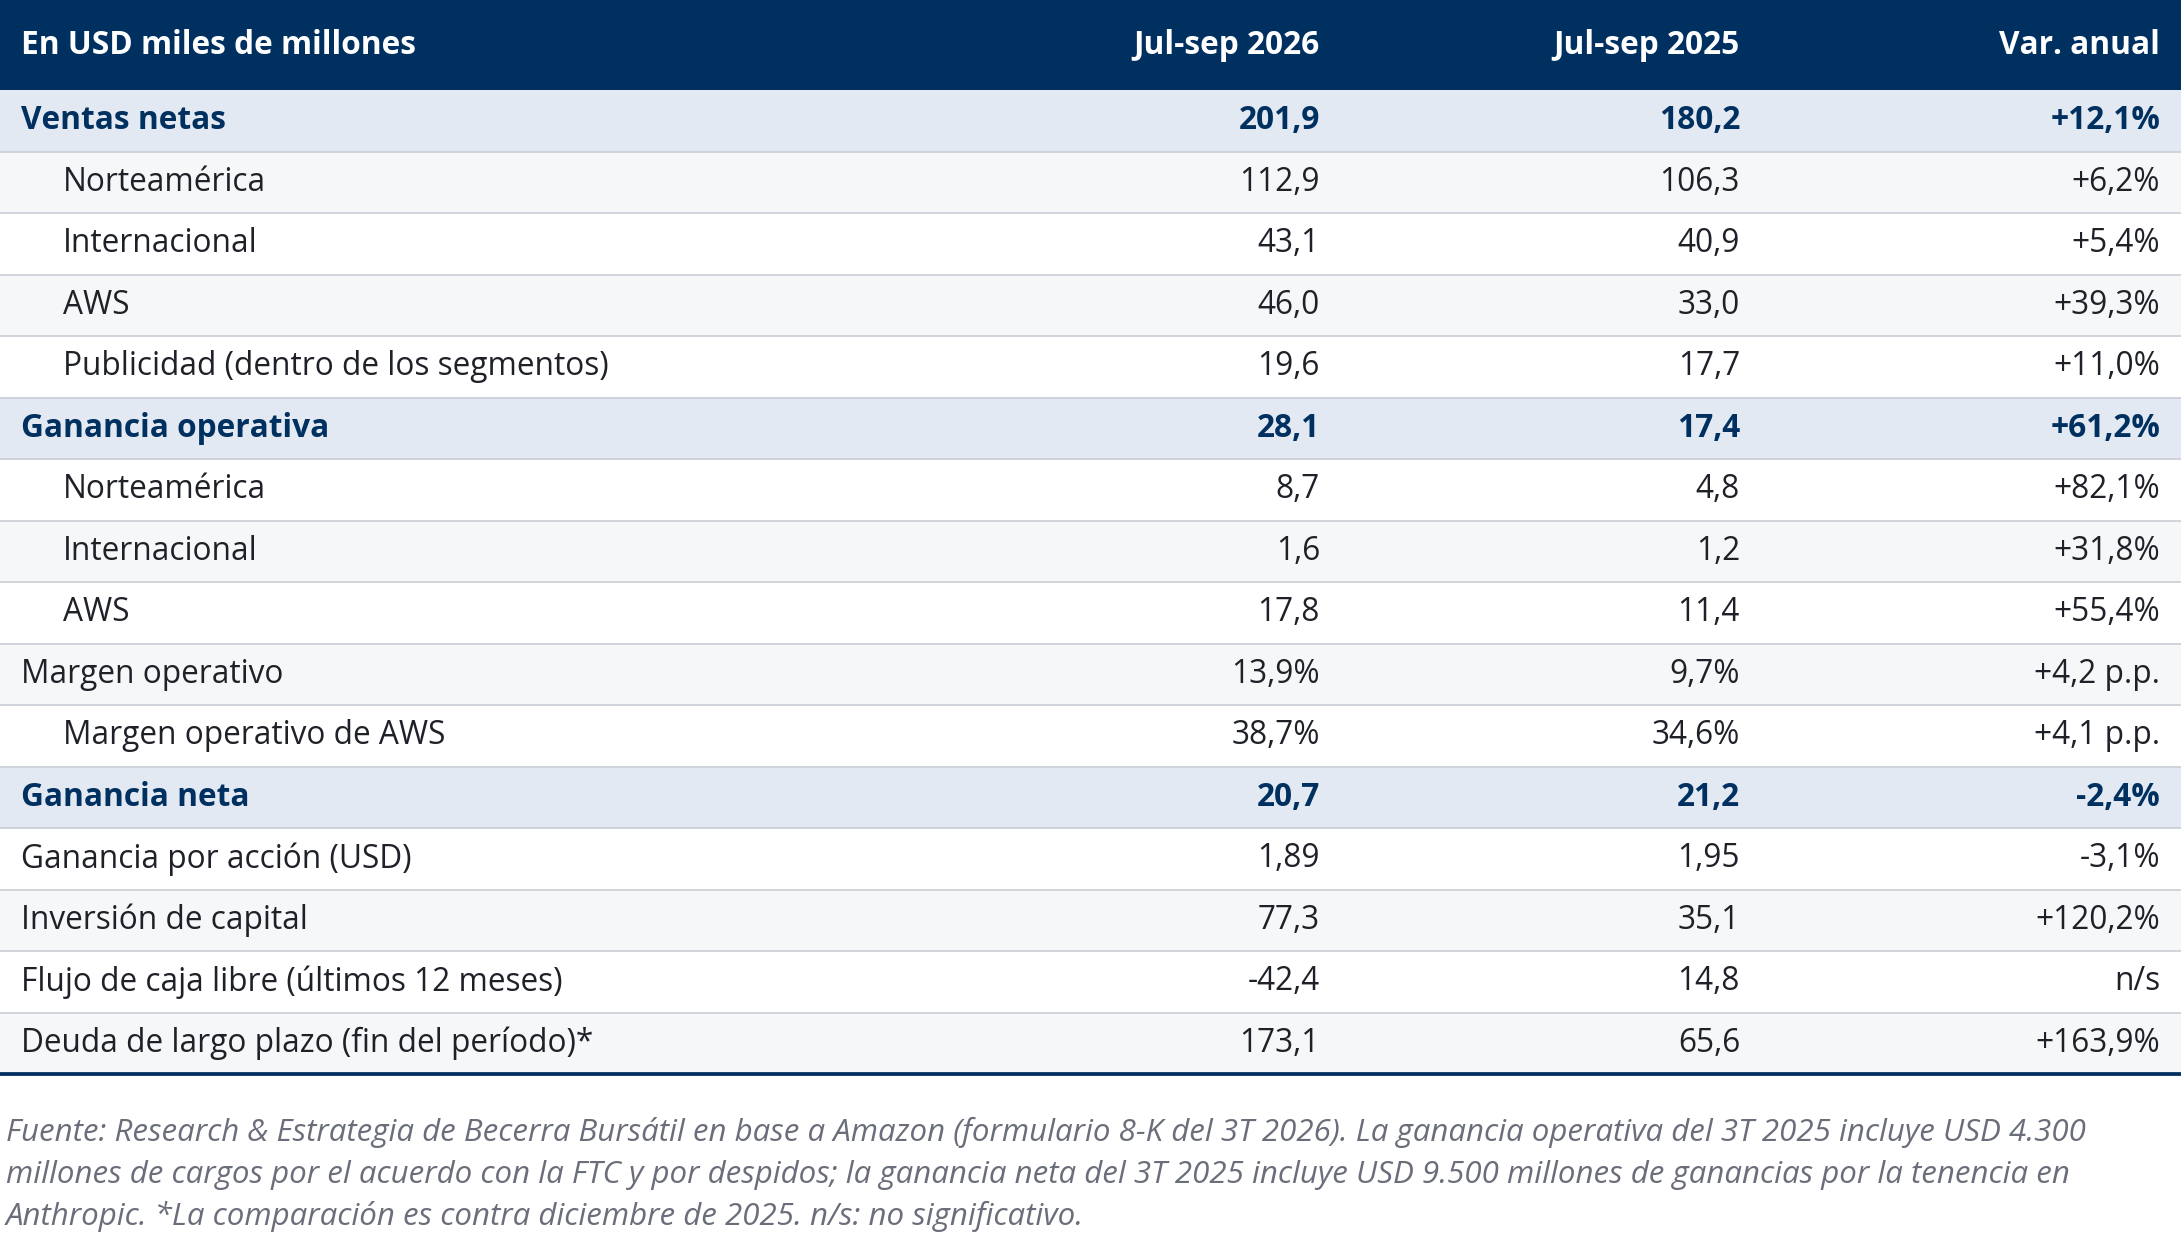
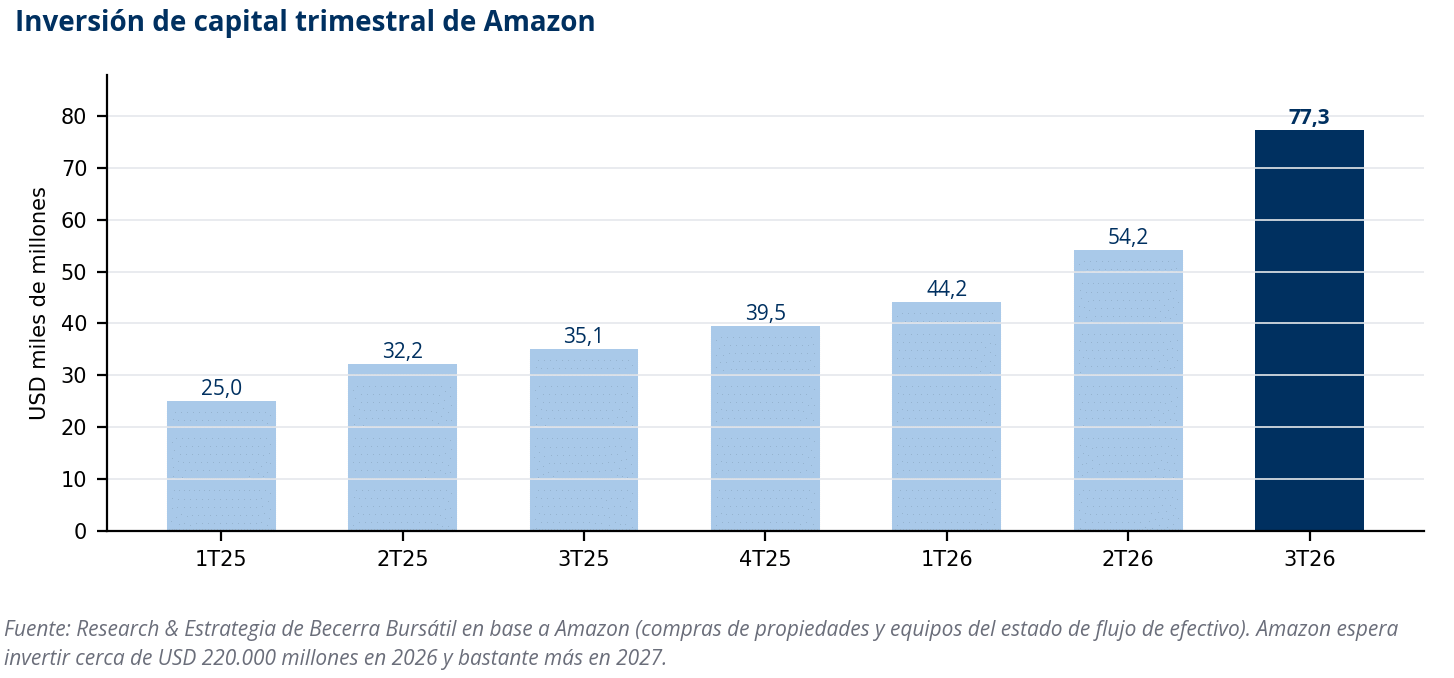
La contracara es la inversión. Amazon gastó USD 77.300 millones en centros de datos, servidores y equipos en el trimestre, más del doble que un año atrás y USD 20.000 millones más de lo que esperaban los analistas. En los últimos doce meses, la inversión superó en USD 42.400 millones a la caja que generó el negocio, y la deuda de largo plazo pasó de USD 65.600 millones en diciembre a USD 173.100 millones. La empresa mantiene una inversión cercana a USD 220.000 millones para 2026 y anticipa una cifra bastante mayor para 2027. La justifica con contratos a futuro de AWS por USD 578.000 millones y con un crecimiento de la nube por encima de 40% en 2027 y 2028.
Cómo reaccionó el mercado
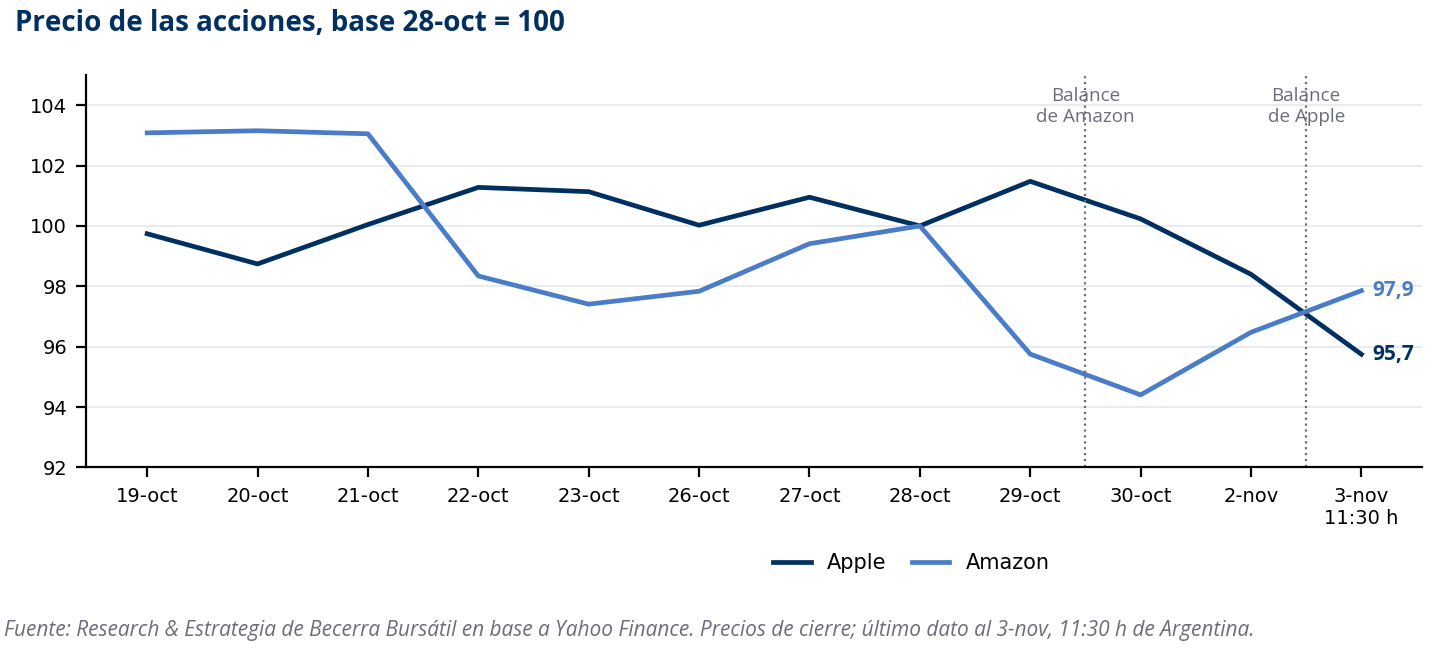
Las dos acciones bajaron con el balance, por motivos distintos. Amazon abrió 4,6% abajo al día siguiente: la ganancia por acción quedó debajo de lo esperado y los puntos medios de la guía del cuarto trimestre (ventas de USD 240.000 a 247.000 millones y ganancia operativa de USD 28.500 a 33.500 millones) quedaron por debajo del consenso. En tres ruedas recuperó todo y hoy está 2,2% arriba del cierre previo al balance. Apple abrió hoy 3,8% abajo por la guía de margen.
Cuánto se puede ganar en tres años
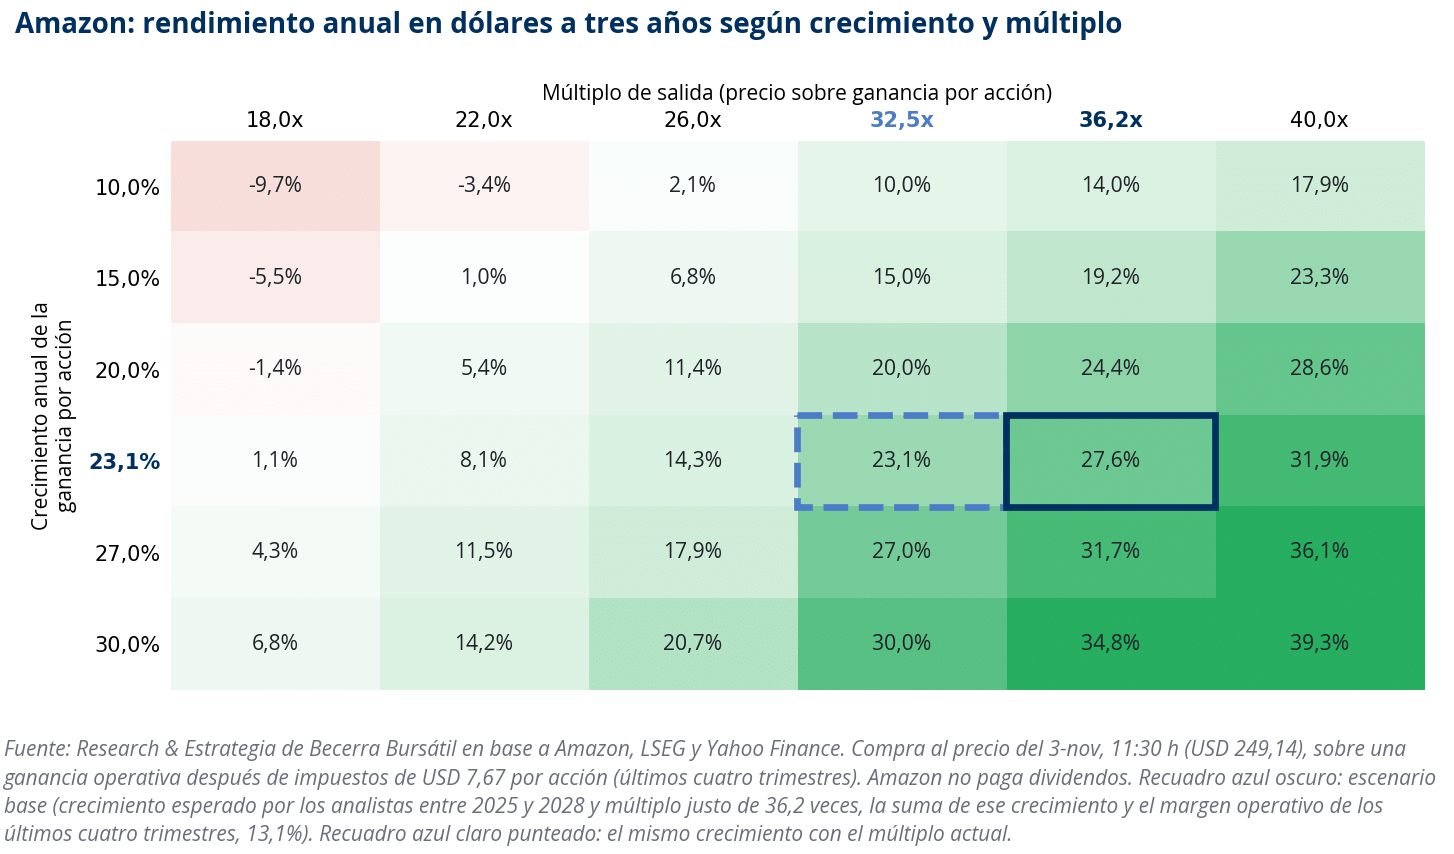
Para medir cuánto puede rendir cada acción comprada hoy, proyectamos su ganancia por acción a tres años con distintos ritmos de crecimiento y le aplicamos distintos múltiplos de salida. Cada celda de los mapas muestra el rendimiento anual en dólares, con dividendos. El escenario base parte del crecimiento que esperan los analistas, salvo que haya razones para anticipar una corrección, y le aplica el múltiplo justo de cada empresa: la suma de ese crecimiento y su margen operativo. Una empresa que crece más o que gana más por cada dólar que vende justifica pagar más por su ganancia.
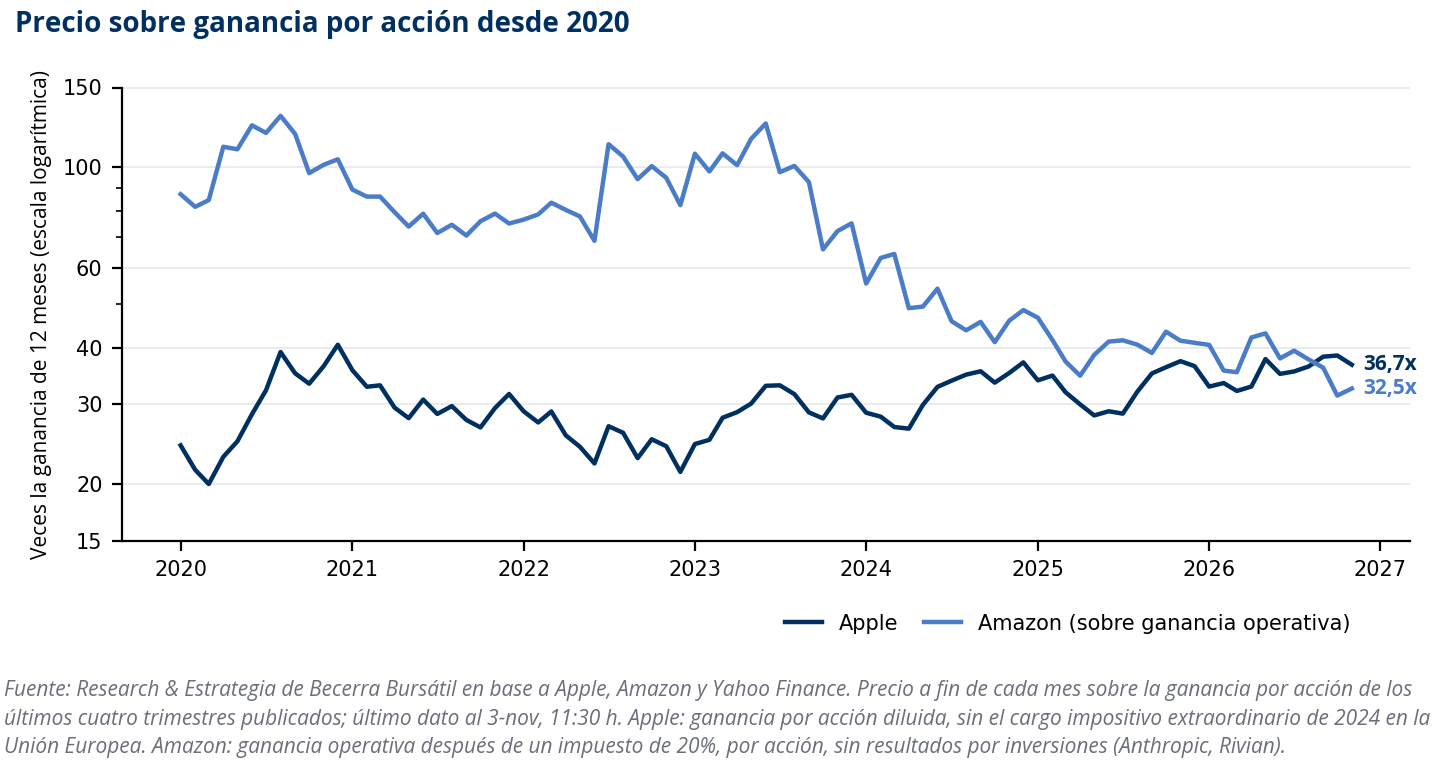
En Amazon, la ganancia por acción de este año está inflada por la revalorización de su tenencia en Anthropic, que no es parte del negocio. Por eso la medimos sobre la ganancia operativa después de impuestos: USD 7,67 por acción en los últimos cuatro trimestres. Sobre esa base, Amazon cotiza a 32,5 veces. Apple cotiza a 36,7 veces su ganancia del ejercicio. Apple cotiza por encima de su promedio de los últimos tres años (33,1 veces). Amazon está en su nivel más bajo desde 2020, aunque esa historia la distorsionan los años en que sus ganancias eran muy chicas.
Apple
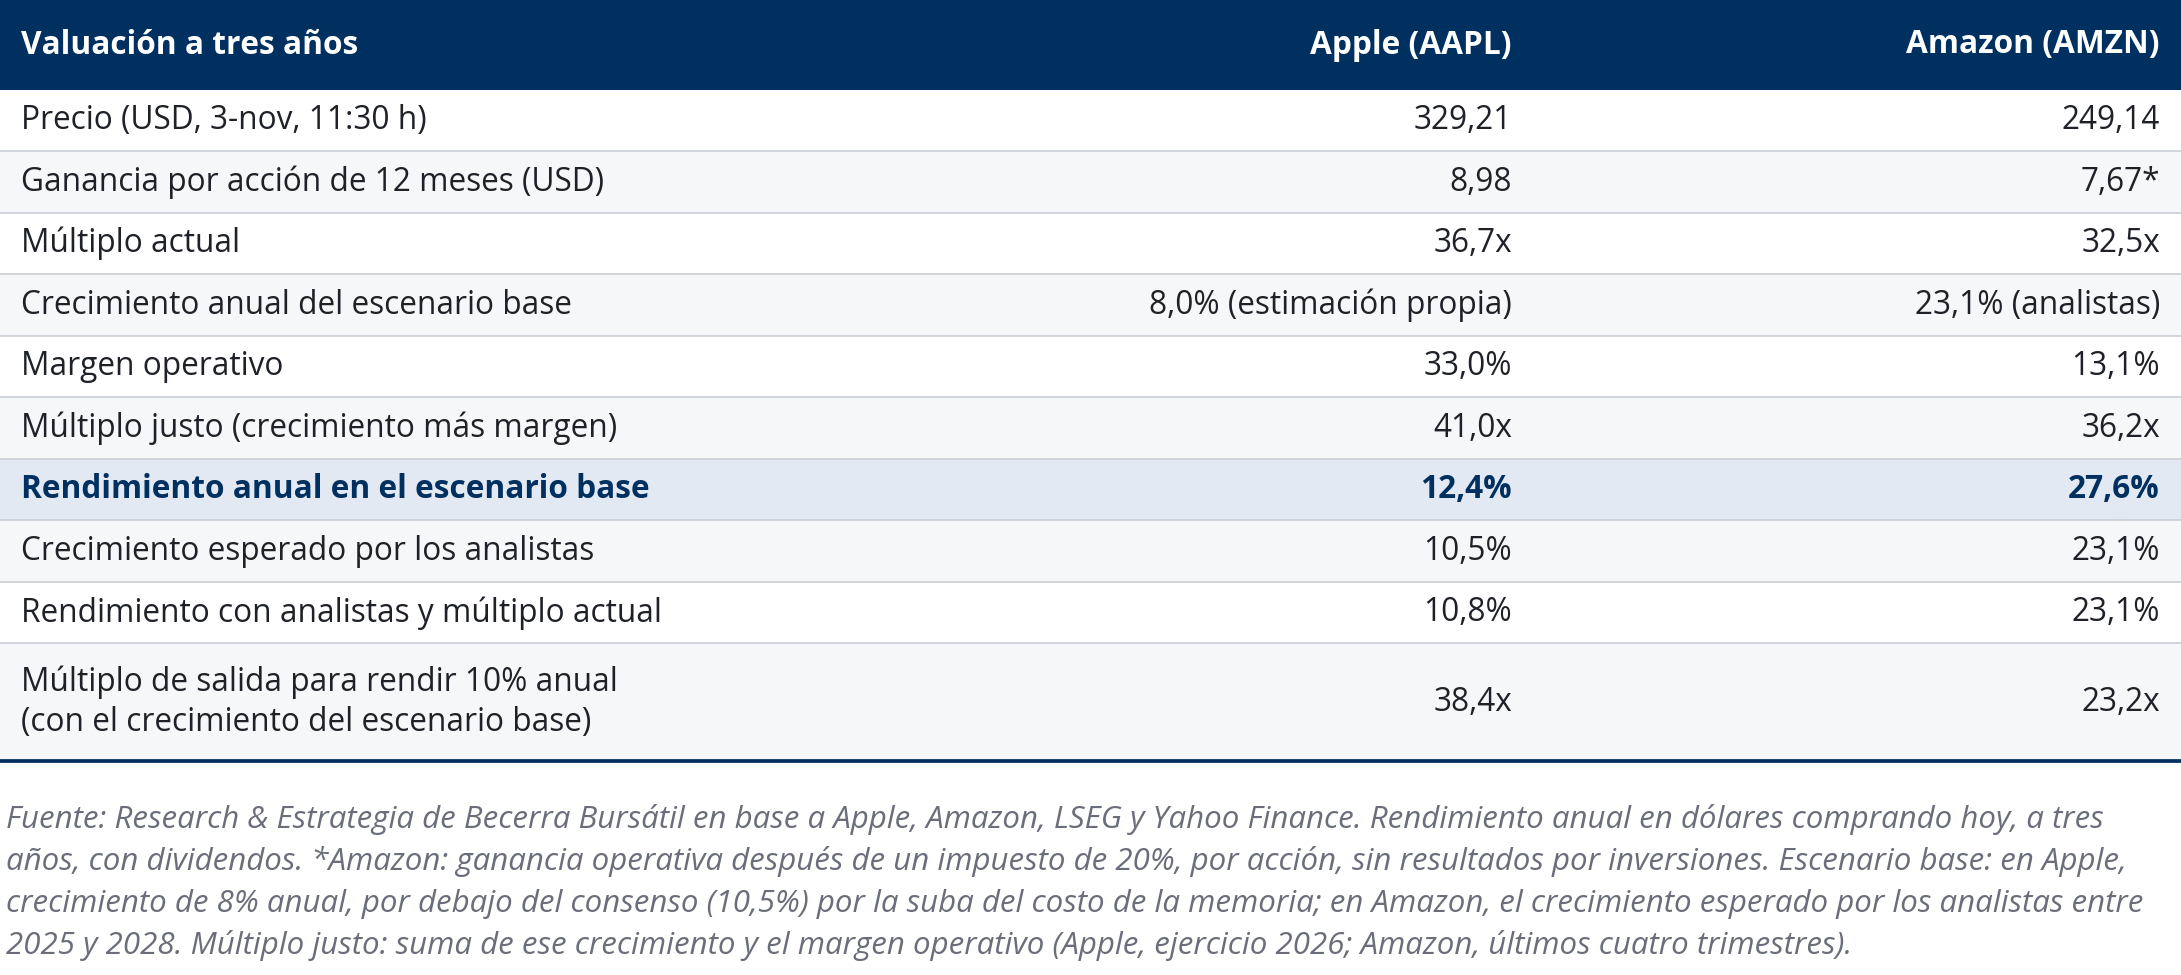
Los analistas esperan que la ganancia por acción de Apple crezca 10,5% anual hasta el ejercicio 2028, pero esa cifra es previa a la guía de margen. Con el margen bruto bajando de 47,9% a entre 45% y 46% en diciembre y la memoria todavía en alza, el escenario base supone un crecimiento de 8% anual. Sumado a un margen operativo de 33,0%, el múltiplo justo da 41 veces y Apple rinde 12,4% anual. Ese múltiplo está 12% arriba del actual y en el máximo que la acción pagó desde 2020 (40,6 veces). Si se cumple el consenso y el múltiplo queda donde está, rinde 10,8%.
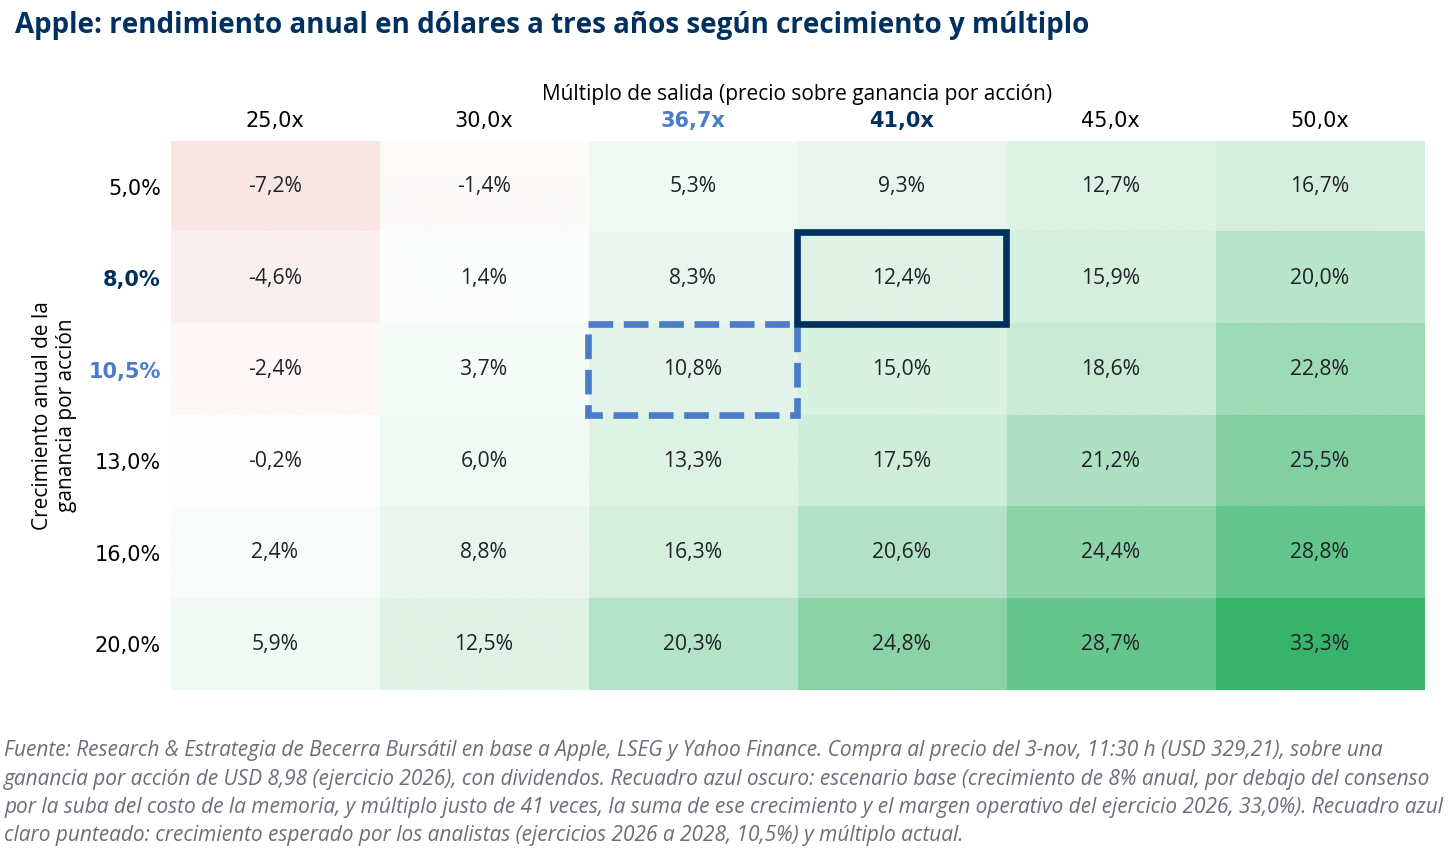
Con 8% de crecimiento y el múltiplo de hoy, el rendimiento baja a 8,3% anual. Para llegar a 10%, Apple tiene que terminar valiendo al menos 38,4 veces su ganancia, más que hoy y bastante más que su promedio de tres años (33,1 veces). El riesgo está en el múltiplo: si vuelve a 25 veces, el nivel de 2022 y 2023, la inversión pierde plata salvo que la ganancia crezca más de 13% anual.
Amazon
Los analistas esperan que la ganancia de Amazon crezca 23,1% anual entre 2025 y 2028. Sumado al margen operativo de los últimos doce meses (13,1%), el múltiplo justo da 36,2 veces.
Con esos supuestos, Amazon rinde 27,6% anual. El múltiplo justo está 11% arriba del actual y muy por debajo de lo que la acción pagó entre 2020 y 2023. Si la ganancia crece lo que esperan los analistas y el múltiplo queda en 32,5 veces, rinde 23,1%. Para rendir 10% anual con ese crecimiento, Amazon tiene que terminar valiendo al menos 23,2 veces su ganancia, un nivel que no tocó en los últimos seis años.
Qué hacemos
Amazon es la de mayor rendimiento esperado. Rinde más que Apple en el escenario base (27,6% contra 12,4% anual) y también con el crecimiento que esperan los analistas y los múltiplos de hoy (23,1% contra 10,8%). Las dos necesitan que su múltiplo suba entre 11% y 12% para llegar al múltiplo justo, pero Amazon parte de un nivel más bajo que su historia y Apple, del máximo de los últimos seis años. El riesgo de Amazon es la inversión. El flujo de caja libre de los últimos doce meses es negativo en USD 42.400 millones, y la inversión de 2027 tiene que empezar a devolver caja para sostener el crecimiento esperado. La compra la hacemos de a partes, para no concentrar la entrada antes del balance del cuarto trimestre.
Apple es la de rendimiento más previsible, pero con poco margen a favor. Con un crecimiento de 8% y el múltiplo de hoy rinde 8,3% anual, y para rendir más necesita que el mercado le siga pagando niveles récord. El riesgo de corto plazo es el margen del trimestre de diciembre y lo que la memoria cara le haga al ejercicio 2027. Para quien la tiene, mantener. Para sumar, esperamos bajas que la acerquen a 33 veces su ganancia, su promedio de tres años, donde con 8% de crecimiento y una salida al múltiplo de hoy el rendimiento sube a 12,2% anual.