El crudo se desplomó más de 7% ante la apertura iraní a negociar, Wall Street cerró de más a menos y el Merval cayó 3,25% con el riesgo país en un nuevo máximo del año.
Resumen del día
El equity americano operó de más a menos: arrancó noviembre en verde tras el sell-off del viernes y terminó en terreno negativo, con los semiconductores otra vez al frente de las bajas y la financiación del capex de inteligencia artificial de nuevo en el centro de la escena. El crudo se desplomó más de 7% y perforó los 95 dólares por barril luego de que el líder supremo iraní autorizara al gobierno a avanzar en negociaciones con Estados Unidos, y con esa baja las tasas comprimieron: el UST a 10 años cerró en 4,89%, su mínimo desde mediados de septiembre, a un día de las elecciones de medio término. Después del cierre, Apple y Palantir presentaron balances por encima de lo esperado. En la plaza local la rueda fue adversa. El Merval cayó 3,25% con las energéticas liderando las bajas y casi todo el panel en rojo, el mayorista operó con sesgo tomador, los bonos en pesos cerraron mixtos con el tramo largo de la curva CER y los duales ofrecidos, y la deuda hard dollar cerró con bajas generalizadas, peor que la deuda emergente. El riesgo país subió a 805 puntos básicos, nuevo máximo del año, y el BCRA no intervino en la rueda.
Argentina
El Merval cae con las energéticas, el mayorista opera tomador y la deuda HD lleva al riesgo país a máximos del año
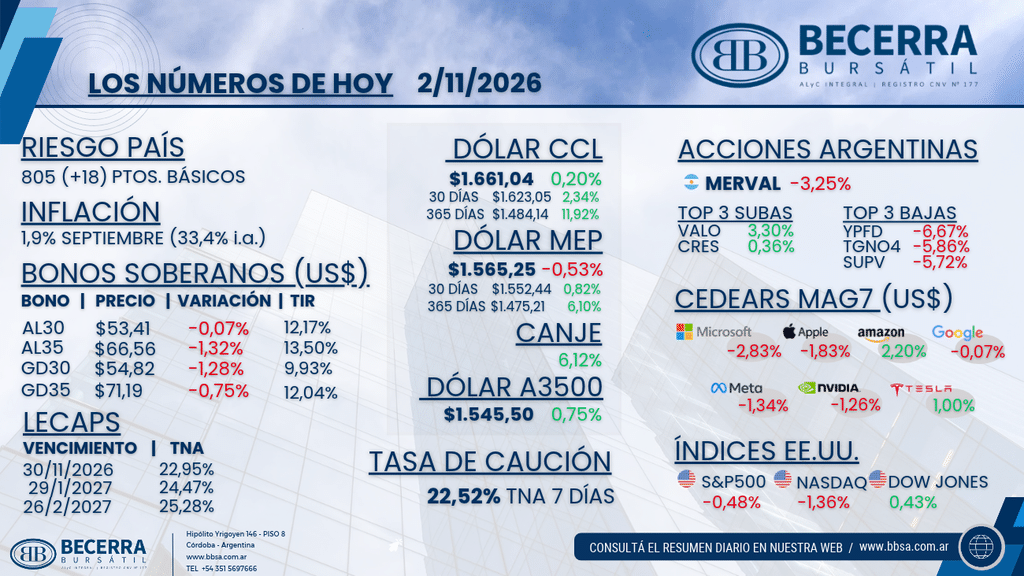
- Renta Variable: El Merval cerró -3,25% en moneda local, con casi la totalidad del panel líder en terreno negativo y las energéticas concentrando el castigo, a contramano del rebote del crudo de las últimas semanas. Las únicas subas fueron las de Banco de Valores (VALO) con +3,30% y Cresud (CRES) con +0,36%. Del lado de las bajas, YPF (YPFD) cedió 6,67%, Transportadora de Gas del Norte (TGNO4) 5,86% y Grupo Supervielle (SUPV) 5,72%.
- Mercado Cambiario: El mayorista operó con sesgo tomador: abrió en 1.544 pesos, se movió en un rango de $1.543 a $1.549 y cerró en $1.545,50 (+0,75%), con el BCRA sin intervenir en la rueda. En los financieros, el MEP cedió a $1.565,25 (-0,53%) y el CCL cerró en $1.661,04 (+0,20%), con el canje CCL/MEP en 6,12% y la brecha del CCL contra el oficial en torno al 7,5%. En la comparación más larga, el CCL acumula 11,92% en doce meses y el MEP 6,10%, ambos por debajo de la inflación del período, con el IPC de septiembre en 1,9% mensual y 33,4% interanual.
- Renta Fija (Soberanos en Pesos): La caución a 7 días cerró en 22,52% TNA. La curva CER operó ofrecida (-0,30% en promedio): el tramo hasta 2027 cerró firme y la presión se concentró del 2028 en adelante, con rendimientos reales que van del 2,98% del TZXM7 al 10,36% del TZX28. La tasa fija cerró prácticamente neutral, con el tramo corto en 1,90% a 1,91% TEM y el resto de la curva entre 1,97% y 2,14% TEM. Las LECAP cerraron en 22,95% TNA al 30 de noviembre, 24,47% al 29 de enero y 25,28% al 26 de febrero. Los duales operaron ofrecidos en el tramo largo, con spreads de TAMAR + 10/11% en los vencimientos 2028-2029.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) cerró con bajas generalizadas (-1,06% en promedio), con el tramo largo como el más castigado y un desempeño bien por debajo de la deuda emergente (EMB -0,34%). El AL30 finalizó en USD 53,41 (-0,07%) con una TIR de 12,17% contra MEP y el AL35 en USD 66,56 (-1,32%) con 13,50%. En los globales, el GD30 cerró en USD 54,82 (-1,28%) con una TIR de 9,93% y el GD35 en USD 71,19 (-0,75%) con 12,04%. El riesgo país terminó en 805 puntos básicos, 18 por encima del cierre previo y en un nuevo máximo del año.
Internacional
Wall Street opera de más a menos por la financiación del capex de IA, el crudo se desploma por la apertura iraní y el UST a 10 años toca mínimos de ocho semanas
- Renta Variable en Estados Unidos: Los índices cerraron mixtos tras operar de más a menos (S&P 500 -0,48%, Nasdaq -1,36%, Dow Jones +0,43% y Russell 2000 -0,03%), con las tecnológicas arrastrando al resto del panel y el Dow como única excepción positiva. La financiación del capex de IA volvió a pesar: Oracle (ORCL) cayó cerca de 8% tras anunciar una colocación de acciones por USD 10.000 millones y una emisión de deuda por un monto similar, mientras Alphabet salió a colocar bonos por EUR 6.000 millones. Los semiconductores profundizaron la baja (AMD -6% y Micron -5,3%). Dentro de las Magnificent 7, Amazon (AMZN) subió 2,20% y Tesla (TSLA) 1,00%, mientras Microsoft (MSFT) cedió 2,83%, Apple (AAPL) 1,83% antes de su balance post cierre, Meta (META) 1,34%, Nvidia (NVDA) 1,26% y Alphabet (GOOGL) 0,07%.
- Commodities y Medio Oriente: El WTI cayó más de 7% y perforó los 95 dólares por barril, luego de que la agencia estatal IRNA informara que el líder supremo de Irán autorizó al gobierno a avanzar en conversaciones para poner fin al conflicto. En paralelo, trascendió que Trump prefiere darle más tiempo a la diplomacia antes de retomar acciones militares.
- Tasas y Reserva Federal: El ISM manufacturero de octubre subió a 55,5 (contra 54,6 esperado), su segundo mayor ritmo de expansión en casi cuatro años, mientras el componente de precios bajó a 75,2 desde 77,9, aunque sigue en niveles elevados. Con el crudo a la baja, el UST a 10 años cerró en 4,89% (-0,93%), su mínimo desde mediados de septiembre. Aun así, el mercado sigue asignando alrededor de 75% de probabilidad a una suba de 25 puntos básicos en diciembre, en una semana cargada con las elecciones de medio término de mañana y el dato de empleo del jueves.
- Balances post cierre: Apple (AAPL) superó las estimaciones en su cuarto trimestre fiscal, con ingresos récord para un trimestre de septiembre de USD 114.500 millones (+12% interanual, contra USD 113.390 millones esperados) y un BPA de USD 2,10 (contra USD 1,99), que incluye USD 0,05 por reembolsos de aranceles. El iPhone facturó USD 57.580 millones (+17%) y la Mac USD 10.790 millones (+24%), ambos por encima de lo esperado, mientras Servicios marcó un máximo histórico de USD 31.570 millones (+10%), en línea con el consenso. Las debilidades quedaron en iPad (-10%), wearables (-8%) y Gran China, que creció 21% pero quedó por debajo de lo estimado (USD 17.540 millones contra USD 18.550 millones). El margen bruto fue de 47,9% (contra 47,5%). La compañía generó USD 28.000 millones de flujo de caja operativo en el trimestre y devolvió el mismo monto a los accionistas. Palantir (PLTR) volvió a acelerar: los ingresos treparon 96% interanual a USD 2.310 millones (contra USD 2.180 millones esperados), con el segmento comercial de EE.UU. creciendo 148% y el gobierno de EE.UU. 96%, y un margen operativo ajustado de 62%. La compañía elevó la guía de ingresos del año a USD 8.530-8.534 millones (contra USD 8.200 millones de consenso) y proyectó para el cuarto trimestre ingresos de USD 2.649-2.653 millones, también muy por encima de lo esperado (USD 2.460 millones).
- Emergentes: El complejo operó mixto (EEM +0,23%, Brasil -0,63% y China +1,06%), mientras los ADRs argentinos cerraron en rojo.