La reelección de Lula provocó el lunes la peor rueda de la bolsa brasileña desde la pandemia. Nuestra lectura es simple: la caída de las acciones tiene sentido, la suba de las tasas y del dólar fue exagerada en parte, y a la Argentina le llegó más ruido que daño.
Qué pasó
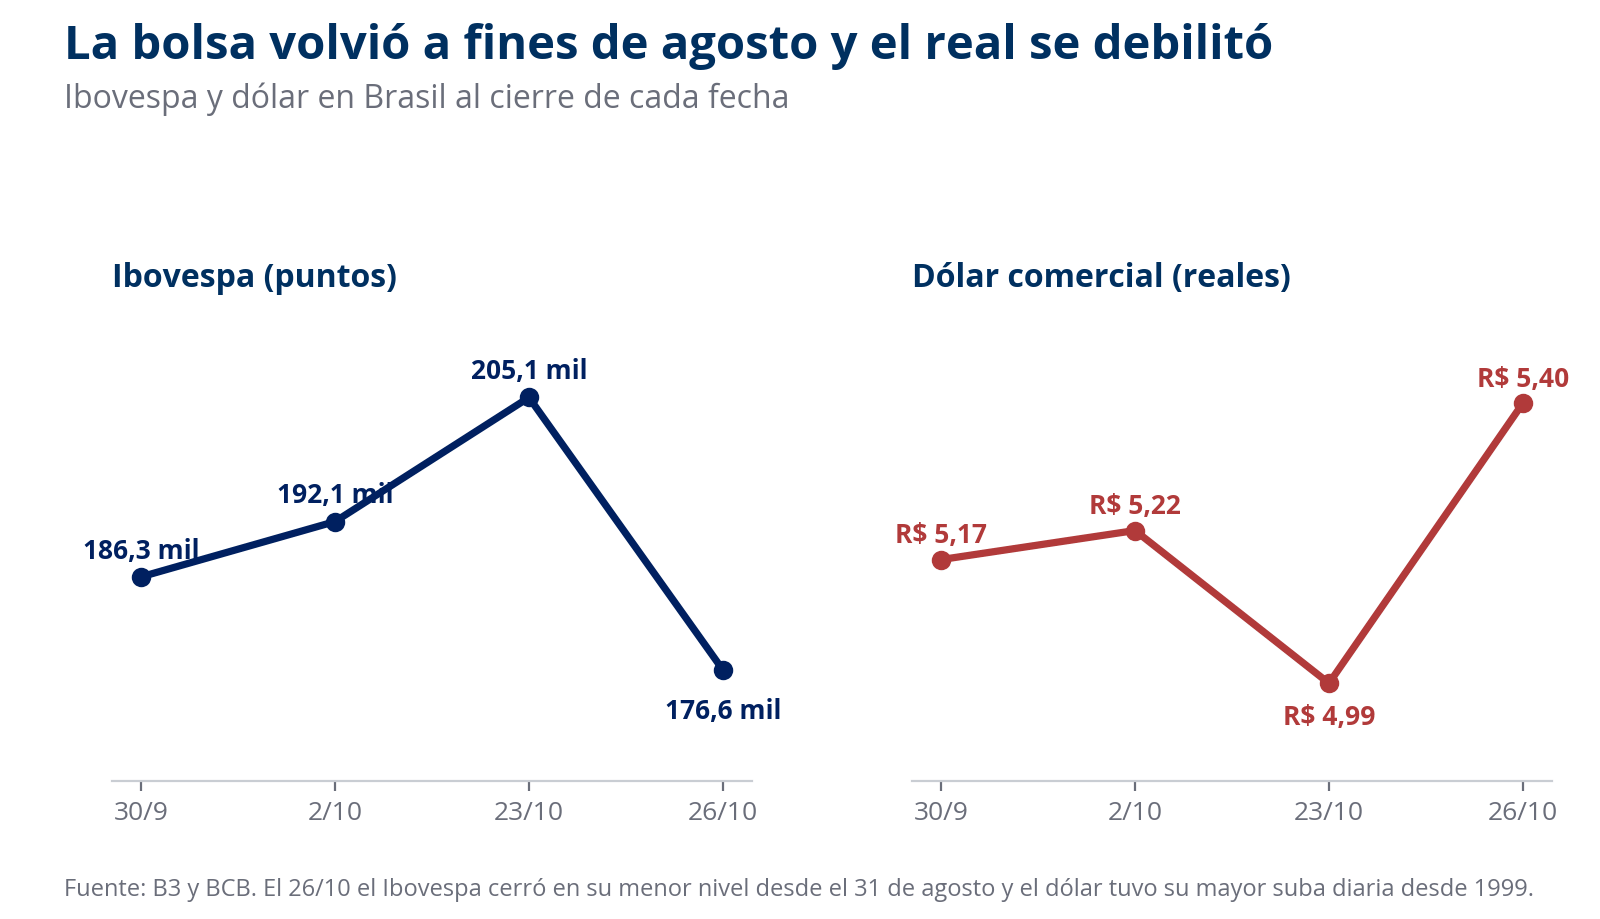
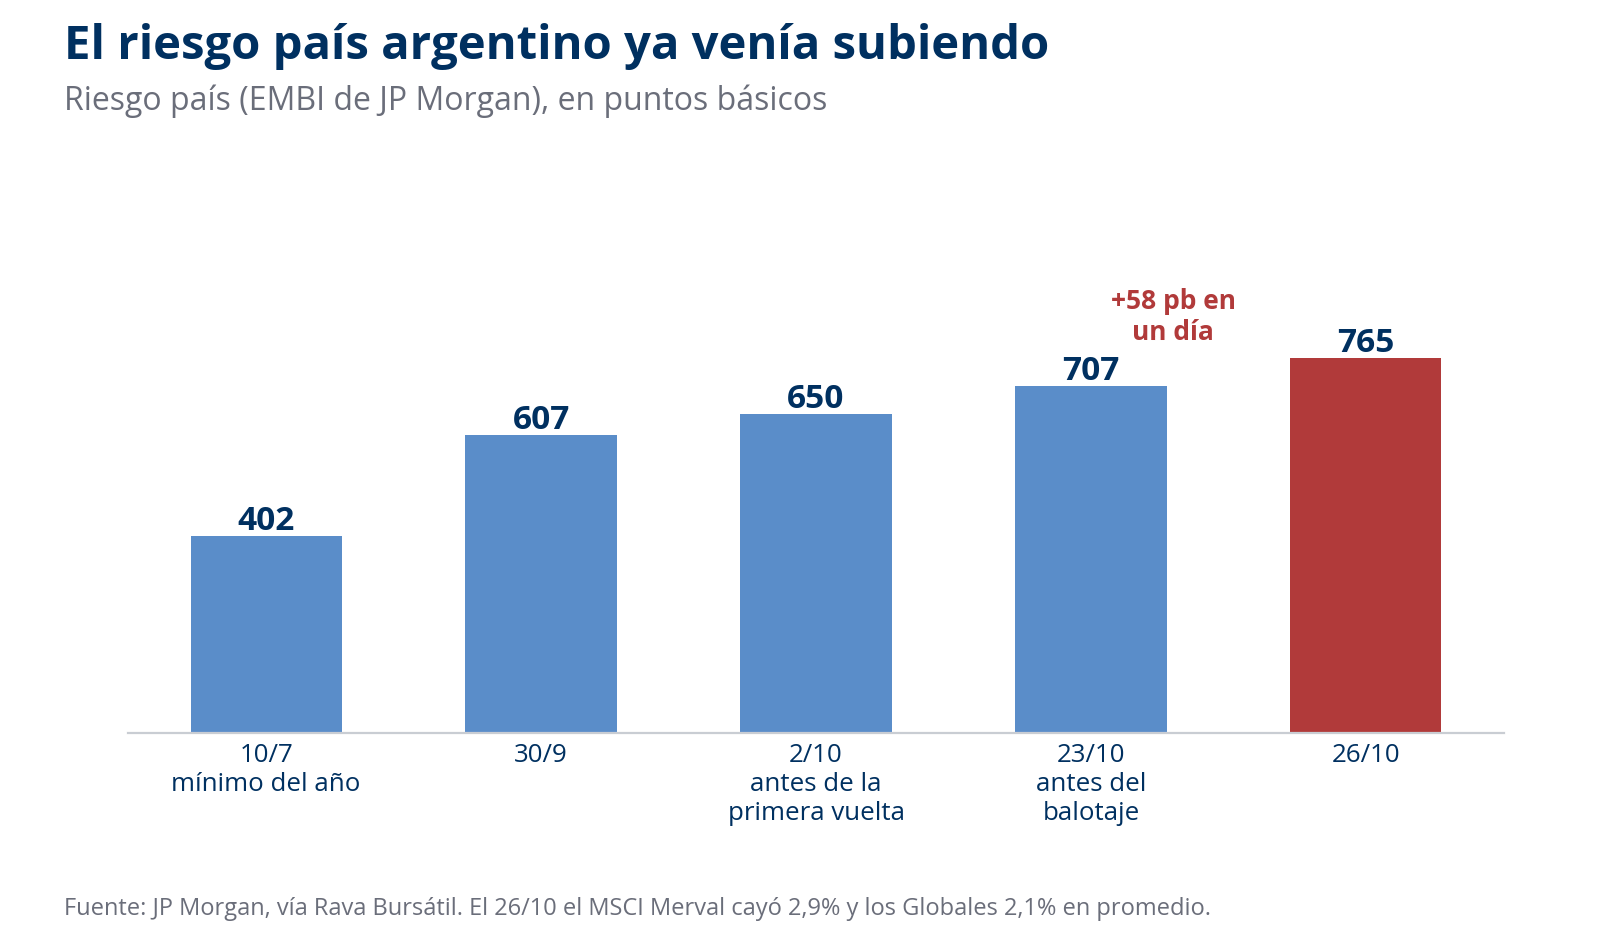
El Ibovespa cayó 13,9%, el dólar subió 8,2% en Brasil, hasta R$ 5,40, y las tasas largas saltaron más de 2,5 puntos, por encima de 15%. En la Argentina, el riesgo país subió 58 puntos básicos, a 765, y el Merval perdió 2,9%. Esta mañana hay un respiro: el Ibovespa futuro sube apenas y el dólar baja a R$ 5,36.
El mercado se había jugado a un triunfo de Flávio Bolsonaro y a un ajuste fiscal rápido. Ganó Lula y esa apuesta se desarmó en un día.
La bolsa: un castigo razonable
El Ibovespa volvió al nivel de fines de agosto, cuando Flávio todavía no era el favorito. La bolsa devolvió lo que había ganado por la apuesta electoral y nada más. No hay, por ahora, un castigo extra por el nuevo gobierno.
Tampoco quedó barata. Cotiza unas 10 veces sus ganancias, mientras los bonos del Tesoro brasileño pagan más de 10% por encima de la inflación. Con ese rendimiento sin riesgo, la bolsa no va a subir de verdad hasta que bajen las tasas.
Las tasas y el real: un castigo exagerado en parte
Las tasas devolvieron toda la baja de octubre y quedaron más altas que antes de la primera vuelta. El mercado da por perdido el recorte de la Selic que esperaba para noviembre y empieza a cobrar una prima por el riesgo fiscal.
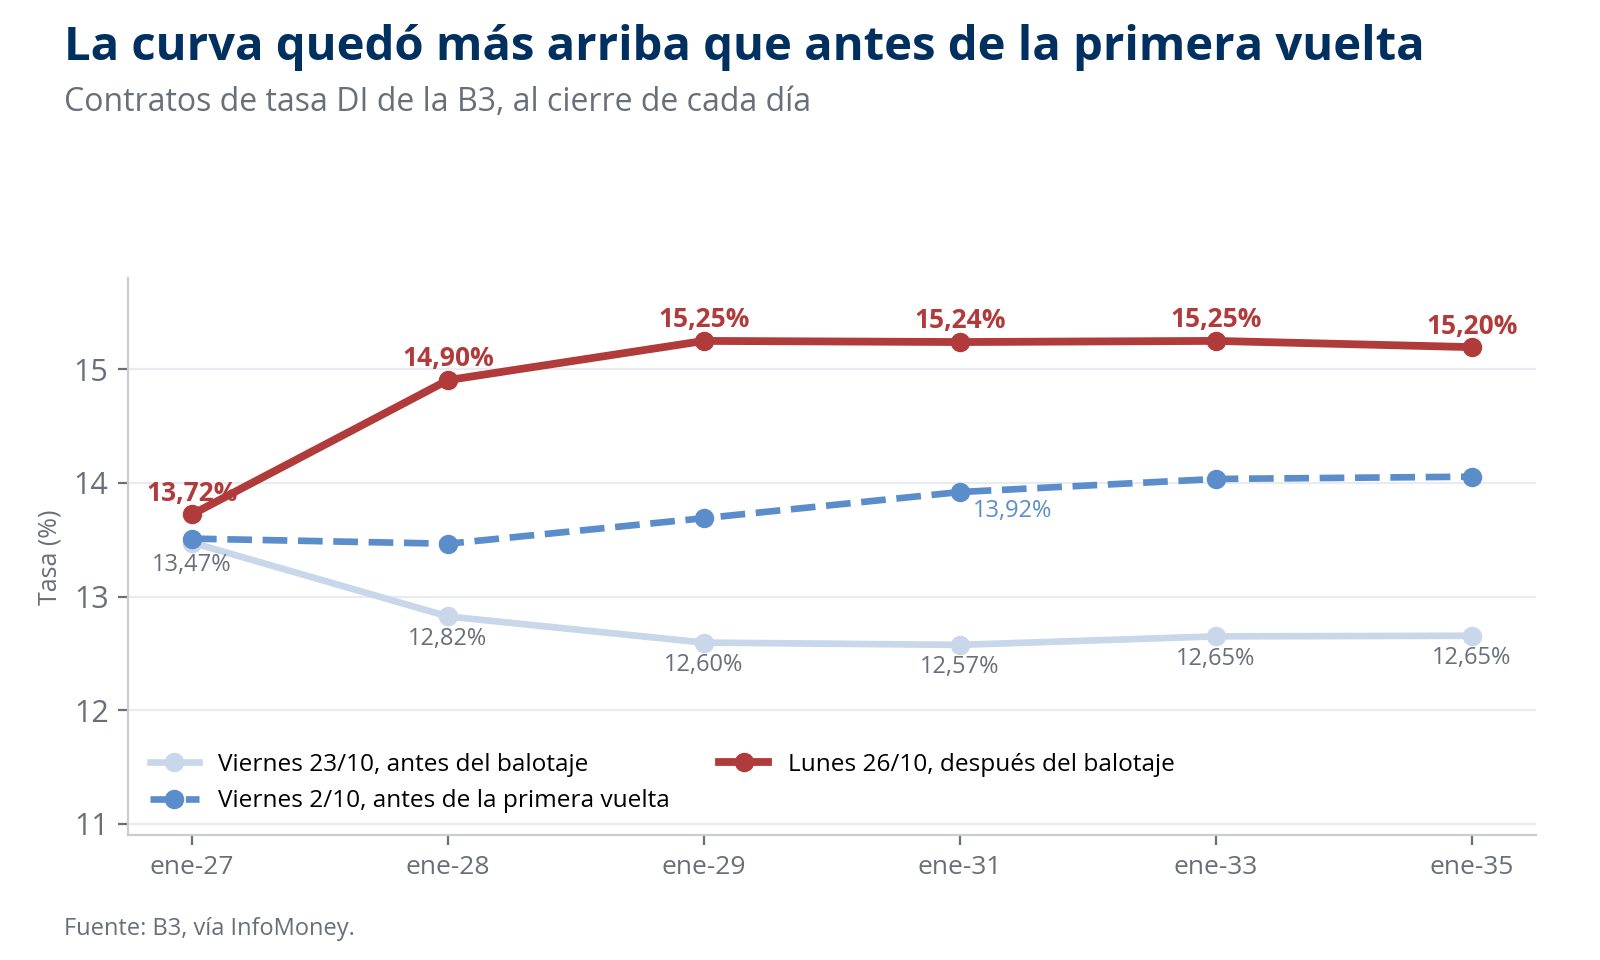
Una parte de esa prima está justificada, y para entenderlo hay que mirar cómo está armado el gasto en Brasil.
En Brasil no hay motosierra por decreto
Cerca del 92% del gasto primario federal es obligatorio. Las jubilaciones se llevan el 37% y ninguna puede pagar menos que un salario mínimo; alrededor de siete de cada diez pagan exactamente uno. El beneficio asistencial para adultos mayores y personas con discapacidad tiene el mismo piso, y los mínimos de salud y educación suben con la recaudación. Con una inflación de un dígito, tampoco hay licuación posible. Para recortar en serio, Brasil tiene que reformar la Constitución.
La cuenta que hereda Lula
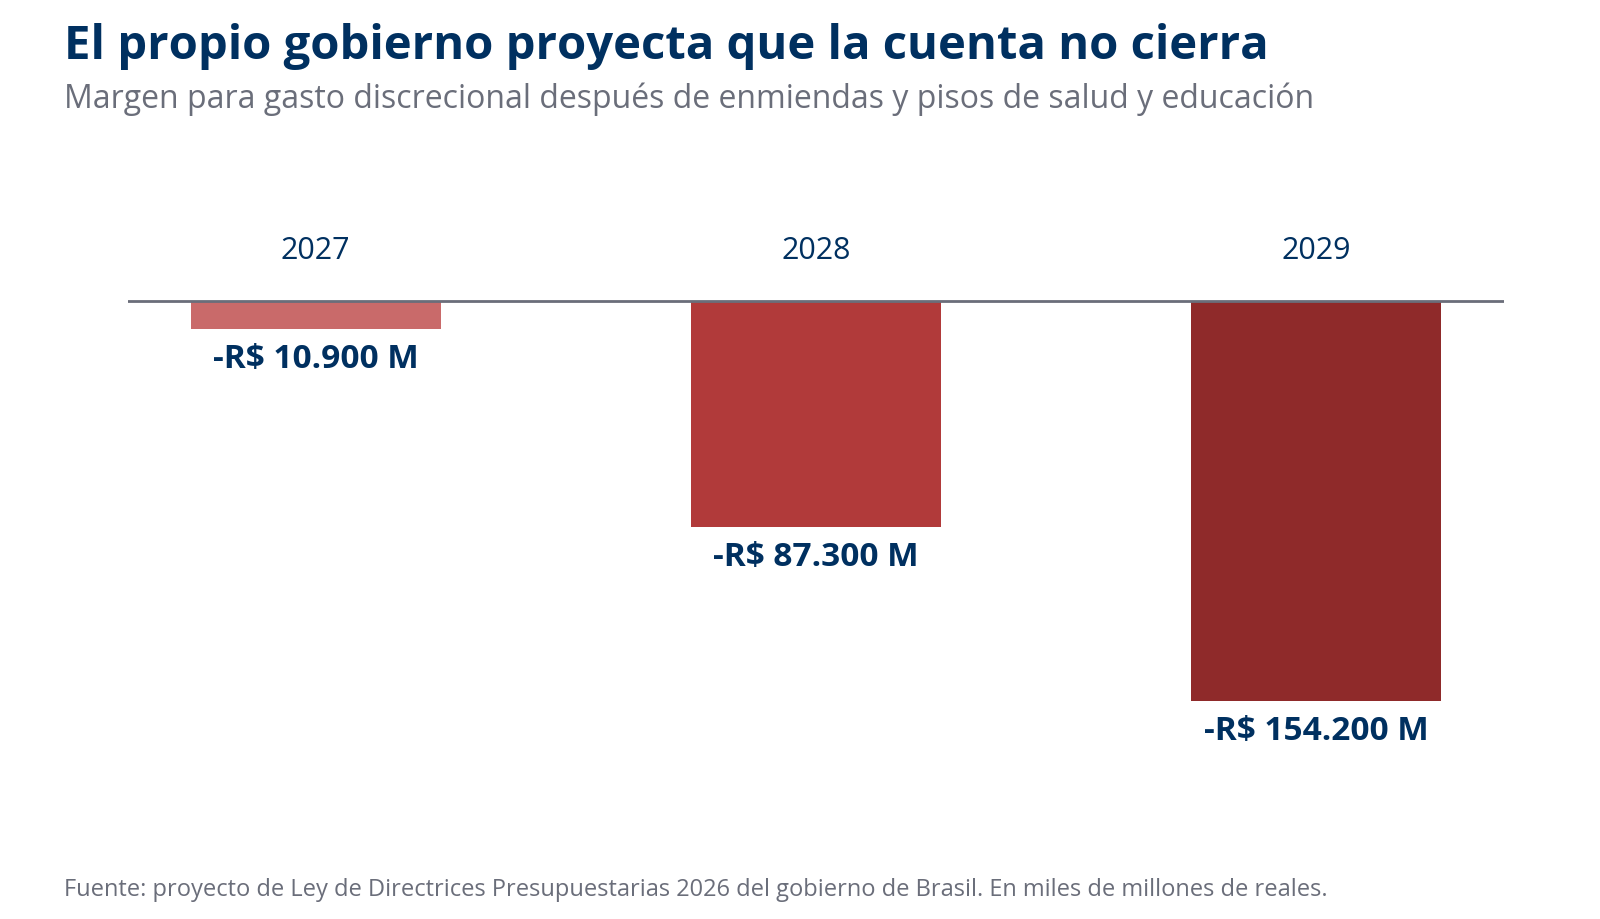
El propio gobierno proyecta que, después de pagar las enmiendas parlamentarias y los pisos de salud y educación, el margen para el resto del gasto da negativo: R$ 10.900 millones en 2027, R$ 87.300 millones en 2028 y R$ 154.200 millones en 2029. Y eso sin contar las promesas de campaña, como la jornada laboral de 40 horas.
La primera prueba llega antes de la asunción del 5 de enero. El Congreso saliente tiene que votar el presupuesto 2027, y la Institución Fiscal Independiente del Senado calcula que para cumplir la meta habrá que congelar unos R$ 35.700 millones de gasto. En diciembre de 2022, con un Congreso saliente, Lula hizo lo contrario: aprobó una reforma que habilitó R$ 145.000 millones de gasto por fuera del techo. Repetirlo hoy, con el mercado en contra, sería mucho más caro.
Un Congreso que puede reformar sin Lula
Una reforma constitucional necesita tres quintos de cada cámara, 308 diputados y 49 senadores, y no pasa por el veto del presidente. Desde febrero, la derecha y la centroderecha, sumando al PSD y al MDB, superan ese umbral en las dos cámaras. La izquierda tendrá unos 124 diputados y 15 senadores, menos del tercio que necesitaría para bloquear una reforma.
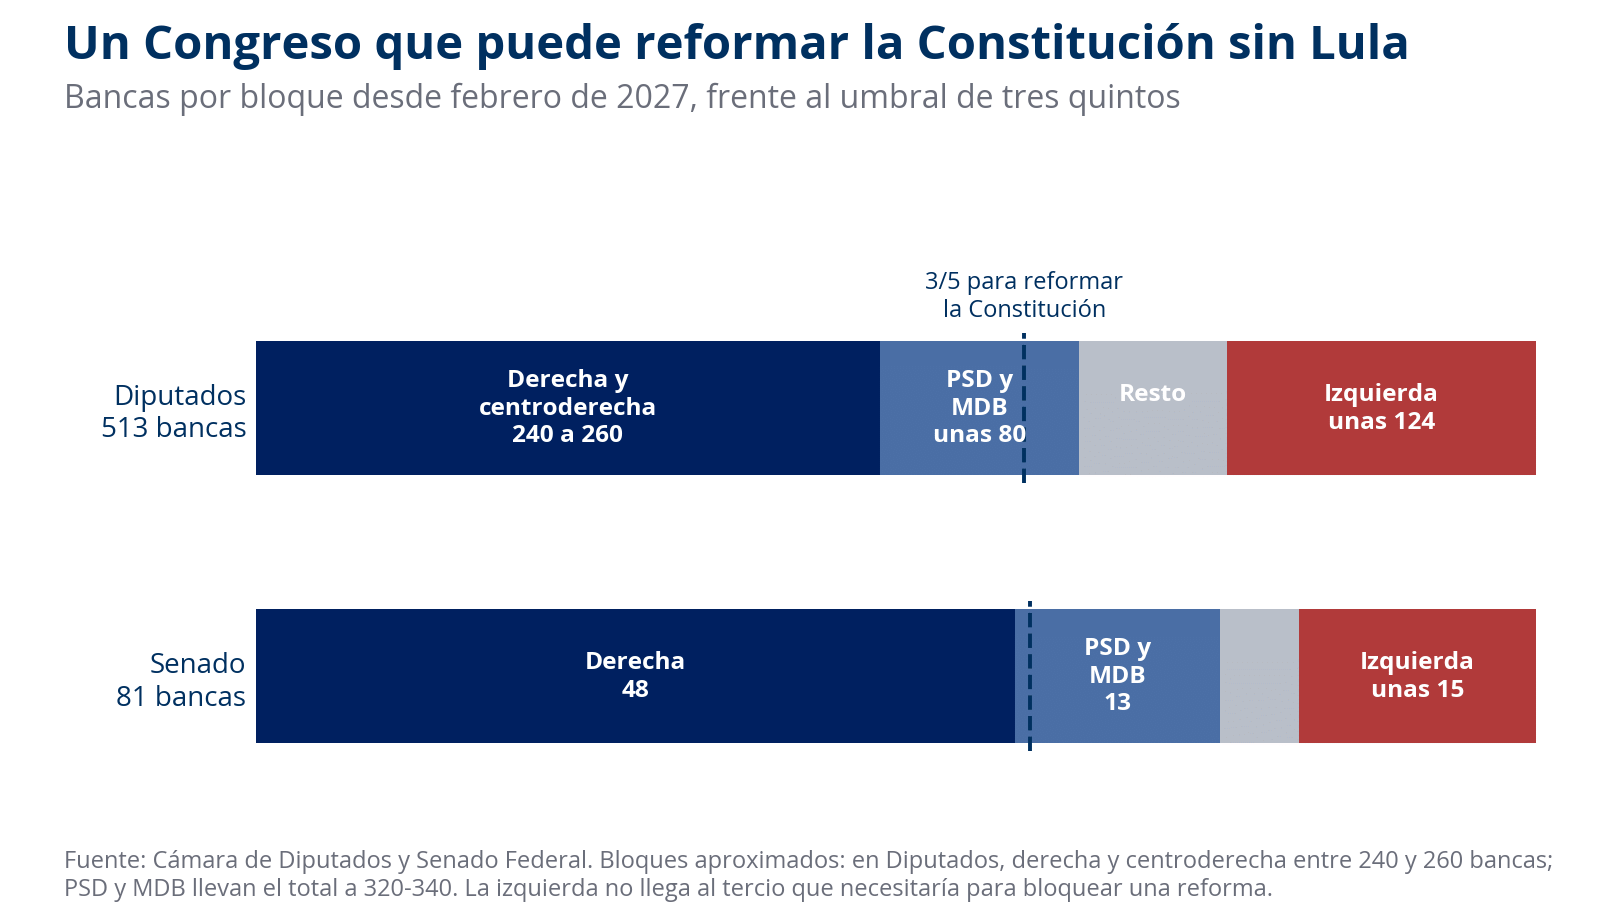
En la práctica, ese Congreso va a usar su fuerza para ponerle límites al gasto y cobrar cada voto en enmiendas, que hoy suman entre R$ 60.000 y R$ 65.000 millones por año, más que para imponer un ajuste por su cuenta. Eso le pone un techo al peor escenario.
Cuatro caminos posibles
- Repetir 2023. Un marco fiscal retocado, más impuestos que recortes y una regla que se afloja cuando la cuenta aprieta. Es el camino más probable: las tasas encuentran un piso con una prima mayor que la de octubre, pero sin espiral.
- Ajuste por necesidad. La falta de plata obliga a negociar con el Congreso una desindexación parcial, por ejemplo de los pisos de salud y educación. La mejora llega, pero el mercado tarda en creerla.
- El Congreso empuja. El Congreso avanza con una reforma que el gobierno no quiere. Los votos están, pero el costo sería un choque institucional en el primer año. Es poco probable.
- La regla rota. El gobierno suspende el marco fiscal y cubre el agujero con deuda. El dólar y las tasas largas marcan el camino, como a fines de 2024, cuando el dólar pasó los R$ 6.
Las tasas de hoy están más cerca del cuarto camino que del primero. Por eso vemos el castigo como exagerado en parte: la cuenta justifica una prima mayor que la de octubre, pero el desborde total choca con un Congreso que tiene los votos para frenarlo.
Dos buenas inversiones que no dependen de la política: Nubank y Mercado Libre
En la venta del lunes cayó todo lo brasileño junto. Nubank llegó a perder 26% en la preapertura y Mercado Libre cerró 7,8% abajo. Pero ninguna de las dos necesitaba el ajuste de Flávio para crecer. Su motor es otro: le quitan clientes a los bancos y a los comercios tradicionales, y cada vez venden más fuera de Brasil.
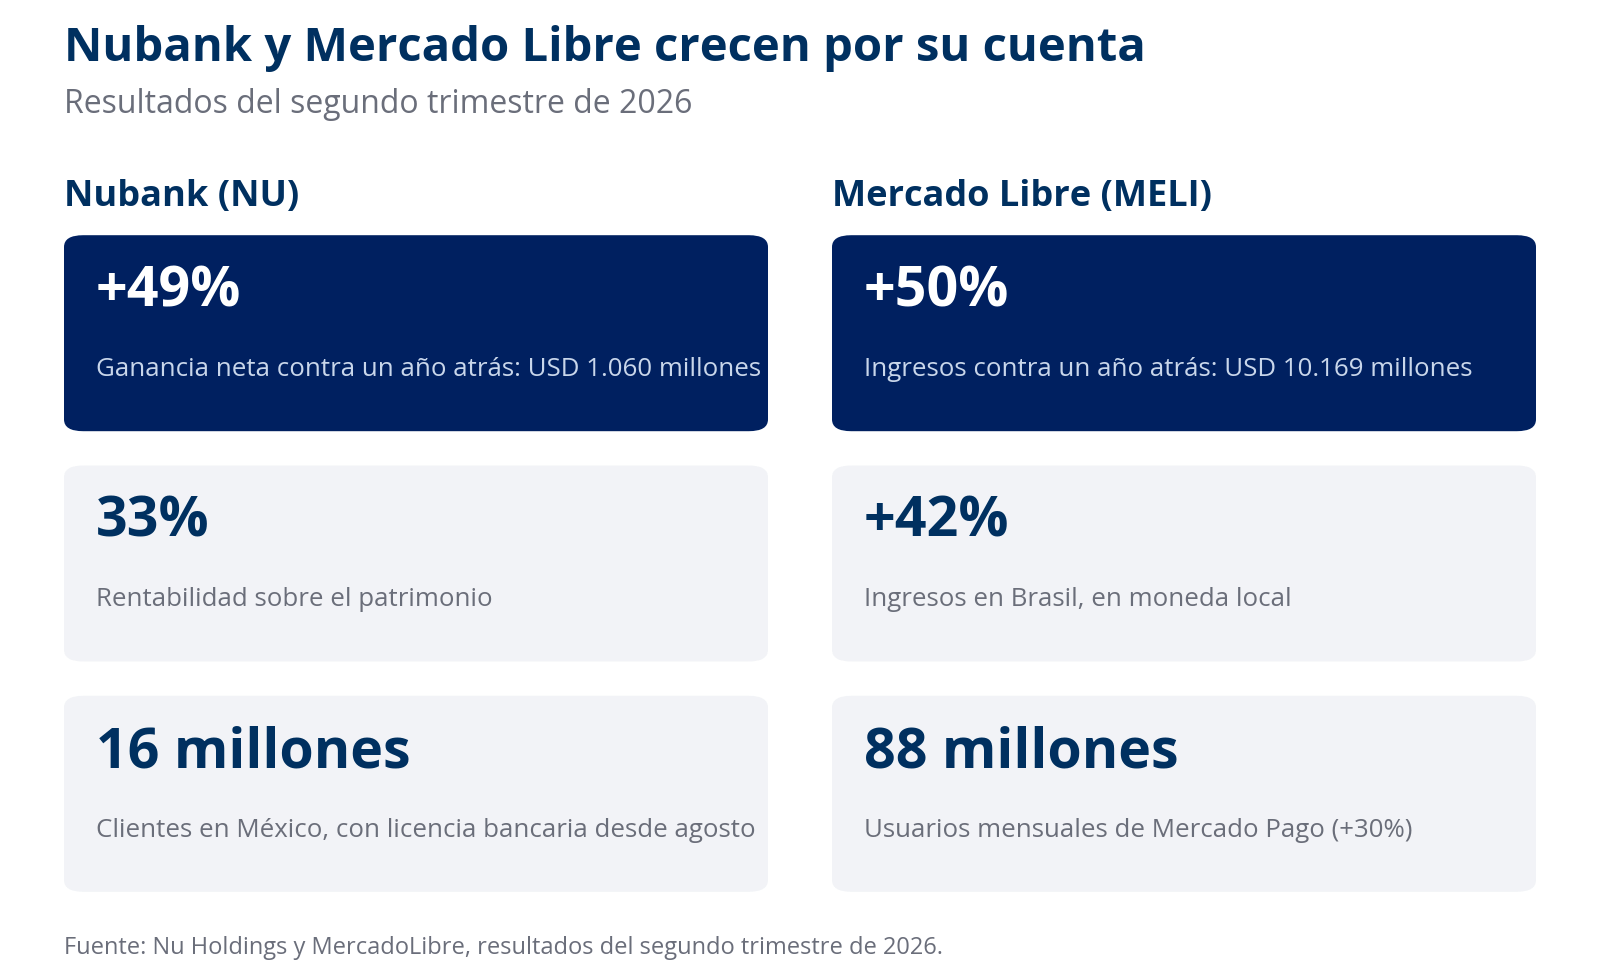
Nubank ganó USD 1.060 millones en el segundo trimestre, 49% más que un año atrás, con una rentabilidad de 33% sobre su patrimonio. Tiene 139 millones de clientes y en México ya suma 16 millones, con licencia bancaria desde agosto. Mercado Libre superó por primera vez los USD 10.000 millones de ingresos en un trimestre, con una suba de 50%. En Brasil, en moneda local, creció 42%, y México ya explica cerca de un cuarto del negocio.
Brasil igual las toca de dos maneras. Una Selic alta por más tiempo encarece su fondeo y puede subir la mora de sus préstamos, y un real débil achica sus números cuando se pasan a dólares. Son efectos que pueden pesar en algún trimestre, pero no cambian el motor de su crecimiento. Por eso vemos en la caída una oportunidad para entrar en dos compañías que crecen por mérito propio, gobierne quien gobierne en Brasil.
Argentina: más ruido que daño
A la Argentina le llegaron dos golpes de distinto peso. El primero es financiero. Las cuentas argentinas no cambiaron el domingo, pero los bonos y las acciones cayeron por el desarme de posiciones en la región. Esa parte del castigo debería ceder si Brasil se calma. Con un límite: el riesgo país ya venía subiendo por razones locales, de 402 puntos en julio a 707 antes del balotaje.
El riesgo para la balanza comercial argentina
El segundo golpe es comercial, y llega en un momento en que el superávit depende mucho de la energía. Entre enero y septiembre, la Argentina acumuló un saldo a favor de USD 21.198 millones, y casi la mitad, USD 9.427 millones, vino de combustibles y energía. Brasil es el primer destino de las exportaciones, con 12,7% del total, y el segundo origen de las importaciones.
Hay dos amenazas juntas. La primera es el real: si se mantiene débil, a la industria le cuesta más vender en Brasil, sobre todo a la automotriz, y los productos brasileños llegan más baratos. La segunda es el petróleo: el Brent sigue alto por la guerra con Irán, pero el lunes llegó a bajar hasta USD 110 por los avances diplomáticos. Si vuelve a la zona de USD 75, donde estaba antes del conflicto, la Argentina vende la misma energía por menos dólares.
Hicimos la cuenta con un escenario exigente: un real 10% más débil, que recorta las ventas a Brasil y sube las compras en la misma proporción, y un petróleo de vuelta a USD 75. El superávit anual pasaría de unos USD 28.300 millones a cerca de USD 19.900 millones. El golpe del petróleo pesa casi el doble que el de Brasil.
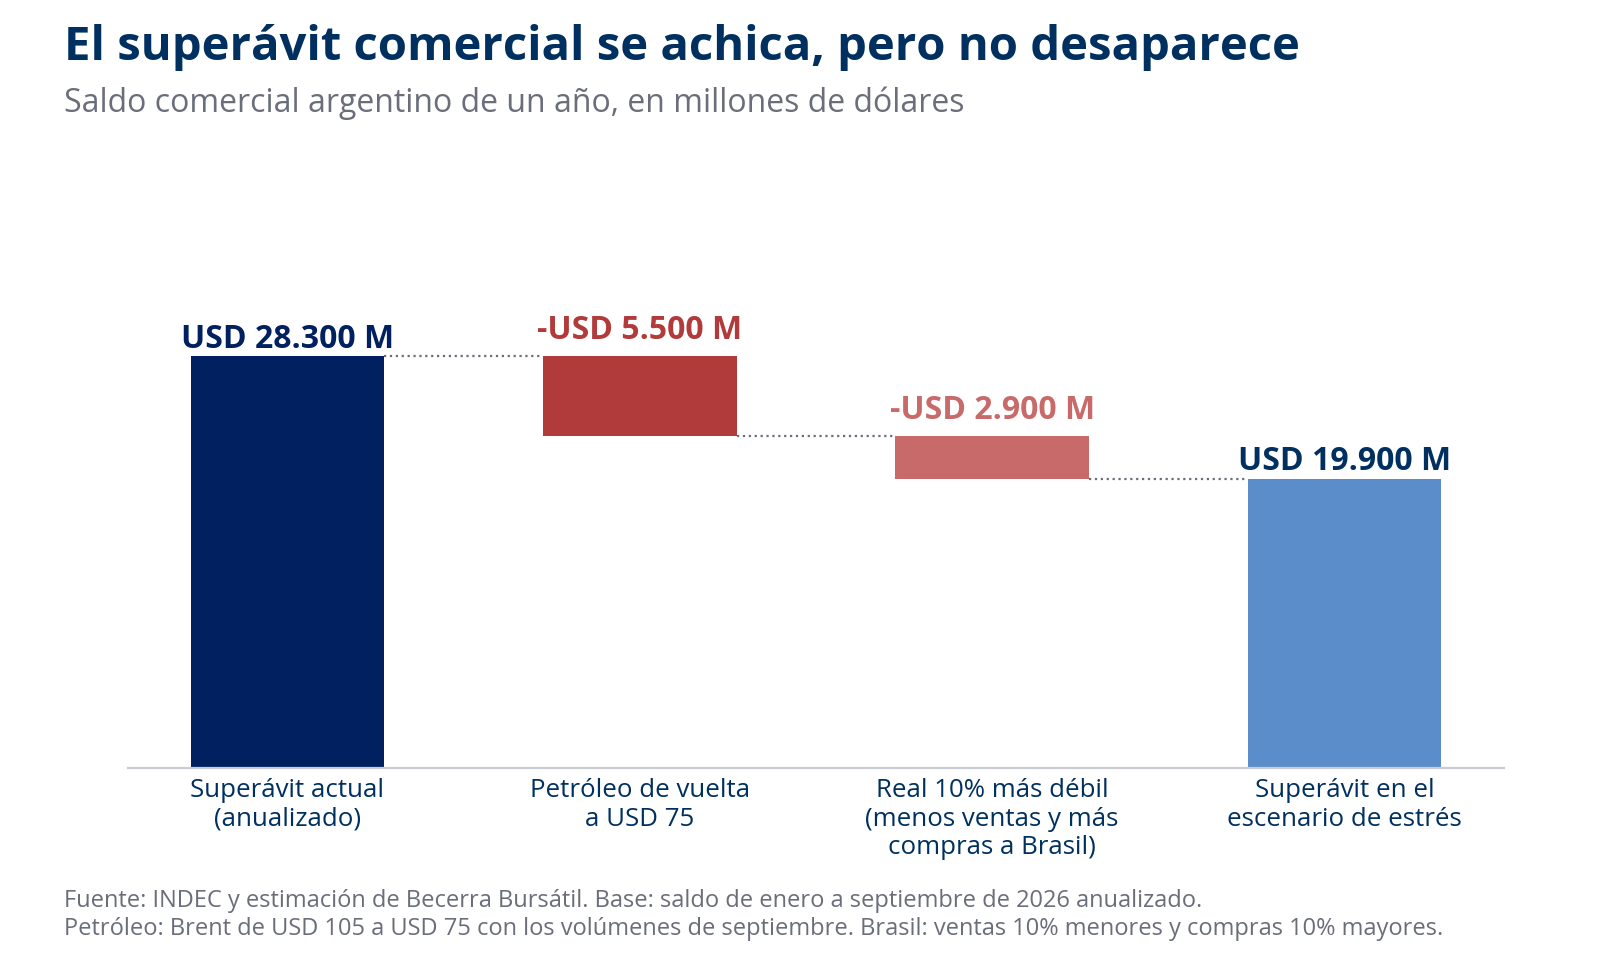
El superávit se achica, pero no desaparece. Lo que cambia es el ritmo al que entran dólares por comercio, un dato que importa para la acumulación de reservas de cara a 2027.
Conclusión
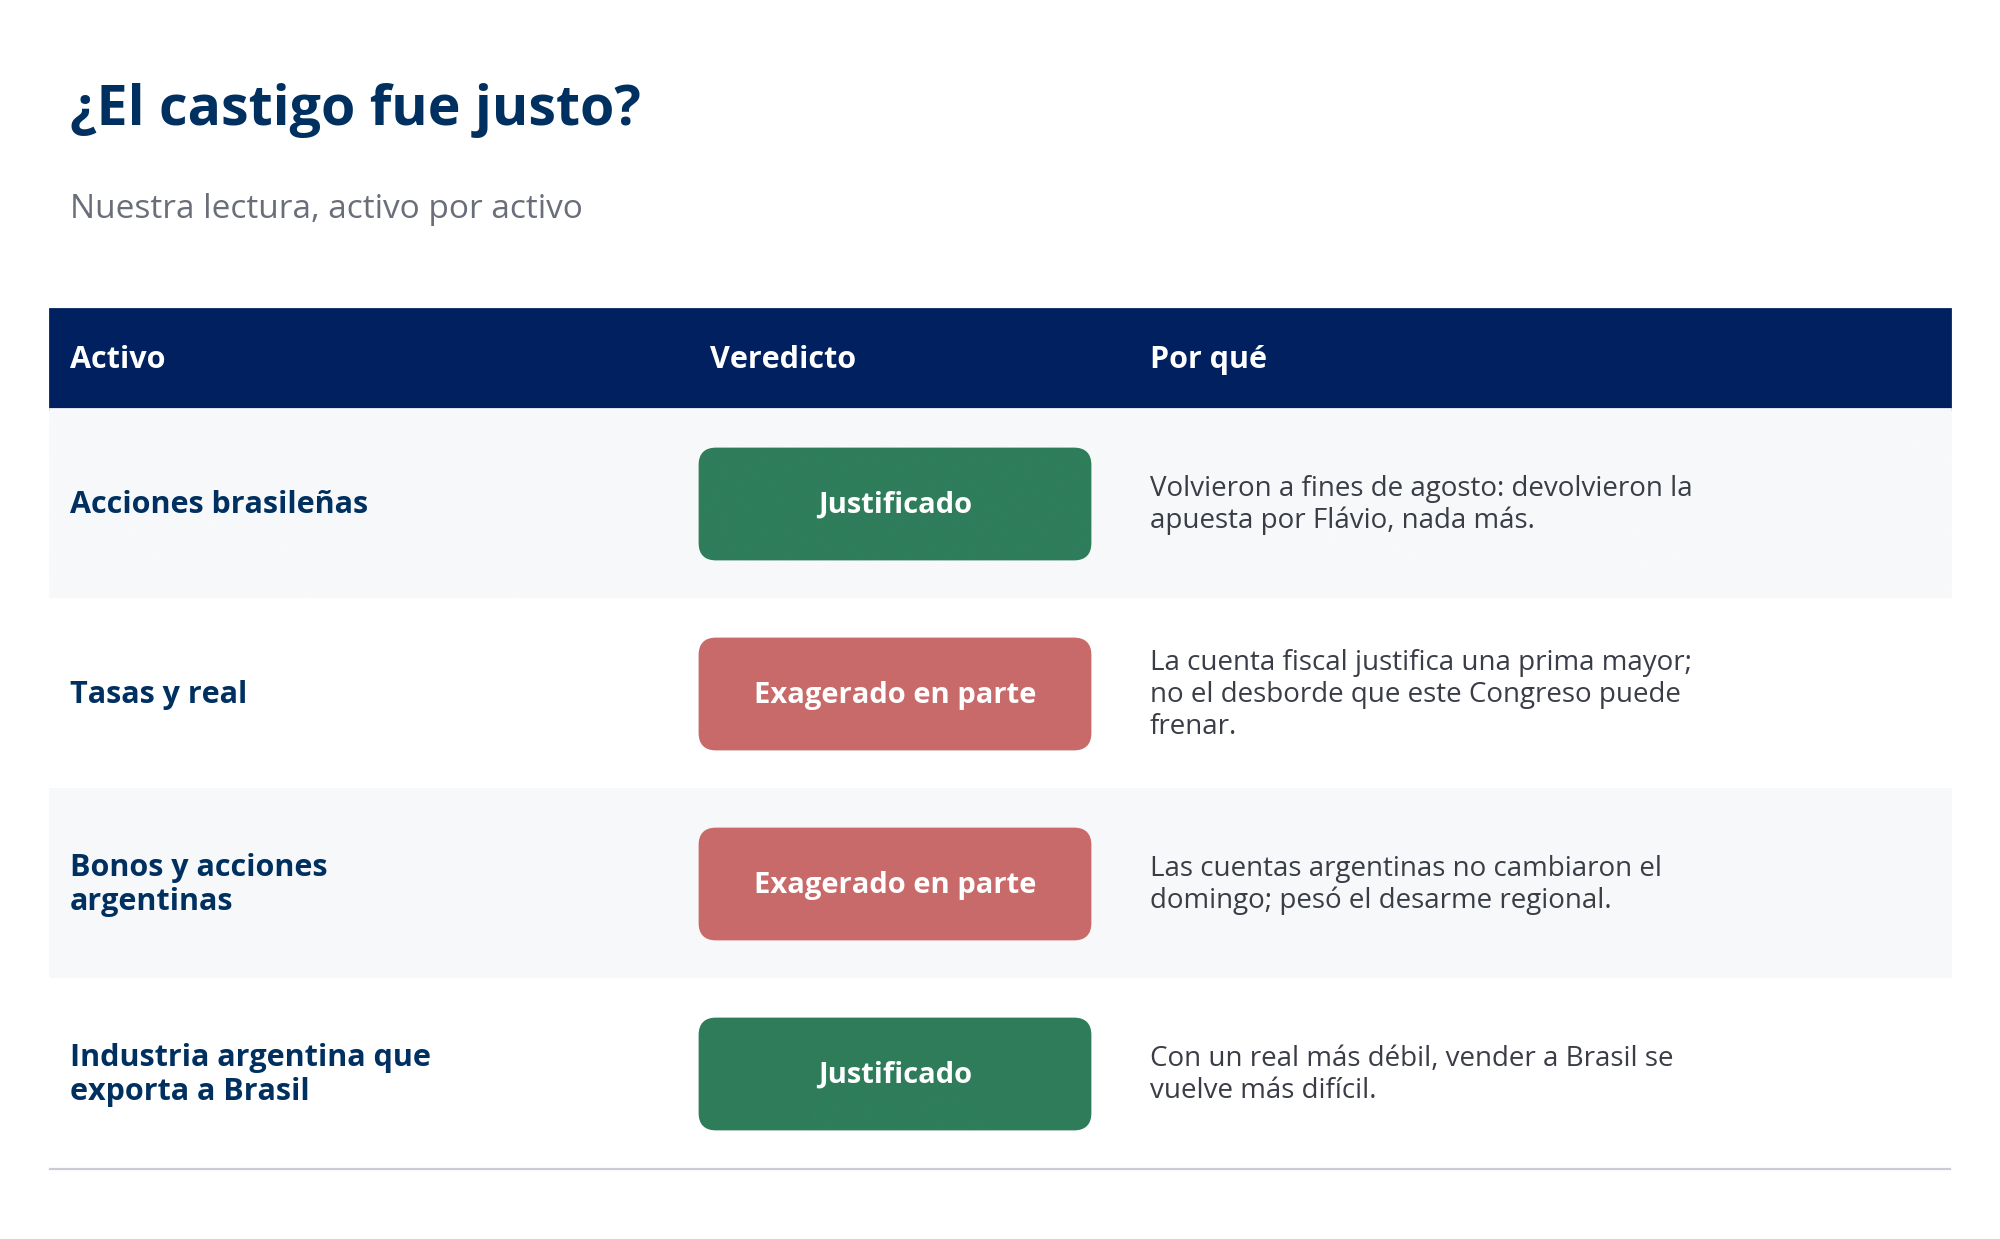
El castigo a la bolsa brasileña fue justo. El de las tasas y el real fue exagerado en parte: la cuenta fiscal de Brasil no cierra desde 2028 y el ajuste necesita reformar la Constitución, así que una prima más alta que en octubre tiene sentido. Lo que no tiene sentido es poner en precio una ruptura de las reglas que este Congreso puede frenar.
Lo que puede acortar la corrección es una señal del gobierno: nombres ortodoxos en Hacienda y Planificación y un presupuesto 2027 creíble. Hay un incentivo fuerte para darla. Con la Selic en 13,75% y una deuda que supera el 80% del PBI, un plan que baje las tasas unos cientos de puntos básicos ahorra en intereses una parte grande del ajuste. Si Lula lo posterga, el que va a poner la urgencia es el mercado, como pasó en 2015 y a fines de 2024.
Dentro de Brasil, Nubank y Mercado Libre son las mejores oportunidades que dejó la caída: crecen por su cuenta y no dependen de quién gobierne.
Para la Argentina, la parte financiera del golpe debería revertirse a medida que Brasil se estabilice. La que va a quedar es comercial: un real débil y un petróleo más barato le pueden quitar cerca de USD 8.000 millones al superávit en un año, sin hacerlo desaparecer.
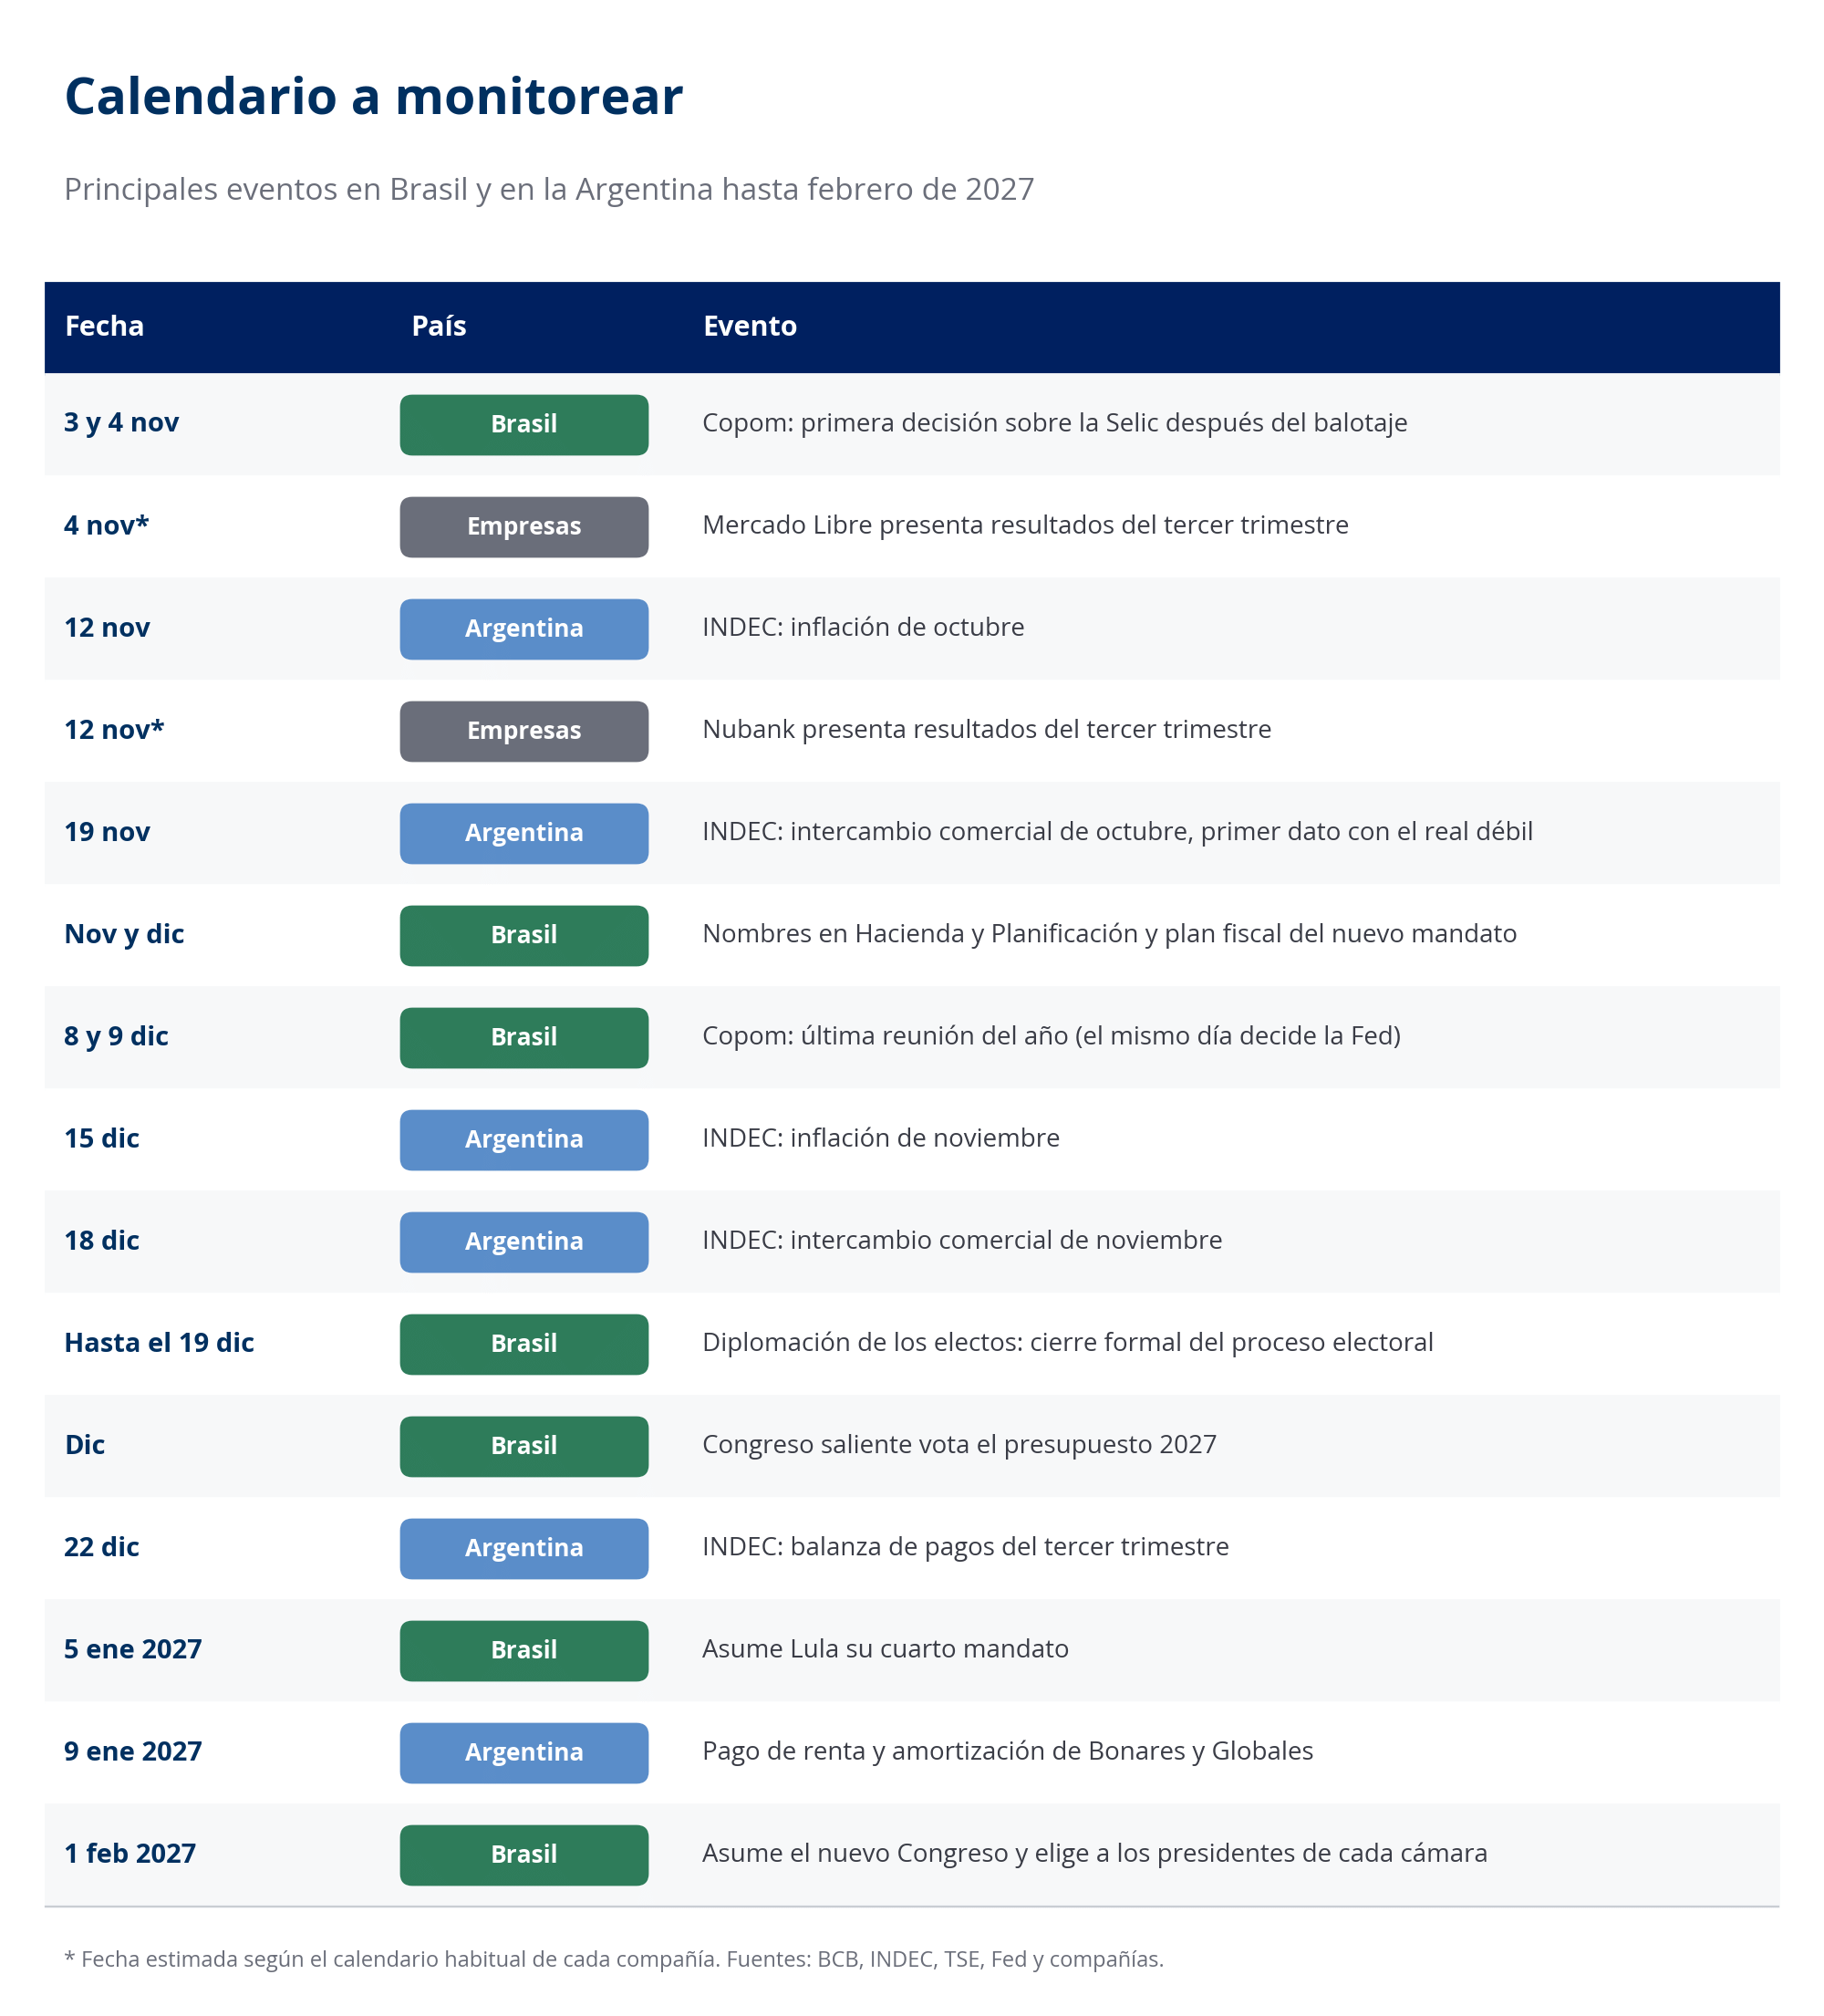
Calendario a monitorear
En Brasil, los tres momentos que pueden cambiar el precio son la reunión del Banco Central del 3 y 4 de noviembre, los nombres del equipo económico y la votación del presupuesto 2027 en diciembre. En la Argentina, el dato a mirar es el intercambio comercial de octubre, el primero que va a mostrar el efecto del real débil, y el pago de los bonos del 9 de enero.