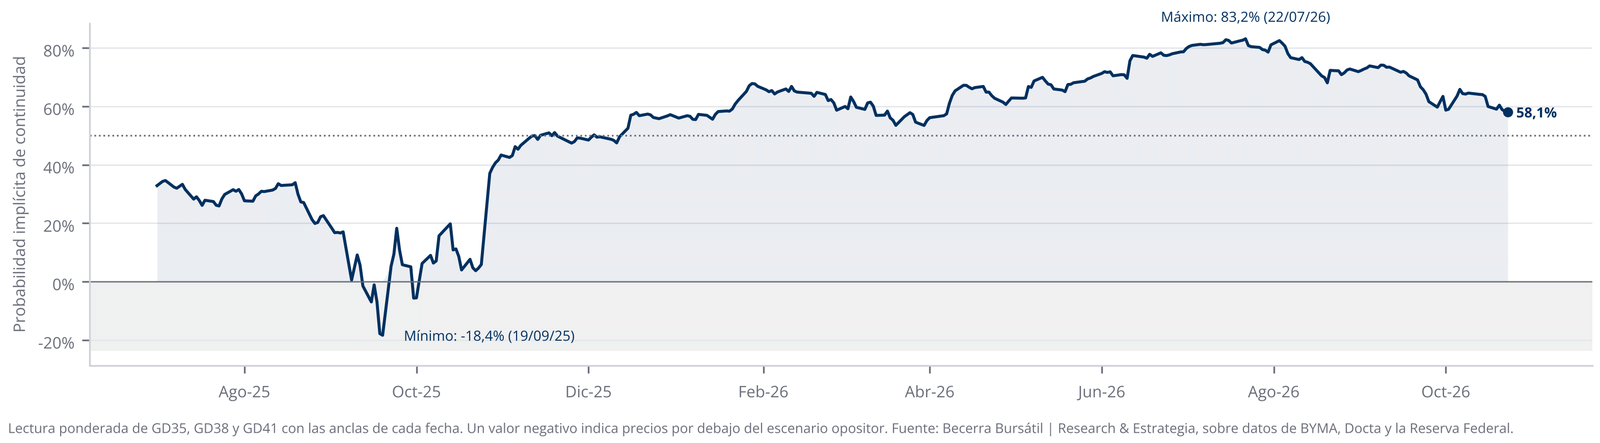
Con los precios del 23 de octubre, los Globales 2035, 2038 y 2041 ponen en precio una probabilidad de continuidad de 58,1% para las elecciones de 2027. Ganan 1,02 por cada punto que arriesgan entre los dos escenarios. Para tomar ese riesgo pedimos que lo que se puede ganar sea al menos el doble de lo que se arriesga: con esta relación, recomendamos vender los soberanos en dólares.
Los números de la semana
- Spread del GD35: 623 pb sobre el bono del Tesoro de EE.UU. a 10 años. La pendiente entre el GD30 y el GD35 es de 267 pb.
- Curvas: la de ley argentina rinde entre 7,7% y 12,8%; la de Nueva York, entre 6,2% y 11,3%.
- Spread de ley: los Bonares pagan en promedio 151 pb más que los Globales de igual estructura, contra 203 pb de promedio desde enero de 2023.
- Probabilidad implícita de continuidad: 58,1%, desde 60,0% una semana atrás. El máximo de la serie fue 83,2%, el 22 de julio.
Qué pone en precio el mercado para 2027
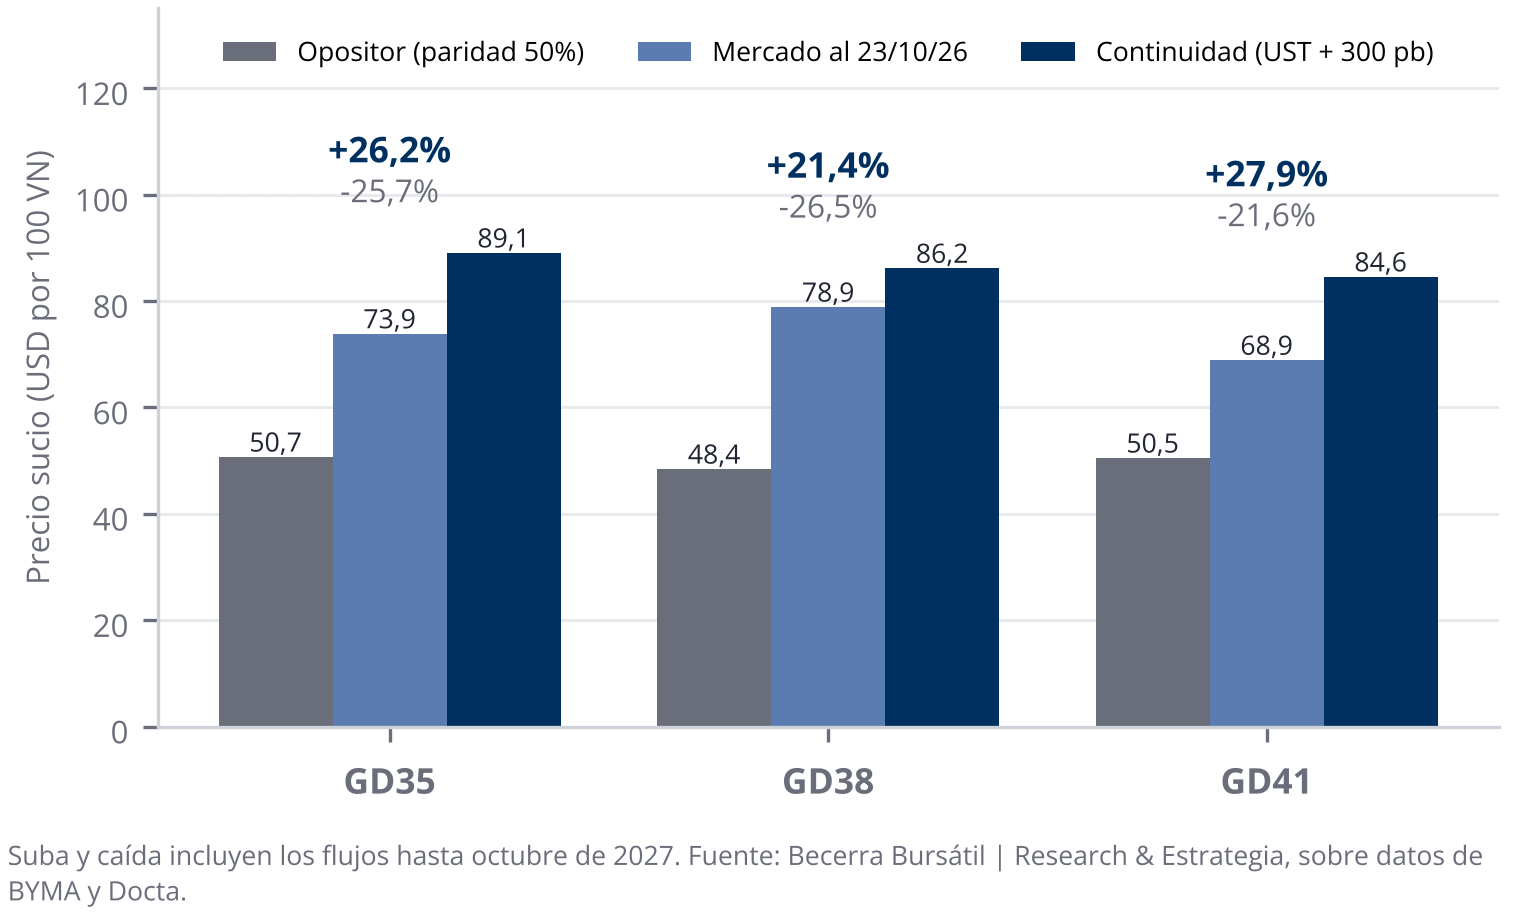
Medimos el retorno de los Globales hasta noviembre de 2027 con dos escenarios. En el de continuidad, pasan a rendir lo mismo que el bono del Tesoro de EE.UU. a 10 años más 300 pb; en el opositor, cotizan al 50% de su valor técnico, el nivel en torno al cual operaron después de la reestructuración de 2020 y al que volvieron en septiembre de 2025. Con esas anclas, los precios de hoy equivalen a una probabilidad de continuidad de 58,1%.
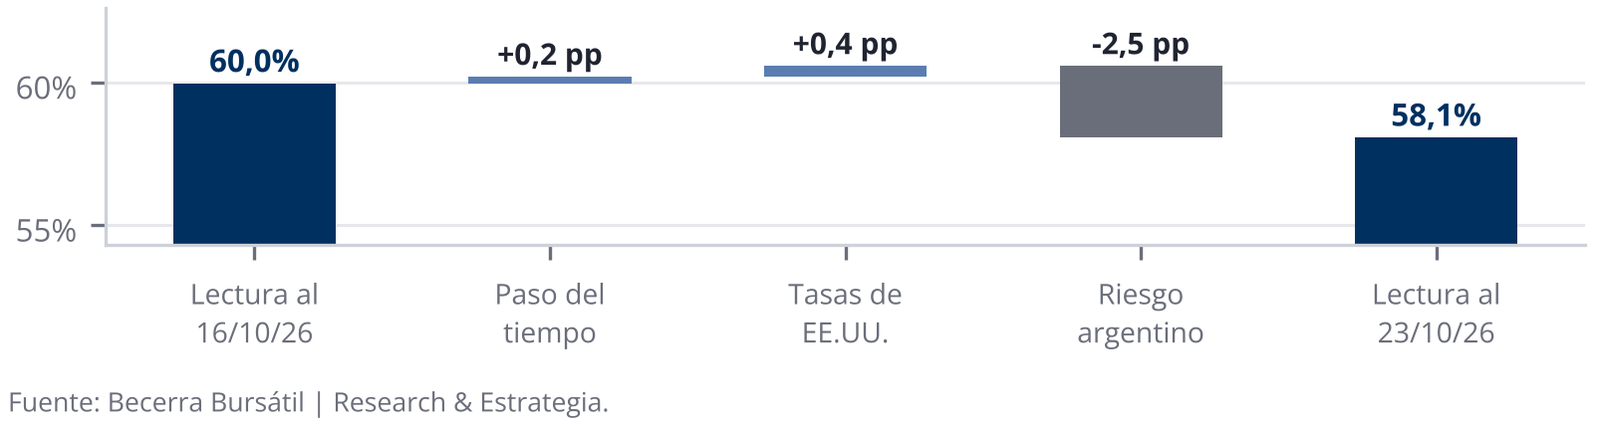
La baja de la semana se explica por el riesgo argentino, que restó 2,5 puntos. El paso del tiempo sumó 0,2 y las tasas de EE.UU., 0,4.
La asimetría que define la posición
Con el piso de 50% de paridad, el GD35 sube 26,2% si hay continuidad y cae 25,7% si gana la oposición. Lo que se puede ganar apenas iguala lo que se arriesga, y para mantener o comprar exigimos al menos 2 a 1.
En el tramo corto: barbell de ONs y Bonares largos
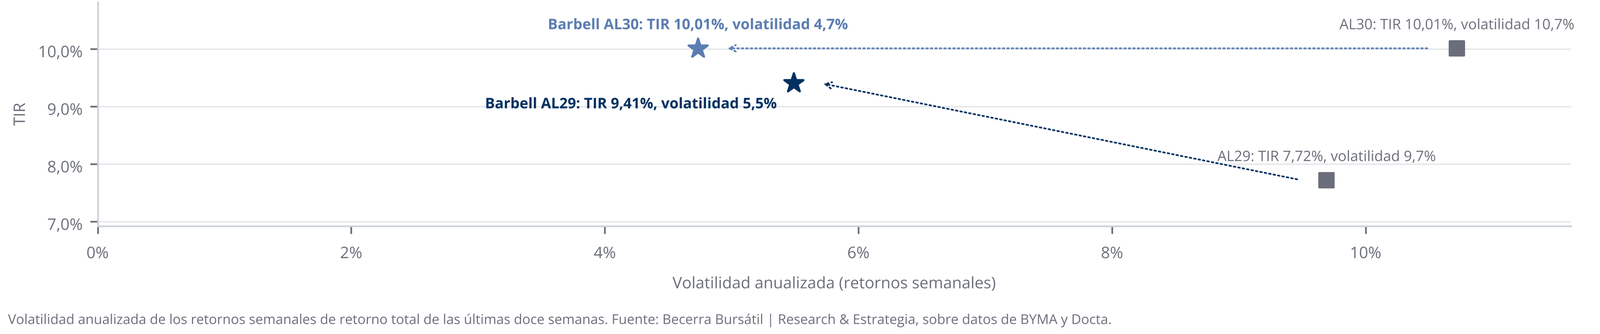
En el tramo corto, el AL29 y el AL30 combinan flujos que se cobran antes del fin del mandato actual y flujos que se cobran después: en el AL29, 36% y 64% de su valor; en el AL30, 29% y 71%. La misma duration y el mismo rendimiento se pueden armar con ONs cortas de nuestras canastas y una porción chica de Bonares que vencen después de las elecciones. La cartera contra el AL30 rinde 10,01%, igual que el bono, con 1,82 de duration y 83% en ONs y 17% en AL35 y AE38; su volatilidad fue de 4,7%, contra 10,7% del bono. La cartera contra el AL29 rinde 9,41%, por encima del 7,72% del bono, con 89% en ONs y 11% en AL41, y una volatilidad de 5,5% contra 9,7%. En los dos casos, el riesgo soberano posterior a 2027 queda en una porción chica de la cartera.
Nuestra posición
Recomendamos vender los soberanos en dólares: con 1,02 a 1, la relación entre lo que se gana y lo que se arriesga queda lejos del 2 a 1 que pedimos para mantener o comprar. Para quien quiera seguir devengando con menos riesgo electoral, el barbell de ONs cortas y Bonares largos iguala la duration y la TIR del AL30 con menos de la mitad de su volatilidad.
El informe completo
El PDF incluye las curvas por legislación, los retornos de los Globales con cada cambio de TIR, la sensibilidad de la probabilidad implícita a las anclas, la comparación de los Bonares contra los bonos CER y de los Globales contra el high yield global, la curva forward de ley argentina y la composición del barbell.