El Merval rebotó 3,69% de la mano de los bancos en la previa del balotaje en Brasil, mientras el crudo en máximos desde abril presionó a Wall Street.
Resumen del día
La semana cerró con dos frentes externos al mando: el balotaje presidencial del domingo en Brasil y una nueva suba del petróleo. Afuera, el Brent superó los USD 116 por barril y el WTI rondó los USD 103, máximos desde abril, tras nuevos ataques hutíes contra infraestructura saudita y el temor a una reescalada entre Estados Unidos e Irán. Eso reavivó la presión inflacionaria a pocos días de la reunión de la Fed, y el equity americano cerró a la baja con el Dow Jones como el más castigado. En el plano local el sesgo fue el opuesto en acciones: el Merval rebotó con fuerza, con el panel líder en verde y los bancos al frente, revirtiendo la caída del jueves. La deuda hard dollar no acompañó y volvió a ceder, con el riesgo país en 707 puntos básicos, cerca del máximo de un año. El mayorista cerró en $1.529,50 y el BCRA compró USD 42 millones, con lo que acumuló USD 270 millones en la semana. En el frente de la actividad, el EMAE de agosto creció apenas 0,1% mensual y deja al tercer trimestre en camino a una recesión técnica.
Argentina
Rebote del Merval antes del balotaje en Brasil, el BCRA suma USD 270 millones en la semana y la deuda HD sigue pesada
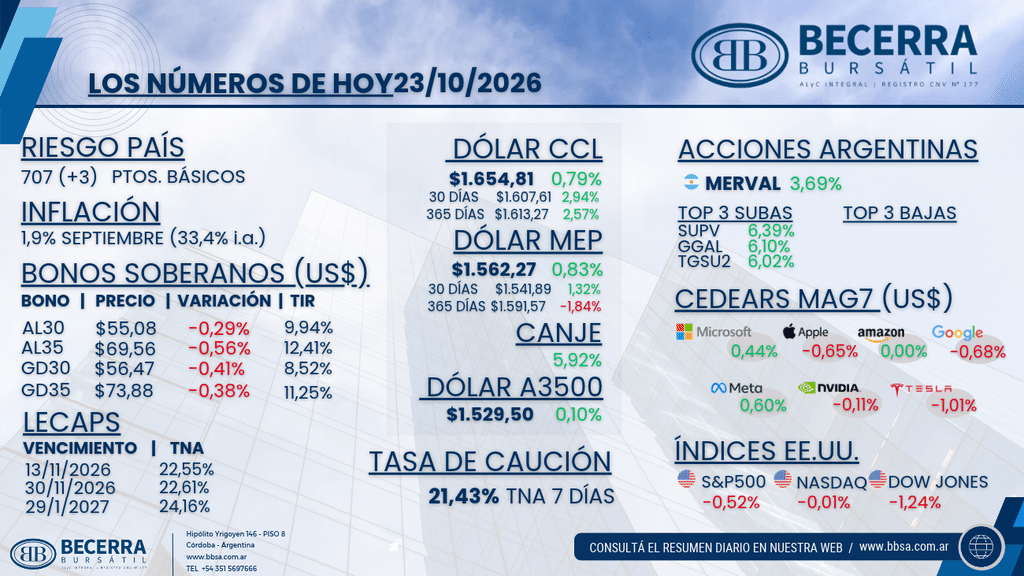
- Renta Variable: El Merval cerró +3,69% en moneda local, revirtiendo con holgura la baja de 1,31% del jueves, en una semana marcada por el debut del nuevo MSCI Merval como índice de referencia de la bolsa porteña. El panel líder cerró sin bajas y con los bancos traccionando las subas: Grupo Supervielle (SUPV) avanzó 6,39%, Grupo Financiero Galicia (GGAL) 6,10% y Transportadora de Gas del Sur (TGSU2) 6,02%. Los ADRs acompañaron el movimiento en Nueva York. La rueda estuvo atravesada por el balotaje brasileño del domingo entre Luiz Inácio Lula da Silva y Flávio Bolsonaro, con encuestas que muestran un final ajustado y un mercado que ya incorpora en parte en los precios un triunfo de Bolsonaro. En el plano de la actividad, el EMAE de agosto creció apenas 0,1% mensual desestacionalizado, muy por debajo de lo esperado, tras la contracción de 2,8% de julio: si la actividad se mantuviera en el nivel de agosto, el tercer trimestre cerraría con una caída de 2,8% trimestral, que sumada a la del segundo trimestre confirmaría una recesión técnica. Del lado de las expectativas, el Índice de Confianza del Consumidor de la Di Tella subió 0,8% mensual en octubre, segundo mes consecutivo al alza, explicado por un salto de 6,8% en CABA y por el componente de bienes durables e inmuebles (+8,8%), aunque en 41,5 puntos sigue por debajo del máximo de enero.
- Mercado Cambiario: El mayorista cerró en $1.529,50 (+0,10%), con un alza de 0,76% en la semana y un volumen de USD 565 millones, por encima del promedio del mes de USD 554 millones. El BCRA compró USD 42 millones, equivalente al 7,4% del volumen del MLC y por debajo del promedio de octubre de USD 78 millones: acumuló USD 270 millones en la semana, USD 1.252 millones en el mes y USD 15.820 millones en el año, con reservas brutas en USD 50.203 millones. Los financieros operaron más firmes: el MEP finalizó en $1.562,27 (+0,83%) y el CCL en $1.654,81 (+0,79%), con el canje CCL/MEP en 5,92% y la brecha del CCL contra el oficial en torno al 8,2%. En treinta días el CCL acumula una suba de 2,94% y el MEP de 1,32%. Un dato relevante de cara a 2027: el BCRA informó su posición en futuros al 30 de septiembre, con un short de apenas USD 42 millones, USD 236 millones menos que en agosto. Un año atrás, tras las elecciones bonaerenses de 2025, esa posición llegaba a USD 6.875 millones, de modo que en doce meses la autoridad monetaria desarmó más de USD 6.800 millones de cobertura. Con un límite de USD 9.000 millones en A3 Mercados y de USD 6.000 millones en BYMA, el BCRA llega al próximo ciclo electoral con margen amplio para contener presiones cambiarias vía futuros.
- Renta Fija (Soberanos en Pesos): El fondeo cerró en 21,43% TNA a 7 días. En la curva de tasa fija, las LECAP terminaron en 22,55% TNA al 13 de noviembre, 22,61% al 30 de noviembre y 24,16% al 29 de enero de 2027, con el tramo corto en torno al 1,85% TEM, apenas por debajo del 1,9% mensual del IPC de septiembre (33,4% interanual). En la semana, la volatilidad de las tasas cortas se moderó, aunque los rendimientos soberanos en pesos siguieron mostrando cierta presión.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar volvió a ceder y no acompañó el rebote de la renta variable, cerrando una semana de marcada volatilidad con caídas acumuladas en los Globales de entre 1,5% y 2% en el tramo corto y de entre 2% y 2,4% en el largo. El AL30 finalizó en USD 55,08 (-0,29%) con una TIR de 9,94% contra MEP y el AL35 en USD 69,56 (-0,56%) con 12,41%. En los globales, el GD30 cerró en USD 56,47 (-0,41%) con una TIR de 8,52% y el GD35 en USD 73,88 (-0,38%) con 11,25%. El riesgo país terminó en 707 puntos básicos, 3 por encima del cierre previo y en la zona del máximo de un año.
Internacional
El crudo en máximos desde abril presiona a Wall Street antes de la Fed, la energía marca récord y SpaceX sacude a las telecos
- Renta Variable en Estados Unidos: Los índices cerraron a la baja (S&P 500 -0,52% en 7.624 puntos, Nasdaq -0,01% y Dow Jones -1,24% en 52.215), con ocho de los once sectores del S&P 500 en rojo y financieras e industriales entre los más rezagados. La excepción fue la energía, que subió 2,5% hasta un récord, liderada por SLB (+6,7%) tras reportar una ganancia de USD 0,64 por acción contra 0,61 esperado y mejorar su guía para el cuarto trimestre. American Express (AXP) cedió 3,9% pese a superar las estimaciones (USD 5,42 por acción contra 4,53) y elevar su guía anual a USD 18,30-18,60. Crown Castle (CCI) trepó 10% y American Tower (AMT) 3,7% tras versiones de que SpaceX negocia el alquiler de al menos 80.000 sitios de telefonía celular para lanzar un cuarto operador móvil en Estados Unidos, mientras AT&T (T) y T-Mobile (TMUS) cayeron más de 6% por el riesgo competitivo. La tecnología se estabilizó, con el índice de semiconductores +0,6% y AMD +1,7%, pese a las dudas sobre el capex en IA que dejó la guía de gasto de Meta. Palo Alto Networks (PANW) subió 7,2% y arrastró a la ciberseguridad. Dentro de las Magnificent 7 el movimiento fue mixto: Meta (META) +0,60% y Microsoft (MSFT) +0,44%, mientras Tesla (TSLA) cedió 1,01%, Alphabet (GOOGL) 0,68%, Apple (AAPL) 0,65% y Nvidia (NVDA) 0,11%; Amazon (AMZN) cerró sin cambios.
- Commodities y Medio Oriente: El Brent superó los USD 116 por barril y el WTI rondó los USD 103, sus niveles más altos desde abril, por los ataques hutíes contra infraestructura saudita y el temor a nuevos ataques de Estados Unidos sobre Irán antes de las elecciones de medio término. La suba suma presión al frente inflacionario justo antes de la decisión de la Fed de la semana próxima.
- Tasas y Datos: El sentimiento del consumidor de la Universidad de Michigan cayó en octubre a su menor nivel en cinco meses. En el balance semanal, el UST a 10 años comprimió 9 puntos básicos hasta la zona de 4,98% y el de 2 años 3 puntos básicos hasta 4,68%, mientras el DXY se ubicó en 101,81 puntos. La agenda de la semana próxima combina la reunión de la Fed con una temporada de balances cargada.
- Emergentes: La atención de la región se concentra en el balotaje del domingo en Brasil, principal socio comercial de la Argentina, cuyo resultado va a marcar el tono de los activos brasileños y del resto del complejo emergente en la apertura del lunes.