En los próximos días las grandes empresas de Estados Unidos empiezan a mostrar cuánto ganaron entre julio y septiembre. Las expectativas son muy altas: se espera que las ganancias del S&P 500 crezcan casi 30% contra el mismo trimestre del año pasado. Las noticias de las empresas probablemente sean buenas; la duda es cuánto de eso ya está en el precio de las acciones, y cuáles conviene tener en cartera.
Qué se espera
Cada tres meses, las empresas que cotizan en bolsa presentan sus balances: cuánto vendieron, cuánto ganaron y qué esperan para adelante. Es el momento en que el mercado comprueba si las expectativas se cumplen.
Para el tercer trimestre, los analistas esperan que las ganancias de las 500 empresas del S&P 500 crezcan 29,5% y que sus ventas suban 12,3%, según FactSet. Sería el tercer trimestre seguido con ganancias creciendo más de 25%. Para dimensionarlo: en los últimos cinco años, el crecimiento promedio fue de 13,3%.
Hay dos señales que hacen este trimestre distinto:
- Los analistas subieron sus estimaciones. Lo habitual es que, a medida que avanza el trimestre, los analistas recorten lo que esperan. Esta vez pasó lo contrario: la estimación subió 1,4% entre junio y septiembre, cuando en los últimos cinco años bajó en promedio 2,2%.
- Las propias empresas se mostraron optimistas. Muchas compañías adelantan qué resultados esperan (lo que se conoce como guidance). Esta vez 72 empresas anticiparon números mejores a los que esperaba el mercado, la cifra más alta desde que se mide, en 2006. Más de la mitad de ellas, 44, son del sector tecnológico.
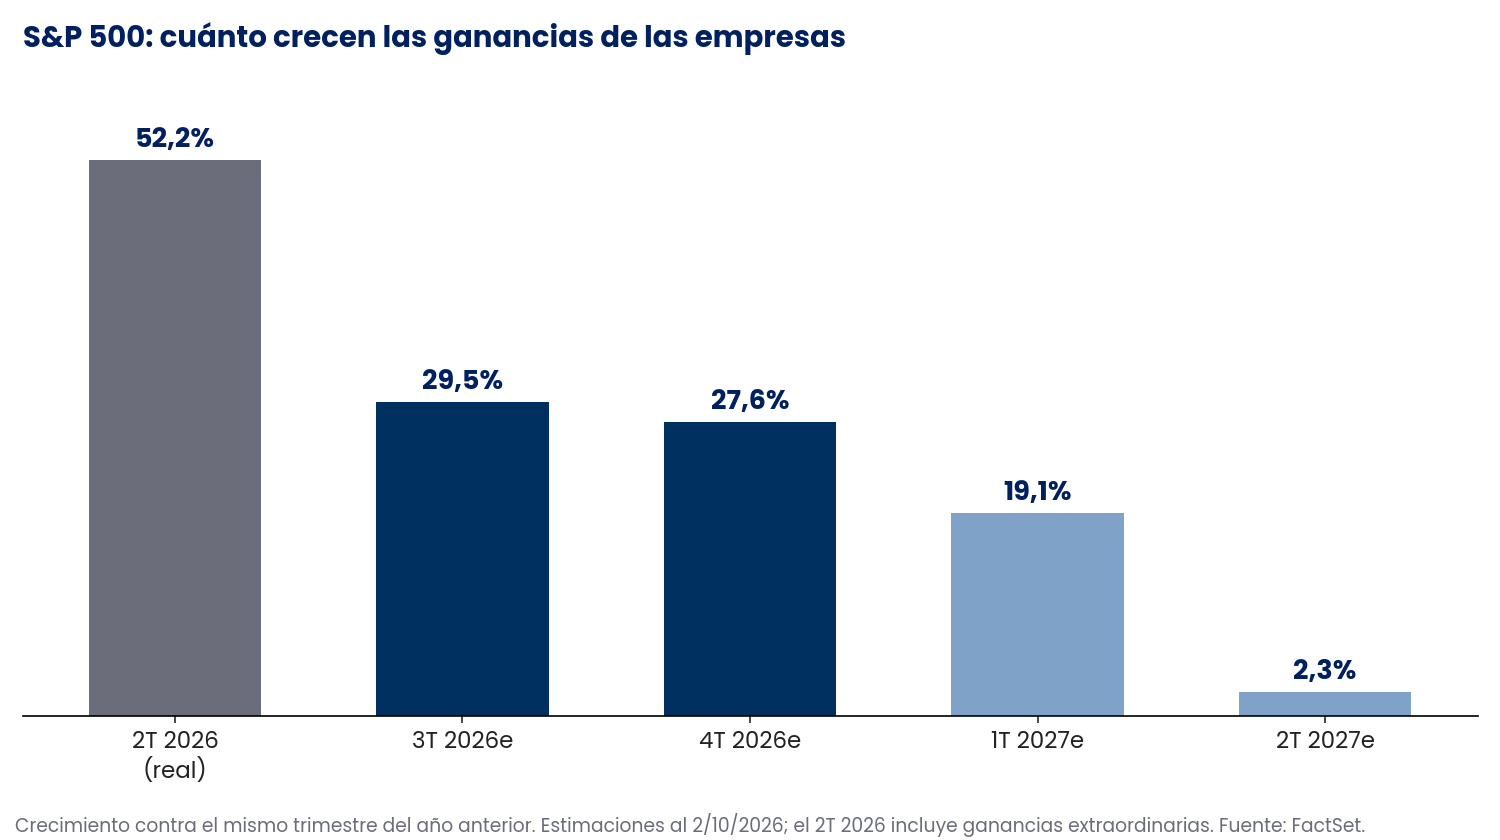
Lo más probable es que el resultado final supere el 29,5%, porque las empresas suelen ganarle a lo que esperan los analistas. Pero conviene tener presente que el mercado viene premiando cada vez menos esas sorpresas. En el trimestre anterior, una empresa que superó las expectativas subió en promedio apenas 0,4% en los días del reporte, la mitad de lo habitual. Las que decepcionaron cayeron 2,5%. Cuando todos esperan buenas noticias, una buena noticia ya no mueve la aguja.
El crecimiento depende de muy pocas empresas
El 29,5% es un promedio que esconde mucho. Según Goldman Sachs, la empresa típica del índice crecería sólo 9%. La diferencia la hacen unas pocas compañías muy grandes.
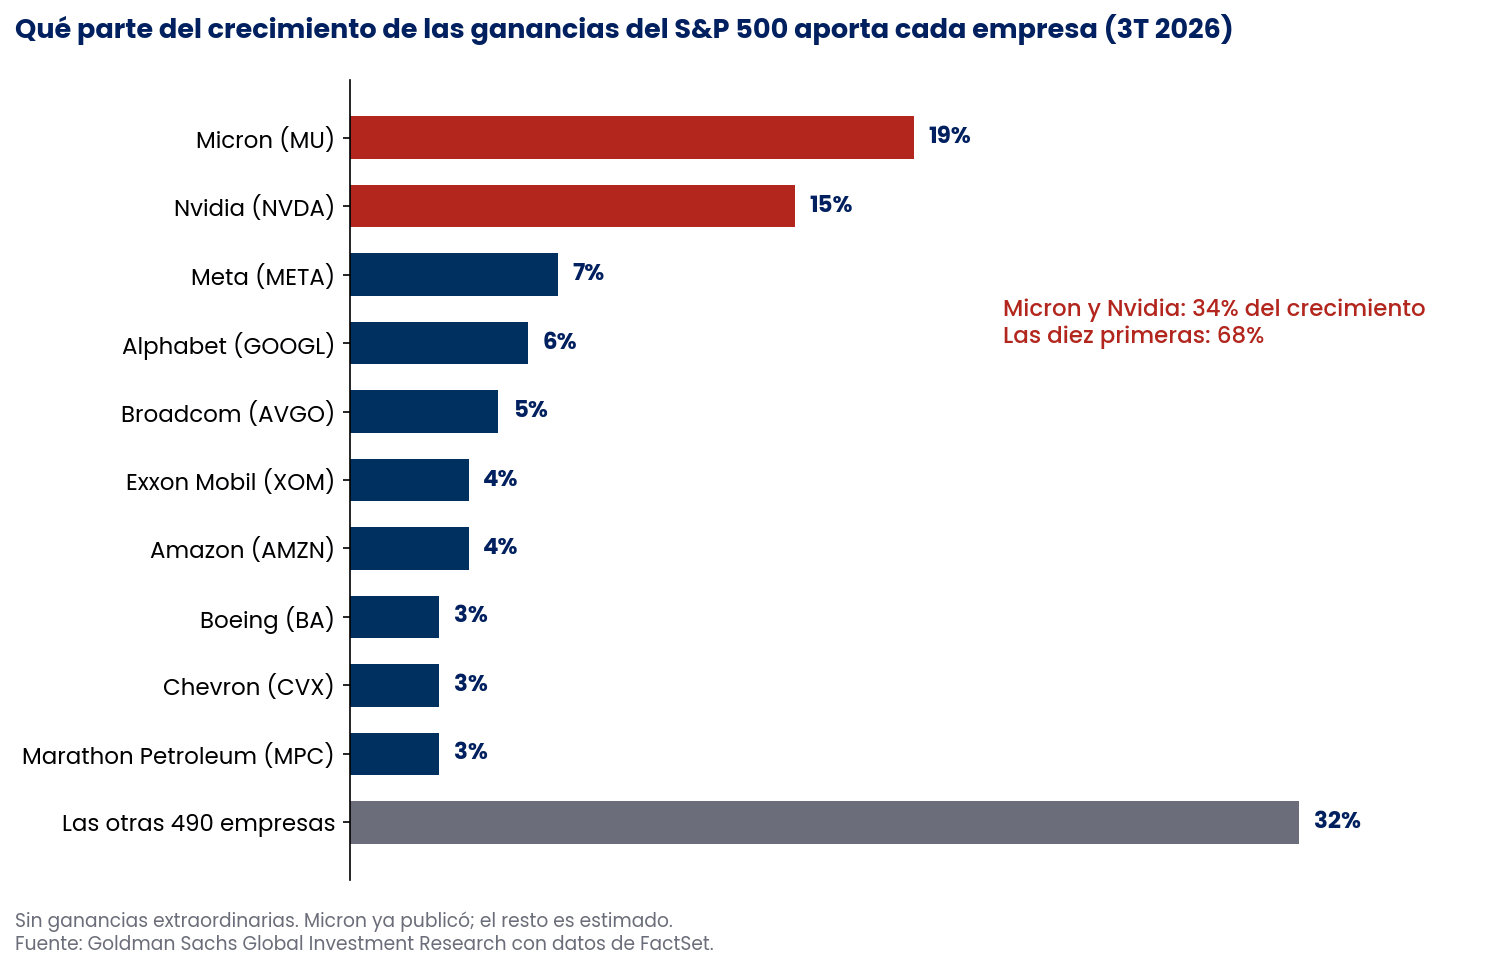
Solo dos empresas, Micron (MU) y Nvidia (NVDA), explican un tercio de todo el crecimiento esperado del índice. Las diez más grandes explican más de dos tercios. Casi todas tienen algo en común: fabrican chips, memoria o equipos para la inteligencia artificial, o son las grandes tecnológicas que compran esos equipos.
El otro motor es el petróleo. El barril promedió USD 85,68 en el trimestre, 32% más caro que un año atrás, y eso hace que las petroleras dupliquen sus ganancias. Las refinadoras, como Marathon Petroleum (MPC), son las más beneficiadas.
Un detalle del calendario: Micron ya presentó resultados y superó lo esperado, pero Nvidia recién lo hace el 19 de noviembre y Broadcom (AVGO) el 11 de diciembre. Dos de las piezas más importantes llegan al final, cuando el resto de la temporada ya habrá pasado.
Por qué las acciones tienen poco margen para subir
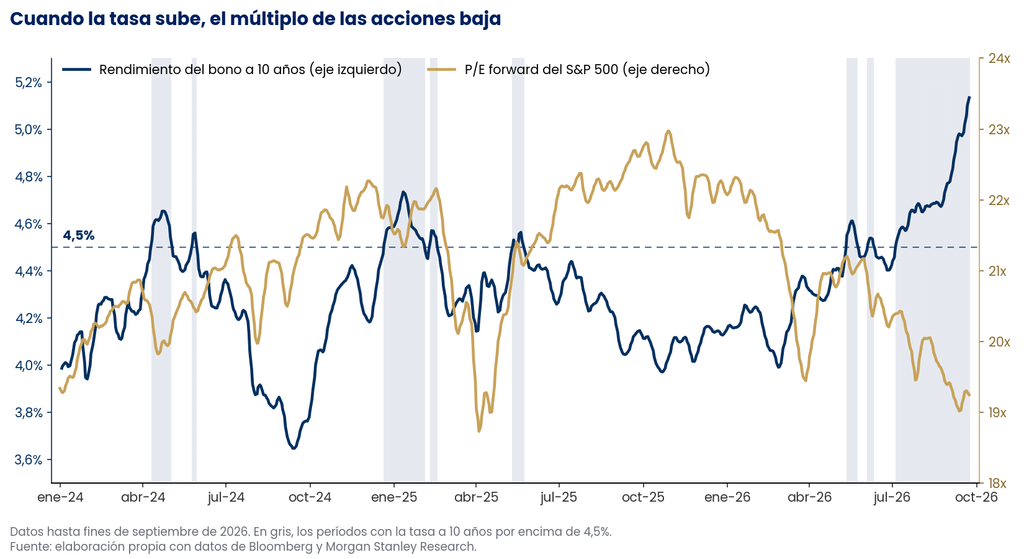
Para saber si una acción está cara o barata, una medida simple es cuántos años de ganancias se pagan por ella (lo que se llama relación precio/ganancia, o P/E). Hoy, por el S&P 500 se pagan unas 19 veces las ganancias que se esperan para los próximos doce meses, un nivel en línea con su promedio de los últimos diez años. Visto así, no parece caro.
El problema es la competencia. El bono del Tesoro de Estados Unidos a 10 años, la inversión de referencia sin riesgo, rinde hoy 5,28%, el nivel más alto desde 2002. Una acción que se paga 19 veces sus ganancias le devuelve al inversor algo parecido a ese 5,28% por año. Es decir: con el bono pagando tanto, las acciones ya cotizan en el precio que la tasa justifica.
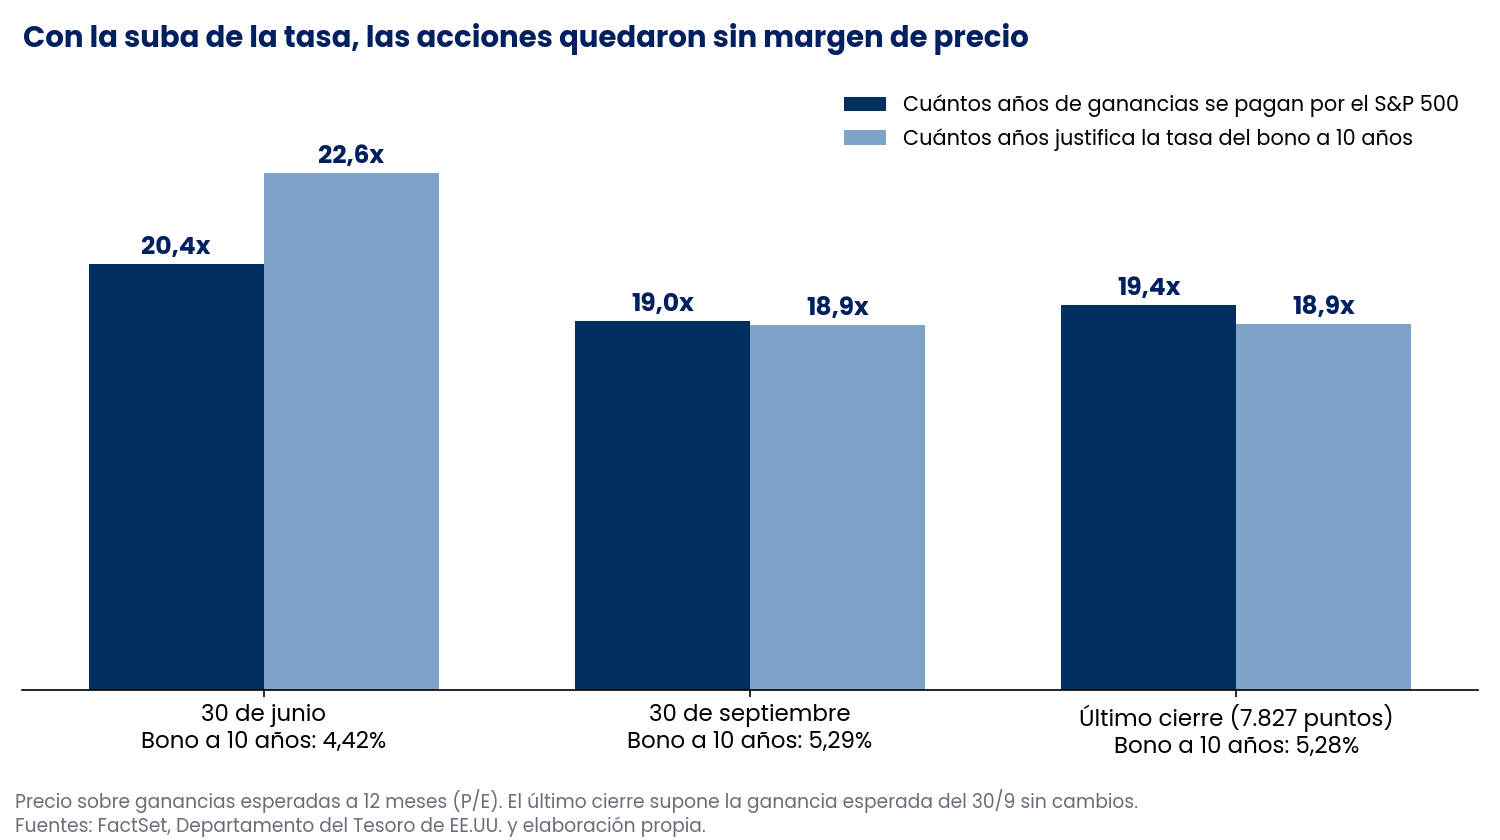
En junio la situación era más cómoda: el bono rendía 4,42% y las acciones tenían margen para subir. Desde entonces, las ganancias esperadas de las empresas mejoraron 9,3%, pero el índice sólo subió 2,0% hasta fin de septiembre. La suba de la tasa se llevó casi toda la mejora.
¿Qué significa para el inversor? Que de acá en adelante el índice sólo puede subir si las empresas siguen ganando más de lo esperado, o si la tasa baja. Y que es muy sensible a la tasa: si el bono a 10 años llegara a 5,5%, el S&P 500 podría bajar alrededor de 6,5% aunque las ganancias no cambien.
Dónde conviene posicionarse
Cuando el índice en su conjunto tiene poco margen, la clave es elegir bien. Buscamos sectores donde las estimaciones de ganancias vienen subiendo y el precio todavía no lo reflejó del todo.
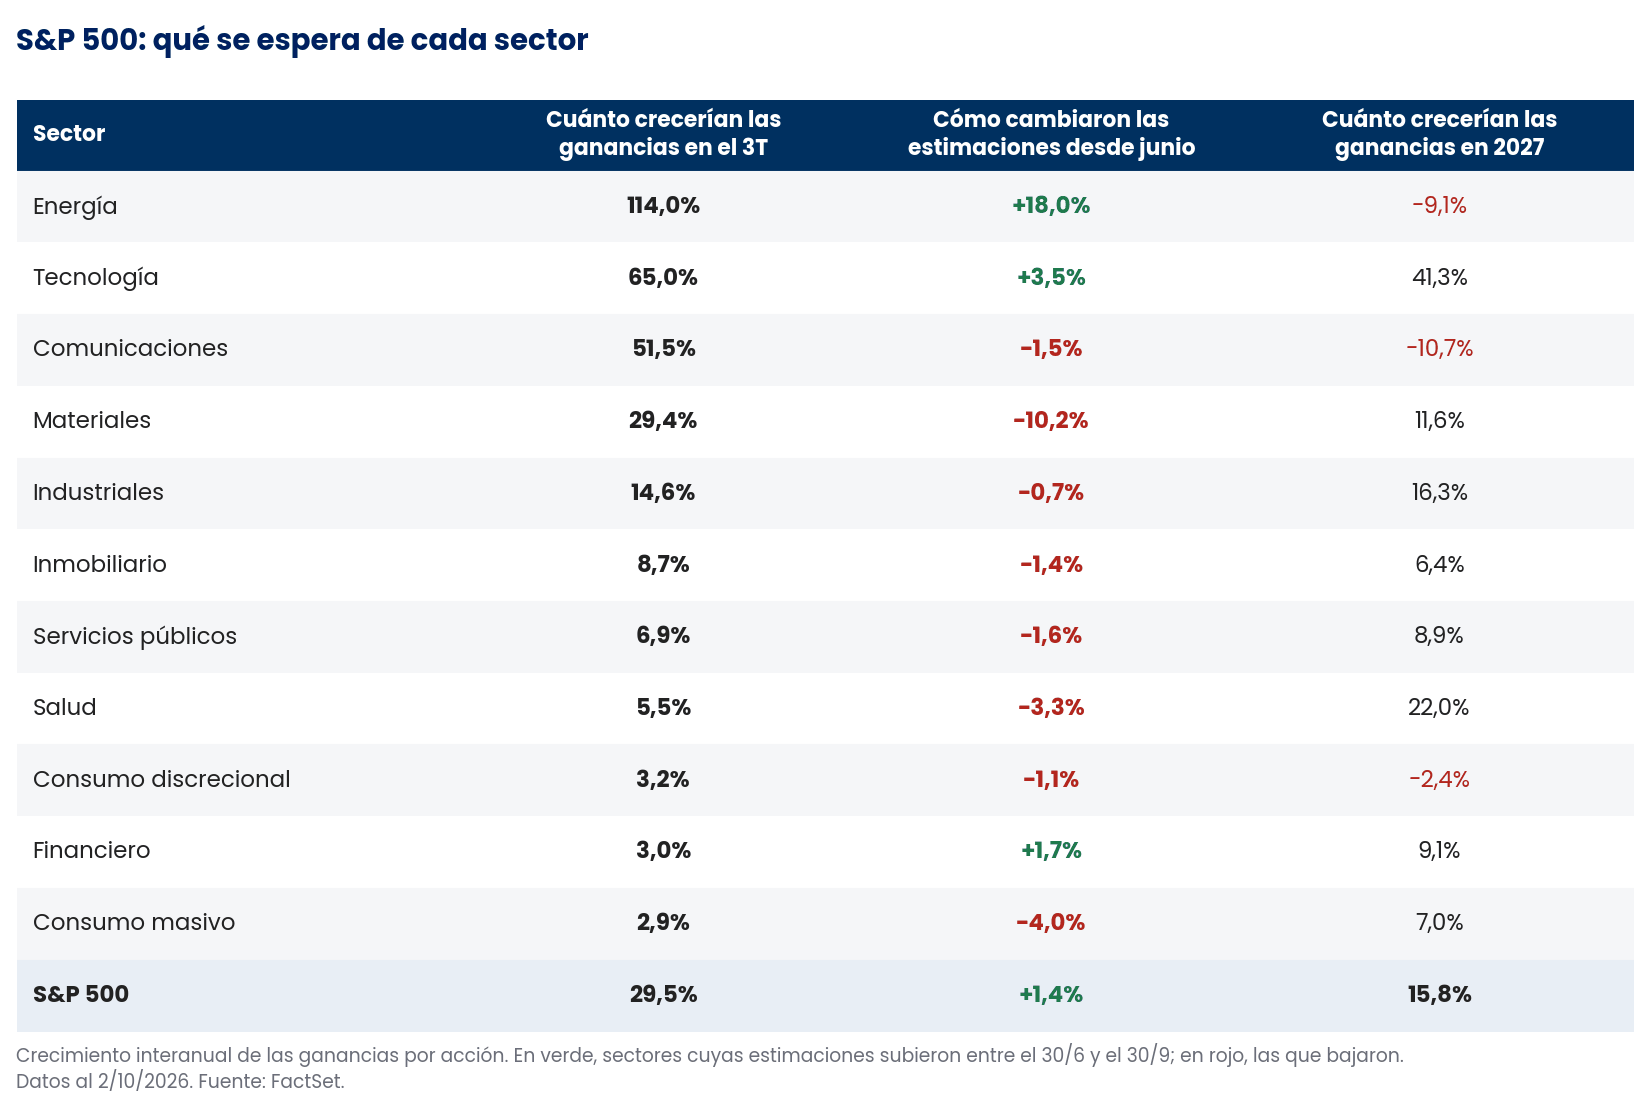
- Tecnología vinculada a la inteligencia artificial: es el sector con mejores números. Sus ganancias crecerían 65% en el trimestre, sus ventas 40%, y casi 9 de cada 10 empresas que dieron proyecciones las mejoraron. Además, es el único sector cuyas ganancias esperadas para 2027 también subieron con fuerza. Preferimos a las empresas de chips, memoria e infraestructura con estimaciones en alza. El riesgo es que, al concentrar tanto crecimiento, cualquier decepción pesa mucho.
- Bancos: sus ganancias esperadas subieron, pero el precio de sus acciones no acompañó, así que hoy se pagan baratos: unas 14 veces ganancias, contra 19 del índice. Además, que las tasas largas estén más altas que las cortas les permite ganar más con el negocio de prestar. Los bancos abren la temporada, así que serán la primera prueba.
- Energía, como protección: las petroleras tendrían el mayor crecimiento del trimestre (114%) y son el sector más barato del índice. Pero ya subieron casi 19% desde junio, y se espera que en 2027 sus ganancias bajen. Las vemos más como un seguro que como una apuesta: si el petróleo sigue subiendo, es lo único que gana mientras el resto de la cartera sufre.
Dónde no
- Consumo discrecional (autos, ropa, viajes, comercio): es el sector más caro del índice, sus ganancias apenas crecerían 3,2% y casi 8 de cada 10 empresas que dieron proyecciones las empeoraron. Para 2027 ya se espera una caída.
- Consumo masivo (alimentos, bebidas, productos de limpieza): suele verse como un refugio, pero las estimaciones bajaron 4% y tres de cada cuatro empresas anticiparon números peores.
- Materiales (químicas, minería, papel): es el sector donde más se recortaron las estimaciones, 10,2%.
- Servicios públicos (electricidad, gas, agua): casi 9 de cada 10 empresas anticiparon resultados anuales peores a lo esperado, y con el bono rindiendo 5,28%, su dividendo pierde atractivo.
- Salud: las perspectivas para 2027 son buenas, pero en el corto plazo las estimaciones bajaron mientras el precio subió. Preferimos esperar.
Nuestras recomendaciones, empresa por empresa
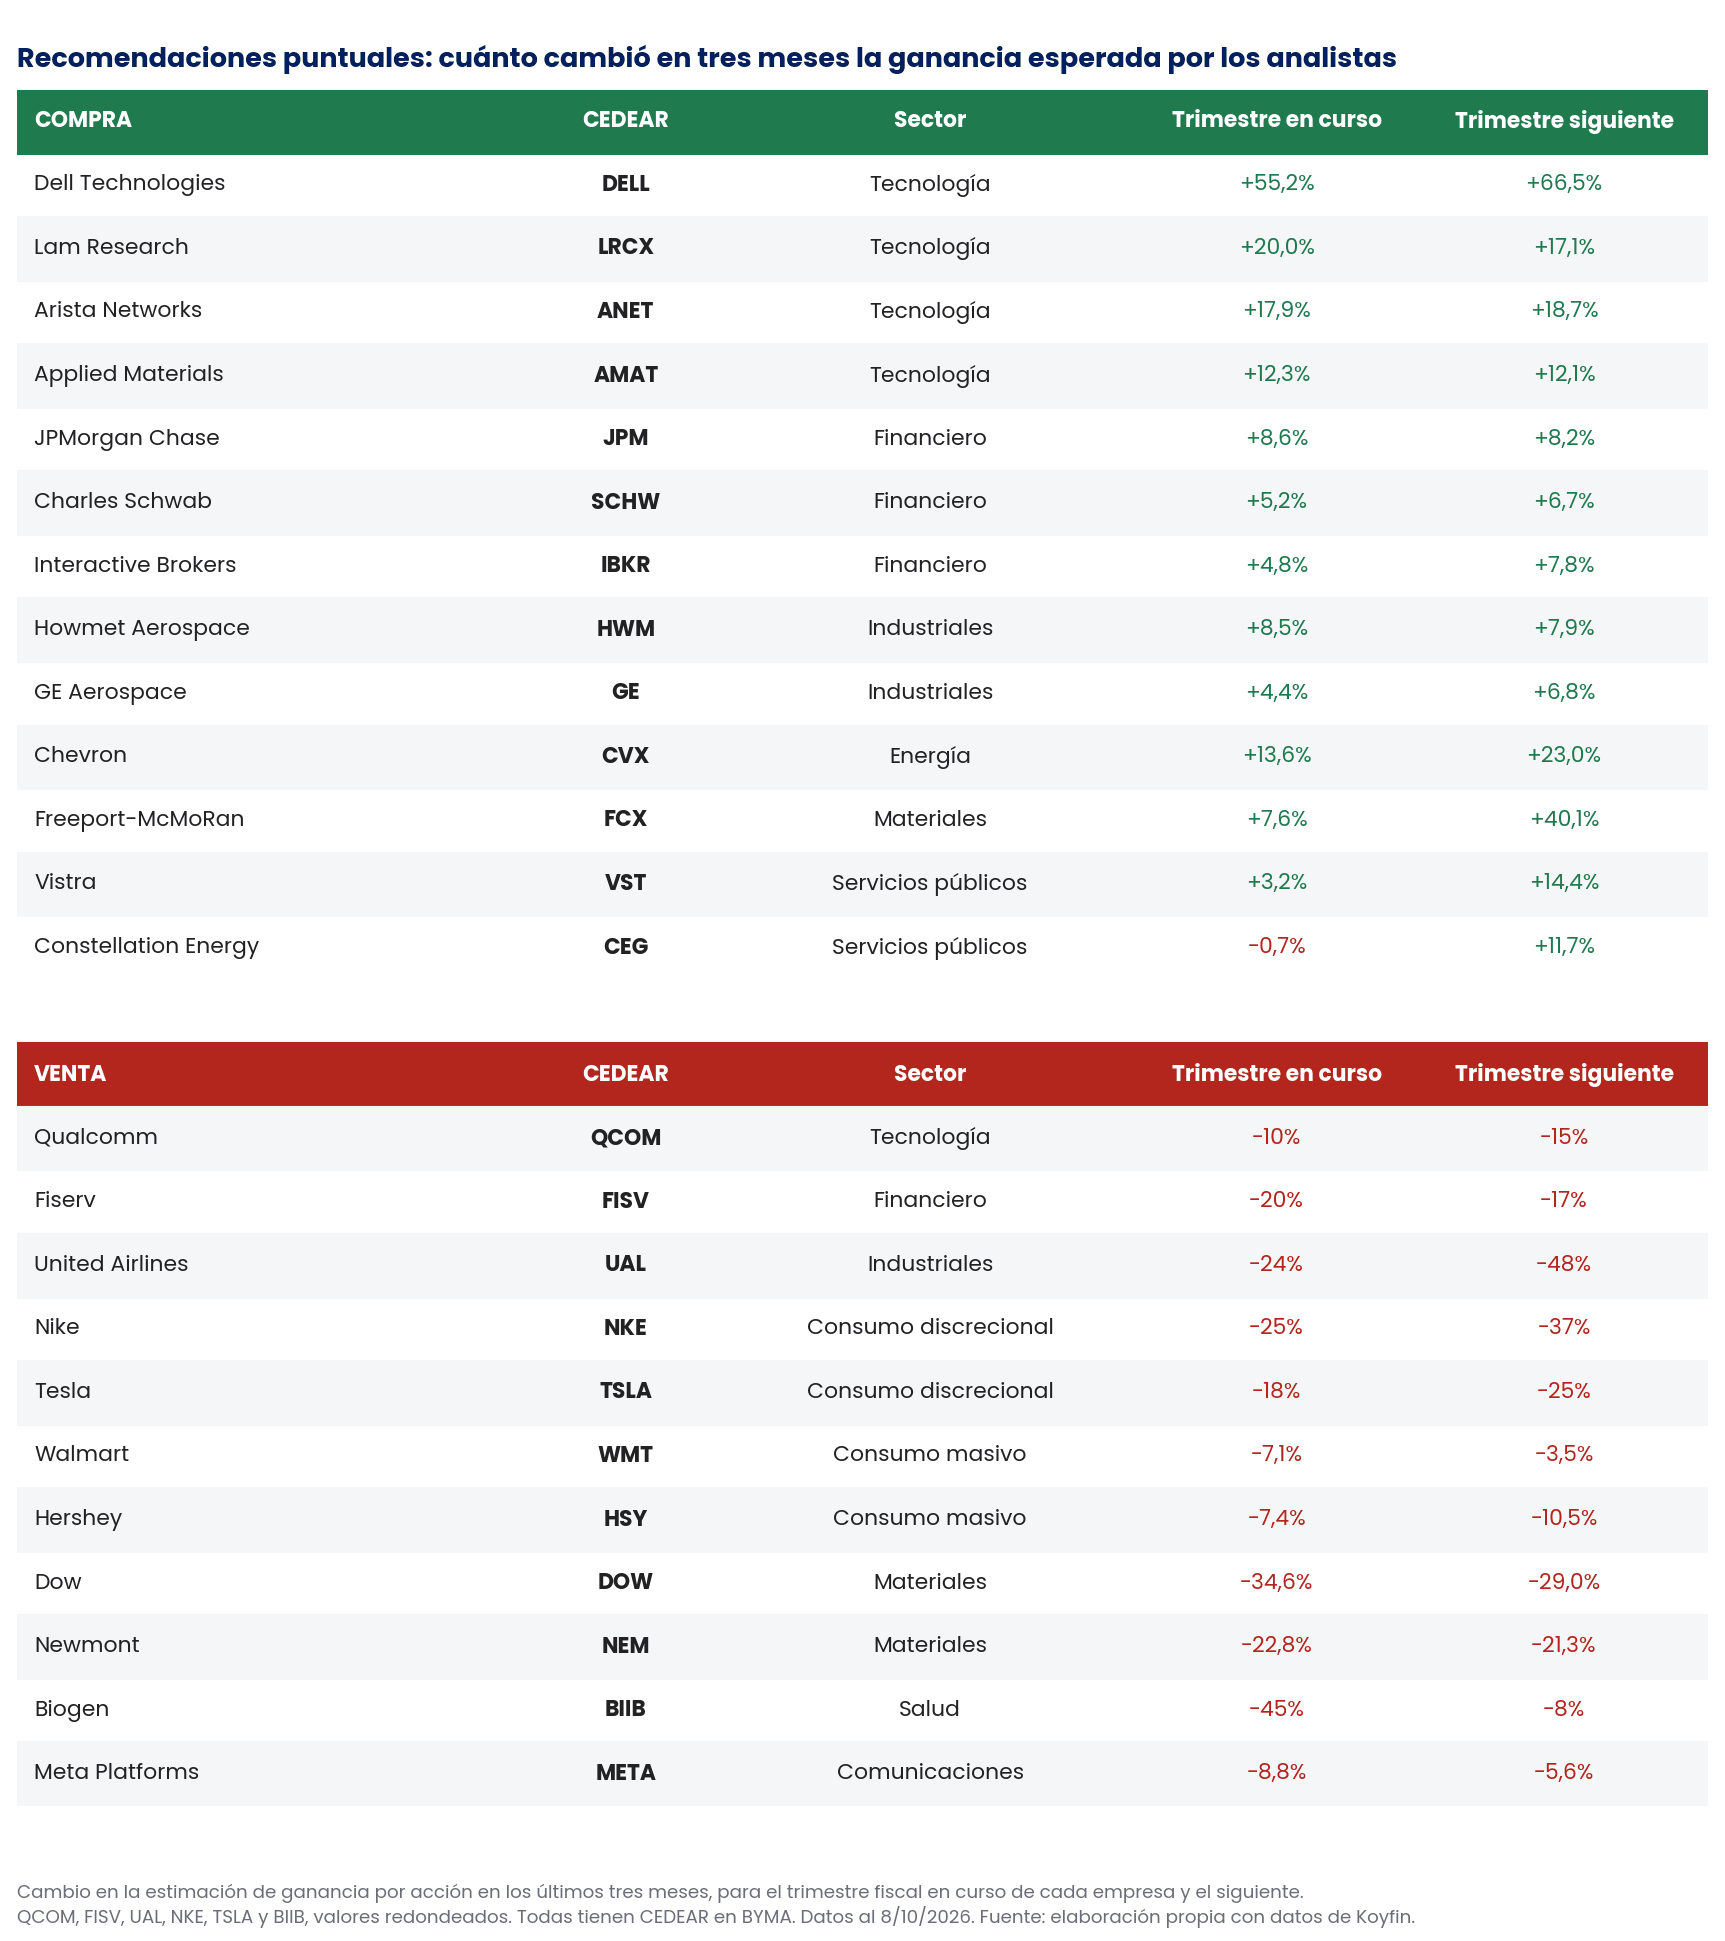
Para elegir empresas puntuales seguimos la misma lógica que con los sectores: miramos cuánto cambió, en los últimos tres meses, la ganancia que los analistas esperan para cada compañía, tanto en el trimestre que está por reportar como en el siguiente. Cuando esa estimación sube en los dos trimestres a la vez, suele ser señal de que el negocio va mejor de lo que se pensaba, y las acciones tienden a acompañar. Cuando baja en los dos, pasa lo contrario. Todas las empresas que recomendamos se pueden operar en Argentina a través de CEDEARs.
Para comprar
- Tecnología de inteligencia artificial: Dell (DELL), Lam Research (LRCX), Arista Networks (ANET) y Applied Materials (AMAT). Dell vende los servidores donde corren los modelos de inteligencia artificial, y los analistas subieron más de 50% lo que esperan que gane en los próximos dos trimestres. Lam Research y Applied Materials fabrican las máquinas con las que se producen los chips; Arista, los equipos que conectan los centros de datos. En las cuatro, las estimaciones subieron entre 12% y 20% para los dos trimestres. Las sumamos a los grandes ganadores del sector, como Nvidia (NVDA) y Micron (MU).
- Bancos y brokers: JPMorgan (JPM), Charles Schwab (SCHW) e Interactive Brokers (IBKR). Las tres tienen estimaciones en alza para los dos trimestres. JPMorgan es el banco que más aporta a la mejora del sector y abre la temporada de balances. Schwab e Interactive Brokers ganan con un mercado con más operaciones y con tasas altas sobre el dinero de sus clientes.
- Industria aeroespacial: Howmet Aerospace (HWM) y GE Aerospace (GE). Fabrican motores y piezas para aviones, un negocio con demanda firme. Sus estimaciones suben entre 4% y 9% por trimestre, de manera pareja.
- Energía, como protección: Chevron (CVX). La ganancia esperada subió 13,6% para este trimestre y 23,0% para el próximo. Es nuestra forma de cubrir la cartera si el petróleo sigue subiendo.
- Excepciones en sectores que evitamos: Freeport-McMoRan (FCX), Vistra (VST) y Constellation Energy (CEG). Freeport es la gran productora de cobre, un metal que demanda la electrificación, y la estimación del próximo trimestre subió 40%. Vistra y Constellation generan la electricidad que consumen los centros de datos; aunque el sector de servicios públicos viene débil, en ellas las estimaciones para el próximo trimestre subieron entre 12% y 14%.
Para vender
- Consumo: Nike (NKE), Tesla (TSLA), Walmart (WMT) y Hershey (HSY). En Nike y Tesla las estimaciones cayeron entre 18% y 37% según el trimestre. En Walmart y Hershey los recortes son menores, pero sostenidos, en sectores que ya vemos débiles.
- Materiales: Dow (DOW) y Newmont (NEM). Dow sufrió uno de los recortes más fuertes del índice, de alrededor de 30% en los dos trimestres. En Newmont, la mayor productora de oro del índice, la estimación cayó más de 20% en los dos trimestres.
- Qualcomm (QCOM) y Fiserv (FISV). Son la contracara dentro de sectores que nos gustan: Qualcomm depende más de los celulares que de la inteligencia artificial, y en Fiserv, una empresa de pagos, las estimaciones cayeron cerca de 20%.
- United Airlines (UAL). El combustible caro golpea de lleno a las aerolíneas: la ganancia esperada para el próximo trimestre se recortó a la mitad.
- Biogen (BIIB) y Meta (META). En Biogen la estimación del trimestre cayó 45%. Meta es una de las empresas que más aportan al crecimiento del índice, pero los analistas vienen recortando lo que esperan de ella (8,8% este trimestre y 5,6% el próximo) y en el trimestre anterior ganó menos de lo previsto. Preferimos esperar a que esa tendencia cambie.
Qué puede salir mal
- Las tasas: el bono a 10 años está en su nivel más alto en 24 años y la Reserva Federal subió su tasa en septiembre por primera vez desde 2023. La próxima reunión es el 27 y 28 de octubre, en plena temporada de balances. Una nueva suba sería el mayor golpe para las acciones.
- El petróleo: el barril subió 30% entre junio y septiembre, con el conflicto con Irán de fondo. Cuando sube el petróleo sube la inflación, y con ella las tasas. Hoy ambos se mueven prácticamente juntos.
- La dependencia de pocas empresas: si la inteligencia artificial decepciona, en especial Nvidia en noviembre, el índice entero lo siente.
- Pocas acciones sostienen el índice: el S&P 500 está cerca de sus máximos, pero desde septiembre son más las acciones que tocan mínimos del último año que las que tocan máximos. La suba se apoya en pocos nombres.
- 2027 viene más lento: se espera que el crecimiento de las ganancias caiga a 2,3% en el segundo trimestre de 2027. A medida que el mercado empiece a mirar ese período, lo que las empresas digan sobre el año próximo va a importar más que los números de este trimestre.
Nuestra lectura
Esperamos una buena temporada, con ganancias que superen lo previsto. Pero con la tasa del bono en máximos de 24 años, los buenos resultados por sí solos no alcanzan para que el índice suba: el premio va a estar en las empresas que mejoren sus perspectivas para 2027.
Para inversores que acceden a través de CEDEARs, preferimos tecnología vinculada a la inteligencia artificial y bancos, y usamos energía como protección. Evitamos consumo discrecional, consumo masivo, materiales y servicios públicos, con excepciones puntuales como Freeport, Vistra y Constellation, donde las estimaciones van en sentido contrario al de su sector. No aumentaríamos la exposición al S&P 500 en general mientras el bono a 10 años rinda más de 5%, y si superara el 5,5% de forma sostenida, sería momento de reducirla.