La era del cobre: qué anticipa UBS para metales y mineras

UBS publicó el 25 de septiembre su informe sectorial de minería, The Copper Age. La idea central es simple: en los próximos años el mundo va a necesitar más cobre del que las minas pueden producir. El hierro está en la situación opuesta, con más oferta que demanda, y el oro queda como cobertura.

Qué precios espera UBS

Para el año próximo, UBS espera subas en los metales preciosos y bajas en casi todo lo demás. El cobre ya cotiza por encima de lo que el banco proyecta para 2027, y el petróleo, hoy inflado por el conflicto en Medio Oriente, es el que más caería.
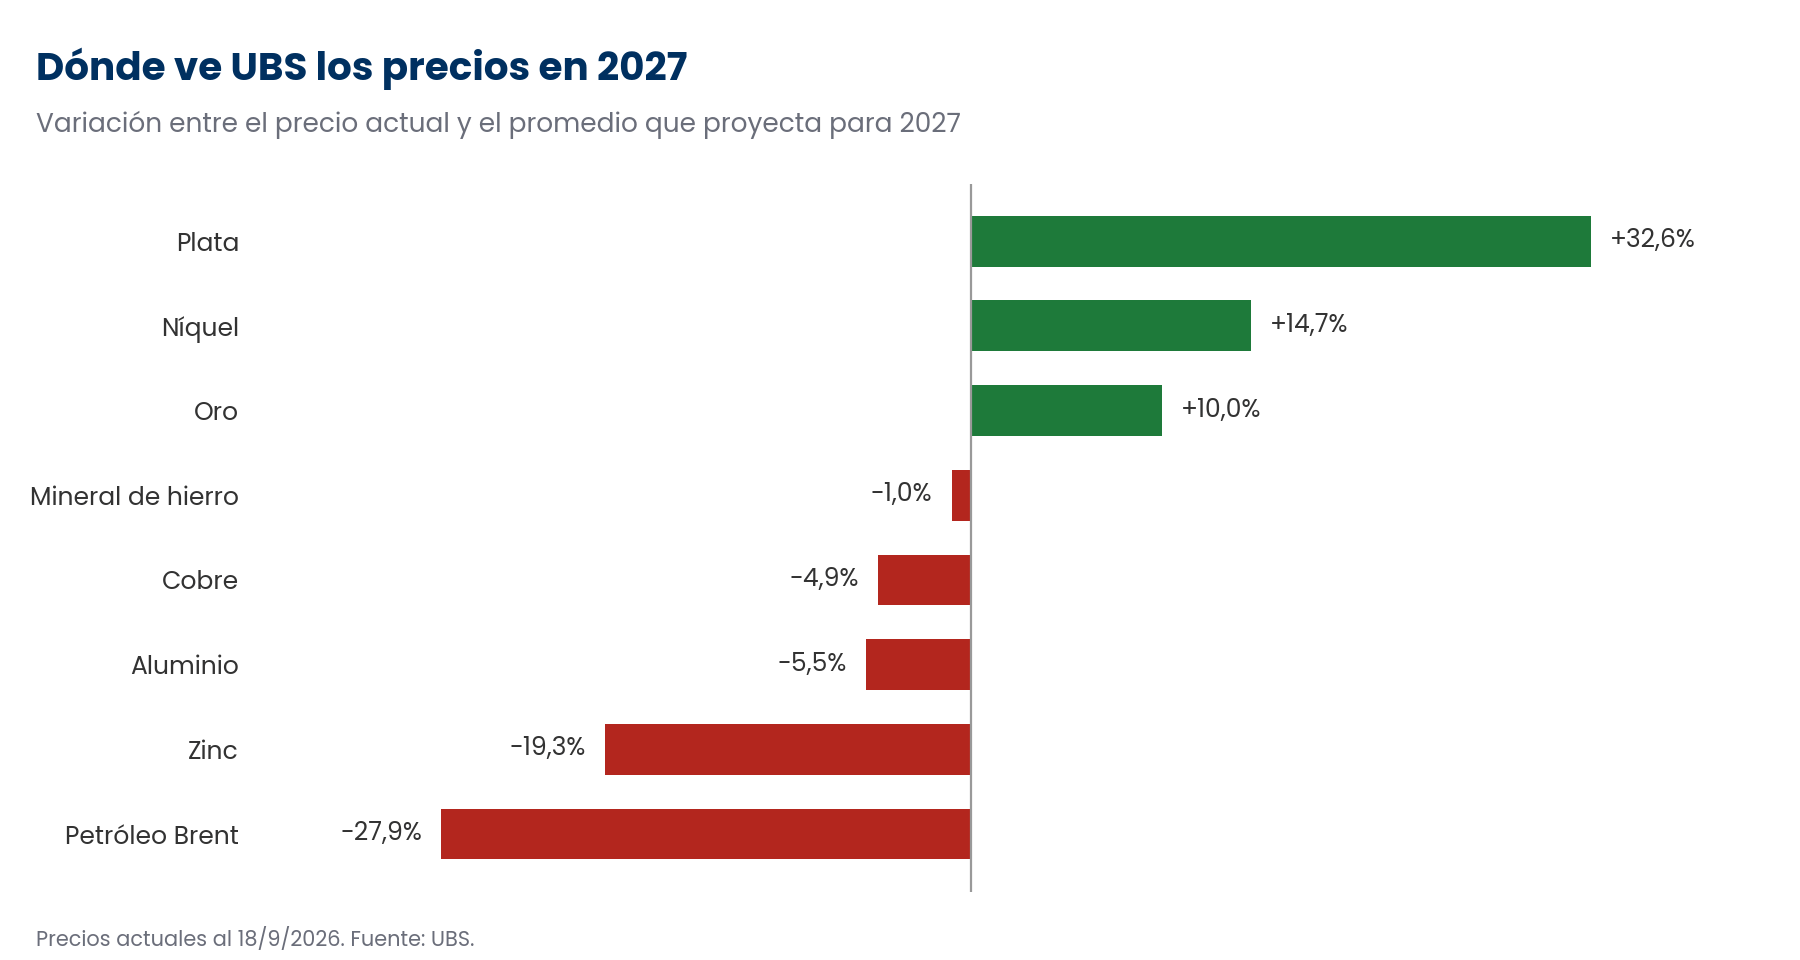
Gráfico con la variación entre el precio actual y el proyectado por UBS para 2027 de ocho commodities
Variación entre el precio actual y el promedio proyectado para 2027. Fuente: UBS.

Cobre: falta oferta

Las minas casi no crecen

La producción mundial de cobre subiría apenas 0,6% este año y 1,1% en 2027. UBS ya descuenta que una parte de lo planificado se va a perder por accidentes, huelgas y demoras, algo que pasa todos los años.
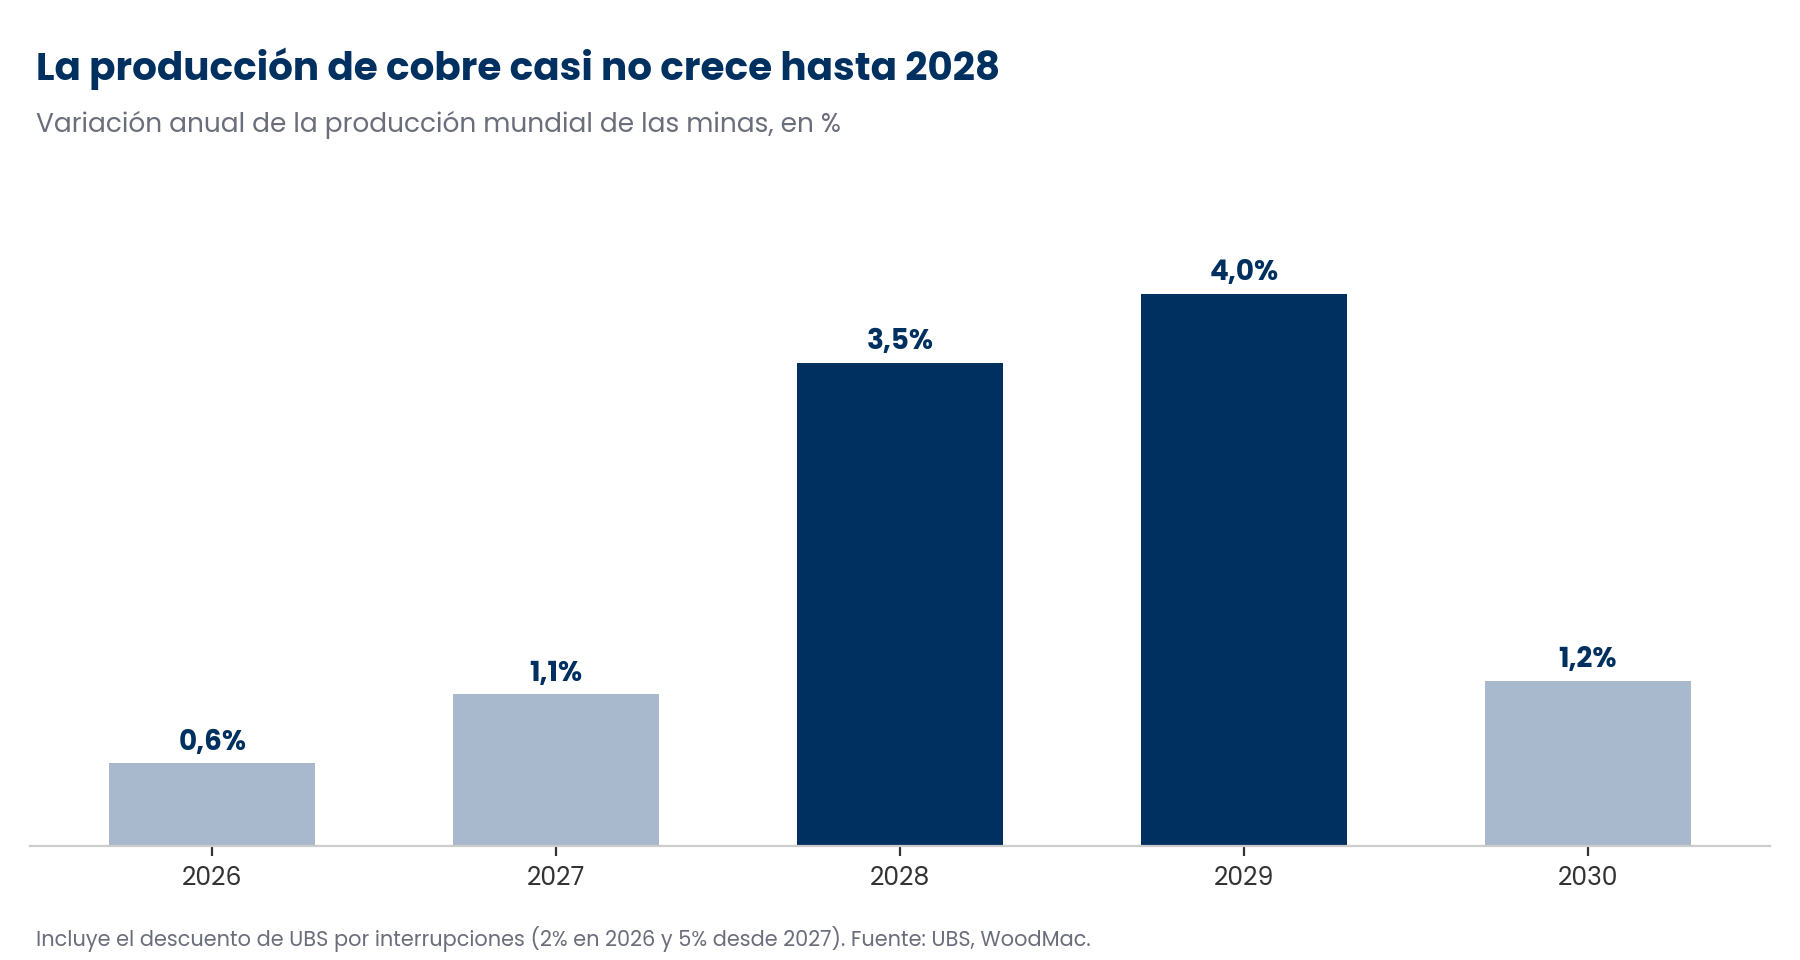
Gráfico de barras con el crecimiento anual de la producción de cobre de mina entre 2026 y 2030
Variación anual de la producción mundial de cobre de mina. Fuente: UBS, WoodMac.

El salto de 2028 depende de que vuelvan a funcionar a pleno tres minas paradas o con problemas: Cobre Panamá, de First Quantum (FM); Collahuasi, en Chile; y sobre todo Grasberg, de Freeport-McMoRan (FCX), en Indonesia, que este año produce menos de la mitad que en 2024 por un accidente.
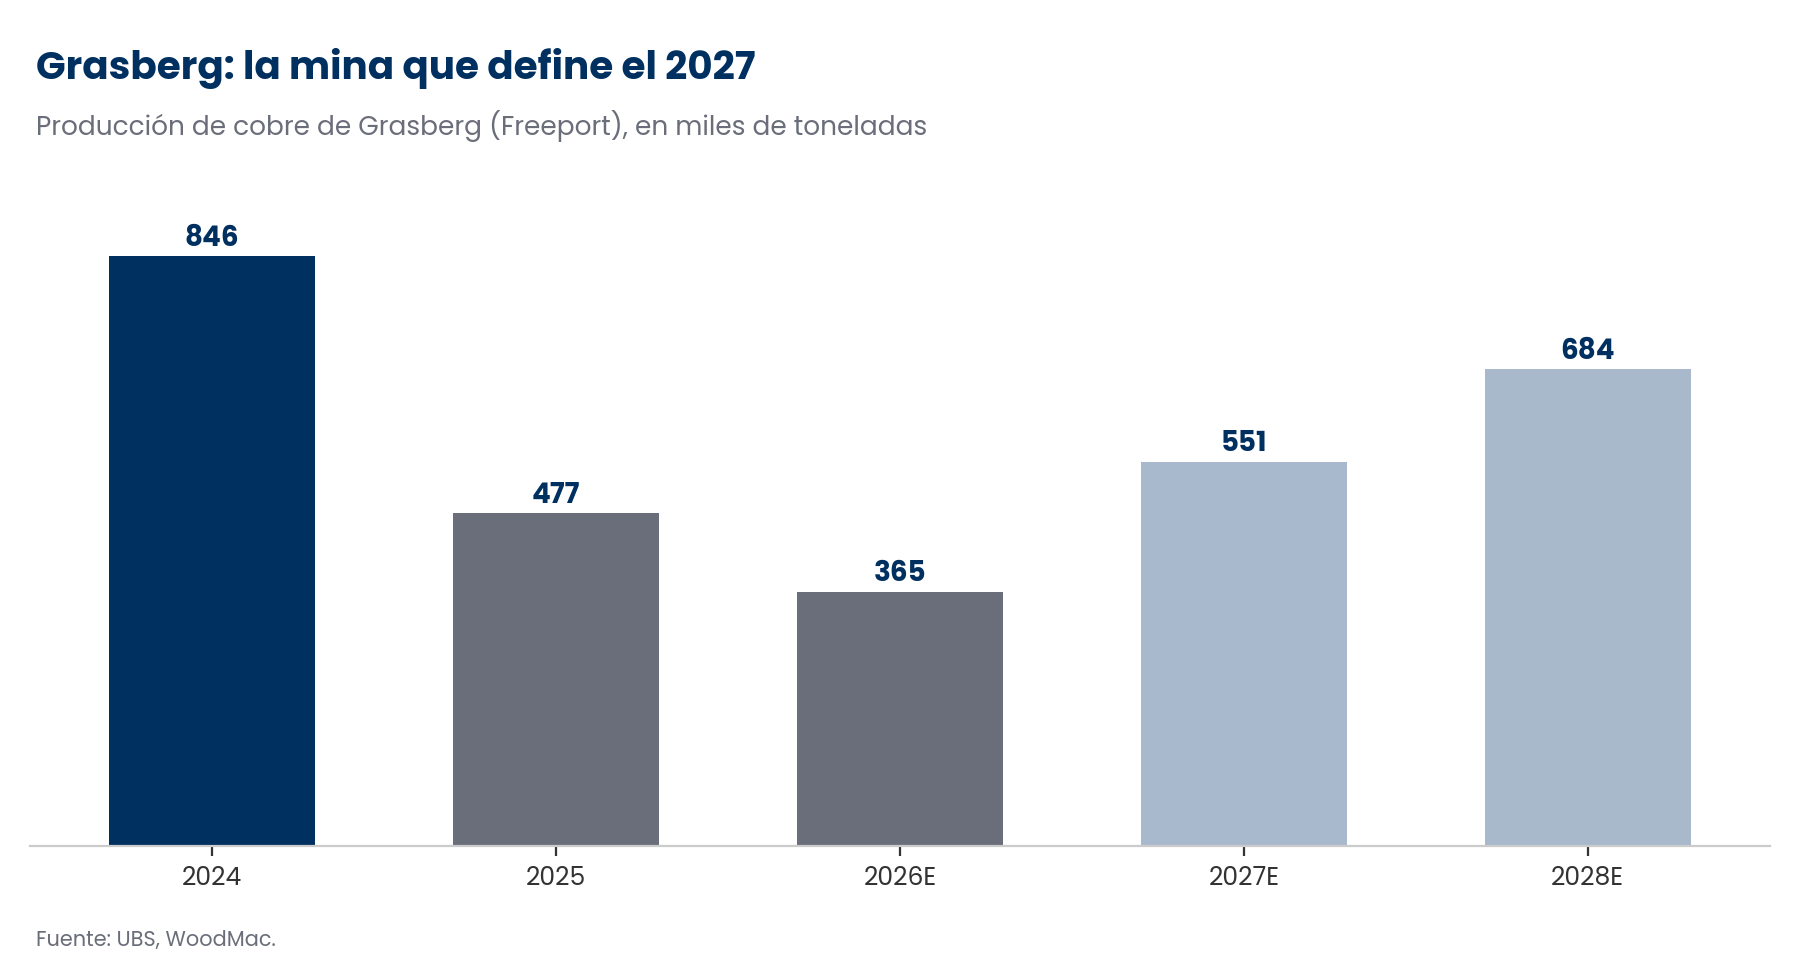
Gráfico de barras con la producción de cobre de Grasberg entre 2024 y 2028
Producción de cobre de Grasberg, en miles de toneladas. Fuente: UBS, WoodMac.

En 2035 faltan 7 millones de toneladas

Las minas que existen hoy podrían producir 23 millones de toneladas por año en 2035. El mundo va a necesitar 30. Para cubrir la diferencia hacen falta minas nuevas por unos USD 200.000 millones, y la aprobación de proyectos se frenó entre 2023 y 2025.
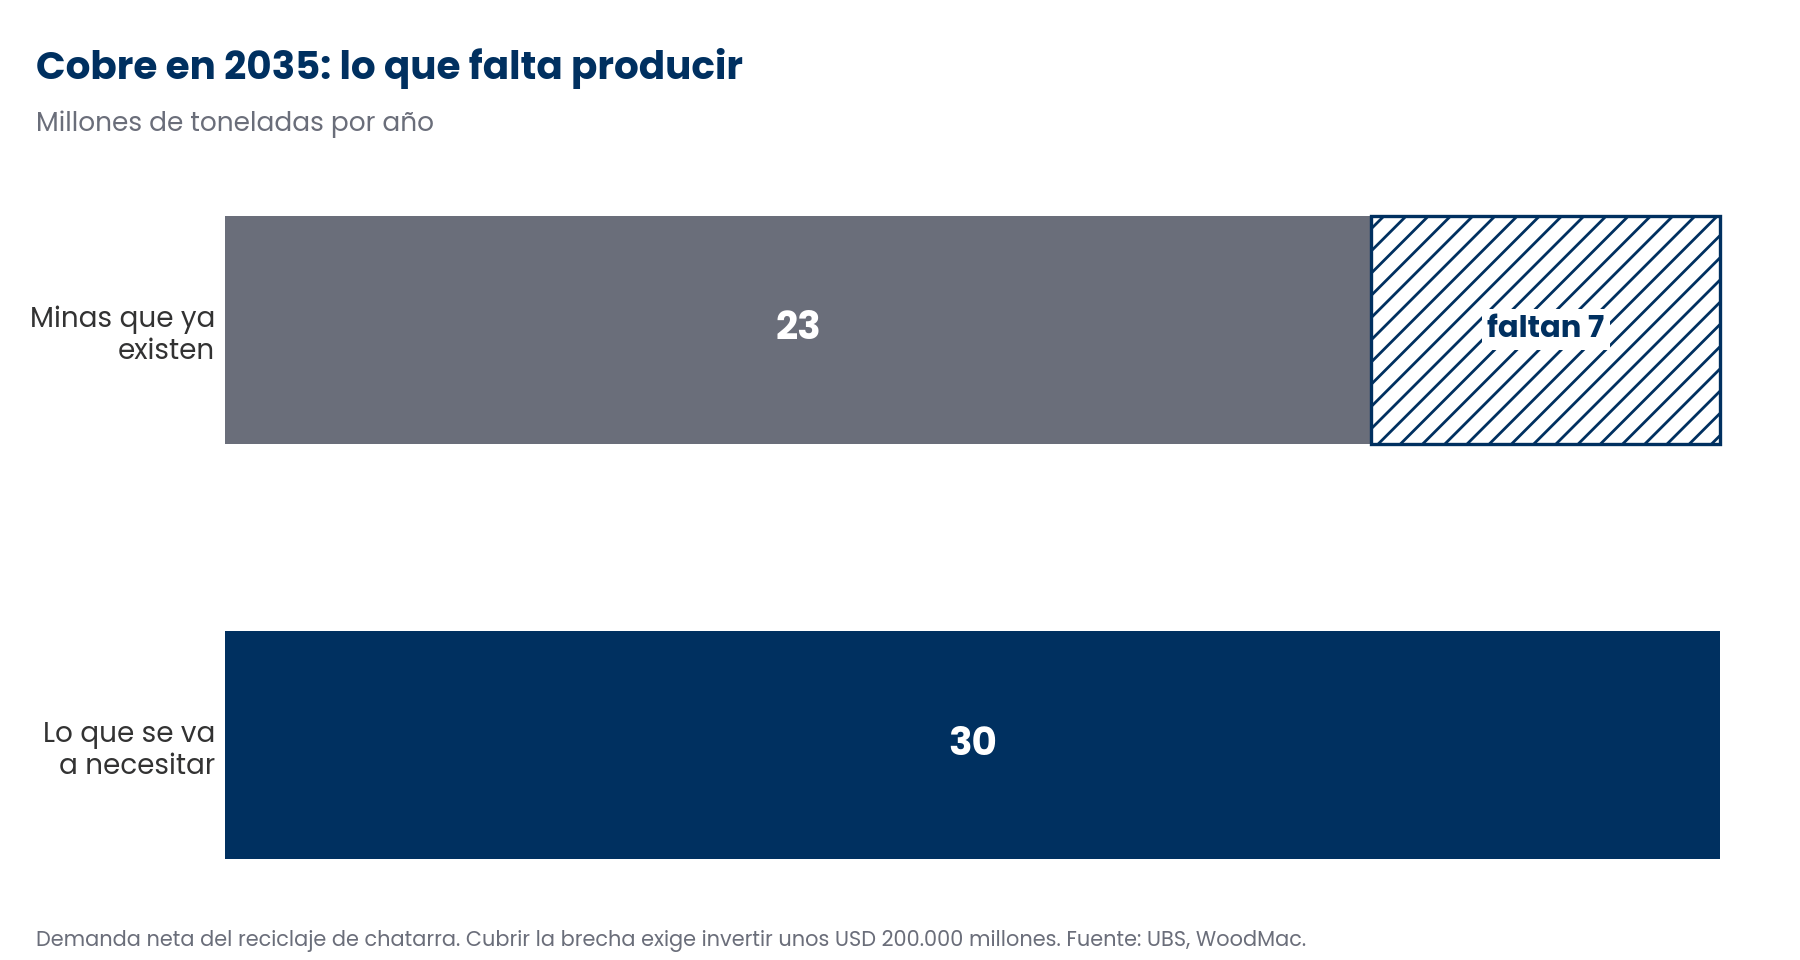
Gráfico con la oferta de las minas existentes y la demanda de cobre proyectada para 2035
Oferta y demanda de cobre de mina en 2035, en millones de toneladas por año. Fuente: UBS, WoodMac.

La demanda viene de tres lados: autos eléctricos, energía renovable y centros de datos para inteligencia artificial. Solo los autos eléctricos y las renovables sumarían 6,5 millones de toneladas en diez años, un 20% más que el consumo actual.

Los riesgos

China sigue construyendo poco: los inicios de obra de viviendas cayeron 26% interanual en junio. El aluminio puede reemplazar al cobre en cables cuando el cobre cuesta más de tres veces que el aluminio, y hoy cuesta 4,4 veces. La reserva estatal china tendría más de un millón de toneladas que podría vender para bajar el precio.

Argentina, entre los proyectos más grandes del mundo

De los doce mayores proyectos de cobre sin desarrollar que lista UBS, tres están en el país. Vicuña, en San Juan, de Lundin Mining (LUN) y BHP (BHP), es el segundo del mundo, con 500.000 toneladas por año y una inversión total de USD 18.100 millones en tres etapas. También aparecen El Pachón, de Glencore, y Taca Taca, de First Quantum. UBS le reconoce al país un potencial muy grande, aunque todavía lo considera una jurisdicción de riesgo alto.

Hierro: sobra oferta

El problema del hierro es la llegada de Simandou, en Guinea, que agrega más de 100 millones de toneladas en tres años, mientras China usa cada vez más chatarra para fabricar acero. UBS espera que el precio baje de USD 96 a USD 85 por tonelada en el largo plazo.
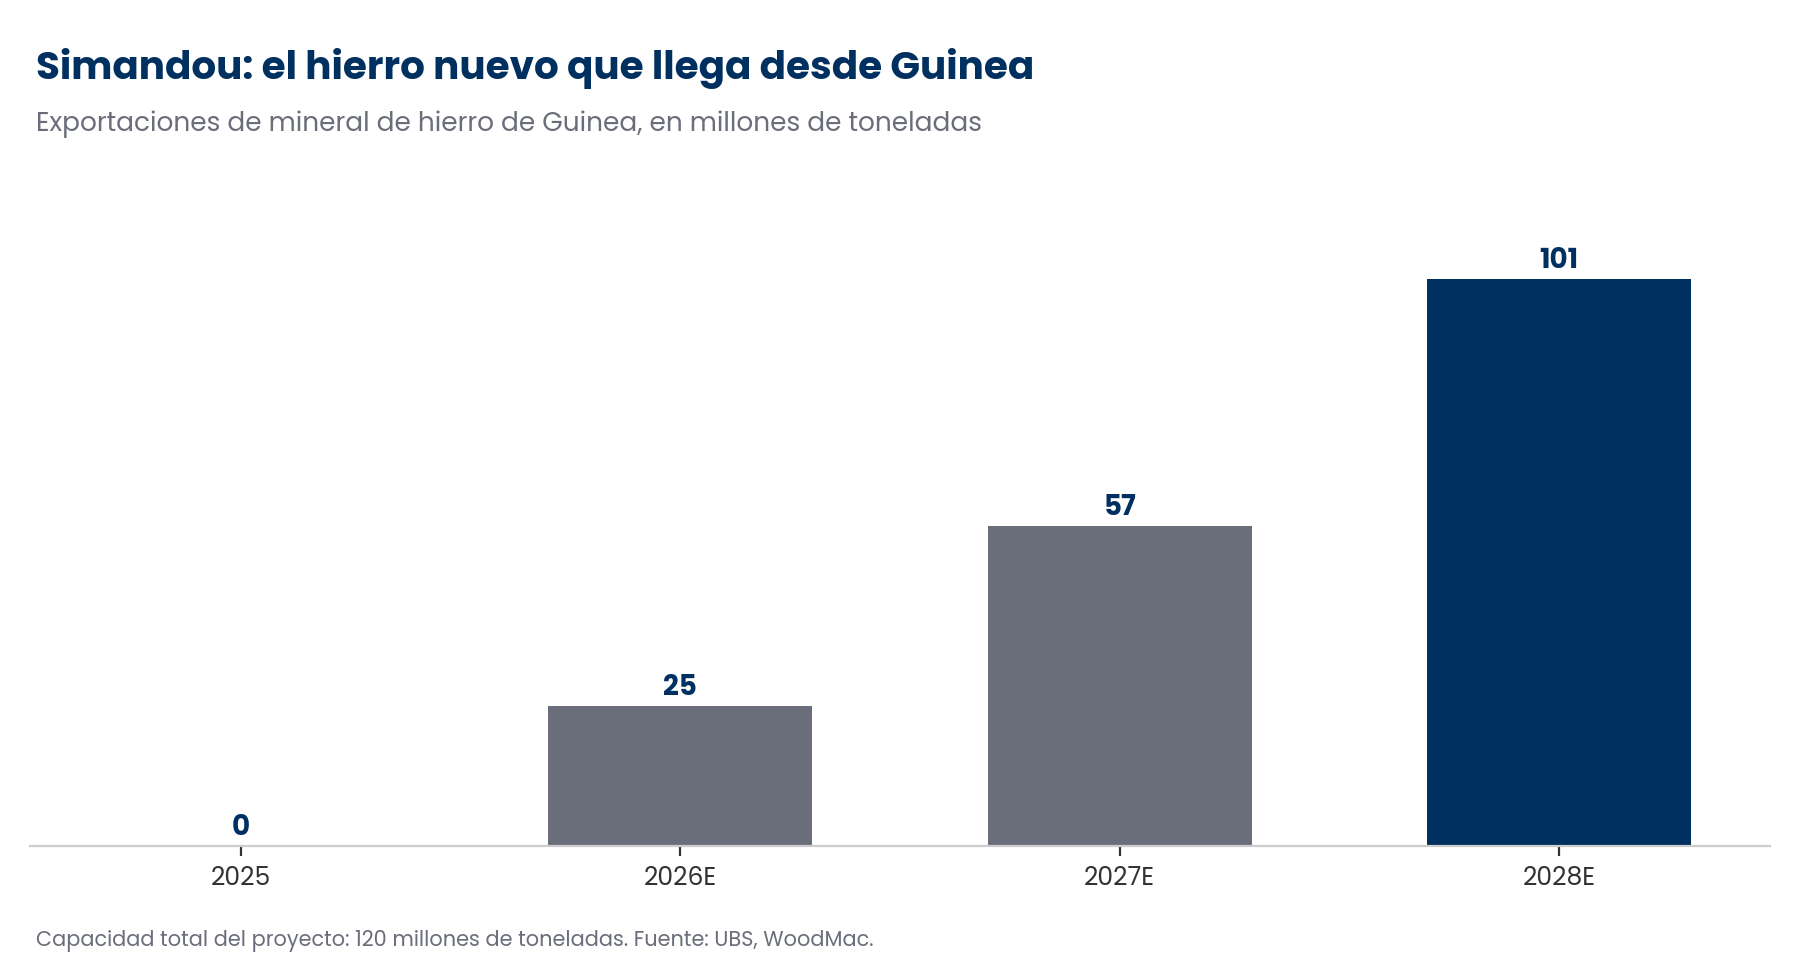
Gráfico de barras con las exportaciones de mineral de hierro de Guinea entre 2025 y 2028
Exportaciones de mineral de hierro de Guinea, en millones de toneladas. Fuente: UBS, WoodMac.

Por eso las grandes mineras como BHP y Rio Tinto (RIO) están moviendo su negocio hacia el cobre. La fusión entre Anglo American y Teck va en la misma dirección: la empresa resultante sacaría más del 70% de su ganancia operativa del cobre.

Oro: sirve para cubrirse

UBS ve al oro como un activo de cobertura dentro de una cartera minera, porque se mueve distinto que el resto de los metales y que las acciones. Lo sostienen las compras de los bancos centrales y la búsqueda de alternativas al dólar. Su proyección muestra un techo de USD 4.800 por onza en 2027 y una baja gradual después.
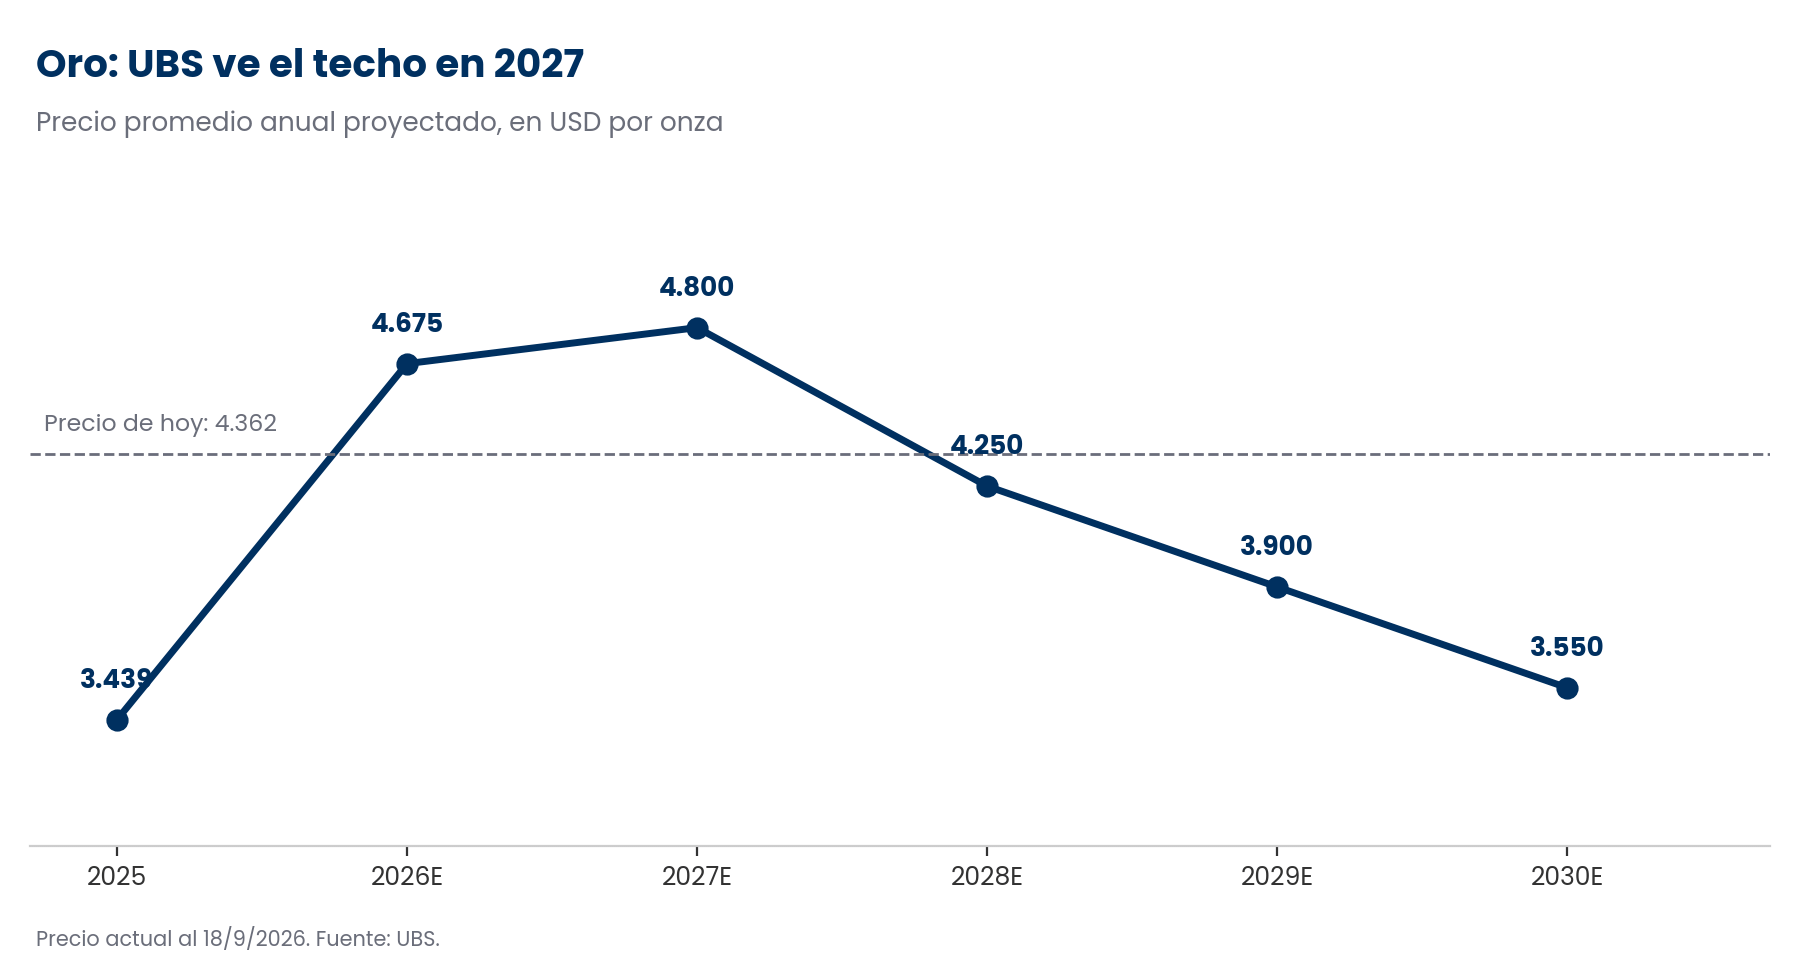
Gráfico de línea con el precio del oro proyectado por UBS entre 2025 y 2030
Precio promedio anual del oro proyectado, en USD por onza. Fuente: UBS.

Las de cobre ya están caras

El mercado ya apostó al cobre. Las mineras de cobre cotizan casi al doble de lo que valen sus minas, mientras las de oro y las diversificadas cotizan cerca de su valor.
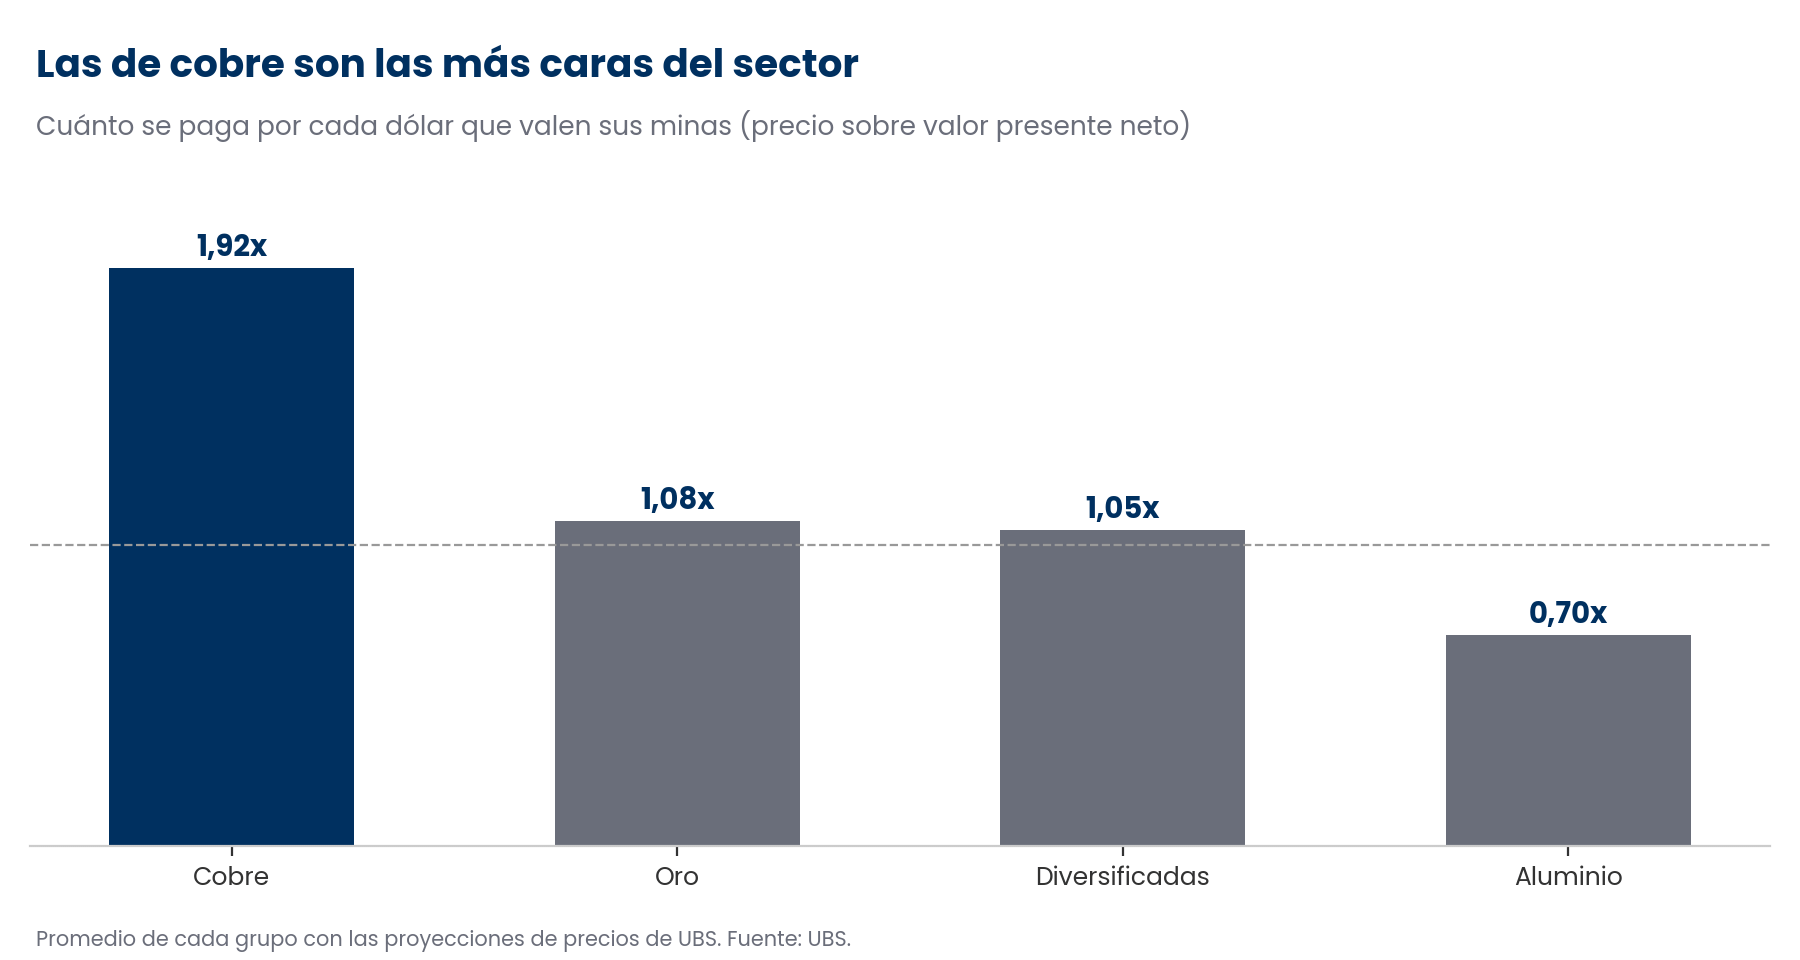
Gráfico de barras con el precio sobre el valor presente neto promedio de cada grupo de mineras
Precio sobre valor presente neto, promedio de cada grupo. Fuente: UBS.

De ahí sale la recomendación más fuerte del informe: venta de Southern Copper (SCCO), la más cara del sector y la que menos crece. En cambio, UBS recomienda compra de Freeport, que se recupera con Grasberg, y de las productoras de oro Newmont (NEM), Kinross (KGC) y Barrick (B).
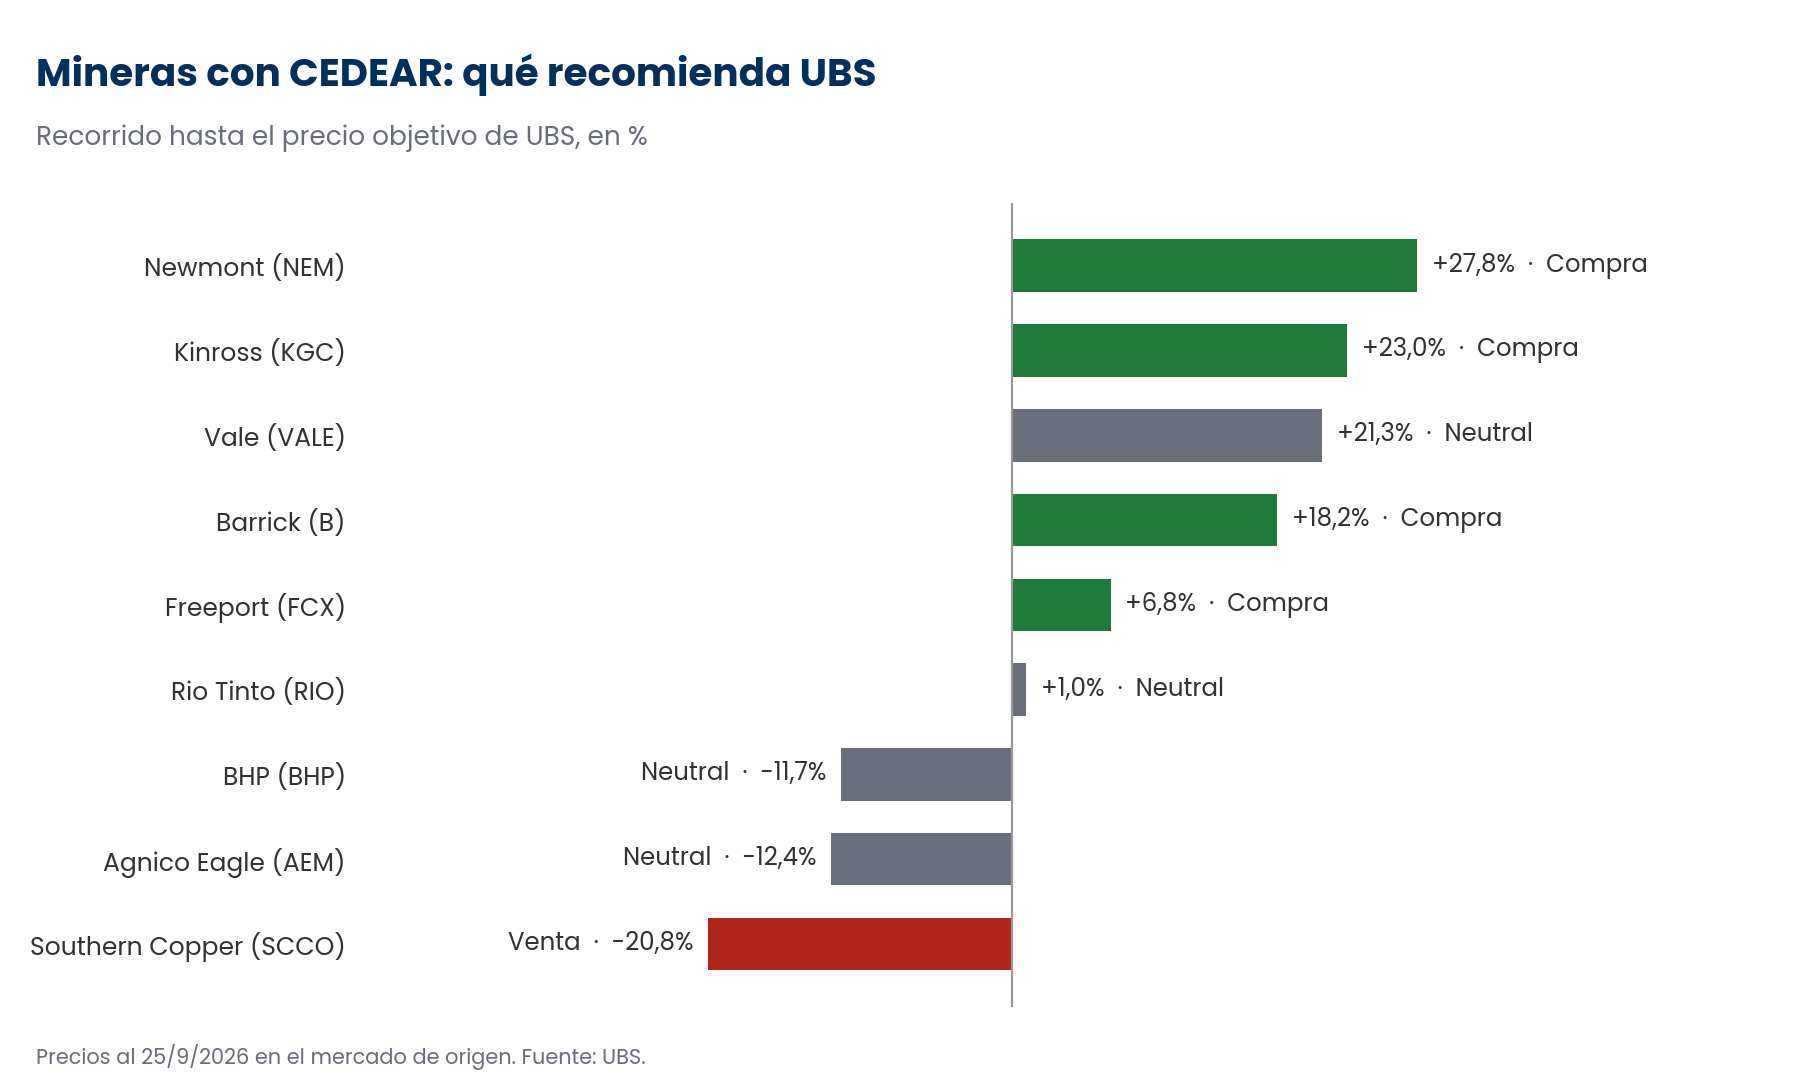
Gráfico con el recorrido hasta el precio objetivo y la recomendación de UBS para las mineras con CEDEAR en BYMA
Mineras con CEDEAR en BYMA: recorrido hasta el precio objetivo de UBS. Precios al 25/9/2026. Fuente: UBS.

Qué nos llevamos para las carteras

El cobre tiene la mejor historia del sector, pero ya está en el precio de las acciones más puras. Para entrar vía CEDEARs, Freeport combina recuperación de producción con un precio razonable; Southern Copper, no. Vale (VALE) es la más barata, aunque el descuento refleja el exceso de hierro. Las mineras de oro generan más caja que las de cobre y sirven para diversificar.

Lo que hay que mirar: la vuelta de Grasberg, los envíos de Simandou y si el precio del cobre frente al aluminio empieza a frenar la demanda.
Escrito por
Compartir

AVISO LEGAL

El presente informe ha sido preparado por el equipo de Research & Estrategia de Becerra Bursátil S.A. (ALyC Integral, Registro CNV N° 177) con fines exclusivamente informativos. Su contenido no constituye ni debe interpretarse como una oferta, invitación o recomendación para comprar, vender o mantener ningún valor negociable, instrumento financiero ni activo de ninguna naturaleza.

La información utilizada en la elaboración de este informe ha sido obtenida de fuentes consideradas confiables y de acceso público. No obstante, Becerra Bursátil S.A. no garantiza la exactitud, integridad, vigencia ni idoneidad de dicha información para propósito alguno. Las opiniones, estimaciones y proyecciones incluidas corresponden a la fecha de su elaboración y están sujetas a modificación sin previo aviso.

Los rendimientos pasados de cualquier activo o cartera mencionados no constituyen garantía ni indicación de resultados futuros. Toda inversión en instrumentos financieros conlleva riesgos y puede resultar en la pérdida total o parcial del capital invertido. El inversor debe evaluar, por sí mismo o con asesoramiento profesional adecuado, la conveniencia de cada operación en función de sus objetivos, horizonte temporal, tolerancia al riesgo y situación patrimonial.

Otros informes

Tarjeta de Becerra Bursátil con el título Licitación del Tesoro y la fecha 14 de octubre de 2026
Renta Fija

Qué convalidar en la licitación del Tesoro del 14 de octubre

El Tesoro licita el miércoles 14 de octubre una LECAP a enero de 2027, un bono TAMAR a agosto de 2028 y dos duales, CER/TAMAR y TAMAR/dollar linked. Repasamos cómo rinde cada uno frente a la curva y por qué el TMVE8 es el que mejor encaja en nuestro posicionamiento antes de la elección de 2027.

Daily

BCRA compra USD 69 millones y bonos suben 2,6% en la semana

El BCRA sumó USD 69 millones, el mayor monto desde el 1 de octubre, y la deuda hard dollar cerró la semana con una suba de 2,6% pese a ceder en la rueda. El Merval terminó estable y Wall Street cerró en alza a la espera de los balances de los grandes bancos.

Actualidad de Mercados del 9 de octubre de 2026, Becerra Bursátil Research & Estrategia
Daily

AySA pasa a manos privadas y Trump posterga un ataque a Irán

Actualidad de Mercados del 9 de octubre de 2026. Argentina: Inflación de la Ciudad de Buenos Aires en septiembre; Producción minera de agosto. Internacional: Medio Oriente: Trump descarta atacar a Irán antes de las elecciones de medio término; Fed: Musalem anticipa nuevas subas de tasas.

Daily

IPC de CABA en 1,8%, chips en baja y rebote de los Globales

El IPC de CABA de septiembre marcó 1,8% mensual, con la núcleo bajando a 1,7%, y anticipa un dato nacional en ese nivel para la semana próxima. El Merval cerró +0,30% y los Globales rebotaron con la baja de las tasas americanas. Afuera, las dudas sobre la rentabilidad de la IA golpearon a los semiconductores.

Estrategias de Inversión

Se avecina una nueva temporada de balances: ¿qué podemos esperar?

Las grandes empresas de Estados Unidos presentan sus resultados y se espera que sus ganancias crezcan casi 30%. Con la tasa de los bonos en máximos de 24 años, qué sectores y qué CEDEARs comprar, cuáles vender y qué puede salir mal.

Actualidad de Mercados del 8 de octubre de 2026, Becerra Bursátil Research & Estrategia
Daily

El REM recorta el PBI mientras Washington prepara opciones contra Irán

Actualidad de Mercados del 8 de octubre de 2026. Argentina: REM de septiembre: recesión técnica en el tercer trimestre; Industria y construcción en agosto. Internacional: Medio Oriente: Washington prepara opciones de ataque contra Irán; Fed: minutas de septiembre y nuevas señales de suba.

ABRA SU CUENTA AHORA 

ABRA SU CUENTA AHORA 

Próximamente