Wall Street revirtió desde los mínimos y las tasas largas cedieron pese a un PPI caliente, mientras el Merval rebotó de la mano de los bancos y las reservas superaron los USD 50.000 millones.
Resumen del día
El equity americano cerró mayormente en alza con un fuerte reversal del sector tecnológico desde los mínimos de la apertura, mientras las tasas largas cedieron con fuerza por un flight to safety que favoreció a los sectores defensivos, pese a un PPI muy por encima de lo esperado. En el plano local, el Merval rebotó con los bancos liderando a contramano de sus comparables emergentes, el mayorista operó estable con el BCRA comprando fuerte por tercera rueda consecutiva y las reservas brutas cruzando los USD 50.000 millones, los bonos en pesos operaron firmes tras varias ruedas de debilidad de la mano del buen resultado de la licitación y la deuda HD cerró mixta, rezagada frente a la deuda emergente. El riesgo país terminó en 622 puntos básicos.
Argentina
Los bancos impulsan al Merval, el BCRA compra fuerte por tercera rueda y la licitación deja un rollover del 136% con foco en el tramo largo
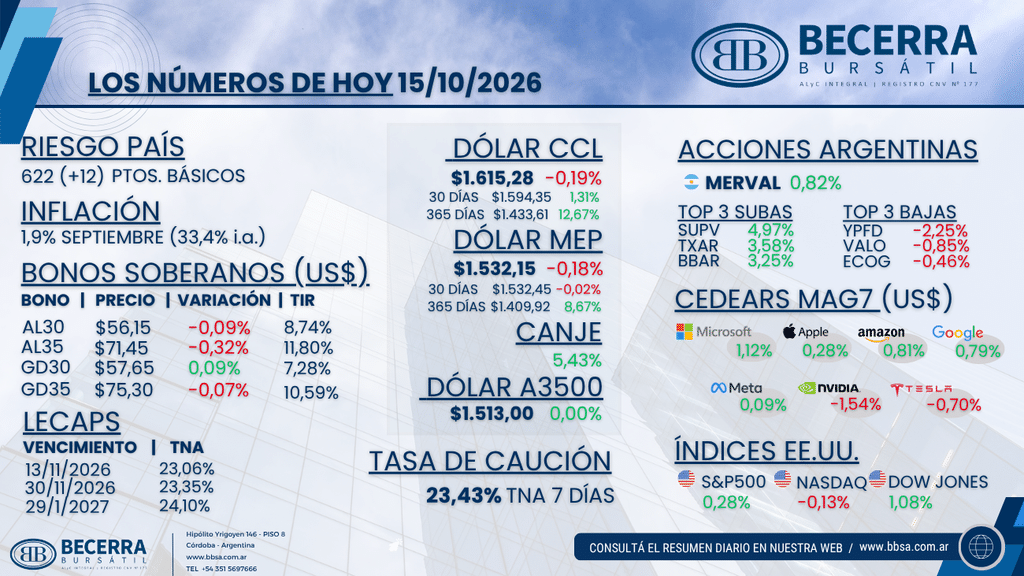
- Renta Variable: El Merval cerró +0,82% en moneda local y en torno a los USD 1.765 medidos al tipo de cambio CCL, rebotando con los bancos como principal tracción a contramano de sus comparables emergentes. Las subas estuvieron encabezadas por Grupo Supervielle (SUPV) con +4,97%, Ternium Argentina (TXAR) con +3,58% y BBVA Argentina (BBAR) con +3,25%, mientras que las bajas se concentraron en YPF (YPFD) con -2,25%, Grupo Financiero Valores (VALO) con -0,85% y Ecogas (ECOG) con -0,46%.
- Mercado Cambiario: El mayorista operó estable y cerró sin cambios en $1.513 (0,00%), dentro de un rango de $1.512 a $1.515,5, con el BCRA sumando compras por USD 182 millones en la tercera rueda consecutiva de compras fuertes, que llevaron a las reservas brutas por encima de los USD 50.000 millones. Los financieros operaron a la baja con el canje sostenido en niveles altos: el MEP finalizó en $1.532,15 (-0,18%) y el CCL en $1.615,28 (-0,19%), con el canje CCL/MEP en 5,43% y la brecha con el oficial en torno al 6,8%. En la comparación más larga, el CCL acumula 12,67% en doce meses y el MEP 8,67%, ambos muy por debajo de la inflación interanual de 33,4%.
- Renta Fija (Soberanos en Pesos): El fondeo operó en torno al 21,7%, con la caución a 7 días en 23,43% TNA. Los bonos operaron firmes tras varias ruedas de debilidad, con la demanda concentrada en los duales largos a partir del resultado de la licitación: la curva CER promedió +0,25% con rendimientos reales de entre +2,4% y +11,7% para el tramo 2027 en adelante, con el IPC de septiembre en 1,9% mensual como última referencia, mientras la tasa fija operó en el rango de 1,95% a 2,10% TEM. Las LECAP cerraron en 23,06% TNA al 13 de noviembre, 23,35% al 30 de noviembre y 24,10% al 29 de enero de 2027. En la licitación, el Tesoro adjudicó $6,61 billones con un rollover del 136%, absorbiendo pesos y convalidando un margen de TAMAR + 10,1% en el dual a diciembre de 2029 para captar colocación larga: los bonos a 2028 y 2029 representaron el 59% de lo colocado, la segunda mayor participación de títulos largos del año. El resultado deja una señal contundente de cara a los vencimientos por $16,8 billones de la próxima subasta del 28 de octubre.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) cerró mixta en una rueda de menos a más, aunque quedó rezagada frente a la deuda emergente (EMB +0,67%). El AL30 finalizó en USD 56,15 (-0,09%) con una TIR de 8,74% contra MEP y el AL35 en USD 71,45 (-0,32%) con 11,80%. En los globales, el GD30 cerró en USD 57,65 (+0,09%) con una TIR de 7,28% y el GD35 en USD 75,30 (-0,07%) con 10,59%. El riesgo país terminó en 622 puntos básicos, 12 por encima del cierre previo.
Internacional
Wall Street revierte desde los mínimos con Nvidia respaldando a CoreWeave, el PPI sorprende al alza y las tasas largas ceden por flight to safety
- Renta Variable en Estados Unidos: Los índices cerraron mayormente en alza (S&P 500 +0,28%, Nasdaq -0,13%, Dow Jones +1,08% y Russell 2000 +1,40%), recuperándose de las pérdidas de la apertura. La caída inicial del tech, gatillada por los resultados flojos de Anthropic, se recortó luego de que el CEO de Nvidia, Jensen Huang, descartara que CoreWeave (CRWV) necesite un rescate, calmando los temores sobre el financiamiento circular del sector: CoreWeave avanzó 5,9%. Aun así, los semiconductores cerraron rezagados, con el índice SOX cediendo más de 2% y Dell (DELL) cayendo cerca de 7%. Dentro de las Magnificent 7, Microsoft (MSFT) subió 1,12%, Amazon (AMZN) 0,81% y Alphabet (GOOGL) 0,79%, mientras Nvidia (NVDA) cedió 1,54% y Tesla (TSLA) 0,70%. La rotación hacia los defensivos tuvo a salud como sector líder (+2,6%), con Moderna (MRNA) +4,5% y subas firmes en Eli Lilly (LLY) y UnitedHealth (UNH). En la temporada de balances, PNC, U.S. Bancorp, Charles Schwab y BNY Mellon superaron las estimaciones, con BNY elevando además su outlook para 2026, y Ericsson (ERIC) trepó más de 10% tras resultados mejores a lo esperado.
- Tasas y Reserva Federal: El PPI de septiembre marcó +1,3% mensual, el mayor salto desde marzo de 2022 y muy por encima del 0,5% esperado, con 6,3% interanual, consolidando las apuestas a otro hike de la Fed este año. Las tasas largas, sin embargo, se movieron en sentido contrario por un flight to safety: el UST a 10 años cedió más de 10 puntos básicos hasta 5,08%, un alivio que sostuvo la recuperación del equity sobre el cierre.
- Commodities y Tensiones Políticas: El crudo trepó por encima de los USD 98 por barril, máximo de un mes, por la reescalada en el estrecho de Ormuz, con las energéticas americanas igualmente entre las más rezagadas de la rueda.
- Emergentes: El complejo emergente operó débil (EEM -0,68%, Brasil -2,39% y China +0,49%), mientras los ADRs argentinos cerraron en alza a contramano de sus comparables, traccionados por los bancos: Supervielle (SUPV) +4,78%, BBVA (BBAR) +3,44% y Galicia (GGAL) +2,59%.