El CPI por encima de lo esperado llevó a Wall Street a mínimos del día y el Merval cedió 1,18% con los bancos, mientras el Tesoro logró un rollover del 136% y volvió a emitir más allá de 2027.
Resumen del día
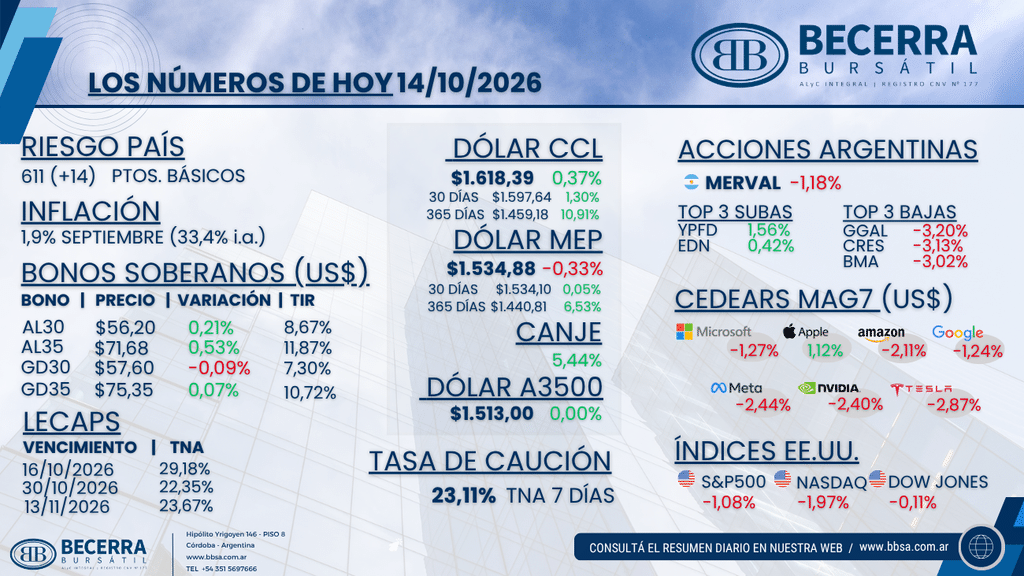
El equity americano cerró a la baja, prácticamente en los mínimos del día, arrastrado por un CPI de septiembre por encima de lo esperado y por la volatilidad que sigue mostrando el trade de IA. Las tasas largas, en cambio, se dieron vuelta tras el salto inicial y cerraron comprimiendo, con el UST a 10 años en 5,19%. En el plano local, el Merval cedió con los bancos liderando el castigo, el mayorista operó estable con el BCRA comprando USD 101 millones, los bonos en pesos operaron mixtos a la espera de la licitación y la deuda hard dollar cerró mixta, con el canje CCL/MEP saltando a 5,44% y el riesgo país en 611 puntos básicos. En la licitación, el Tesoro adjudicó $6,61 billones sobre ofertas por $9,49 billones, un rollover de 136,14%, e incluyó por primera vez en cinco subastas instrumentos con vencimiento en el próximo mandato.
Argentina
Los bancos presionan al Merval, el BCRA compra USD 101 millones y el Tesoro estira plazos con un rollover del 136%
- Renta Variable: El Merval cerró -1,18% en moneda local y en torno a los USD 1.753 medidos al tipo de cambio CCL, con los bancos liderando el castigo. Las bajas estuvieron encabezadas por Grupo Financiero Galicia (GGAL) con -3,20%, Cresud (CRES) con -3,13% y Banco Macro (BMA) con -3,02%. Las subas quedaron reducidas a YPF (YPFD) con +1,56% y Edenor (EDN) con +0,42%.
- Mercado Cambiario: El mayorista operó estable dentro de un rango de $1.512,5 a $1.516,5 y cerró en $1.513 (0,00%), con el BCRA sumando compras por USD 101 millones y extendiendo la racha de compras elevadas de las últimas ruedas. Los financieros operaron dispares: el MEP finalizó en $1.534,88 (-0,33%) y el CCL en $1.618,39 (+0,37%), con el canje CCL/MEP trepando a 5,44% desde el 4,71% del cierre previo, luego de operar en la zona del 5,2% durante la rueda. La brecha del CCL contra el oficial se ubicó en torno al 7,0%. En doce meses, el CCL acumula 10,91% y el MEP 6,53%, contra una inflación interanual de 33,4%.
- Renta Fija (Soberanos en Pesos): El fondeo operó en torno al 22%, con la caución a 7 días en 23,11% TNA. Los bonos operaron mixtos, con mayor presión en el tramo largo a la espera del resultado de la licitación: la curva CER cerró flat en promedio con rendimientos reales de entre +2,6% y +11,6% para el tramo 2027 en adelante, con el IPC de septiembre en 1,9% mensual como última referencia, mientras la tasa fija operó en el rango de 1,85% a 2,13% TEM y el tramo largo de los duales se negocia en la zona de TAMAR +10%. Las LECAP cerraron en 29,18% TNA al 16 de octubre, 22,35% al 30 de octubre y 23,67% al 13 de noviembre. En la licitación, el Tesoro adjudicó $6,61 billones sobre ofertas por $9,49 billones, un rollover de 136,14% que le permitió captar alrededor de $1,75 billones por encima de los vencimientos. La LECAP a enero de 2027 (S29E7) se llevó $2,71 billones, el 41% del total, a 2,04% TEM; el dual CER/TAMAR a diciembre de 2029 (TXMD9) adjudicó $1,70 billones a CER +6,99%; el TAMAR a agosto de 2028 (TMG28), $1,16 billones con un margen de 9,32% sobre TAMAR; y el dual TAMAR/dólar linked a enero de 2028 (TMVE8), $1,04 billones a una TIR de 4,35% en dólar linked. Los tres instrumentos con vencimiento en el próximo mandato explicaron el 59% de lo adjudicado, después de cuatro licitaciones consecutivas sin títulos posteriores a 2027.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) cerró mixta, con movimientos dispares a lo largo de la curva, en una rueda flat para la deuda emergente. El AL30 finalizó en USD 56,20 (+0,21%) con una TIR de 8,67% contra MEP y el AL35 en USD 71,68 (+0,53%) con 11,87%. En los globales, el GD30 cerró en USD 57,60 (-0,09%) con una TIR de 7,30% y el GD35 en USD 75,35 (+0,07%) con 10,72%. El riesgo país terminó en 611 puntos básicos, 14 por encima del cierre previo.
Internacional
El CPI de septiembre golpea al equity americano, el dólar toca máximos desde noviembre y las tasas largas se dan vuelta
- Renta Variable en Estados Unidos: Los índices cerraron a la baja, prácticamente en los mínimos del día (S&P 500 -1,08%, Nasdaq -1,97%, Dow Jones -0,11% y Russell 2000 -2,06%). Los semiconductores extendieron las caídas, con AMD (AMD) -5,7%, Micron (MU) -4,1% y Nvidia (NVDA) -2,40%, mientras Bank of America (BAC) se hundió 4,8%, tras llegar a operar -8%, por ingresos de trading por debajo de lo esperado. Dentro de las Magnificent 7, solo Apple (AAPL) cerró en alza (+1,12%); Tesla (TSLA) cedió 2,87%, Meta (META) 2,44%, Amazon (AMZN) 2,11%, Microsoft (MSFT) 1,27% y Alphabet (GOOGL) 1,24%.
- Inflación y Reserva Federal: El CPI de septiembre subió 0,6% mensual, por encima del 0,5% esperado y la mayor suba en cinco meses, con la nafta saltando 9,1% y explicando la mitad del índice. La inflación núcleo aceleró a 0,37% mensual y reforzó las expectativas de otro hike de la Fed este año, con el mercado sumando apuestas a más subas hacia 2027 y el dólar trepando a máximos desde noviembre.
- Tasas: Las tasas largas llegaron a operar 2% arriba tras el dato, pero se dieron vuelta y cerraron comprimiendo, con el UST a 10 años en 5,19%. El mercado interpretó que más subas ahora implican menos inflación más adelante.
- Emergentes: El complejo operó débil con el dólar fuerte (EEM -2,03%, Brasil -0,63% y China -1,34%), y los ADRs argentinos cerraron a la baja arrastrados por los bancos.