Wall Street cerró su peor semana desde marzo de 2020 arrastrado por los semiconductores y el riesgo país superó los 1.000 puntos por primera vez en trece meses.
Resumen del día
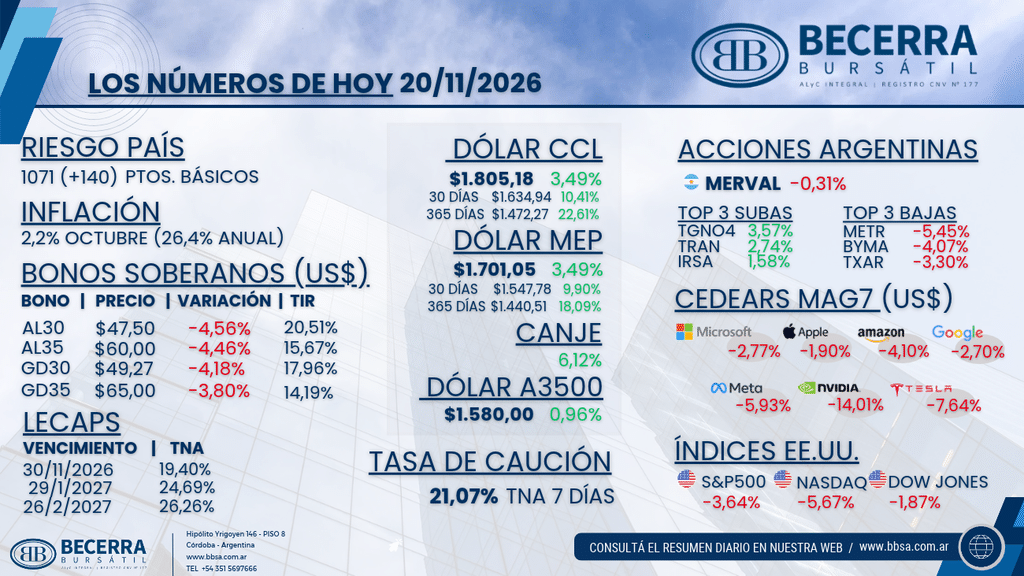
La semana terminó con un derrumbe del trade de inteligencia artificial. Nvidia cayó 14,01% tras una versión de Reuters sobre una revisión contable de la SEC, los semiconductores cedieron 10,7% en la rueda y 17,1% en la semana, y el S&P 500 y el Dow Jones cerraron en zona de corrección, más de 10% debajo de sus máximos. El Nasdaq 100 perdió 10,4% en cinco ruedas, su peor semana desde marzo de 2020. La salida hacia activos de refugio bajó el rendimiento del Tesoro a 10 años a 4,92% (-13 pb), mientras el oro y el bitcoin acompañaron la venta generalizada. En la plaza local el golpe se concentró en el crédito soberano: el riesgo país saltó 140 puntos hasta 1.071, el nivel más alto desde octubre de 2025, con caídas de entre 3,80% y 4,56% en Bonares y Globales y la parte corta de la curva rindiendo más que la larga. El mayorista cerró en $1.580 (+0,96%) con la mayor suba semanal en 19 meses, los financieros treparon 3,49% y la brecha del CCL contra el oficial se amplió a 14,3%. El BCRA terminó con saldo neutro en el MLC por tercera vez en el mes.
Argentina
El riesgo país vuelve a las cuatro cifras, la curva hard dollar se invierte y los financieros saltan 3,5%
- Renta Variable: El Merval cerró -0,31% en moneda local, una baja que medida al tipo de cambio CCL, que subió 3,49% en la rueda, equivale a una caída de 3,67% en dólares. Las subas estuvieron encabezadas por Transportadora de Gas del Norte (TGNO4) con +3,57%, Transener (TRAN) con +2,74% e IRSA (IRSA) con +1,58%. Del lado de las bajas, Metrogas (METR) cedió 5,45%, Bolsas y Mercados Argentinos (BYMA) 4,07% y Ternium Argentina (TXAR) 3,30%.
- Mercado Cambiario: El mayorista cerró en $1.580 (+0,96%) y acumuló un alza de 2,4% en la semana, la mayor en 19 meses, en una semana adversa para todas las monedas de la región frente a un dólar que se fortalece a nivel global (DXY +0,38% semanal, con el real brasileño en máximos de 19 meses por encima de los R$ 5,90). El volumen operado subió a USD 600 millones, por encima del promedio mensual de USD 498 millones. El BCRA terminó la rueda con saldo neutro en el MLC, la tercera vez en el mes, con un promedio de compras de USD 29 millones por rueda en lo que va de noviembre. Los financieros saltaron en la misma proporción: el MEP finalizó en $1.701,05 (+3,49%) y el CCL en $1.805,18 (+3,49%), con el canje en 6,12% y la brecha del CCL contra el oficial en 14,3% (7,7% en el caso del MEP). En treinta días el CCL acumula una suba de 10,41% y el MEP de 9,90%. Del lado del flujo comercial, el INDEC informó el jueves que las exportaciones de octubre marcaron un récord de USD 10.061 millones (+26,4% interanual), con combustibles y energía casi duplicando sus ventas (+93,9%), y que el superávit comercial del mes alcanzó USD 3.394 millones.
- Renta Fija (Soberanos en Pesos): El fondeo cerró en 21,07% TNA a 7 días. En la curva de tasa fija, las LECAP terminaron en 19,40% TNA al 30 de noviembre, 24,69% al 29 de enero y 26,26% al 26 de febrero, con una pendiente de casi 7 puntos porcentuales entre el primer vencimiento y el tramo de febrero que refleja la mayor demanda de cobertura. El mercado de dólar linked soberano siguió muy activo: más de USD 475 millones operados entre las tres primeras letras de la curva en PPT T+1. Como referencias de precios, el IPC de octubre marcó 2,2% mensual y la inflación mayorista del mismo mes 1,6%.
- Renta Fija (Soberanos en Dólares): Los títulos hard dollar volvieron a hundirse, con los Bonares más castigados que los Globales. El AL30 finalizó en USD 47,50 (-4,56%) con una TIR de 20,51% y el AL35 en USD 60,00 (-4,46%) con 15,67%. En los globales, el GD30 cerró en USD 49,27 (-4,18%) con una TIR de 17,96% y el GD35 en USD 65,00 (-3,80%) con 14,19%. Con el tramo corto rindiendo entre 3,8 y 4,8 puntos porcentuales más que el largo (AL30 contra AL35 y GD30 contra GD35), la curva quedó invertida: el mercado pasa a valuar los bonos por su precio de recupero y concentra la duda en la capacidad de pago de la ventana de 2027. El riesgo país terminó en 1.071 puntos básicos, 140 por encima del cierre del jueves (que ya había saltado 9,8% a 931), y supera los 1.000 por primera vez desde el 24 de octubre de 2025, la víspera de las elecciones legislativas. Desde el mínimo de 402 puntos del 10 de julio, el indicador se multiplicó por 2,7. Detrás del movimiento se combinan las dudas sobre el financiamiento de los vencimientos de 2027 (USD 24.900 millones según el programa financiero oficial, que contempla emisiones locales en dólares cada vez más caras a estos rendimientos), el ruido político de cara a las presidenciales y la aversión al riesgo global. En el frente de las expectativas, el Índice de Confianza del Consumidor de la Di Tella cayó 1,27% mensual en noviembre, con una baja de 7,55% en el GBA que lo ubica por debajo de los niveles de septiembre de 2025.
Internacional
El trade de IA se desarma, Wall Street entra en corrección y los bonos del Tesoro actúan de refugio
- Renta Variable en Estados Unidos: Los índices cerraron con fuertes bajas (S&P 500 -3,64%, Nasdaq 100 -5,67% y Dow Jones -1,87%) y completaron la peor semana para el mercado bursátil desde marzo de 2020: el Nasdaq 100 perdió 10,4% y el S&P 500 8,6%, su peor semana desde abril de 2025. El S&P 500 quedó 10,7% por debajo de su máximo del 6 de octubre y el Dow 10,8% debajo de su récord de agosto, ambos en zona de corrección, mientras el Nasdaq Composite borró toda la ganancia del año y el Nasdaq 100 quedó a un paso del mercado bajista, con 71 de sus 101 acciones más de 20% abajo de sus máximos. El S&P 500 cayó las cinco ruedas de la semana, con al menos cuatro bajas superiores al 1%, algo que solo había ocurrido en 1962, 1974, 1978, la semana posterior al 11 de septiembre de 2001 y octubre de 2008. El VIX tocó 40 y cerró en 38,4, el máximo del año. Dentro de las Magnificent 7 no hubo refugio: Nvidia (NVDA) cedió 14,01%, Tesla (TSLA) 7,64%, Meta (META) 5,93%, Amazon (AMZN) 4,10%, Microsoft (MSFT) 2,77%, Alphabet (GOOGL) 2,70% y Apple (AAPL) 1,90%. Anthropic (ANT), en su primera rueda completa tras la mayor salida a bolsa de la historia, cayó 8,50% a USD 88,91, todavía por encima del precio de colocación de USD 83.
- Inteligencia Artificial y Semiconductores: El índice de semiconductores perdió 10,7% en la rueda y 17,1% en la semana, la peor desde 2001. AMD (AMD) cayó 13,25% y Broadcom (AVGO) y Micron (MU) también registraron bajas de dos dígitos, con todas las acciones de chips y memoria del Nasdaq 100 en terreno de mercado bajista. Nvidia encadenó su séptima semana consecutiva de bajas, la racha más larga desde 2008, con una pérdida de 46% en el período y unos USD 2,6 billones de capitalización, tras la renuncia de Jensen Huang como CEO el 12 de noviembre y a pesar de un balance récord presentado el martes. El presidente Trump pidió que Huang vuelva a la compañía: «debería hacer una gran disculpa y volver», sostuvo, y agregó que la empresa, si fuera inteligente, lo dejaría volver a trabajar; el directorio ya descartó reincorporarlo. Trump también amenazó con gravar a las empresas estadounidenses que construyan centros de datos en el exterior. En el plano de los resultados, el trimestre dejó una señal de cambio de liderazgo: según FactSet, las Magnificent 7 reportaron un crecimiento de ganancias de 27,0% en el tercer trimestre, por debajo del 32,6% del resto de las 493 compañías del S&P 500, algo que no ocurría desde el cuarto trimestre de 2022, con resultados 4,9% por debajo de lo estimado en conjunto contra una sorpresa positiva de 3,5% para el índice. Para el cuarto trimestre se espera la misma relación (24,1% contra 30,8%).
- Tasas y Reserva Federal: La búsqueda de refugio llevó al rendimiento del Tesoro a 10 años a 4,92% (-13 pb), su menor nivel en más de diez días, y al de 5 años a 4,70% (-16 pb). El mercado recortó las apuestas a una suba de 50 pb en diciembre, aunque sigue asignando más de 90% de probabilidad a un aumento de 25 pb desde el rango actual de 3,75% a 4,00%. Las minutas de la reunión de octubre, publicadas el miércoles, mostraron que casi todos los miembros del comité consideran necesario volver a subir la tasa y que dos de ellos contemplan un movimiento mayor a 25 pb si la inflación no cede; hoy la gobernadora Lisa Cook advirtió que la Fed corre el riesgo de quedar detrás de la curva si no sube ahora. La confianza del consumidor de la Universidad de Michigan mejoró a 51,5 puntos en noviembre (+7,3%).
- Commodities y Divisas: El oro cayó 4,5% hasta USD 3.518,70 por onza, en mínimos de 14 meses ante la perspectiva de nuevas subas de tasas, y el bitcoin perforó los USD 59.000, su menor nivel desde julio, con una baja de 23% en noviembre. El crudo fue la excepción, con el WTI subiendo 1,7% a USD 83,86 por barril. El dólar cerró la semana con un alza de 0,38% medido por el DXY, en máximos de 19 meses, en una semana muy negativa para las monedas emergentes.