NVIDIA (NVDA) presentó su primer balance sin Jensen Huang al frente: ventas 103% arriba, un resultado mejor que lo esperado en todas las líneas y una guía para el año próximo más alta que la anterior. La acción apenas se movió. El mercado no discute el trimestre sino cuánto duran estas ganancias. Con el precio de hoy, si la ganancia por acción llega a lo que esperan los analistas para 2029 y la acción vuelve a su múltiplo histórico, el rendimiento anual esperado es 63,8% en dólares. El sector, medido por el ETF SMH, cerró un trimestre de crecimiento generalizado y cotiza bastante debajo de su múltiplo habitual.
Un trimestre que superó todo lo esperado
En el trimestre de agosto a octubre, tercero de su ejercicio fiscal 2027, NVIDIA facturó USD 115.800 millones, 103% más que un año atrás y 20% más que el trimestre anterior. Superó su propia guía, de USD 108.000 millones, y el consenso, de USD 109.100 millones. Vera Rubin, la plataforma nueva, aportó casi USD 20.000 millones en su primer trimestre de producción.
El centro de datos explica casi todo: USD 107.600 millones, 110% más que hace un año. Lo que más creció fue lo que no venden a los grandes proveedores de nube. Las ventas a nubes especializadas en inteligencia artificial, industria y empresas casi se triplicaron. El margen operativo subió a 66,9% y el flujo de caja libre fue de USD 43.800 millones, de los cuales devolvió 28.100 a los accionistas con recompras y dividendos.
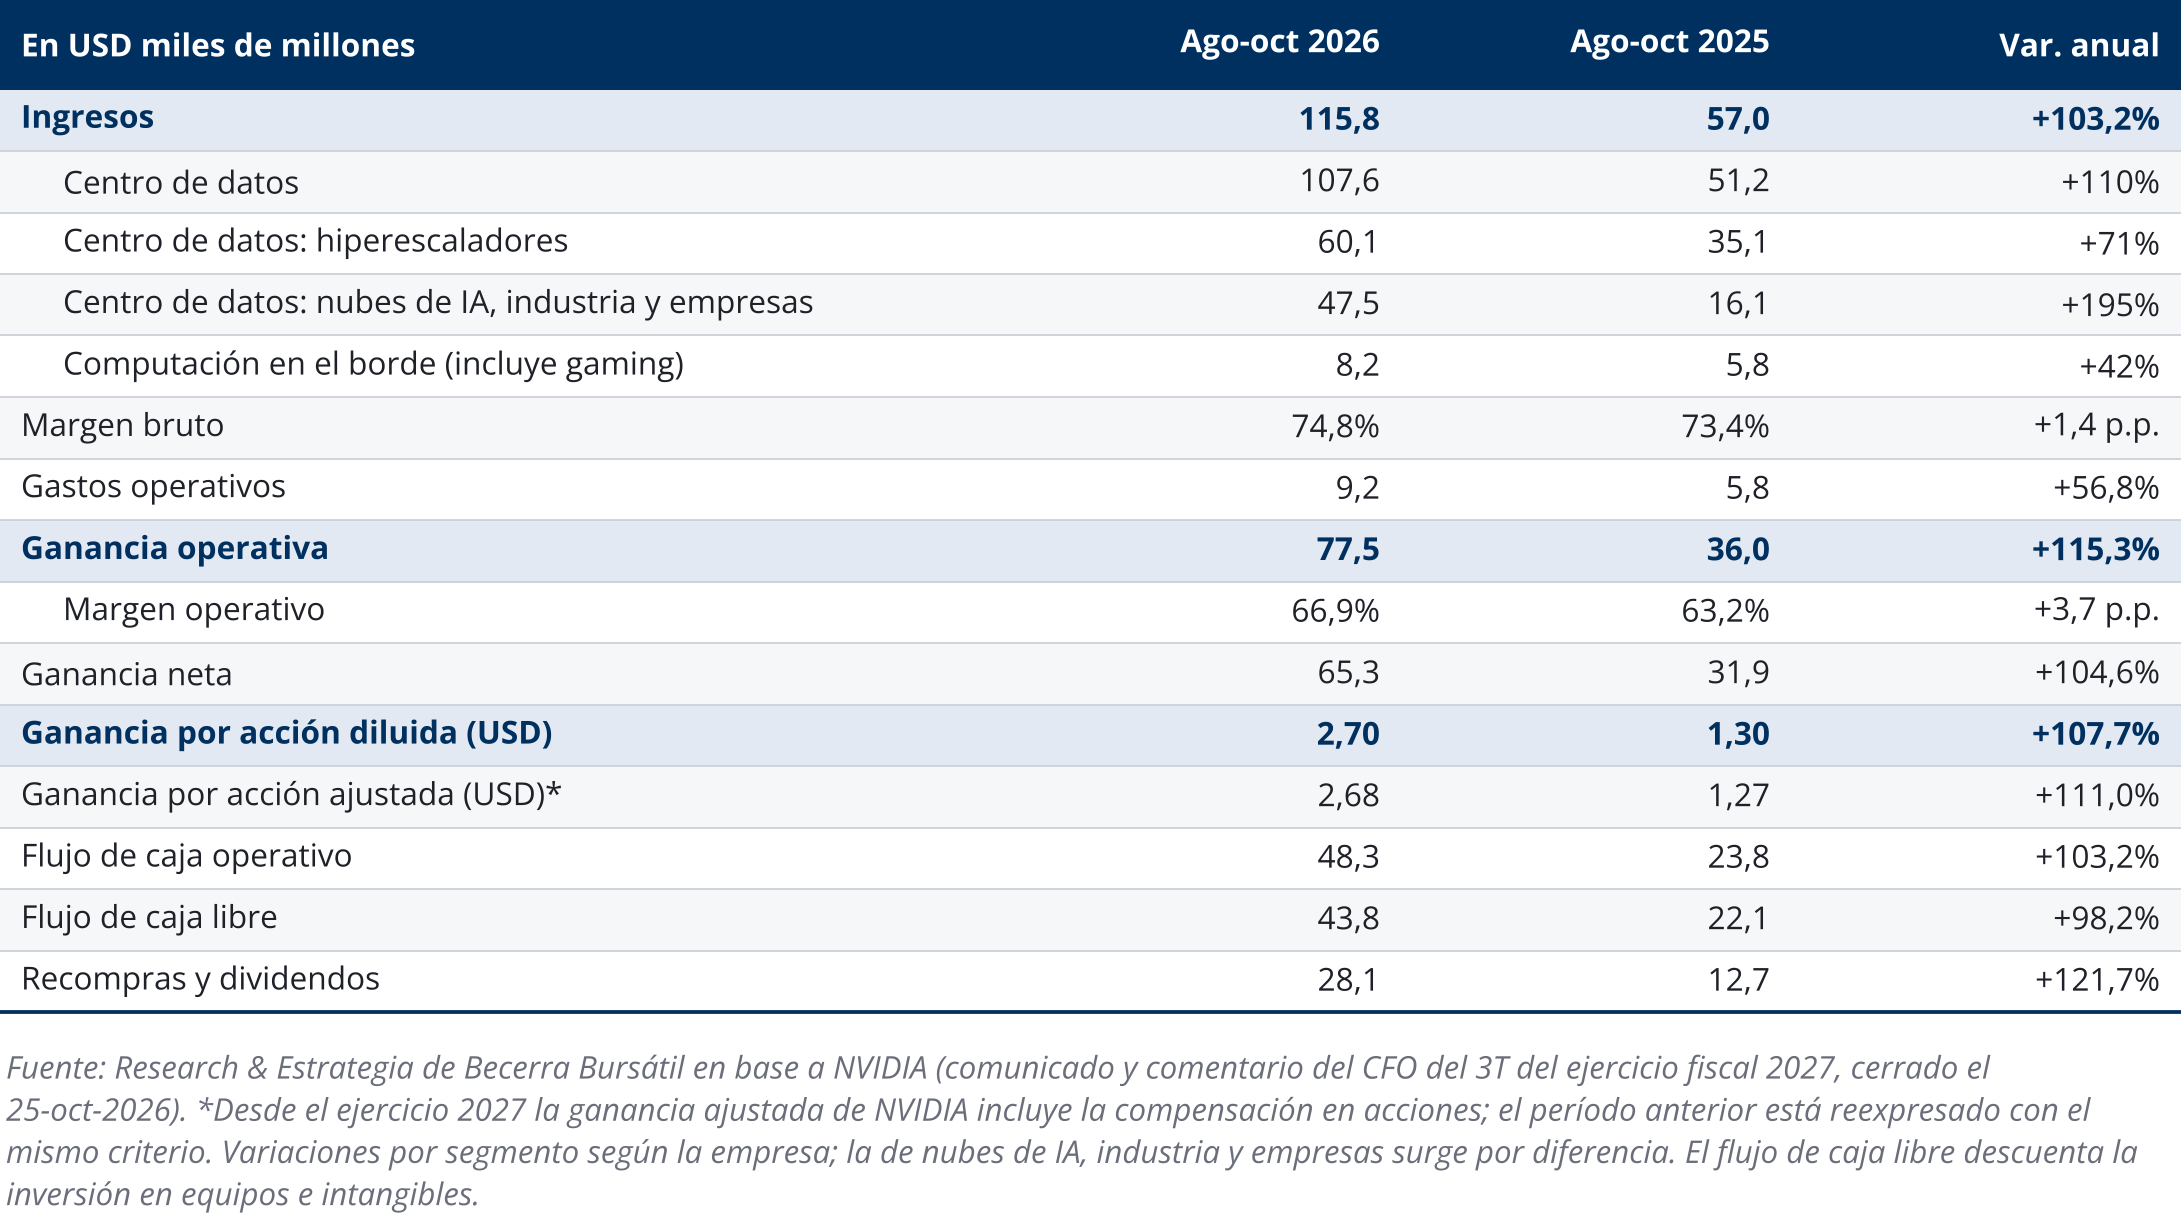
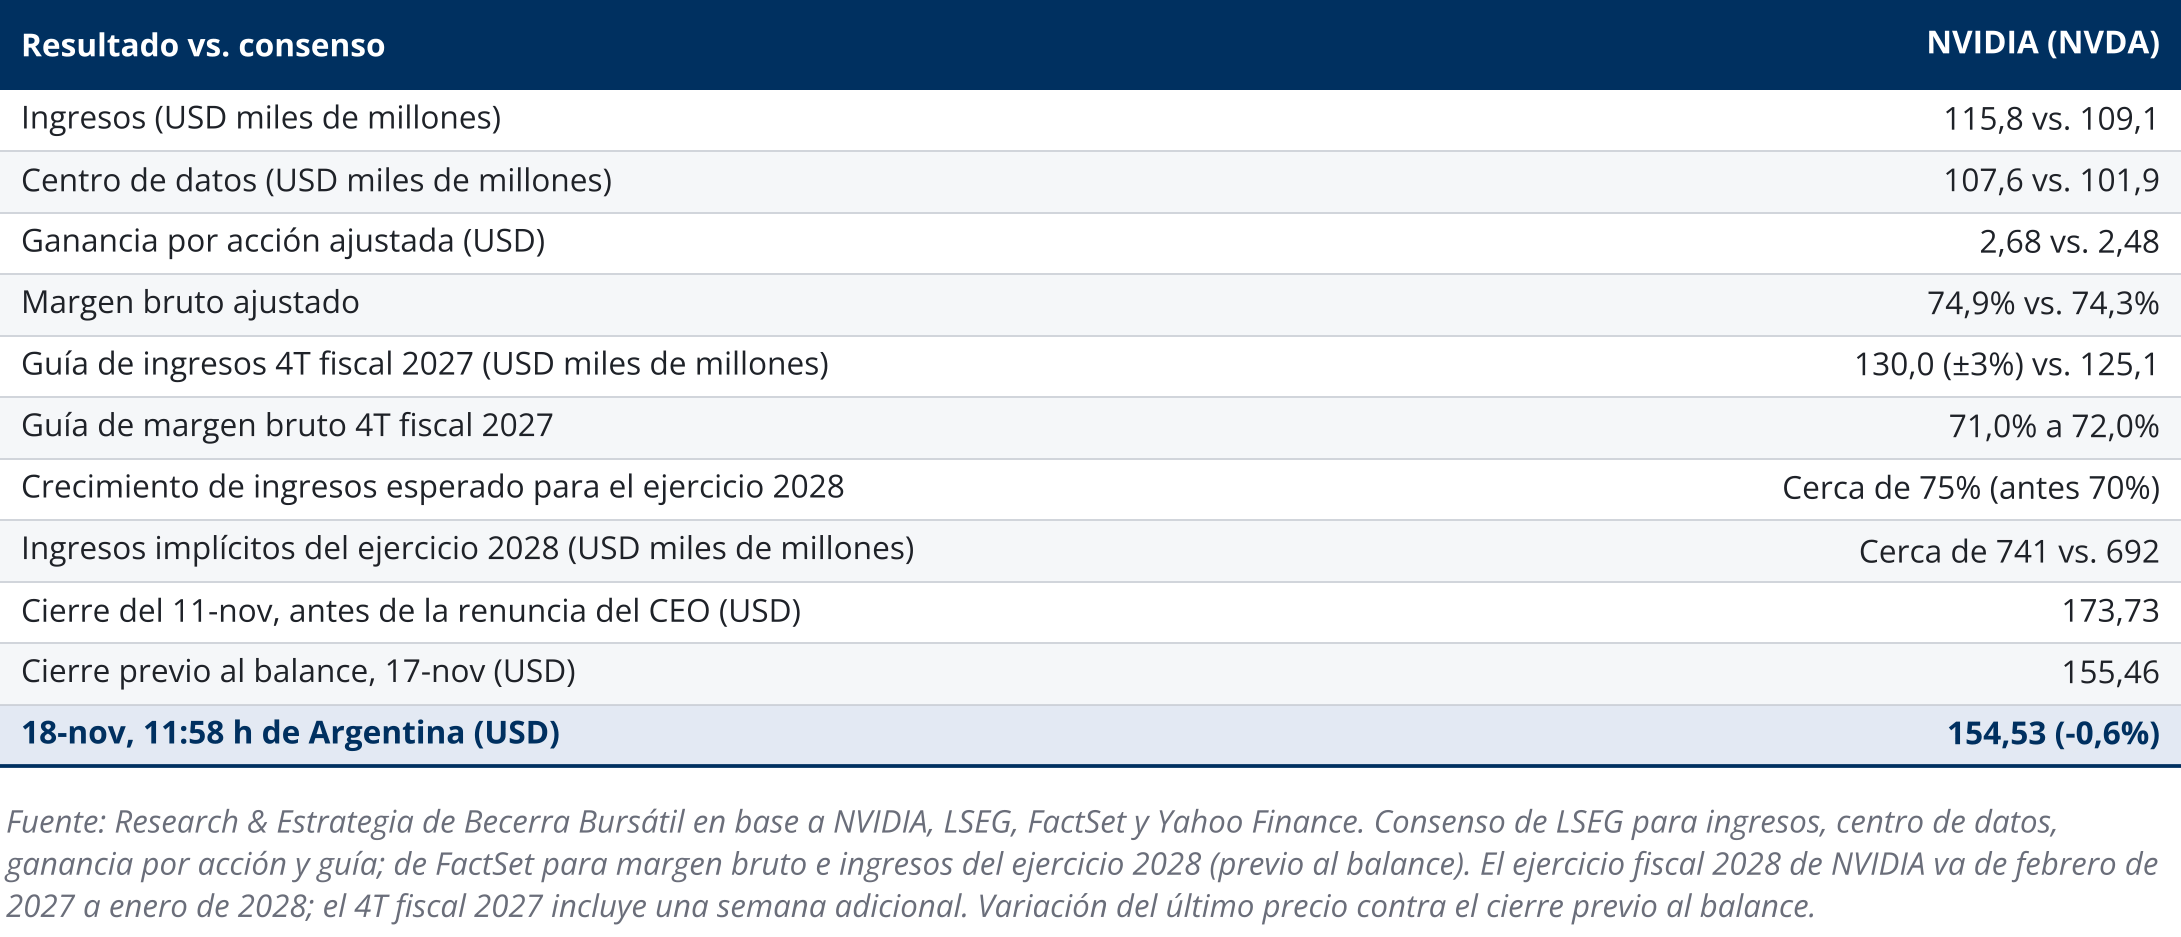
La guía también superó lo esperado. Para el trimestre de noviembre a enero, que tiene una semana más, espera ventas de USD 130.000 millones, contra USD 125.100 millones del consenso. Para el ejercicio 2028, que va de febrero de 2027 a enero de 2028, ahora espera un crecimiento de alrededor de 75%, contra 70% que había anticipado. Eso lleva las ventas a cerca de USD 741.000 millones, 7% más de lo que esperaban los analistas.
Lo que hay que seguir en el balance
El margen bruto toca piso este trimestre. La guía lo baja de 74,8% a entre 71% y 72% por el encarecimiento de la memoria, y la empresa espera que se recupere a entre 72% y 73% en el ejercicio 2028.
El capital de trabajo crece más rápido que las ventas. Las cuentas por cobrar pasaron de USD 38.500 millones en enero a USD 81.000 millones, y los inventarios casi se duplicaron, a USD 39.700 millones. Las inversiones en empresas que no cotizan subieron de USD 22.300 millones a USD 65.500 millones. Mientras los clientes de NVIDIA financien con deuda la construcción de centros de datos, la velocidad de cobro va a ser una señal a mirar trimestre a trimestre.
Por qué la acción no acompaña
El 12 de noviembre Jensen Huang, fundador y CEO durante 33 años, renunció. Colette Kress, la directora financiera, asumió como CEO interina y el directorio inició la búsqueda de un reemplazo. En la presentación de resultados, el nuevo presidente del directorio descartó que Huang vuelva y no respondió preguntas sobre la investigación en curso de un comité independiente.
Esa incertidumbre pesa más que el balance. La acción subió cerca de 5% después del cierre, pero hoy cotiza a USD 154,53, apenas debajo del cierre previo a los resultados y 11% por debajo del 11 de noviembre. Entre los analistas que la siguen, las recomendaciones de mantener pasaron de 2 a 15 en el mes.
Cómo cerró el trimestre para los semiconductores
El trimestre fue de crecimiento generalizado. Los nueve componentes principales del ETF SMH, que suman 62% de su cartera, aumentaron sus ventas contra el año anterior, con una mediana de 53%. Siete de los nueve esperan vender más en el trimestre siguiente; las excepciones son Texas Instruments, que se mantiene, e Intel.
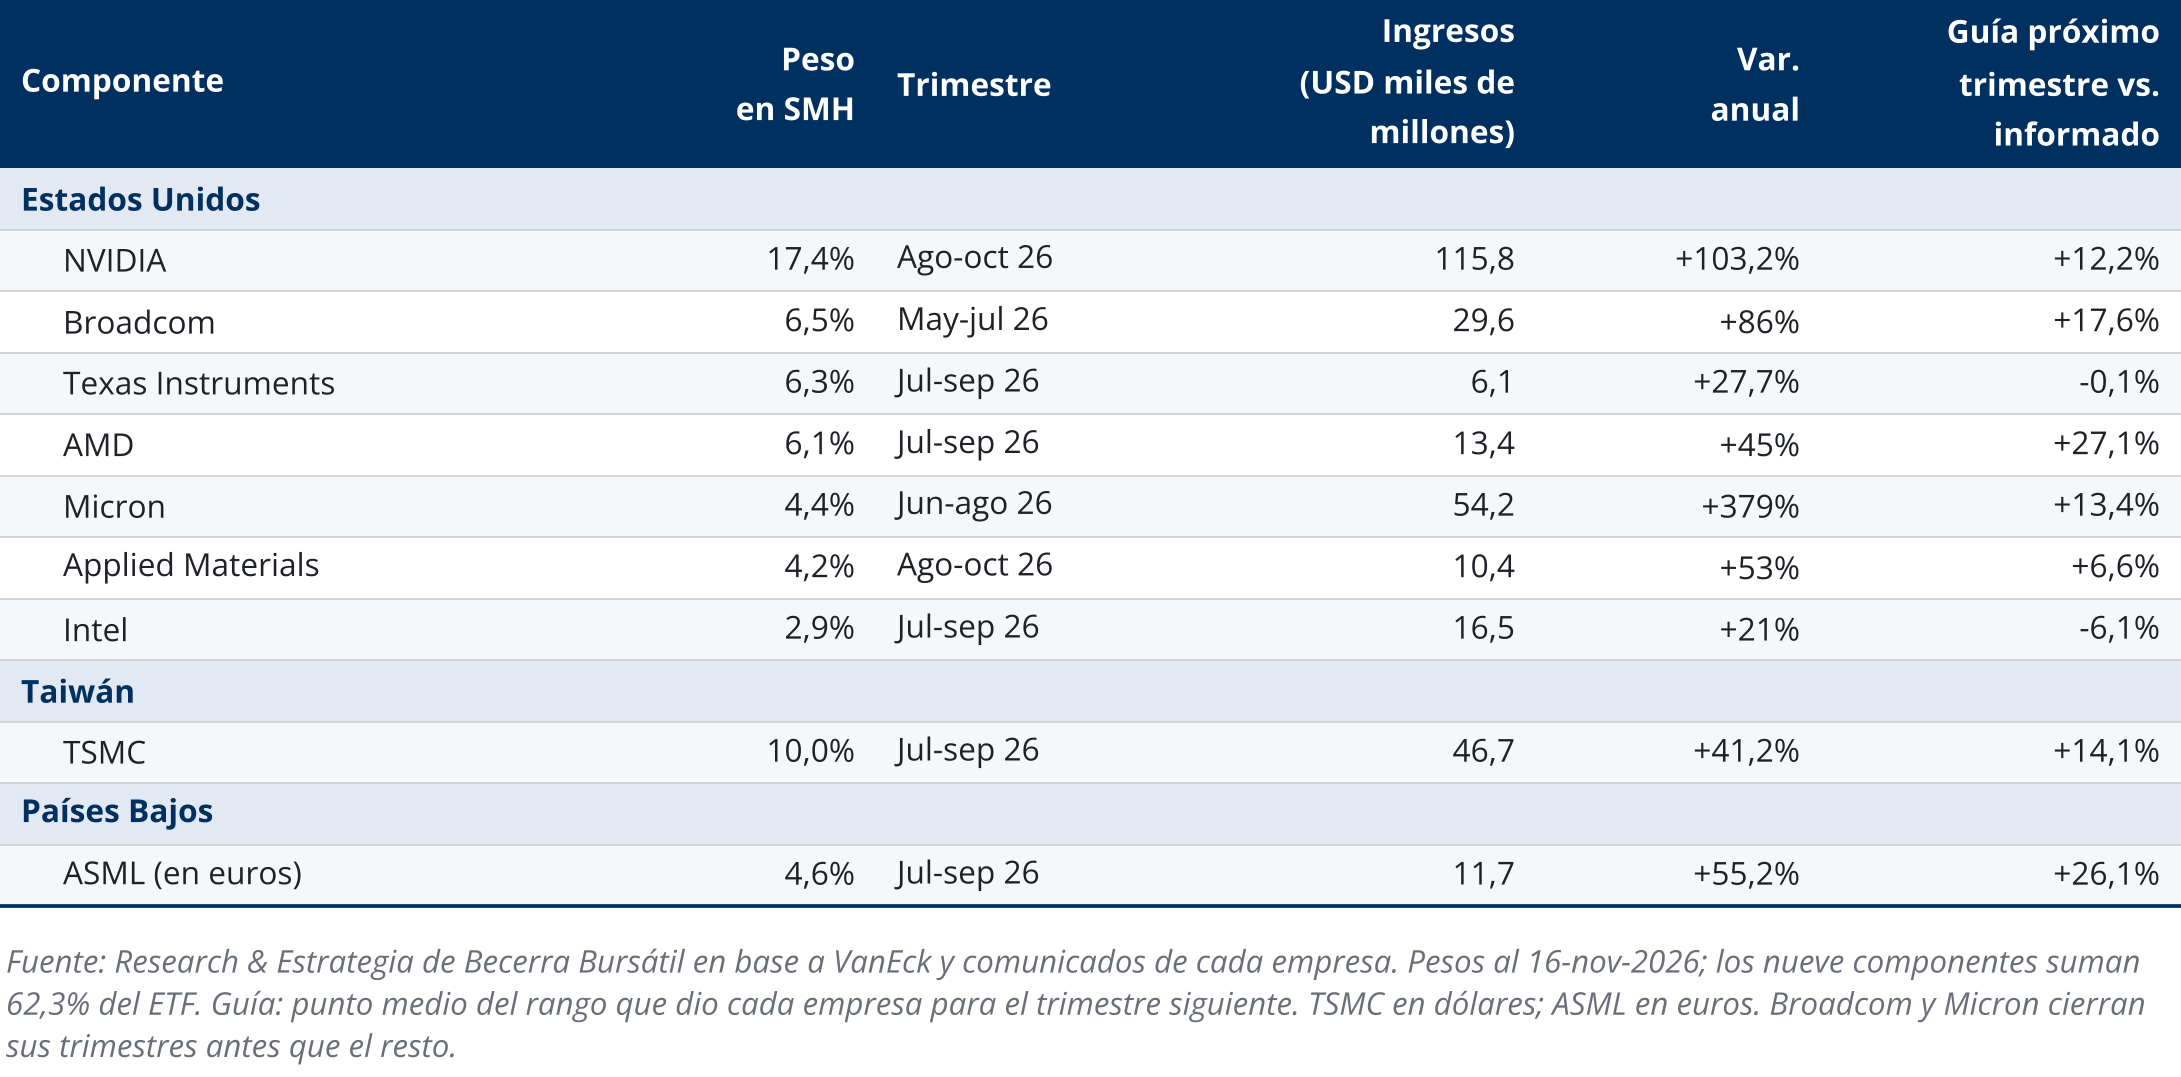
Aun así, SMH cotiza 31% debajo de su máximo de junio. Los resultados y los precios se separaron por el lado de los clientes: los grandes proveedores de nube aumentaron su inversión en centros de datos más rápido que su generación de caja y cubren la diferencia con deuda. El mercado está descontando que ese ritmo de inversión no se sostiene, y que los márgenes récord de la memoria y de los equipos se normalizan cuando entre la capacidad nueva.
Cuánto se puede ganar a tres años
NVIDIA
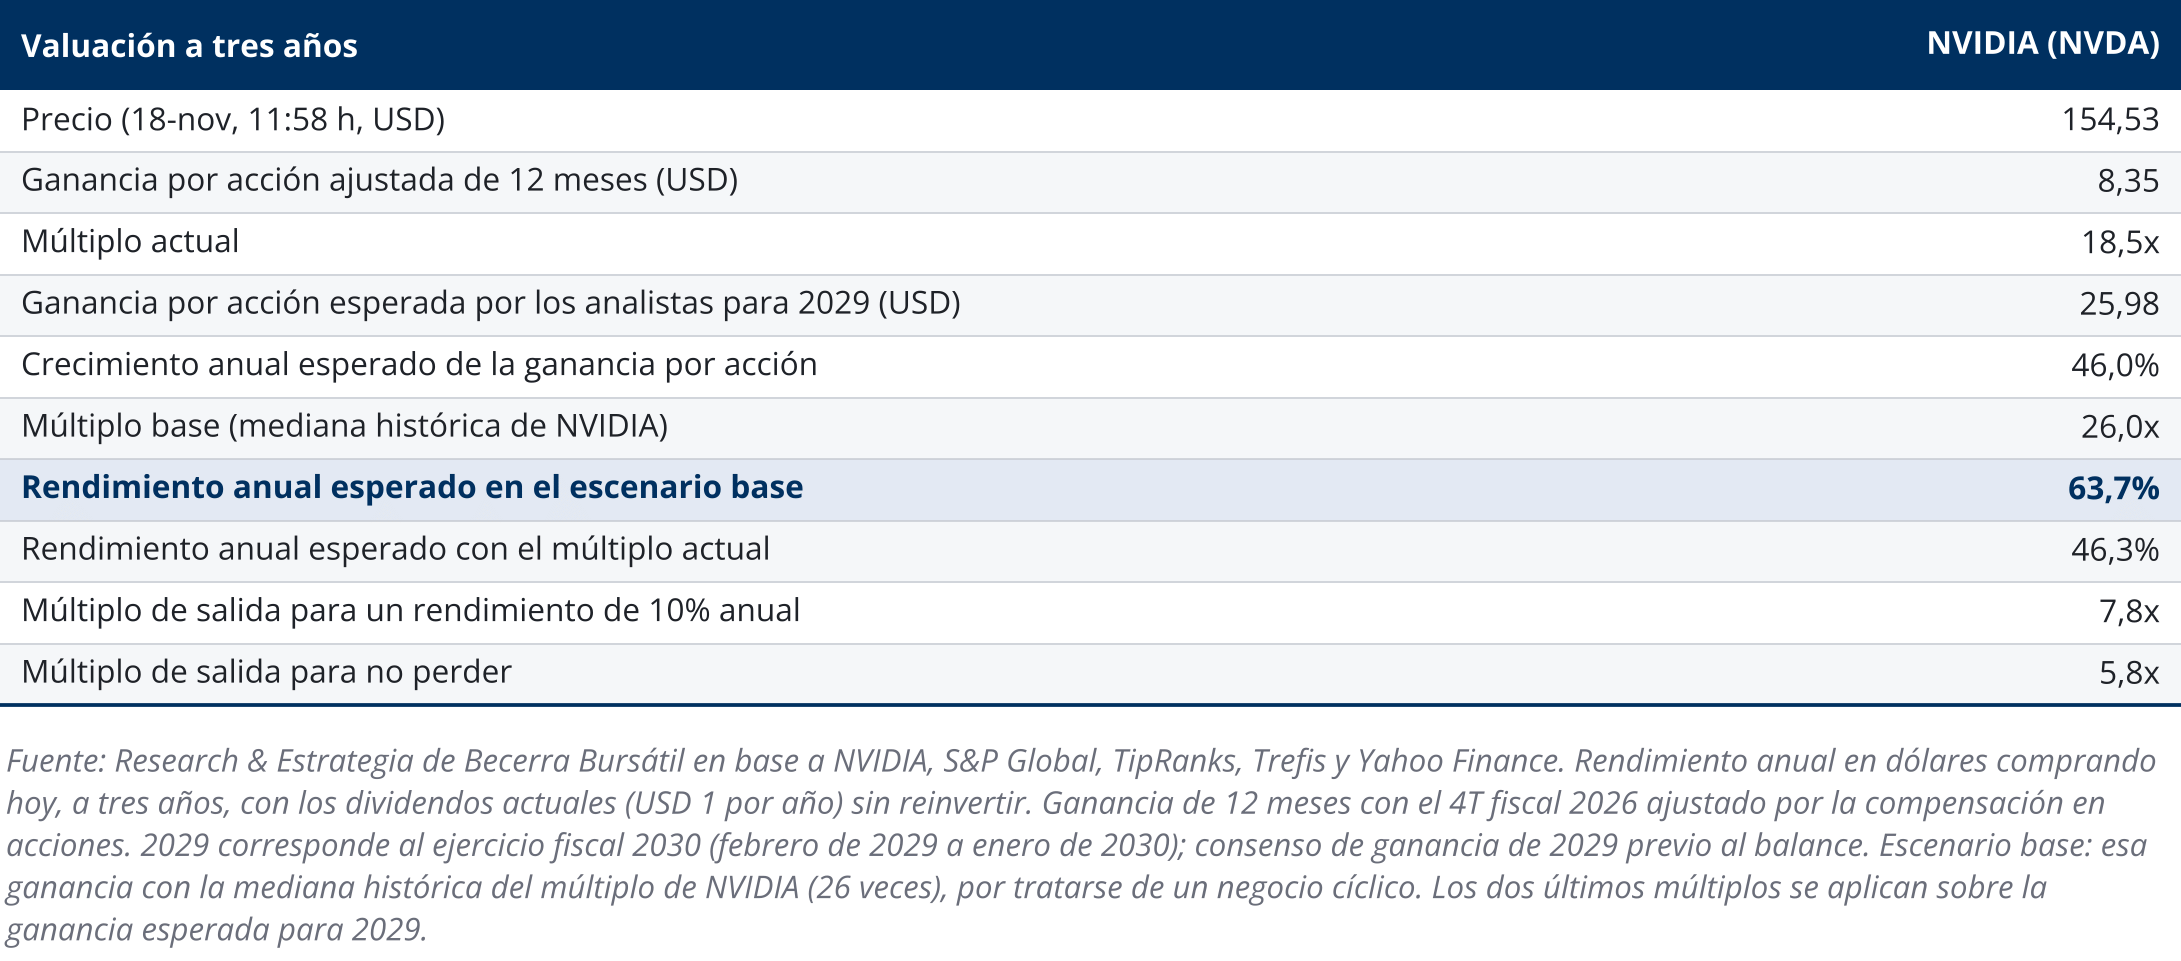
Los analistas esperan una ganancia por acción de USD 25,98 para 2029, tres veces la de los últimos cuatro trimestres, lo que equivale a un crecimiento de 46% anual. Esa estimación es previa al balance y probablemente suba. Por tratarse de un negocio cíclico, el múltiplo base es la mediana histórica de la acción, 26 veces la ganancia. Con esos supuestos, el rendimiento anual esperado es 63,8% en dólares. Si el mercado le sigue pagando el múltiplo de hoy, 18,5 veces, es 46,3%.
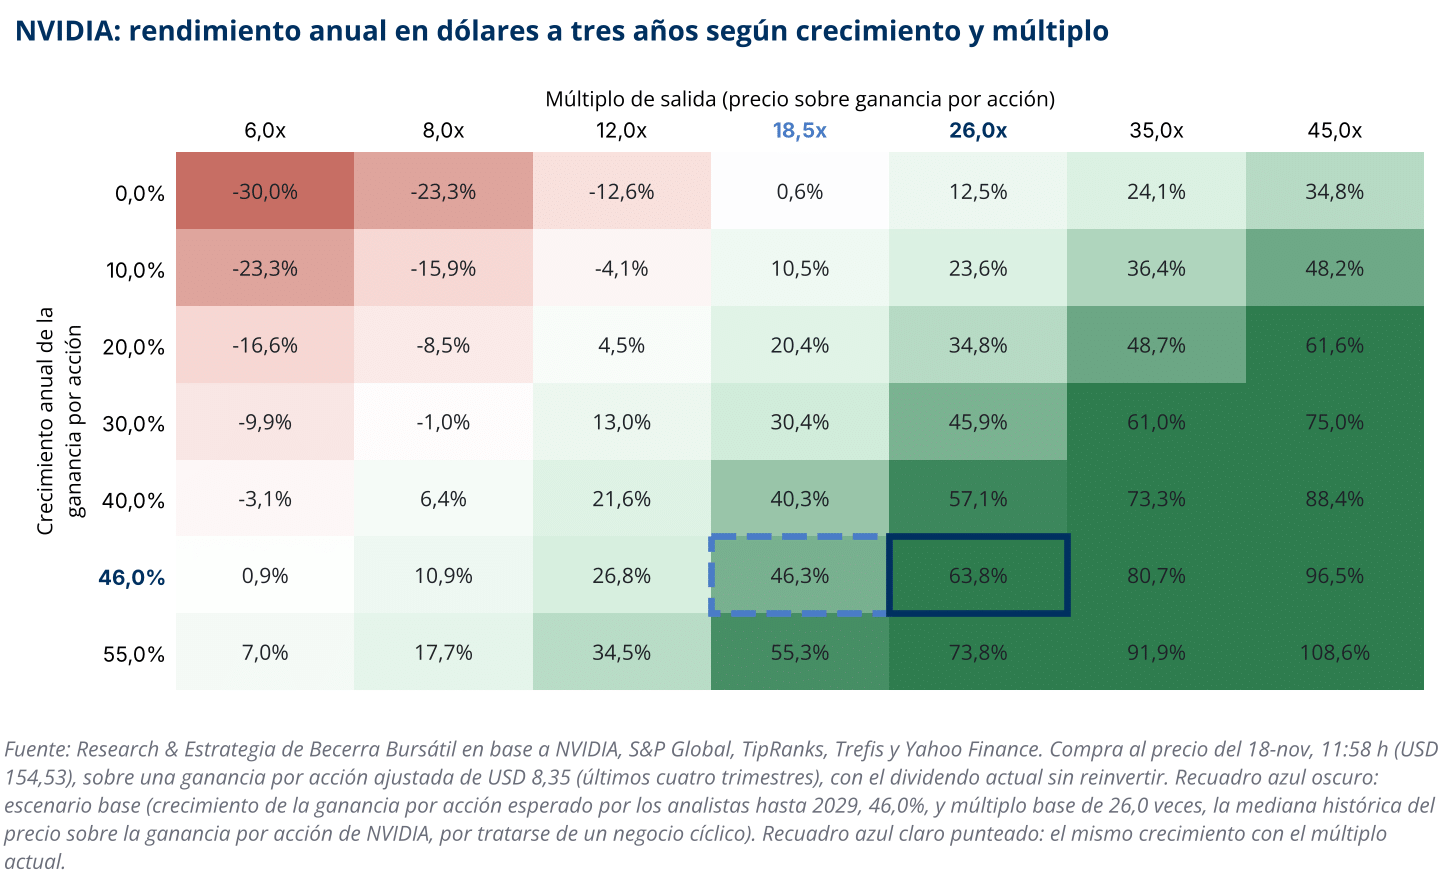
El punto de equilibrio dice más que el escenario base. Para un rendimiento de 10% anual alcanza con que NVIDIA termine valiendo 7,8 veces la ganancia esperada para 2029, y para no perder, 5,8 veces. Dicho de otra forma, si el múltiplo se queda en 18,5 veces, basta con que la ganancia crezca 10% por año, una ganancia en 2029 de menos de la mitad de lo que esperan los analistas. El precio de hoy descuenta un recorte grande de esas ganancias, ya sea por la competencia de los chips propios de los grandes clientes, por el costo de la memoria o por el cambio en la conducción.
El sector: SMH
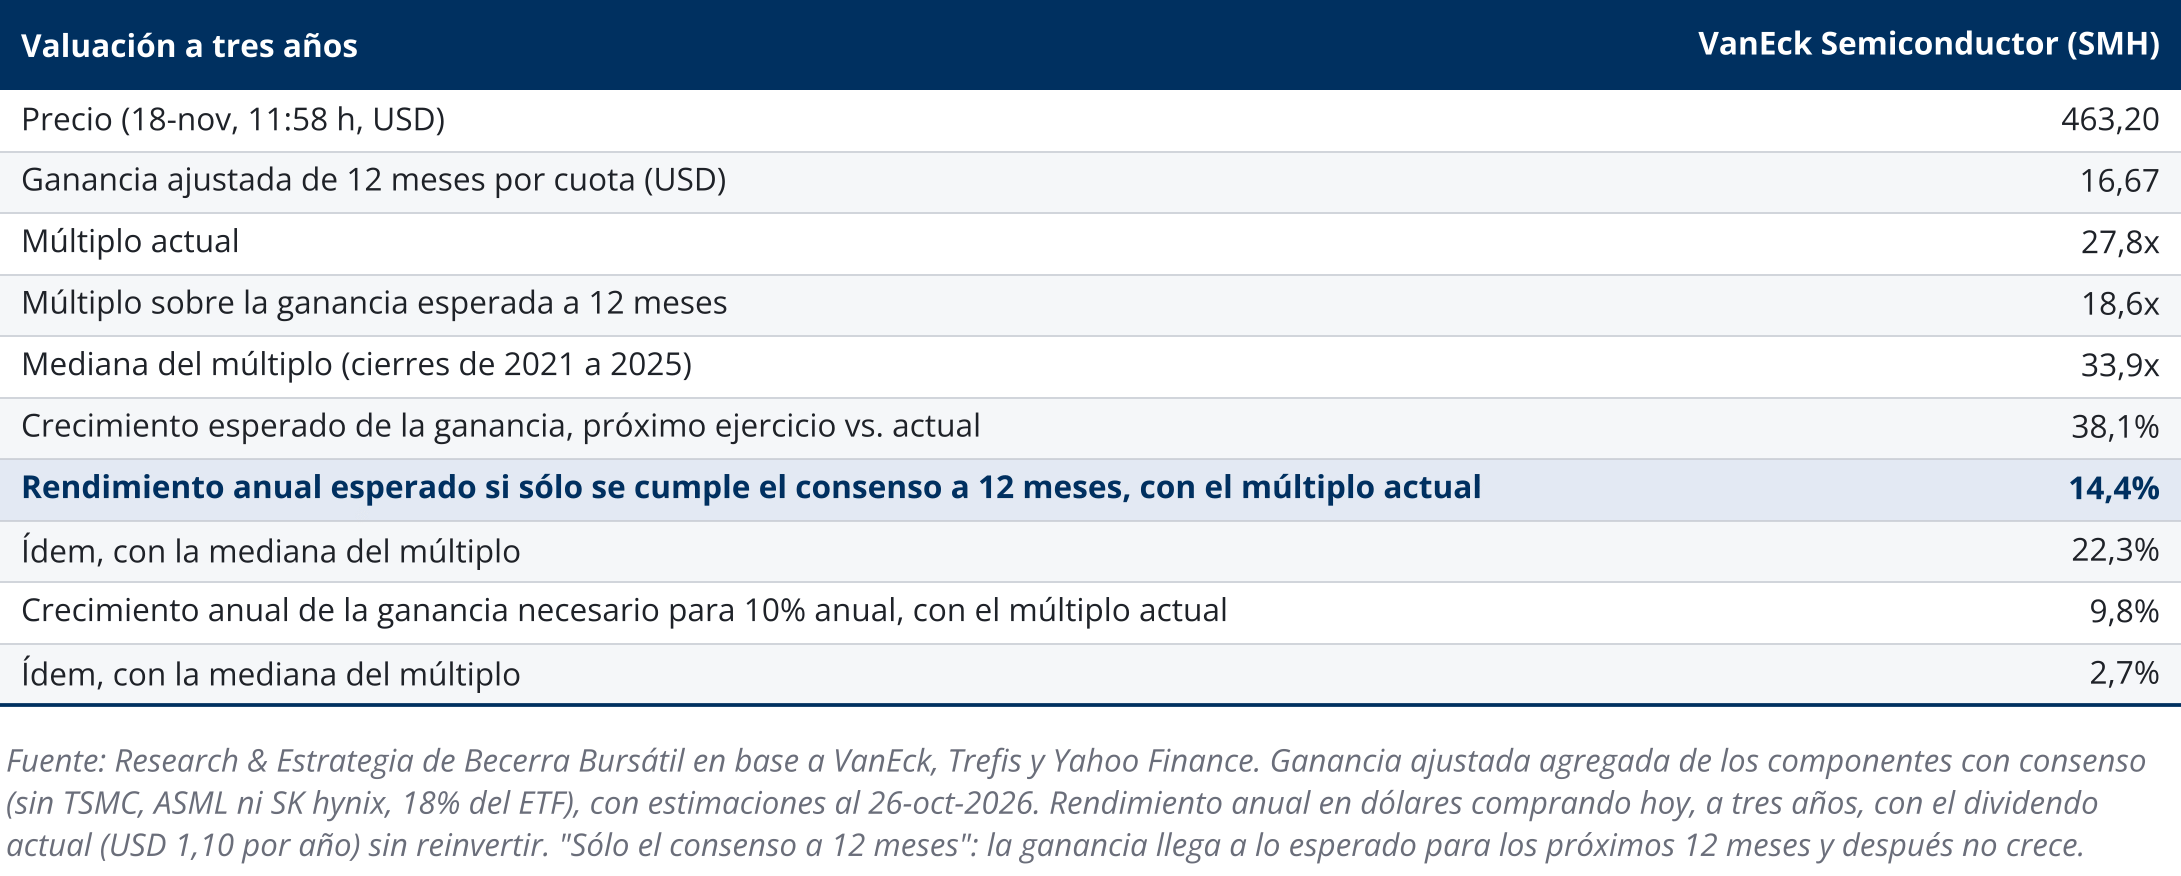
SMH cotiza a 27,8 veces la ganancia de los últimos 12 meses de sus componentes y a 18,6 veces la esperada para los próximos 12 meses. La mediana de los cierres de 2021 a 2025 es 33,9 veces. Si las ganancias sólo llegan a lo que esperan los analistas para el próximo año y después no crecen más, el rendimiento anual esperado a tres años es 14,4% con el múltiplo actual y 22,3% si el ETF vuelve a su mediana.
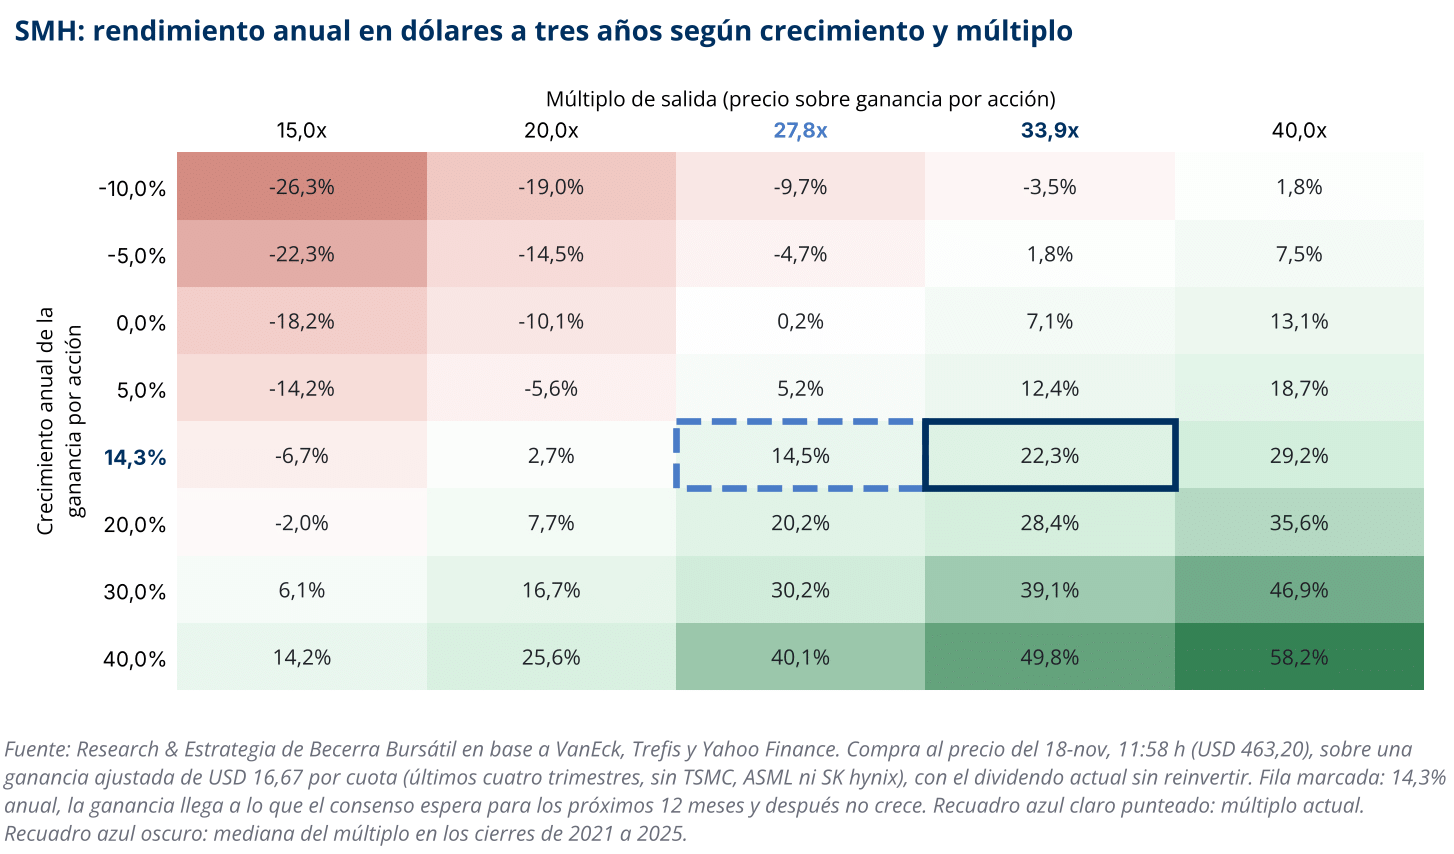
La exigencia es baja: para un rendimiento de 10% anual, las ganancias del sector tienen que crecer 9,8% por año con el múltiplo de hoy, o 2,7% si vuelve a su mediana.
Qué implica para el inversor
Los balances confirmaron que la demanda de semiconductores para inteligencia artificial sigue creciendo y que las empresas ven el año próximo mejor que hace tres meses. La corrección de precios no vino de los resultados sino de las dudas sobre cuánto duran: el financiamiento de los clientes, la normalización de márgenes y, en NVIDIA, la conducción de la empresa. A estos precios, tanto NVIDIA como el sector necesitan crecimientos muy por debajo de lo que esperan los analistas para dar rendimientos de dos dígitos. La volatilidad de corto plazo va a seguir alta mientras no haya un CEO definido en NVIDIA ni señales de que la inversión de los grandes clientes se sostiene sin más deuda. Para quien busca exposición al sector, SMH diluye el riesgo propio de NVIDIA, que hoy es 17% de su cartera.