Anthropic empieza a cotizar hoy en el Nasdaq con una valuación de USD 1,5 billones al precio de colocación. La historia de las grandes salidas a bolsa muestra que el primer día rara vez ofrece el mejor precio del primer año, y la valuación de partida obliga a que la compañía multiplique sus ventas para que la inversión deje ganancia a tres años.
La operación en números
La compañía colocó 980 millones de acciones a USD 83, por encima del rango de USD 70 a USD 78 que había anunciado al iniciar la ronda con inversores. Recaudó USD 81.300 millones, más que los USD 75.000 millones de SpaceX en junio, y con una colocación privada paralela los fondos totales superan los USD 107.000 millones. Las acciones cotizan bajo el símbolo ANT.
La demanda se apoya en un crecimiento sin antecedentes para una empresa de su tamaño. En los primeros nueve meses de 2026 facturó USD 33.200 millones, más de doce veces lo del mismo período del año anterior, y en el tercer trimestre las ventas llegaron a USD 16.960 millones. Ese trimestre creció 47% contra el segundo, cuando el trimestre previo había crecido 144%: la expansión sigue, pero a un ritmo menor. La compañía informa una facturación anualizada de USD 81.000 millones a fines de octubre.
En resultados, el tercer trimestre cerró con una pérdida operativa de USD 567 millones, luego de una ganancia operativa de USD 974 millones en el segundo. La pérdida neta contable de los nueve meses supera los USD 100.000 millones, pero casi toda responde a la revaluación de instrumentos convertibles que acompañó la suba del valor de la propia compañía y no implica salida de caja.
Antes del debut, los contratos que replican la acción operaban a USD 104,20, 25,5% por encima del precio de colocación y con más de USD 250 millones negociados. Por eso calculamos todo con dos precios de compra: USD 83 y USD 104,20.
Para el inversor local, BYMA trabaja con la CNV para habilitar un CEDEAR de Anthropic desde el primer día de cotización en Estados Unidos.
El primer año: el precio de apertura casi nunca fue el mejor
Tomamos las grandes salidas a bolsa desde Google en 2004 y medimos qué le pasó a quien compró en la apertura del primer día. Son 33 casos con al menos un año de cotización y 27 con tres años.
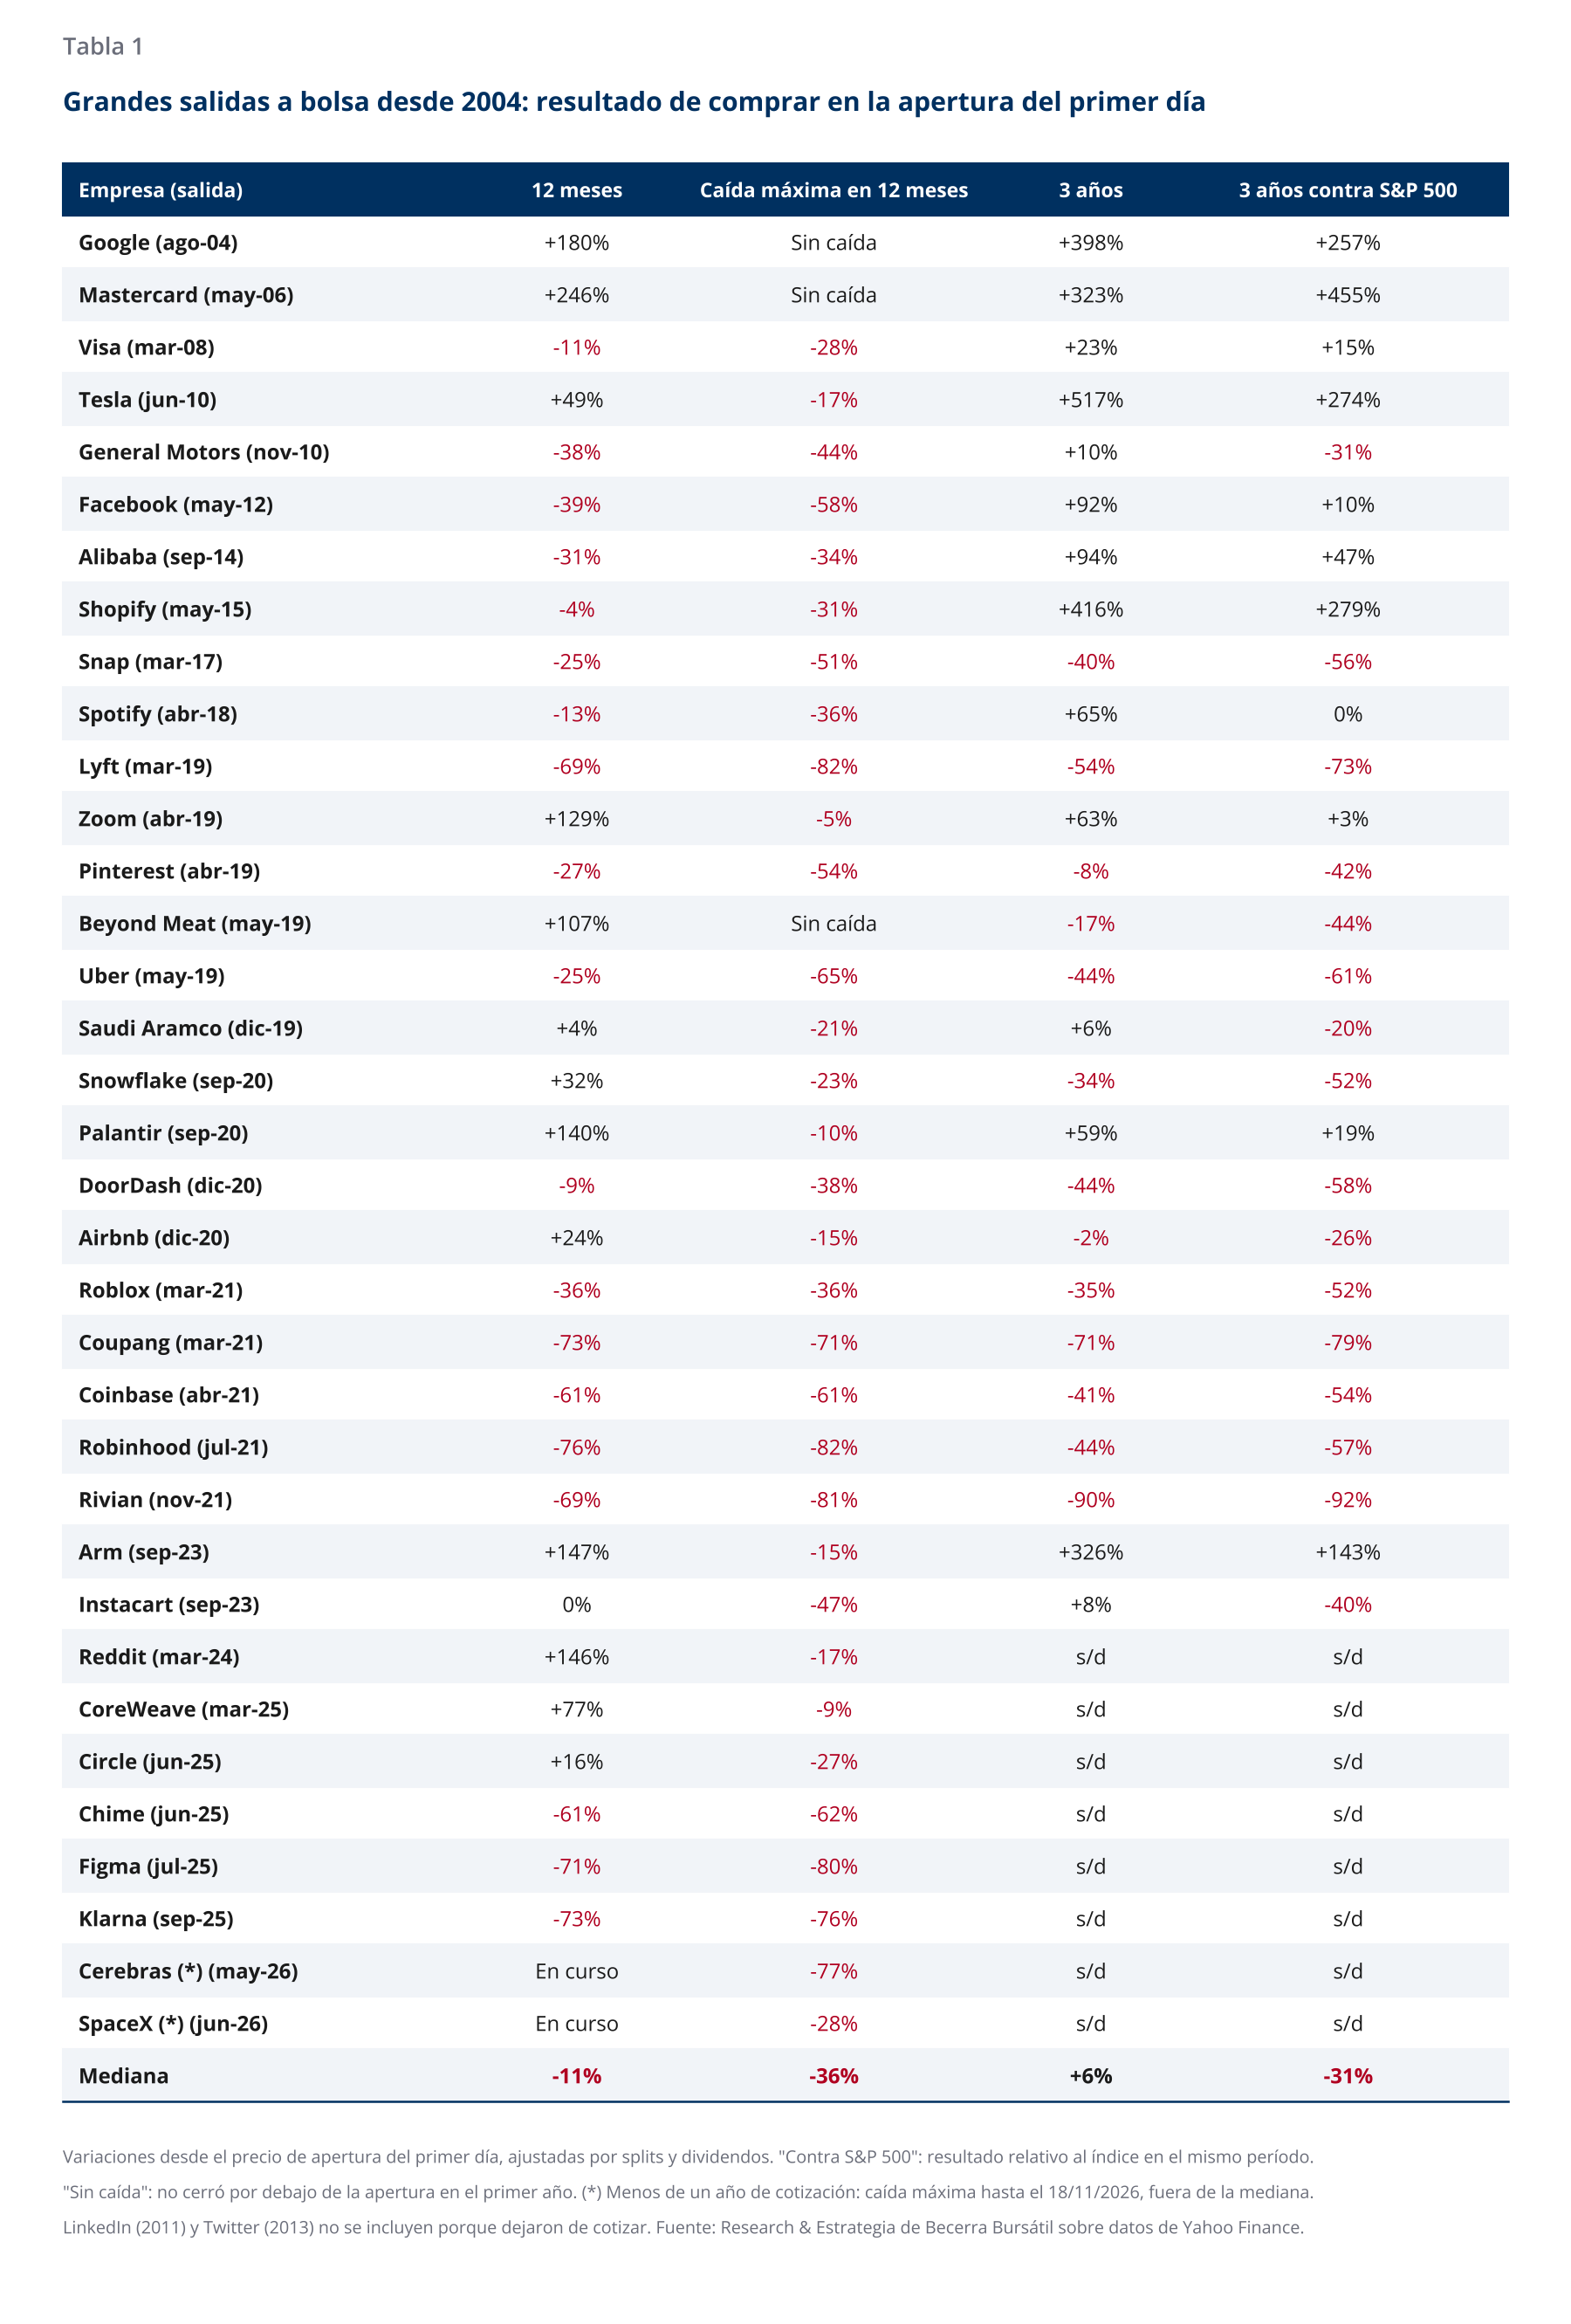
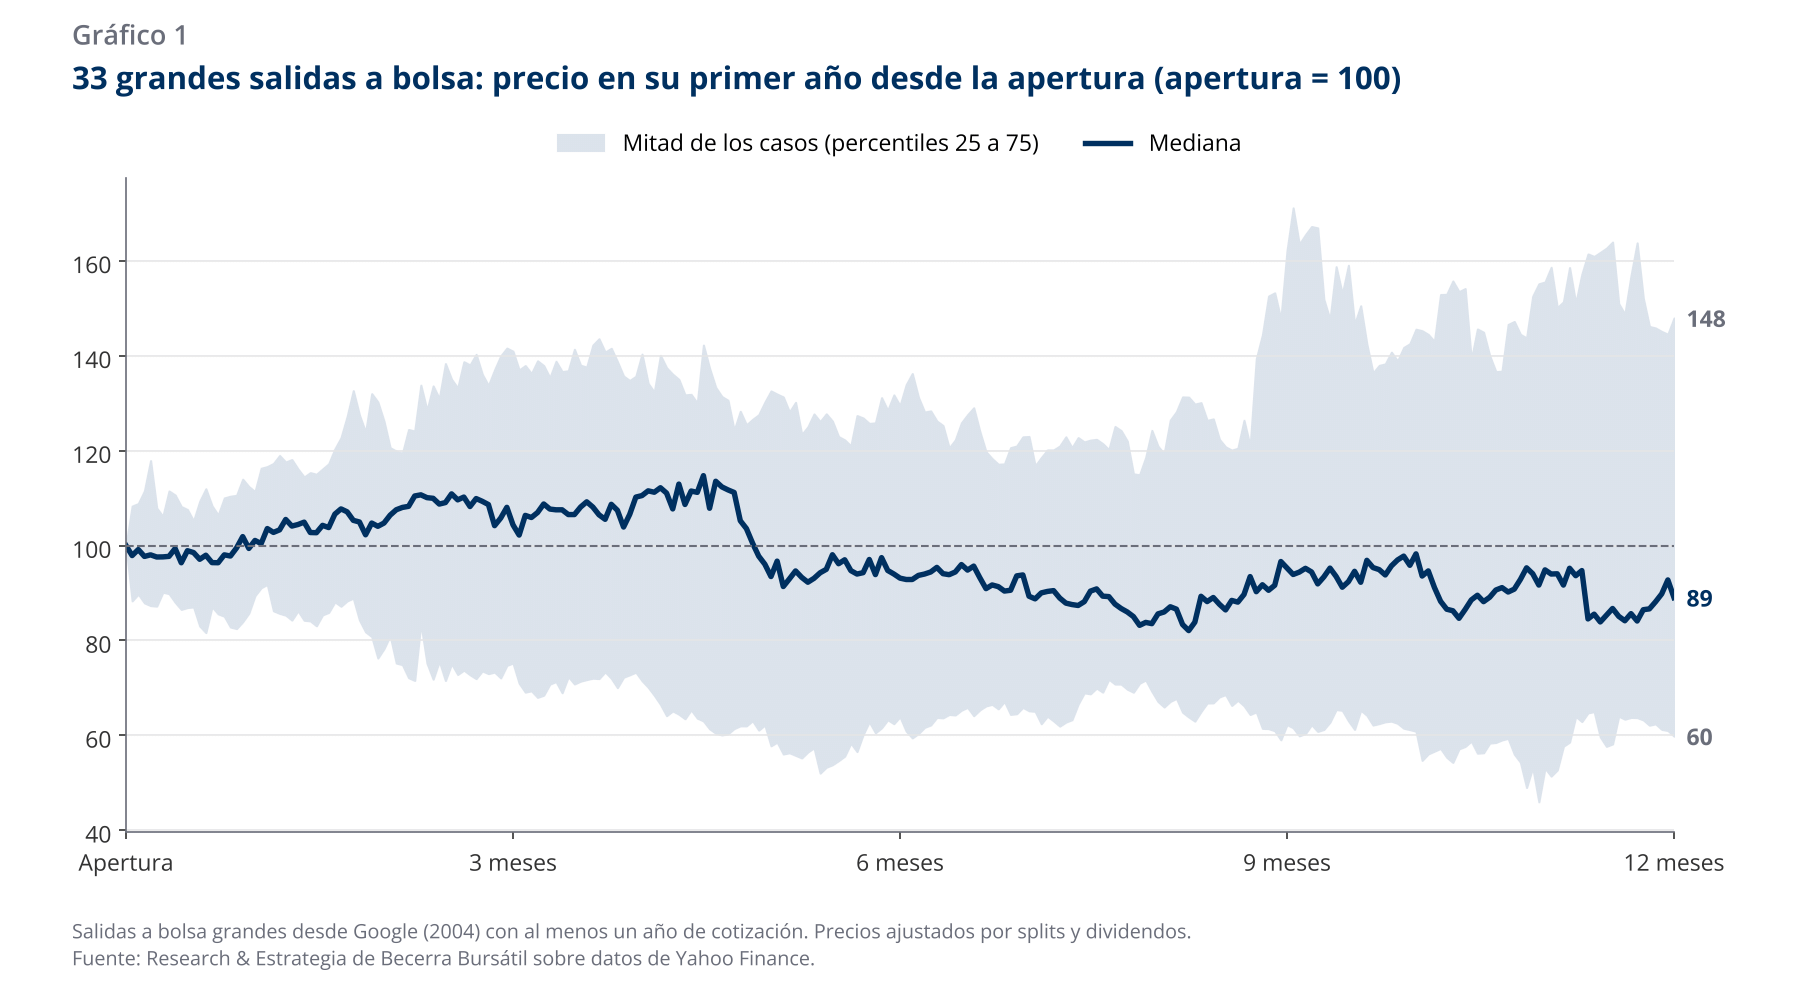
Treinta de las 33 acciones cerraron por debajo de su precio de apertura en algún momento del primer año, con una caída máxima mediana de 36%; solo Google, Mastercard y Beyond Meat nunca perforaron ese nivel. Veinte de las 33 terminaron el primer año en baja, con una mediana de -11%, y 23 quedaron detrás del S&P 500. En el recorrido mediano, la suba inicial llega a su máximo hacia el cuarto mes y el precio vuelve por debajo de la apertura cerca del quinto.
Las dos colocaciones grandes de 2026 siguen el mismo patrón. SpaceX abrió a USD 150 en junio, llegó a USD 211, bajó a USD 108 y ayer cerró 4% debajo de su apertura. Cerebras abrió a USD 350 en mayo y pierde 73% desde ese nivel. De las diez mayores salidas a bolsa del año en Estados Unidos, solo dos cotizan por encima de su precio de colocación.
A tres años la dispersión es enorme, desde +517% en Tesla hasta -90% en Rivian, pero la mediana es apenas +6%: 13 de los 27 casos terminaron en pérdida y 16 quedaron detrás del S&P 500, con una diferencia mediana de 31 puntos. Los grandes ganadores existen y explican el atractivo de entrar temprano, pero son minoría. Con todas las salidas a bolsa de Estados Unidos desde 1980, el patrón se repite: en sus primeros tres años quedan en promedio 20,5 puntos porcentuales por debajo del mercado, y las tecnológicas, 12,7 puntos.
Dos rasgos de Anthropic que juegan en contra
El múltiplo de partida. A USD 83, la compañía vale 18 veces su facturación anualizada y 42 veces las ventas de los últimos doce meses. A USD 104,20, esos múltiplos pasan a 23 y 53 veces. En el registro histórico, de las salidas a bolsa grandes que se colocaron a más de 40 veces ventas, 12 de 14 quedaron detrás del mercado a tres años, con una diferencia promedio de 15,4 puntos, y el peor tramo fue el primer y el segundo año.
El tamaño de la colocación. Lo vendido equivale al 5,4% del valor de la compañía. Entre las empresas con ventas relevantes, las que colocan menos del 10% de sus acciones muestran resultados a tres años peores que las que colocan más: un flotante chico favorece las subas iniciales y deja buena parte de la oferta futura concentrada en las fechas de liberación de acciones.
Qué mirar en los próximos 12 meses
- Liberación escalonada de acciones: hasta 315 millones de acciones de accionistas previos pueden venderse desde hoy, y el prospecto habilita tramos adicionales a los 27, 48, 62 y 76 días, con bloques mayores a partir de la presentación del balance anual de 2026.
- Opciones y cobertura de analistas: las opciones sobre ANT podrían empezar a operar el lunes 23 de noviembre, y al terminar el período de silencio llegan los primeros informes de los bancos colocadores.
- El ritmo de crecimiento trimestral: con estos múltiplos, el precio depende de que la desaceleración de las ventas sea gradual. Un trimestre por debajo de lo esperado pesa más que en una empresa con valuación normal.
- Los compromisos de cómputo: las compras y alquileres comprometidos, en su mayoría de capacidad de cómputo, suman USD 895.400 millones, contra USD 132.000 millones de caja e inversiones de corto plazo a fines de septiembre.
Cuánto puede ganar en tres años quien compra hoy
En lugar de fijar un precio objetivo, planteamos la pregunta al revés: qué facturación tiene que alcanzar Anthropic en 2030 para que quien compra hoy obtenga cada rendimiento anual. Suponemos que en noviembre de 2029 el mercado la valúa sobre las ventas de los doce meses siguientes, a entre 6 y 10 veces, el rango de las grandes tecnológicas de alto crecimiento, y que las acciones en circulación crecen 2% por año por la compensación en acciones.
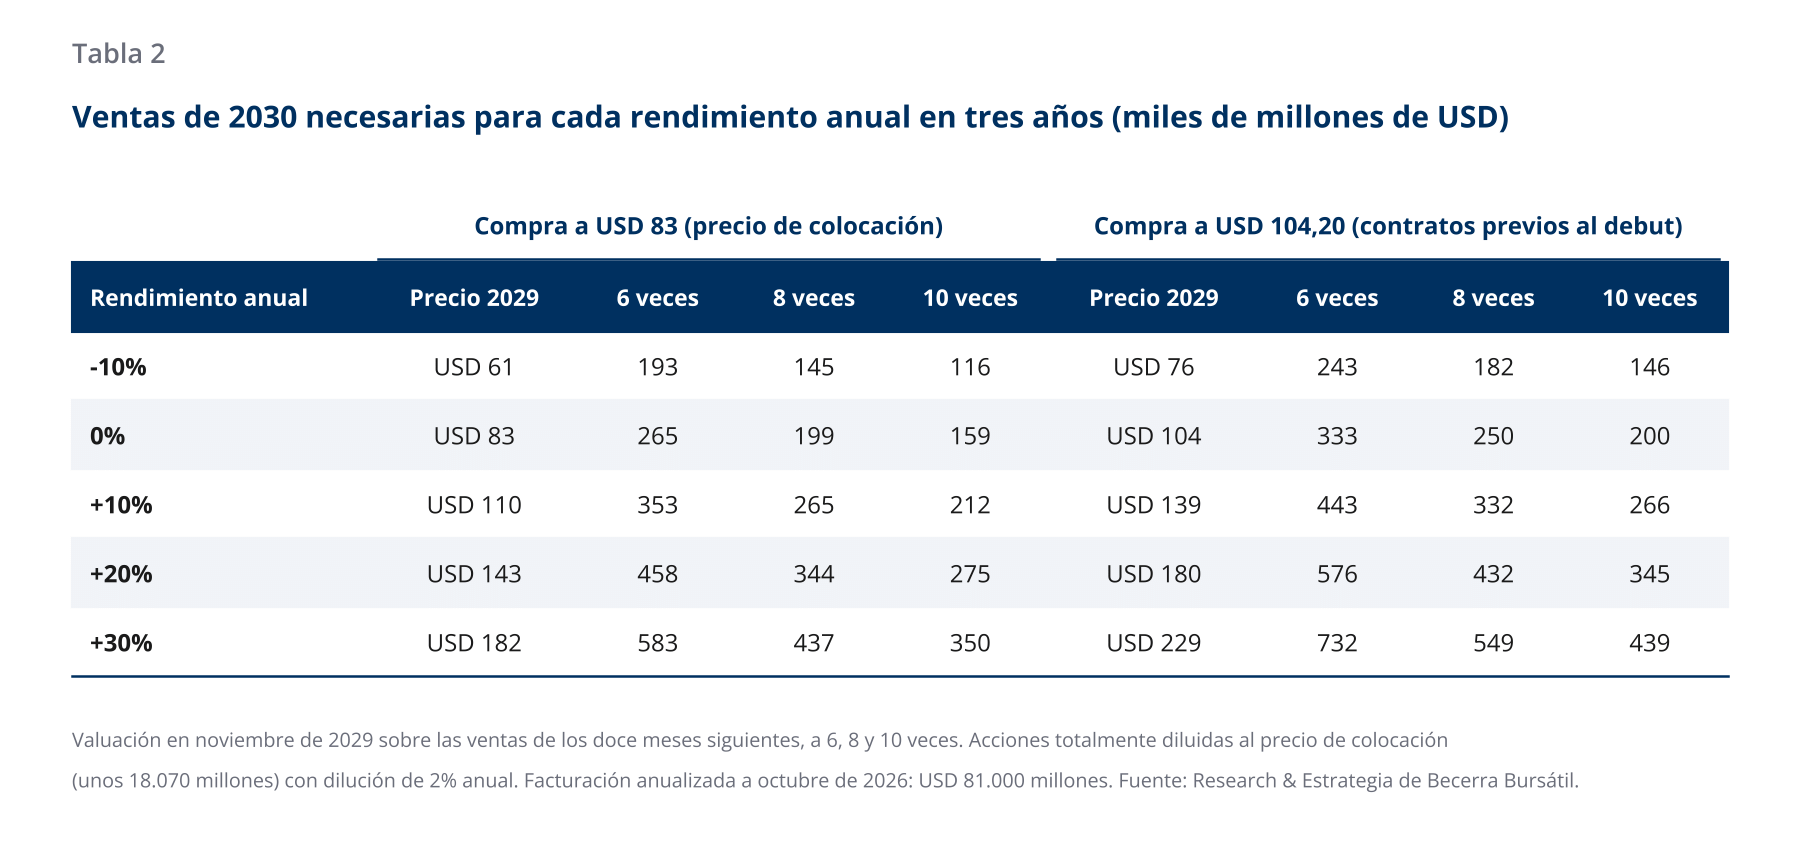
Para no perder dinero a 8 veces ventas, Anthropic necesita facturar en 2030 USD 199.000 millones si se compra a USD 83, y USD 250.000 millones si se compra a USD 104,20: entre 2,5 y 3,1 veces su facturación anualizada actual.
Como referencia, las proyecciones de los bancos colocadores ubican las ventas de 2027 entre USD 135.000 y 137.000 millones, con un crecimiento anual de 47% en los años siguientes. Con ese sendero y dos alternativas más lentas, el resultado a 8 veces ventas queda así:
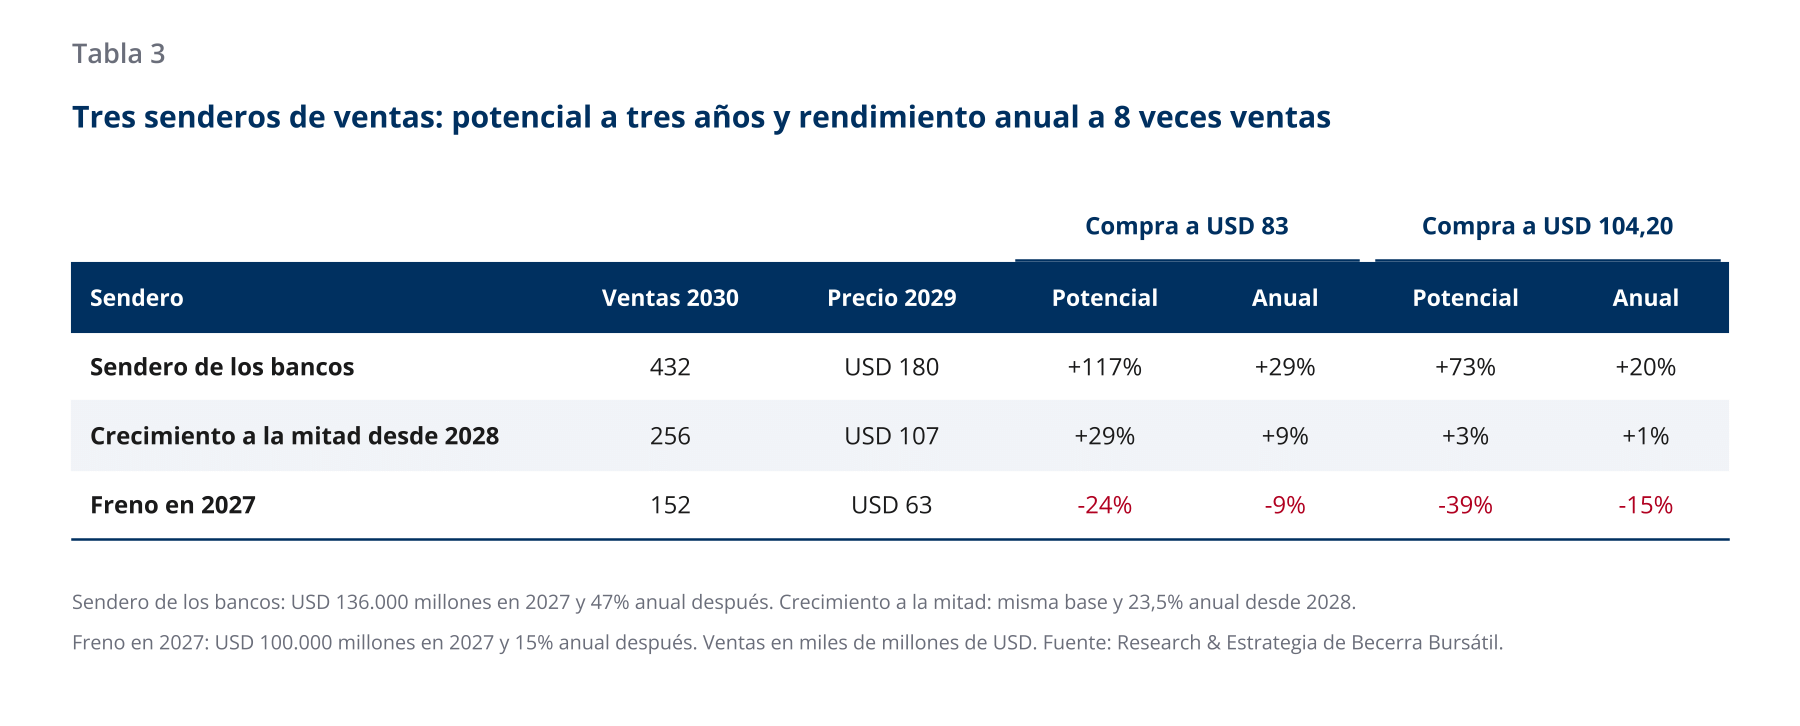
Si la compañía cumple el sendero de los bancos, el potencial a tres años es de 117% comprando a USD 83 (29% anual) y de 73% comprando a USD 104,20 (20% anual). Si el crecimiento se reduce a la mitad desde 2028, que igual implica triplicar las ventas actuales, el rendimiento anual cae a 9% a USD 83 y a 1% a USD 104,20. Si las ventas se frenan en 2027, la pérdida va de 24% a 39% según el precio de compra.
Los 25,5% que separan los dos precios cambian el perfil de la inversión. A USD 83, el escenario intermedio todavía deja una ganancia razonable; a USD 104,20, hace falta que se cumpla el sendero más exigente para obtener un rendimiento anual de 20%.
Cómo pensarlo en una cartera
Anthropic llega al mercado con el crecimiento más rápido que se haya visto en una empresa de su tamaño y con un precio que ya incorpora buena parte de ese crecimiento. La experiencia de las grandes salidas a bolsa no indica que comprar el primer día sea un error, pero sí que en casi todos los casos el primer año ofreció precios más bajos que la apertura.
Para quien quiera exposición, escalonar la compra alrededor de las fechas de liberación de acciones y de los primeros balances trimestrales permitió, en 23 de los 33 casos de la tabla, entrar al menos 20% por debajo del precio de apertura. Una posición de este tipo, por volatilidad y valuación, conviene dimensionarla como una apuesta de crecimiento dentro del tramo de renta variable de Estados Unidos y no como reemplazo de un índice amplio.