Nvidia borró la suba posterior a sus resultados y las minutas de la Fed anticiparon nuevas subas de tasas, mientras el Merval avanzó en pesos pero cedió en dólares con los financieros en alza.
Resumen del día
El equity americano cerró mixto, con el Dow Jones a la baja y el Nasdaq 100 levemente positivo, luego de que Nvidia borrara la suba posterior a sus resultados al anticipar más disciplina en sus inversiones en otras firmas de inteligencia artificial. Las minutas del FOMC de octubre mostraron que casi todos los miembros ven apropiadas nuevas subas de tasas, mientras el crudo cayó 4% a mínimos desde agosto y ayudó a que el UST a 10 años cediera a 5,07%. En el plano local, el Merval cerró levemente al alza en pesos, aunque a la baja medido en dólares ante el salto de los financieros, en una rueda marcada por la depreciación del real a su nivel más débil desde abril de 2025. El mayorista operó con sesgo tomador y marcó un nuevo máximo nominal, con presencia estimada del BCRA en instrumentos dollar linked para descomprimir la presión, los bonos en pesos cerraron prácticamente neutrales y la deuda hard dollar terminó mixta, con el riesgo país en 848 puntos básicos. El BCRA finalizó la rueda con compras por USD 11 millones.
Argentina
El Merval sube en pesos y cae en dólares, la brecha supera el 10% y el BCRA opera en dollar linked
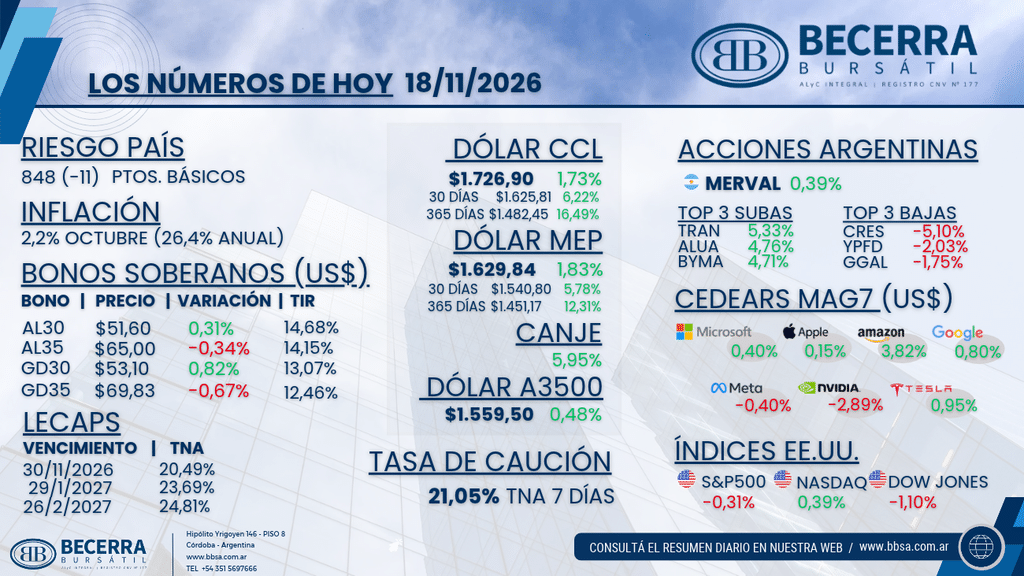
- Renta Variable: El Merval cerró +0,39% en moneda local, aunque cedió 1,3% medido al tipo de cambio CCL por la suba de los financieros. Las subas estuvieron encabezadas por Transener (TRAN) con +5,33%, Aluar (ALUA) con +4,76% y Bolsas y Mercados Argentinos (BYMA) con +4,71%. Del lado de las bajas, Cresud (CRES) cedió 5,10%, YPF (YPFD) 2,03% y Grupo Financiero Galicia (GGAL) 1,75%. Los ADRs cerraron a la baja, con una caída promedio de 1,48% y los bancos e YPF liderando el retroceso.
- Mercado Cambiario: El mayorista operó con sesgo tomador acompañando la depreciación del real: abrió en $1.557, se movió en un rango de $1.556 a $1.560 y el A3500 cerró en $1.559,50 (+0,48%), un nuevo máximo nominal. Estimamos participación del BCRA en instrumentos dollar linked para contener la presión sobre el tipo de cambio, con volumen elevado en los contratos con vencimiento en enero, mientras la autoridad monetaria sumó compras por USD 11 millones en el mercado de contado. Aun en máximos, el mayorista se ubica 26,6% por debajo del techo de la banda cambiaria, fijado hoy en $1.974,20. Los financieros operaron demandados: el MEP finalizó en $1.629,84 (+1,83%) y el CCL en $1.726,90 (+1,73%), con alzas de 5,78% y 6,22% en los últimos 30 días. El canje CCL/MEP quedó en 5,95% y la brecha del CCL contra el oficial se amplió a 10,7%.
- Renta Fija (Soberanos en Pesos): La caución a 7 días cerró en 21,05% TNA y ambas curvas operaron prácticamente neutrales, con el IPC de octubre en 2,2% mensual como última referencia. La curva CER avanzó 0,09% en promedio, con rendimientos reales que van de 0,17% para el TZXM7 a 10,18% para el TZX28. La tasa fija operó levemente firme, con las letras entre 1,63% y 2,01% TEM y el resto de la curva entre 2,12% y 2,20% TEM. Las LECAP cerraron en 20,49% TNA al 30 de noviembre, 23,69% al 29 de enero y 24,81% al 26 de febrero. Los duales operaron sin cambios relevantes, con márgenes de TAMAR + 10,6% a 11,1% en los vencimientos 2028-2030.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar cerró mixta (-0,09% en promedio), con el tramo medio en terreno positivo (+0,13%) y el largo cediendo (-0,28%), en línea con la deuda emergente (EMB +0,07%). El AL30 finalizó en USD 51,60 (+0,31%) con una TIR de 14,68% contra MEP y el AL35 en USD 65,00 (-0,34%) con 14,15%. En los globales, el GD30 cerró en USD 53,10 (+0,82%) con 13,07% y el GD35 en USD 69,83 (-0,67%) con 12,46%, de modo que la curva sigue invertida, con el tramo corto rindiendo por encima del largo. El riesgo país terminó en 848 puntos básicos, 11 por debajo del cierre previo.
Internacional
Nvidia enfría el trade de IA, las minutas del FOMC confirman el sesgo alcista de tasas y el crudo cae 4%
- Renta Variable en Estados Unidos: Los índices cerraron mixtos (S&P 500 -0,31%, Nasdaq 100 +0,39%, Dow Jones -1,10% y Russell 2000 +0,48%). Dentro de las Magnificent 7, Amazon (AMZN) avanzó 3,82%, Tesla (TSLA) 0,95%, Alphabet (GOOGL) 0,80%, Microsoft (MSFT) 0,40% y Apple (AAPL) 0,15%, mientras Meta (META) cedió 0,40% y Nvidia (NVDA) 2,89%.
- Inteligencia Artificial y Resultados: Nvidia borró la suba posterior a sus resultados pese a superar las estimaciones, con ingresos por USD 115.800 millones y una guía de USD 130.000 millones para el trimestre en curso. La compañía anticipó que será más disciplinada en sus inversiones en otras firmas de IA, limitando su rol como respaldo financiero del sector, y a eso se sumaron las restricciones a la exportación y la apertura de una investigación civil de la SEC. Las neoclouds y la infraestructura de IA cayeron entre 3% y 5%, mientras Broadcom (AVGO) y AMD (AMD) avanzaron cerca de 3%. Tras el cierre, Palo Alto Networks (PANW) superó las estimaciones de su primer trimestre fiscal 2027, con ingresos por USD 3.440 millones (+39% interanual) y un EPS ajustado de USD 1,05, y elevó la guía de ingresos del año a USD 14.520 a 14.570 millones, por encima de los USD 14.160 millones que esperaba el mercado; además anunció la intención de adquirir Applied Compute. En el frente de la IA, trascendió que Anthropic fijó el precio de su salida a bolsa en USD 83 por acción, con una valuación de USD 1,5 billones.
- Reserva Federal: Las minutas del FOMC de octubre mostraron que casi todos los miembros consideran que, bajo sus escenarios base, probablemente correspondan nuevas subas de tasas para asegurar el regreso de la inflación al 2%, y un par de participantes señaló que podría evaluarse una suba de más de 25 puntos básicos en la próxima reunión si los datos de inflación resultan desfavorables. Algunos miembros consideraron que las expectativas del mercado de subas en diciembre y el año próximo están alineadas con su propio sendero, y varios marcaron que esa alineación redujo el riesgo de haber mantenido la tasa en 3,75%-4,00% en octubre, tras la suba de septiembre.
- Commodities y Tasas: El WTI cayó 4% y rompió a la baja los USD 83 por barril, su nivel más bajo desde fines de agosto, tras la segunda suba consecutiva de inventarios en Estados Unidos y la recuperación de la oferta de Medio Oriente, con una caída acumulada de más de 20% en el mes pese a la persistencia de ataques en la región. La baja del crudo llevó al UST a 10 años a 5,07% (-0,80%).
- Emergentes: El complejo emergente operó a la baja (EEM -0,80%, Brasil -2,89% y China -1,29%). El real se depreció 1,72% hasta su nivel más débil desde abril de 2025, ante la incertidumbre por el ajuste fiscal, cuya votación en el Senado se postergó, y con varios bancos de inversión rebajando las acciones brasileñas a equal-weight.