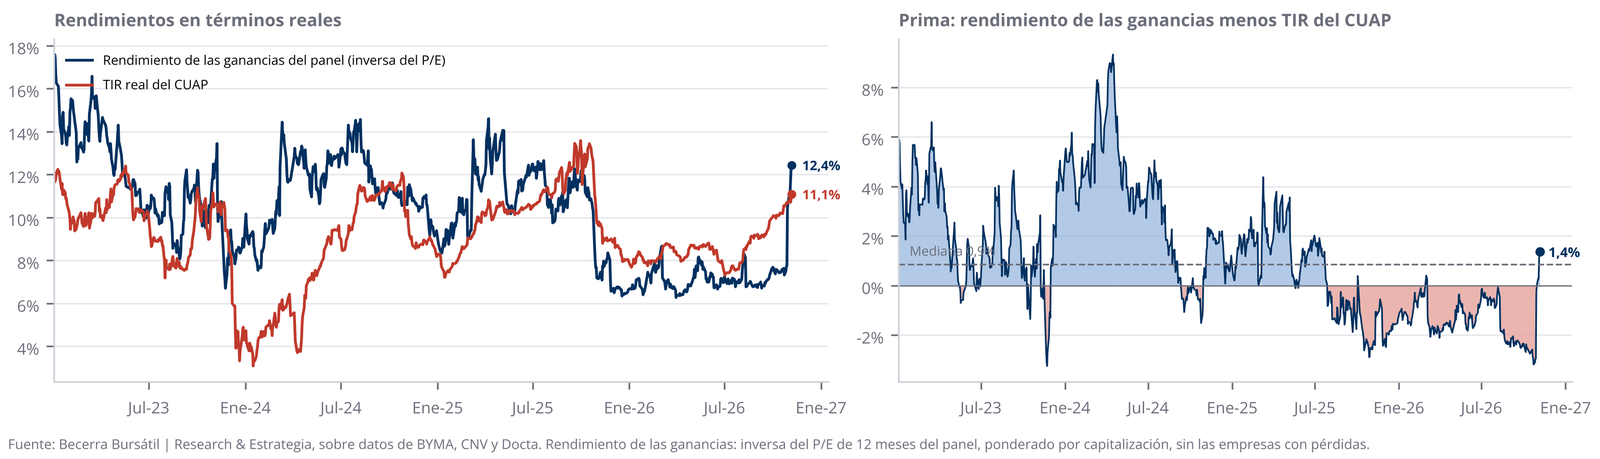
Al 6 de noviembre, las empresas del panel MSCI Merval ganan 12,4% de lo que vale su capitalización, 1,4 puntos más que la TIR real del CUAP, el bono CER más largo. Una semana atrás la diferencia era prácticamente cero: la abrió sobre todo la caída de los precios, que llevó al Merval en dólares a 1.436 puntos. Con las ganancias de hoy, las acciones ya superan al bono aunque no crezcan.
Los números de la semana
- P/E del panel MSCI Merval: 8,0 veces las ganancias de doce meses, percentil 44 desde 2020, desde 9,4 veces una semana atrás. El de la empresa mediana, 7,8 veces (percentil 21).
- Prima de las acciones: las ganancias equivalen a 12,4% de la capitalización y el CUAP rinde 11,08% real. La diferencia es de +1,4 puntos, desde prácticamente cero una semana atrás, contra una mediana de +0,9 desde enero de 2023.
- Merval en dólares: 1.436 puntos, desde 1.587 una semana atrás (-9,5%); -28,3% en el año y -27,5% en doce meses, 40% debajo del máximo de enero de 2025.
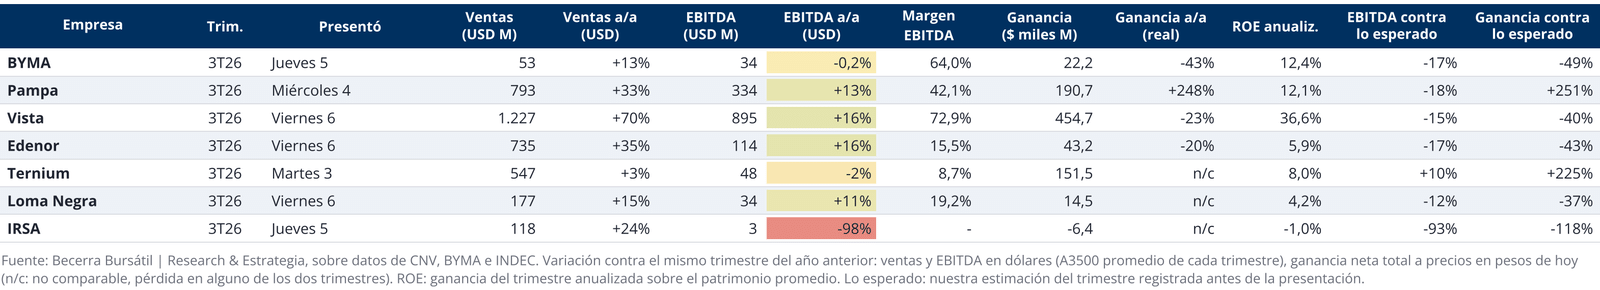
- Resultados: presentaron su balance del tercer trimestre BYMA, Pampa, Vista, Edenor, Ternium, Loma Negra e IRSA. Contra lo que esperábamos, dos superaron la ganancia estimada (Pampa y Ternium) y cinco quedaron por debajo.
La lectura de la semana anterior está en nuestra entrada del 30 de octubre.
Qué pone en precio el mercado
Las ganancias de las empresas y la TIR de un bono CER se pueden comparar porque las dos son medidas reales. De los 1,4 puntos que ganó la prima en la semana, 1,3 vienen de la baja de los precios, 0,5 de las ganancias de los balances nuevos, y la suba de la TIR real del CUAP restó 0,4. Con la prima positiva, las ganancias actuales ya alcanzan para superar al bono, y lo que se pague por crecimiento queda como adicional.
La distancia entre el P/E ponderado (8,0 veces) y el de la empresa mediana (7,8 veces) pasa sobre todo por Galicia, que cotiza a 61,6 veces sus ganancias de doce meses con 11% de la capitalización del panel y 1% de sus ganancias. Sin ella, el P/E sería de 7,3 veces. El VF/EBITDA sin bancos (3,4 veces) está en el percentil 13 de su historia y el patrimonio de los bancos cotiza a 0,85 veces, en el percentil 16.
Desde 2023, el nivel del Merval en dólares siguió de cerca al de la TIR del GD35. Con la TIR de hoy, esa relación ubica al índice en 1.576 puntos, 9,7% por encima de donde cotiza: las acciones quedaron algo atrás de lo que ya hicieron los bonos. En el año, el mejor sector es petróleo y gas (+4,1% en dólares) y el peor, consumo (-41,8%). Las líderes del mercado, las que mejor resistieron la baja de los últimos meses, son METR, VIST, IRSA, TXAR, YPFD y CRES, pero ninguna de las 24 acciones cotiza por encima de su promedio de 200 ruedas: la tendencia general sigue sin confirmarse.
Qué escenario político descuentan las acciones
A las cifras 2027 que proyectamos para cada empresa les aplicamos dos múltiplos que la propia acción ya tuvo: el de los mejores momentos del período actual, si continúa el modelo económico, y el de los peores momentos entre las PASO de 2019 y el balotaje de 2023, si hay una vuelta al pasado. Las 20 acciones con escenarios tienen un potencial de +150,7% a noviembre de 2027 con continuidad y de -15,1% con vuelta al pasado. La probabilidad de continuidad que hace cero el potencial esperado es de 9,1%, desde 17,7% una semana atrás. Como los dos escenarios son extremos, sirve para comparar entre acciones y a lo largo del tiempo, no como un pronóstico del resultado electoral.
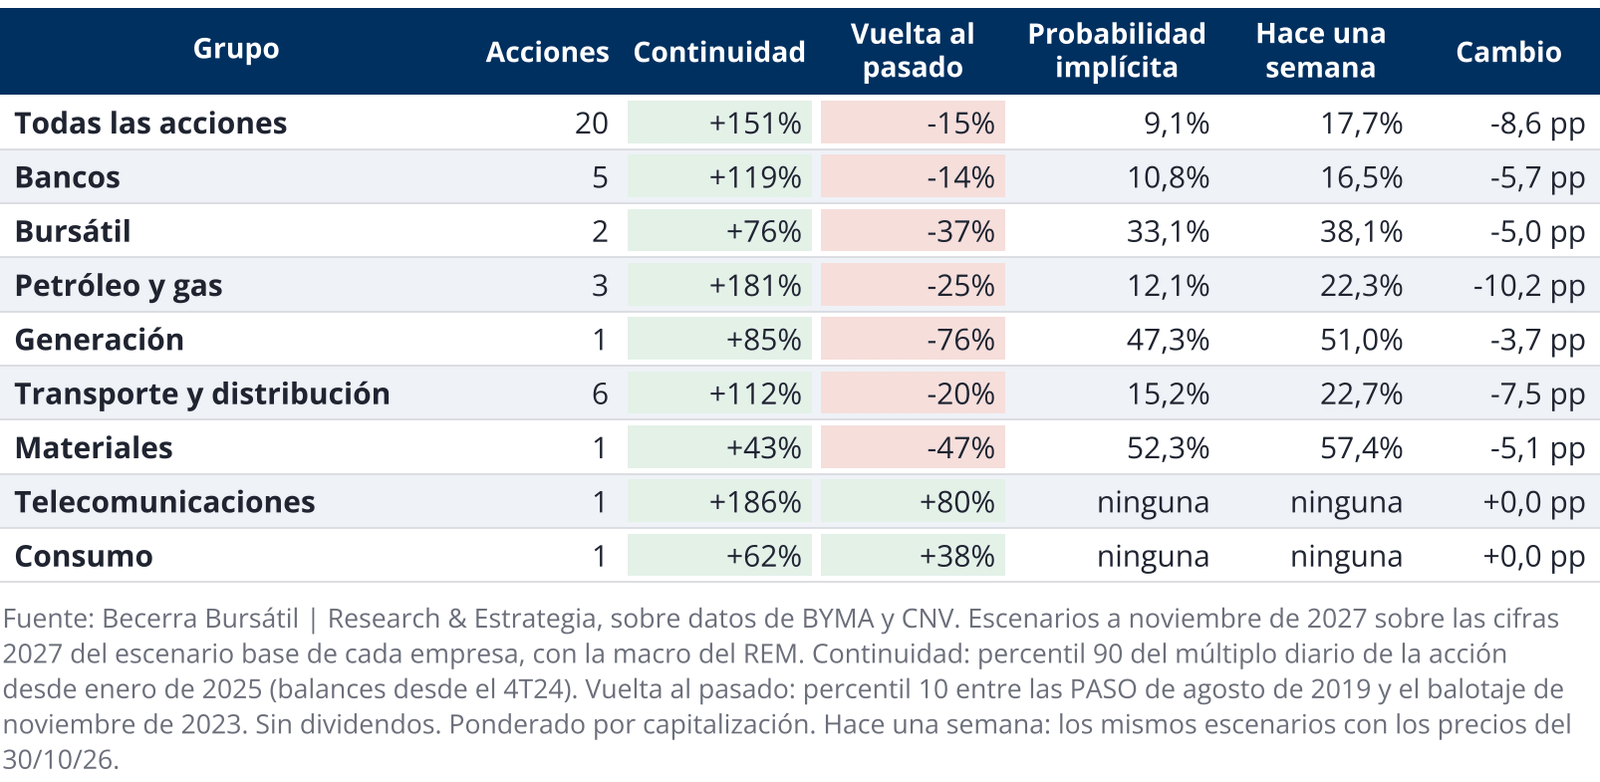
Los bancos son los que menos continuidad descuentan (10,8%); materiales (Loma Negra, 52,3%) y generación (Central Puerto, 47,3%), los que más. Telecom y Mirgor suben aun en el escenario de vuelta al pasado.
Los balances de la semana
En dólares, contra un año atrás, el EBITDA creció 16% en Edenor y en Vista, 13% en Pampa y 11% en Loma Negra; quedó sin cambios en BYMA, cayó 2% en Ternium y 98% en IRSA, que tuvo pérdida en el trimestre. Vista tuvo el margen más alto, 72,9%. Pampa y Ternium superaron con holgura la ganancia que esperábamos; BYMA, Vista, Edenor, Loma Negra e IRSA quedaron por debajo.
Nuestra posición
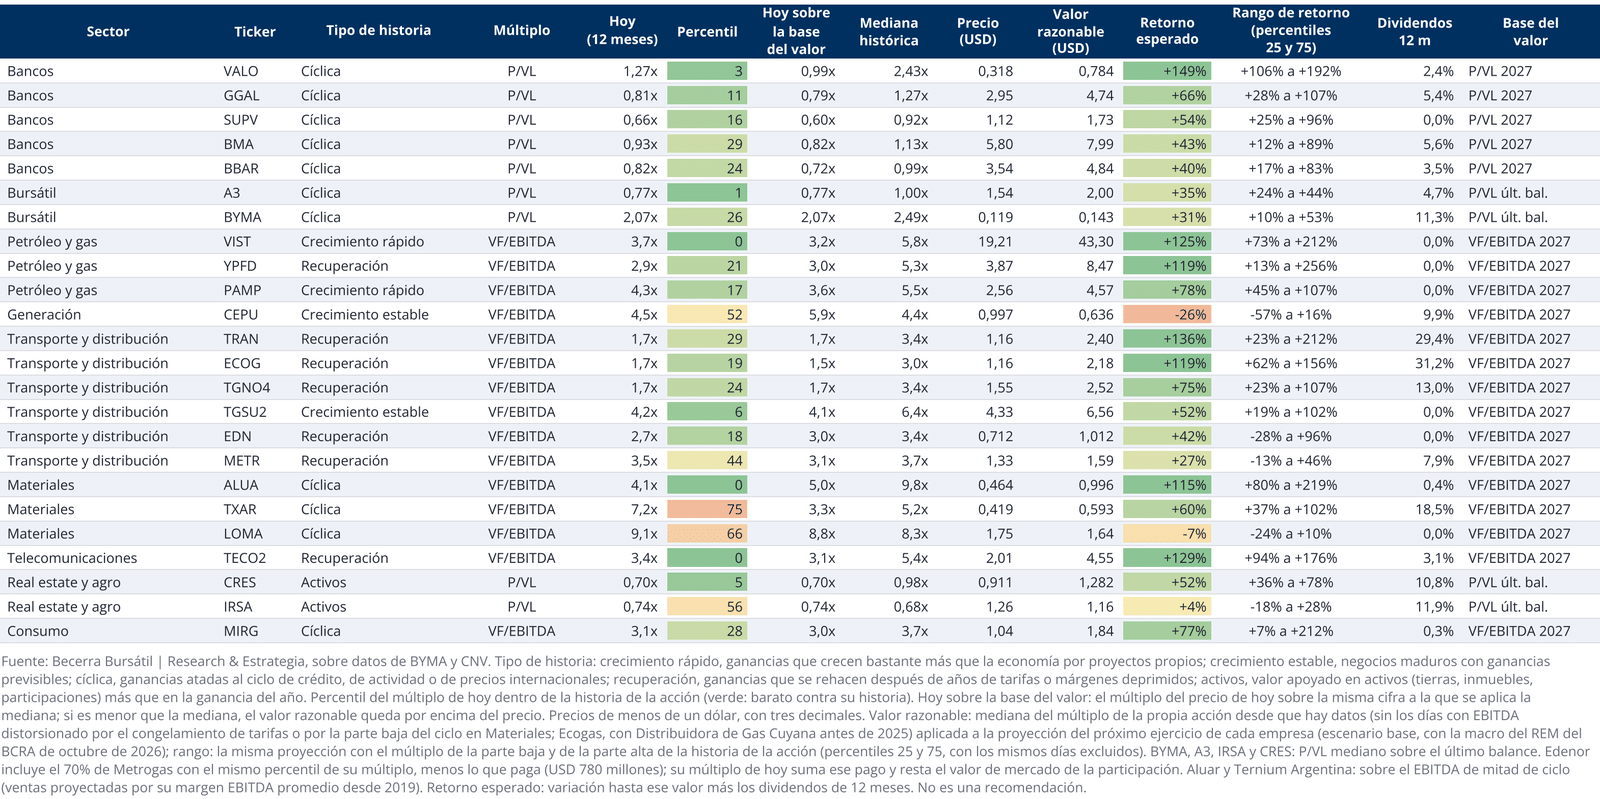
Contra su propia historia, 15 de las 24 acciones cotizan en el cuarto más barato de su múltiplo y sólo Ternium, en el cuarto más caro. Medidas por la empresa típica, las acciones están en la parte baja de su historia, y con la prima positiva el precio ya no depende de que las ganancias crezcan.
La tabla aplica a lo que proyectamos que gane cada empresa en su próximo ejercicio, con la macro del REM del BCRA de octubre de 2026, el múltiplo mediano de su propia historia. Con esa medida, el potencial de la acción mediana es de 57%, con los dividendos; 20 de las 24 superan 30% y sólo Central Puerto y Loma Negra quedan por debajo de cero. Los más altos son los de Banco de Valores, Transener, Telecom y Vista, y Banco de Valores, Vista, Ecogas, Aluar y Telecom conservan más de 50% aun con el múltiplo de la parte baja de su historia. Es una medida para ordenar el panel, no un precio objetivo ni una recomendación.
El informe completo
El PDF trae el resumen de la semana, los múltiplos del panel contra su historia, los escenarios de continuidad y de vuelta al pasado para cada acción, el Merval en dólares en perspectiva y su sensibilidad al riesgo soberano, los rendimientos por acción y por sector, la fuerza relativa, la valuación con el valor razonable de cada acción, los balances y hechos relevantes de la semana, y los dividendos y recompras.