Al 23 de octubre, las acciones del panel MSCI Merval rinden en ganancias 3,2 puntos menos que el bono CER más largo, cerca del mínimo de los últimos tres años. Pero ese promedio está distorsionado por los bancos: medidas por la empresa típica, las acciones no están caras contra su propia historia.
Los números de la semana
- P/E del panel MSCI Merval: 13,7 veces las ganancias de doce meses, percentil 88 desde 2020. El de la empresa mediana, 8,4 veces (percentil 30).
- Prima de las acciones: las ganancias rinden 7,3% de la capitalización y el CUAP, 10,51% real. La diferencia es de -3,2 puntos, contra una mediana de +0,7 desde enero de 2023 y un mínimo de -3,6 en noviembre de 2023.
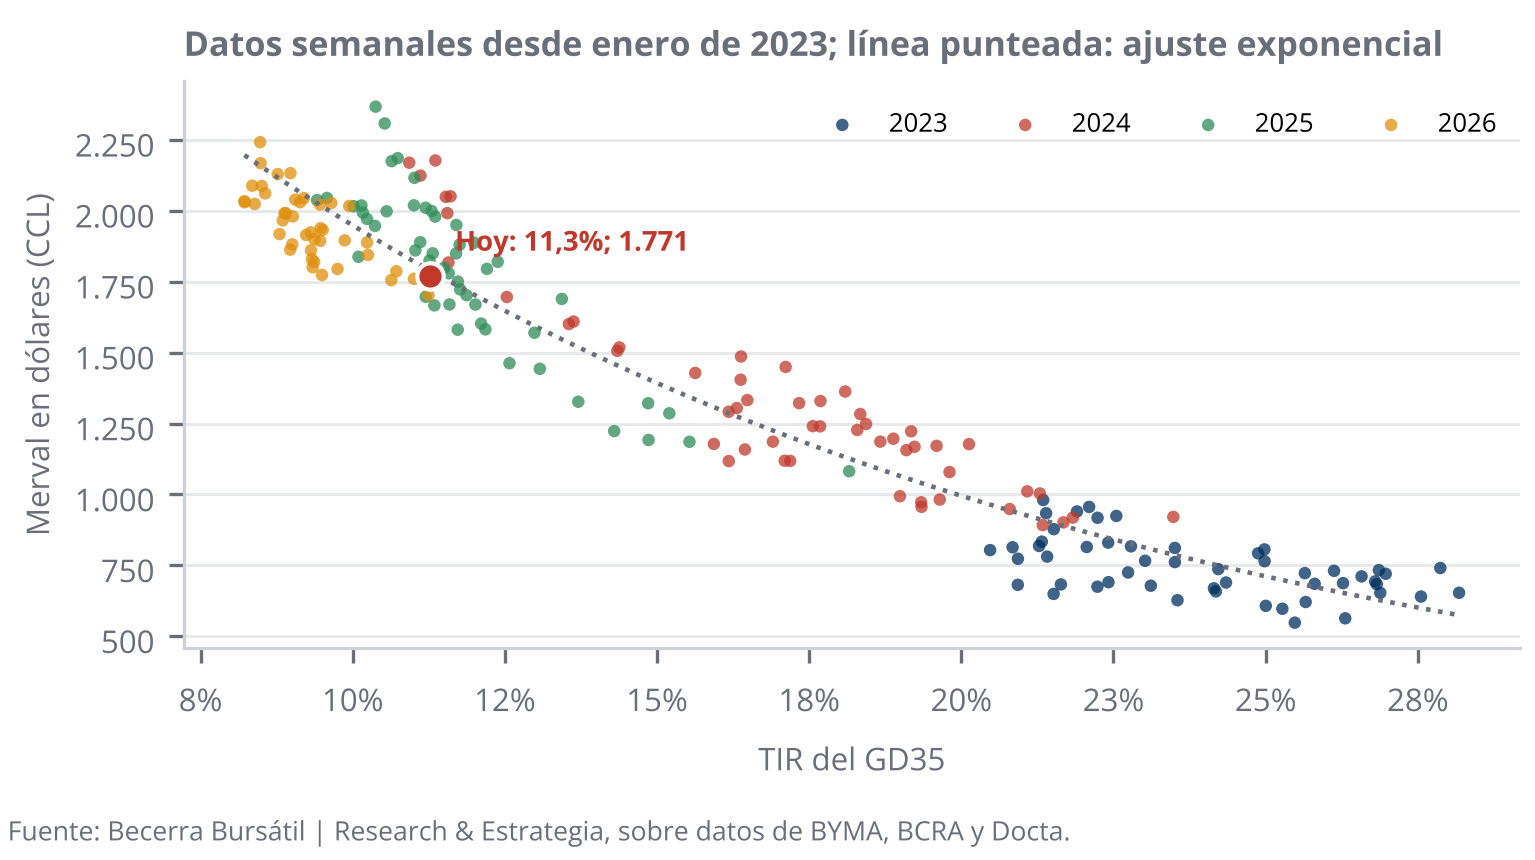
- Merval en dólares: 1.771 puntos, -11,5% en el año y +33,7% en doce meses. En la semana, el panel varió +0,1% en dólares.
- Resultados del segundo trimestre: el EBITDA de la empresa no financiera mediana creció 34% interanual a precios en pesos de hoy.
Qué pone en precio el mercado
Las ganancias de las empresas y la TIR de un bono CER se pueden comparar porque las dos son rendimientos reales. Con una prima negativa, el mercado paga hoy por las acciones más de lo que justifican las ganancias de los últimos doce meses: para que rindan lo mismo que el bono, esas ganancias tienen que crecer en términos reales.
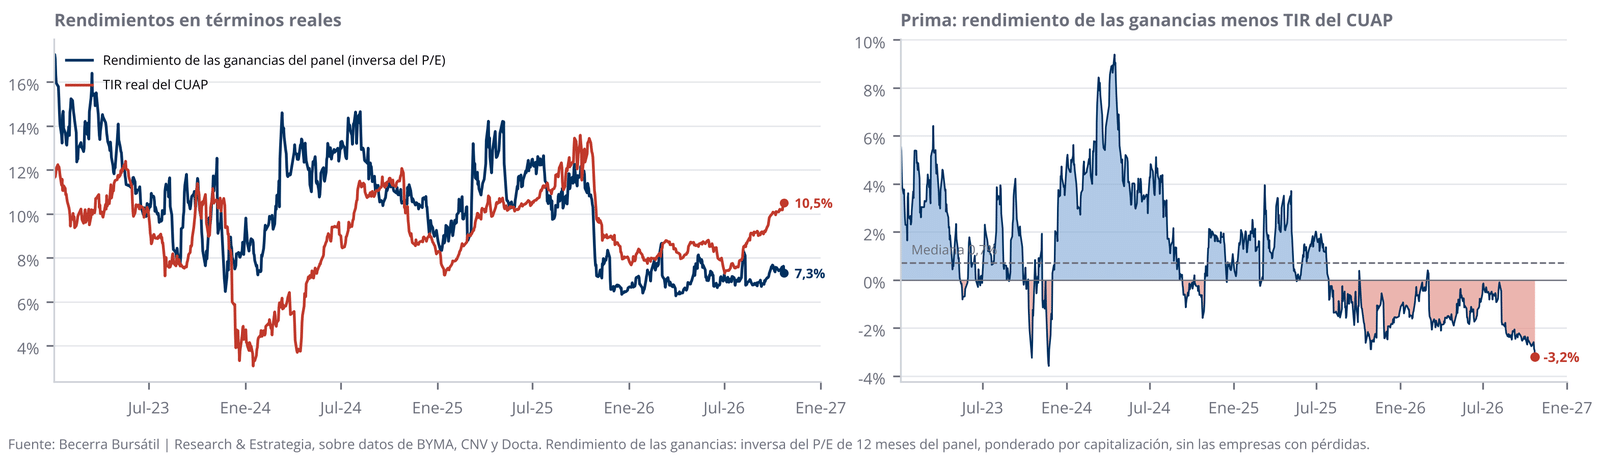
Buena parte de esa exigencia viene de los bancos. Pesan 25% de la capitalización del panel pero aportan 16% de sus ganancias, porque su rentabilidad sobre el patrimonio bajó a 4,2% real, contra una mediana de 14,3% desde 2020. Sin los bancos, el P/E del panel baja a 12,2 veces; con los bancos ganando su rentabilidad mediana, sería de 10,3 veces y la prima se achicaría a -0,8 puntos. Lo que el precio supone, en buena medida, es que los bancos recuperen rentabilidad.
El Merval sigue al riesgo soberano
Desde 2023, la TIR del GD35 explica el 93% de las diferencias de nivel semanales del Merval en dólares. Con la TIR de hoy (11,27%), el ajuste ubica al índice 1,0% por encima de donde cotiza: las acciones acompañan lo que ya hicieron los bonos. Cada 100 pb de baja de la TIR del GD35 se asocian a una suba de 6,5% del Merval en dólares. Las más sensibles son Ecogas, Metrogas y Supervielle; las que menos, Aluar, Ternium y Vista, que venden a precios internacionales.
Sectores y liderazgo
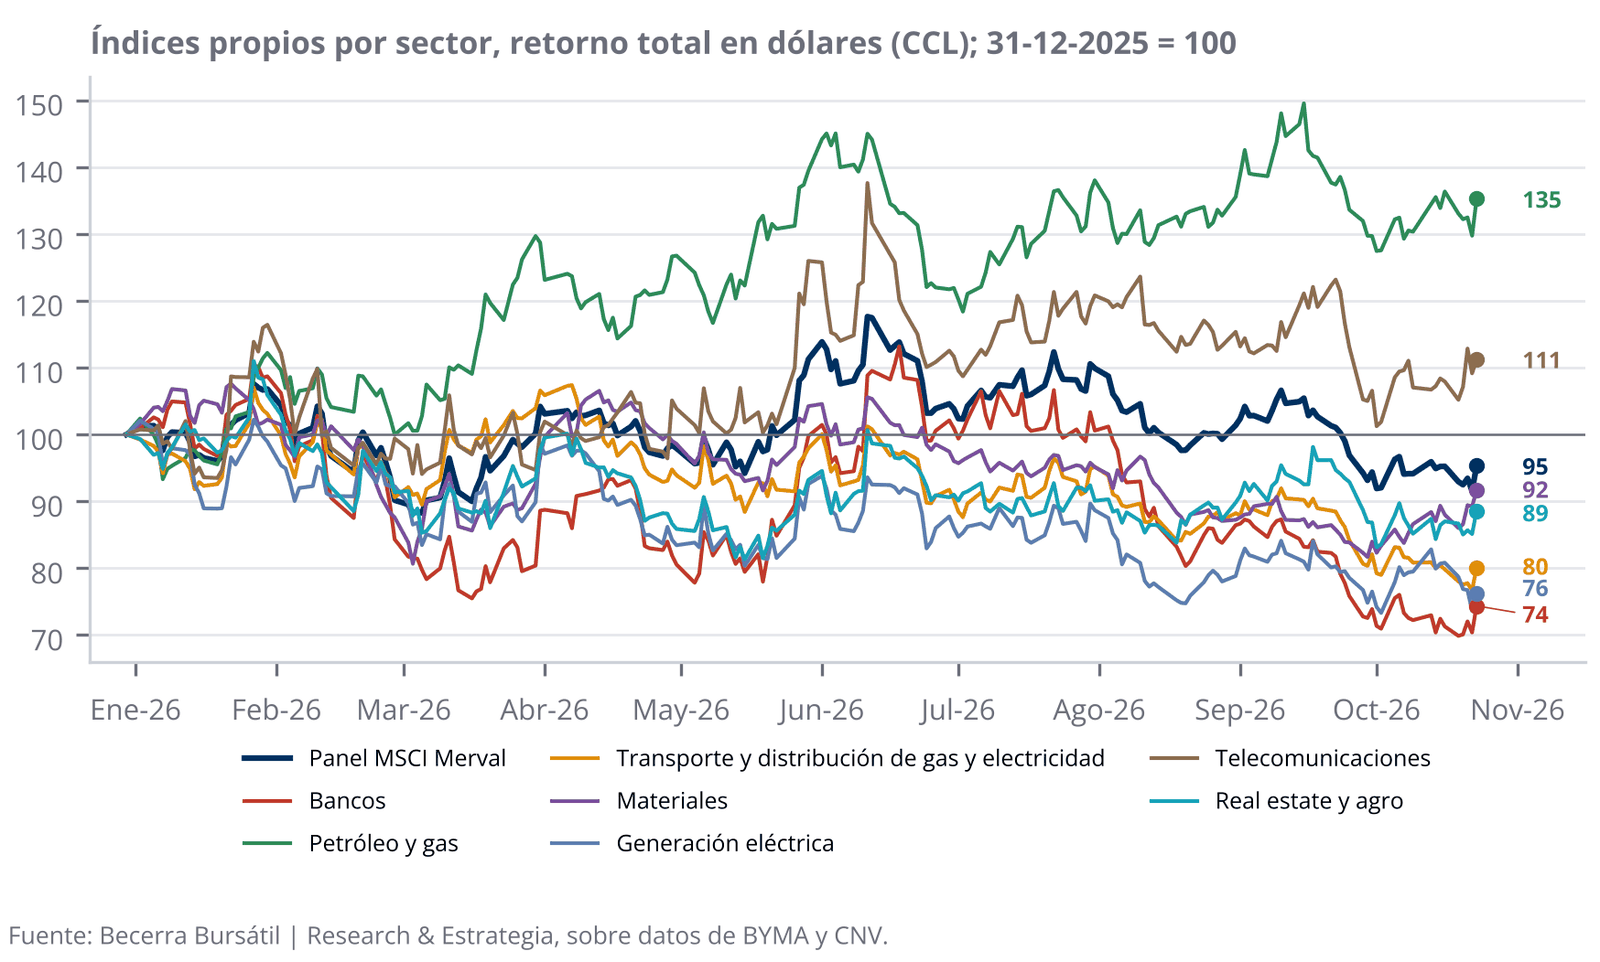
En el año, el mejor sector es petróleo y gas (+35,2% en dólares) y el peor, consumo (-38,6%). Las líderes del mercado, las que mejor resistieron la baja de los últimos meses, son VIST, YPFD, METR, TECO2, TXAR y CRES. Sólo 5 de las 23 acciones cotizan por encima de su promedio de 200 ruedas, y ninguna está cerca de su máximo de 52 semanas con volumen en alza: mientras esa señal no aparezca, la tendencia general sigue sin confirmarse.
Nuestra posición
Por sector, los tres grandes cotizan por debajo de su mediana histórica: los bancos a 1,03 veces su patrimonio (mediana de 1,17), las petroleras a 4,2 veces su EBITDA (5,7) y las utilities a 3,9 veces (4,9). El índice luce exigente por el peso de los bancos, y a estos niveles de tasa real el promedio no deja margen de error: la apuesta hay que evaluarla empresa por empresa.
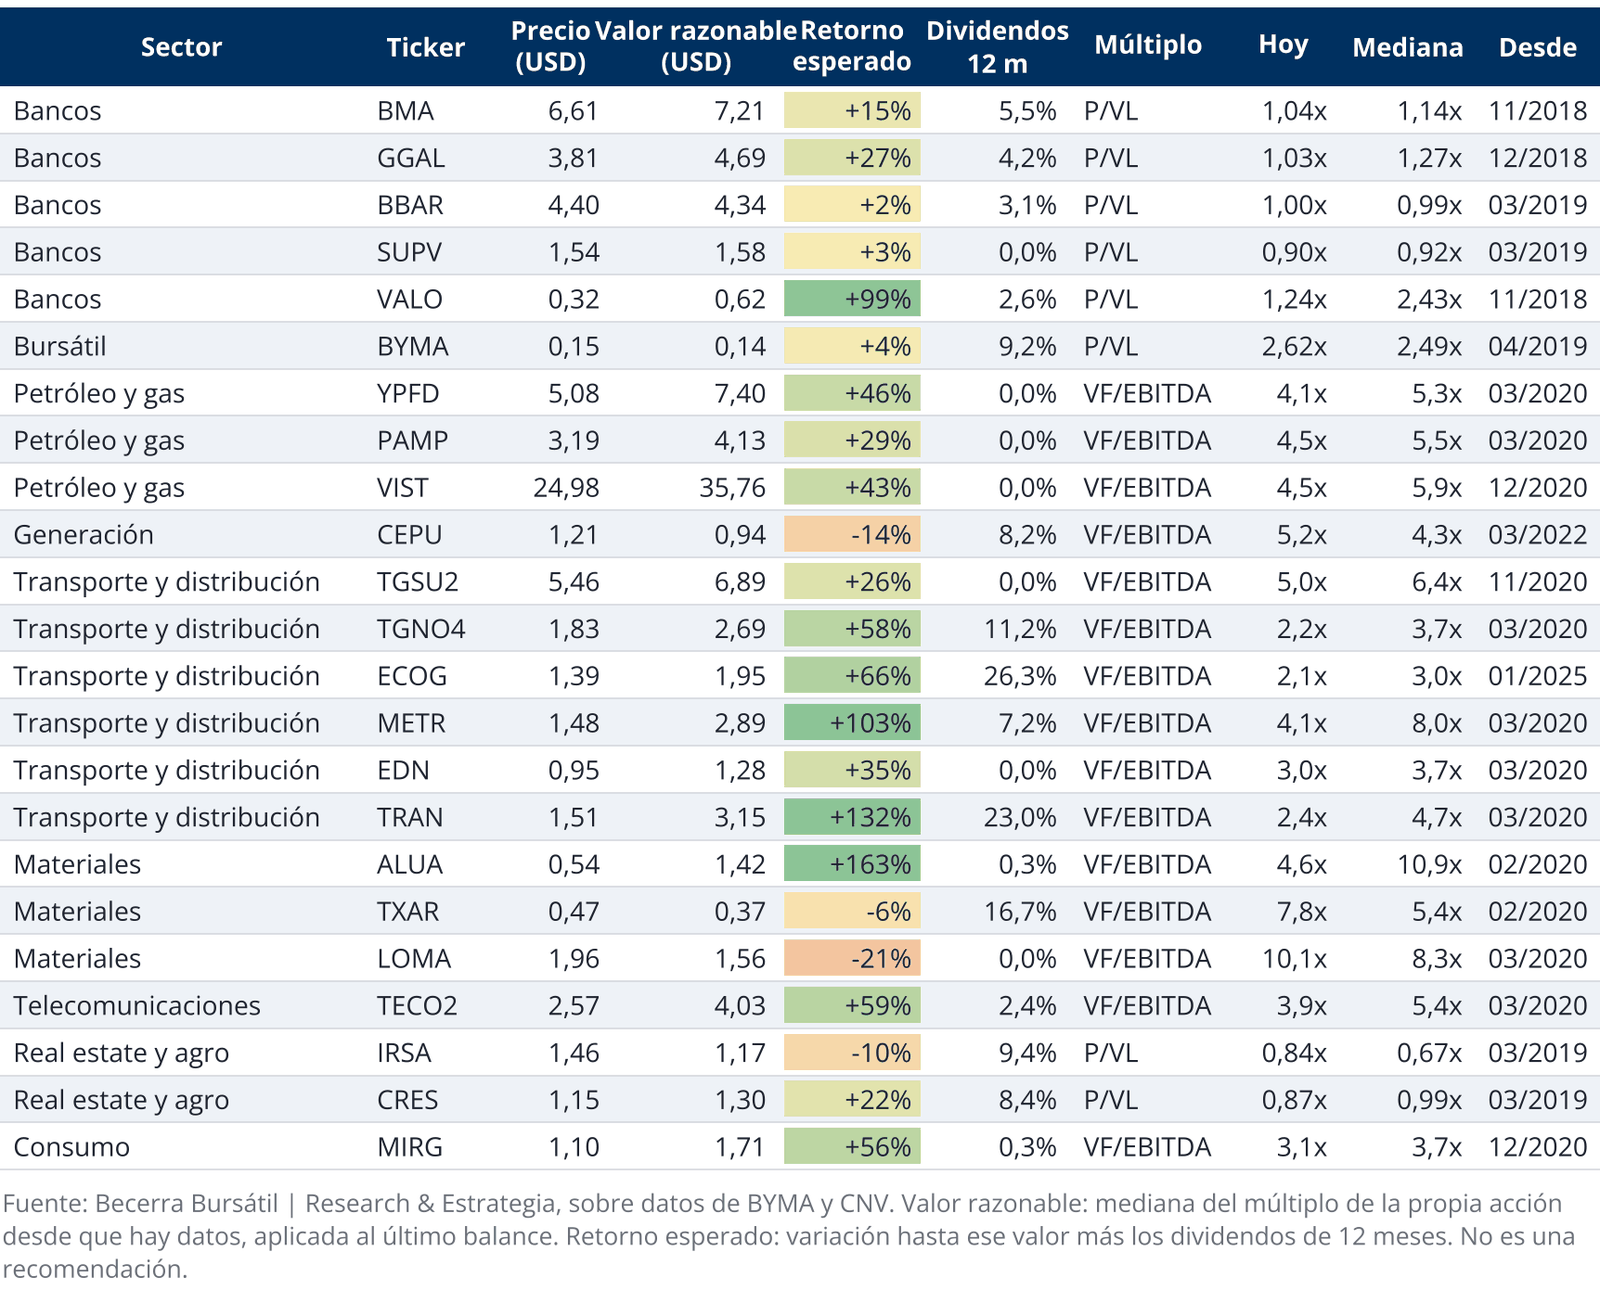
La tabla muestra cuánto se movería cada acción si volviera a cotizar al múltiplo mediano de su propia historia, con el último balance. Es una medida mecánica, que sirve para ordenar: en las empresas con años de ganancias deprimidas por tarifas congeladas o controles de cambios, el múltiplo histórico es alto porque el EBITDA era bajo. Por eso pesa más el otro extremo: CEPU, TXAR, LOMA e IRSA dan negativo aun con sus múltiplos históricos, es decir que ya pagan por un crecimiento que todavía no está en los balances.
El informe completo
El PDF incluye los múltiplos de cada acción y de cada sector contra su historia, los resultados del último trimestre empresa por empresa, lo que dijeron las gerencias en sus conferencias, la solidez del balance y la retribución al accionista, el análisis de bancos, petroleras y utilities, el valor razonable por múltiplo histórico y el calendario de balances.