El IPC de septiembre en 1,9% y la mayor compra del BCRA en meses acompañaron el rebote del Merval, mientras la competencia china en memoria presionó al trade de IA en Wall Street.
Resumen del día
El equity americano cerró levemente a la baja, recortando las pérdidas iniciales, con el trade de IA bajo presión por el avance de la competencia china en memoria y un arranque de la temporada de balances con los bancos mayormente ofrecidos. El rebote sobre el cierre llegó de la mano de John Williams, presidente de la Fed de Nueva York, que deslizó que la autoridad monetaria podría no necesitar subas en 2027, en una rueda en la que las tasas largas aflojaron y el UST a 10 años cerró en 5,22%. En el plano local, el IPC nacional de septiembre marcó 1,9% mensual, en línea con el consenso, con la núcleo en 1,7%. El Merval rebotó traccionado por las energéticas, el mayorista cedió pese a que el BCRA compró USD 291 millones, la mayor intervención en meses, los bonos en pesos operaron mixtos con el tramo largo ofrecido de cara a la licitación de mañana y la deuda hard dollar cerró mixta, con el riesgo país en 596 puntos básicos.
Argentina
El Merval rebota tras el IPC, el BCRA compra USD 291 millones y el Tesoro estira plazos en la licitación de mañana
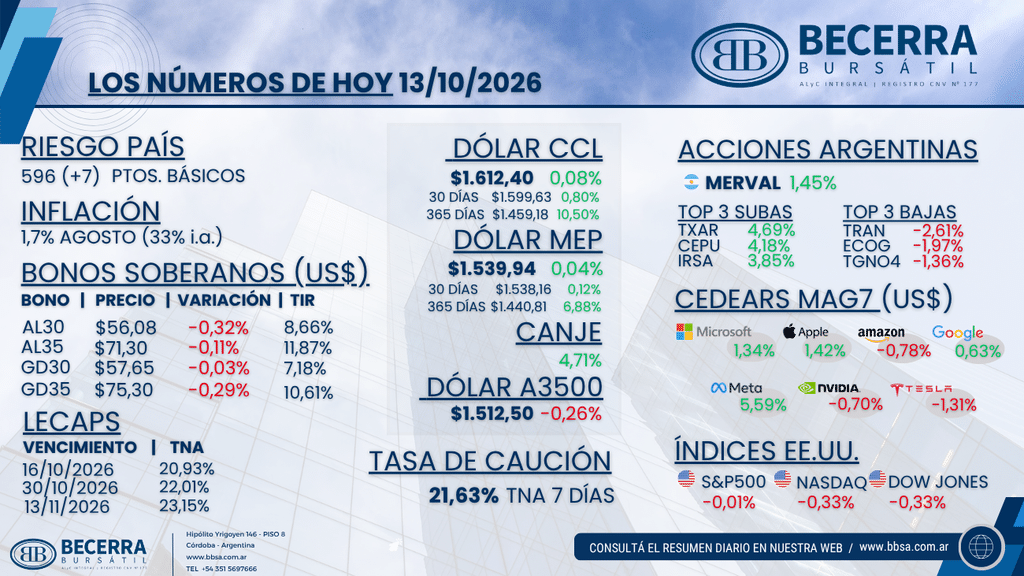
- Renta Variable: El Merval cerró +1,45% en moneda local y en torno a los USD 1.776 medidos al tipo de cambio CCL, con las energéticas como principal tracción. Las subas estuvieron encabezadas por Ternium Argentina (TXAR) con +4,69%, Central Puerto (CEPU) con +4,18% e IRSA (IRSA) con +3,85%. Del lado de las bajas, Transener (TRAN) cedió 2,61%, Ecogas (ECOG) 1,97% y Transportadora de Gas del Norte (TGNO4) 1,36%, con las transportistas y distribuidoras quedando rezagadas. En el frente de precios, el IPC nacional de septiembre se ubicó en 1,9% mensual, en línea con lo que esperaba el mercado y por encima del 1,7% de agosto, con la núcleo en 1,7% y un acumulado de 23,6% en lo que va del año.
- Mercado Cambiario: El mayorista cedió y cerró en $1.512,50 (-0,26%), en el piso de un rango de $1.512,5 a $1.520, pese a que el BCRA sumó compras por USD 291 millones, la mayor intervención en meses. Las compras se concretaron en bloques, por lo que no presionaron sobre el precio spot. Los financieros operaron prácticamente neutros: el MEP finalizó en $1.539,94 (+0,04%) y el CCL en $1.612,40 (+0,08%), con el canje CCL/MEP en 4,71% y la brecha contra el oficial en torno al 6,6%.
- Renta Fija (Soberanos en Pesos): El fondeo operó algo por encima de las últimas ruedas, con la caución a 7 días en 21,63% TNA. Los bonos operaron mixtos con el tramo largo ofrecido de cara a la licitación: la curva CER promedió cerca de la neutralidad con rendimientos reales de entre +2,6% y +9,7% para el tramo 2027 en adelante, mientras la tasa fija operó en el rango de 1,75% a 2,12% TEM. Las LECAP cerraron en 20,93% TNA al 16 de octubre, 22,01% al 30 de octubre y 23,15% al 13 de noviembre. Mañana el Tesoro enfrenta vencimientos por $4,85 billones con un menú más largo, tras varias licitaciones con la oferta concentrada en plazos cortos: una LECAP a enero de 2027 como único instrumento con vencimiento previo a las elecciones, pensada para sostener un nivel alto de rollover, más un bono TAMAR a 2028 y dos duales a 2028 y 2029 para testear la demanda por duration.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar cerró mixta (-0,07% en promedio), con movimientos dispares a lo largo de la curva y el tramo largo levemente ofrecido, mostrando un desempeño peor que el de la deuda emergente (EMB +0,20%). El AL30 finalizó en USD 56,08 (-0,32%) con una TIR de 8,66% contra MEP y el AL35 en USD 71,30 (-0,11%) con 11,87%. En los globales, el GD30 cerró en USD 57,65 (-0,03%) con una TIR de 7,18% y el GD35 en USD 75,30 (-0,29%) con 10,61%. El riesgo país terminó en 596 puntos básicos, 7 por encima del cierre previo.
Internacional
La competencia china en memoria golpea a los chips, los bancos abren la temporada de balances en baja y las tasas largas aflojan
- Renta Variable en Estados Unidos: Los índices cerraron levemente a la baja (S&P 500 -0,01% en 7.805,45 puntos, Nasdaq -0,33%, Dow Jones -0,33% en 51.670 y Russell 2000 -0,31%), recortando desde los mínimos de la rueda tras los comentarios de Williams. La energía lideró con una suba sectorial de 1,3%, con ExxonMobil (XOM) avanzando cerca de 1% al calor del crudo, mientras salud fue el sector más rezagado: Johnson & Johnson (JNJ) se hundió 5,6% por la debilidad de su negocio de dispositivos médicos, pese a elevar su guía anual. Dentro de las Magnificent 7, Meta (META) trepó 5,59%, Apple (AAPL) 1,42% y Microsoft (MSFT) 1,34%, mientras Tesla (TSLA) cedió 1,31%, Amazon (AMZN) 0,78% y Nvidia (NVDA) 0,70%.
- Inteligencia Artificial y Semiconductores: Los chips extendieron las caídas ante los reportes de que la china CXMT avanzó en una nueva arquitectura de memoria, una amenaza directa para los fabricantes de Estados Unidos y Corea: el KOSPI se desplomó 7,4%, con Samsung cediendo 7,7% y SK Hynix 8,8%, y Micron (MU) perdió cerca de 4%. A la presión se sumó la advertencia del CEO de Broadcom sobre el gasto excesivo de los laboratorios de IA frente a retornos pobres, en línea con los cuestionamientos de Elon Musk sobre la sostenibilidad del boom de memoria.
- Temporada de Balances: Los bancos cerraron dispares y mayormente a la baja. Citigroup (C) cedió 5,3% pese a superar las estimaciones, con una ganancia por acción que creció 53% hasta USD 2,85, después de anticipar una baja de cerca de 20% en los ingresos de Markets para el cuarto trimestre. Wells Fargo (WFC) perdió 2,6% con ingresos por USD 21.870 millones por debajo de lo esperado, mientras JPMorgan (JPM) y Goldman Sachs (GS) cerraron prácticamente neutros: el primero quedó por debajo del consenso por mayores gastos y el segundo reportó una ganancia por acción de USD 17,01 contra USD 13,65 esperados, con los ingresos de trading en acciones saltando 72% hasta USD 6.440 millones. Domino’s (DPZ) cayó 5% tras recortar su guía 2026. Mañana reportan Bank of America, BlackRock y Morgan Stanley.
- Tasas y Reserva Federal: Las tasas largas comprimieron, con el UST a 10 años en 5,22% (-0,44%). Williams señaló que la Fed podría no necesitar subir la tasa en 2027, un mensaje que ayudó al rebote de la renta variable sobre el cierre. El crudo operó al alza por las tensiones en Medio Oriente.
- Emergentes: El complejo emergente operó débil (EEM -0,60%, Brasil -1,56% y China -0,03%), mientras los ADRs argentinos cerraron mixtos.