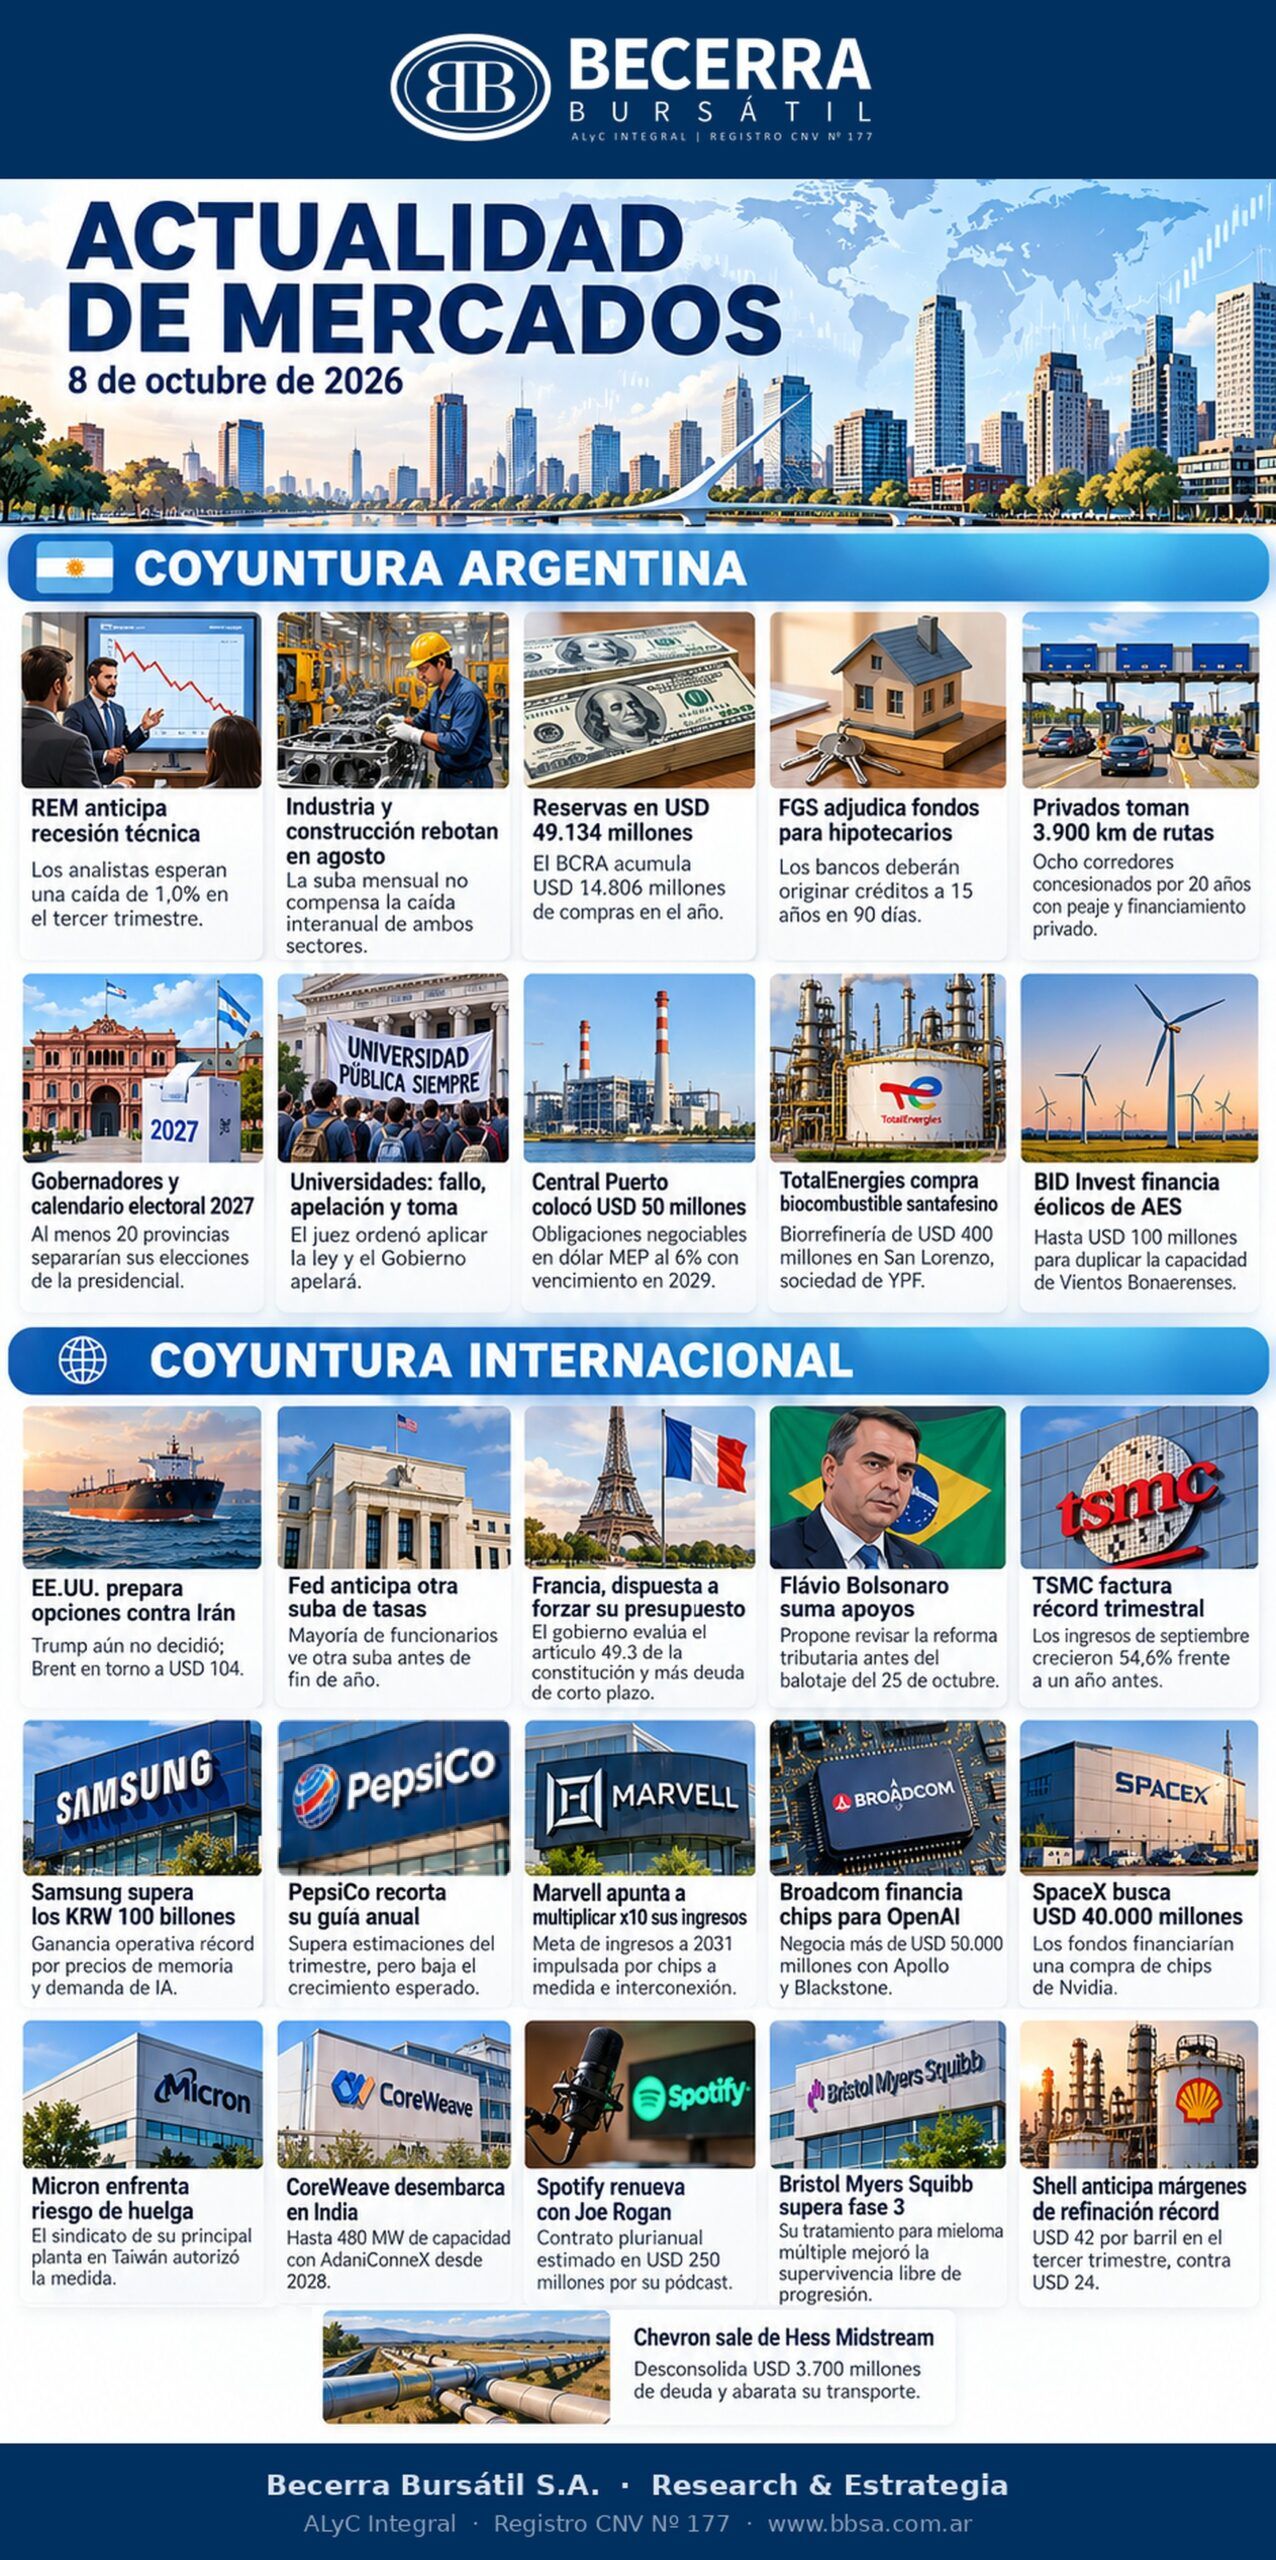
En la edición de hoy. Argentina: REM de septiembre: recesión técnica en el tercer trimestre; Industria y construcción en agosto; Mercado de Cambios, Reservas Internacionales y Cobertura; FGS: segunda licitación de plazos fijos UVA para créditos hipotecarios. Internacional: Medio Oriente: Washington prepara opciones de ataque contra Irán; Fed: minutas de septiembre y nuevas señales de suba; Francia: presupuesto, artículo 49,3 y deuda de corto plazo; Brasil: apoyos y plan fiscal de Flávio Bolsonaro.
Coyuntura Argentina
REM de septiembre: recesión técnica en el tercer trimestre
El REM que publica el BCRA, realizado entre el 28 y el 30 de septiembre, recortó con fuerza la proyección de actividad: la mediana espera una caída del PBI de 1,0% trimestral desestacionalizada en el 3T, 2,1% por debajo de la encuesta anterior, lo que implicaría una recesión técnica tras la contracción del 2T. Para el 4T proyecta una recuperación de 1,8% y, para todo el año, un PBI 1,5% superior al promedio de 2025, 0,6% menos que en agosto. La inflación esperada para septiembre subió a 1,9% mensual, con una núcleo de 1,8%; para los meses siguientes se ubica entre 1,6% y 1,8% mensual, con un cierre de 30,0% interanual en diciembre y de 21,1% a 12 meses. El dólar mayorista esperado para diciembre es de ARS 1.614 y la TAMAR, de 23,50% a fin de año. El superávit comercial proyectado para 2026 subió USD 667 millones, a USD 25.701 millones, y el superávit primario bajó ARS 0,4 billones, a ARS 15 billones.
Industria y construcción en agosto
El índice de producción industrial manufacturero del INDEC creció 1,9% mensual desestacionalizado en agosto, tras caer 5,1% en julio, y se contrajo 3,2% interanual, con una baja acumulada de 2,7% en los primeros ocho meses. Once de las dieciséis divisiones cayeron frente a agosto de 2025, encabezadas por maquinaria y equipo (-24,0%, con la maquinaria agropecuaria en -37,9%), otros equipos, aparatos e instrumentos (-20,6%), prendas de vestir, cuero y calzado (-14,7%) y vehículos automotores (-8,8%); crecieron sustancias y productos químicos (+4,0%, por la mayor producción de biodiesel), refinación del petróleo (+4,7%), industrias metálicas básicas (+3,3%) y otro equipo de transporte (+12,1%). El indicador de la construcción (ISAC) avanzó 0,4% mensual, después de caer 4,2% en junio y 4,4% en julio, y retrocedió 4,4% interanual, aunque acumula una suba de 0,8% en el año. Los puestos de trabajo privados registrados en la construcción sumaron 375.158 en julio, 0,3% menos que un año antes.
Mercado de Cambios, Reservas Internacionales y Cobertura
El BCRA compró USD 45 millones en la última rueda, y acumula USD 14.806 millones en el año, con un promedio diario de USD 46 millones en octubre contra USD 22 millones en septiembre. Las reservas brutas subieron USD 11 millones, hasta USD 49.134 millones. El volumen operado en el MAE fue de USD 420 millones, con USD 198 millones en cable y USD 221 millones en MEP. En cobertura, los títulos dollar linked negociaron USD 51 millones en BYMA, por debajo del promedio diario del último mes de USD 149 millones, y el interés abierto en futuros de dólar en A3 bajó USD 26 millones, a USD 3.600 millones.
FGS: segunda licitación de plazos fijos UVA para créditos hipotecarios
El Fondo de Garantía de Sustentabilidad adjudicó ARS 200.000 millones en plazos fijos UVA a 12 bancos, con el compromiso de convertirlos en nuevos créditos hipotecarios. Recibió ofertas por ARS 246.000 millones de 14 entidades. Casi todo se colocó en el tramo largo: ARS 196.748 millones a cinco años a UVA más 4,79%, y ARS 3.252 millones a un año a UVA más 2,71%, contra tasas mínimas de UVA más 4,5% y UVA más 2,5%. Los spreads quedaron 15 pb y 4 pb por debajo de los de la primera licitación. Los bancos tienen 90 días para originar los préstamos, que deben tener un plazo mínimo de 15 años y una tasa máxima de UVA más 7,5%.
Concesión de rutas nacionales: Etapa III
El Gobierno firmó los contratos de ocho corredores de la Etapa III de la Red Federal de Concesiones (Centro, Centro Norte, Noroeste, Litoral, Noreste, Mesopotámico, Chaco y Cuyo), en el marco de la privatización de Corredores Viales. Son más de 3.900 km de rutas y autopistas en 11 provincias, por donde circula cerca del 80% del tránsito nacional, que desde el miércoles operan, administran y mantienen las nuevas concesionarias. Los contratos son por 20 años, bajo un esquema de obra pública con peaje: las empresas financian la totalidad de las inversiones y el mantenimiento, y la Dirección Nacional de Vialidad controla los estándares de servicio. Con esta etapa, el nuevo modelo de concesión supera los 9.000 km y reemplaza esquemas que necesitaban aportes del Estado.
Gobernadores, PASO y desdoblamientos rumbo a 2027
El Gobierno prevé que al menos 20 de las 24 provincias separen sus elecciones locales de la presidencial de octubre de 2027, según Clarín; hasta ahora sólo Catamarca confirmó que votará el mismo día, y La Rioja, la provincia de Buenos Aires y la Ciudad podrían sincronizar. En paralelo, el ministro de Economía, Luis Caputo, pidió a los gobernadores cerrar «cuanto antes» un gran acuerdo político, con el argumento de que acelerar los entendimientos adelanta la recuperación económica, según Infobae. El ala política de La Libertad Avanza fija otra secuencia: primero el acuerdo de gobernabilidad y la eliminación de las PASO, y más adelante las alianzas electorales y las candidaturas. La reunión del jefe de Gabinete, Diego Santilli, con los gobernadores radicales, necesaria para suspender las primarias en el Senado, sigue sin fecha.
Financiamiento universitario: fallo judicial y toma de la Secretaría de Educación
El juez Martín Cormick hizo lugar el martes a los amparos del Consejo Interuniversitario Nacional y de la UBA y ordenó aplicar la Ley de Financiamiento Universitario; el Gobierno anticipó que apelará. Un día después, más de 100 manifestantes ingresaron por la fuerza a la Secretaría de Educación, en el Palacio Sarmiento, para reclamar el cumplimiento de la ley. La Policía Federal desalojó el edificio y el Ministerio de Capital Humano anunció una denuncia judicial por los daños al patrimonio público. El vicerrector de la UBA, Emiliano Yacobitti, sostuvo que el Gobierno no cumple la ley ni la cautelar que dejó firme la Corte Suprema, aunque rechazó la toma. Las organizaciones estudiantiles convocaron a una Marcha Federal Universitaria para el 15 de octubre.
Central Puerto: resultado de la ON Clase F
Central Puerto colocó Obligaciones Negociables Clase F en dólar MEP, bajo ley argentina, por USD 50 millones de valor nominal, por encima de los USD 30 millones ampliables con los que salió a licitar. Tienen vencimiento el 8 de octubre de 2029, amortización íntegra al vencimiento, y cupón anual de 6% pagadero semestralmente. Moody’s las calificó AAA.ar con perspectiva estable.
YPF y TotalEnergies: biorrefinería de Santa Fe Bio
Santa Fe Bio, sociedad de YPF (YPFD) y Essential Energy, firmó un contrato de largo plazo con TotalEnergies (TTE), que comprará la mayor parte del combustible sostenible de aviación (SAF) y del diesel renovable (HVO) que producirá la futura biorrefinería de San Lorenzo, en Santa Fe. El proyecto requiere una inversión de más de USD 400 millones para reconvertir el complejo industrial y tendrá una capacidad estimada de 170.000 toneladas anuales, destinadas principalmente a la exportación. El compromiso de compra en firme permite financiar la obra bajo un esquema de project finance, en el que la deuda se repaga con los ingresos del propio proyecto, y la iniciativa podría aplicar al RIGI.
AES Argentina: financiamiento de BID Invest para Vientos Bonaerenses
BID Invest aprobó un financiamiento de hasta USD 100 millones para que AES Argentina construya los parques eólicos Vientos Bonaerenses III y IV, en Tornquist y Bahía Blanca, provincia de Buenos Aires. La inversión total ronda los USD 160 millones e incorporará 102,4 MW de capacidad instalada, con lo que el complejo pasará de 99,8 MW a 202,2 MW. La ampliación suma 16 aerogeneradores provistos por Vestas y una generación estimada de 450 GWh anuales.
Coyuntura Internacional
Medio Oriente: Washington prepara opciones de ataque contra Irán
La Casa Blanca pidió al Pentágono opciones para atacar objetivos iraníes antes de las elecciones de medio término del 3 de noviembre, según The Atlantic; Axios informó que las Fuerzas Armadas recibieron la orden de prepararse para reanudar operaciones de gran escala, aunque Trump todavía no tomó una decisión. El presidente dijo que no cree que un acuerdo con Irán sea algo que quiera hacer, mientras la mediación de Qatar entre Washington y Teherán está estancada. En el estrecho de Ormuz, la agencia marítima británica UKMTO registró nueve ataques en octubre, el doble que en todo septiembre, aunque las exportaciones de crudo de la región se mantienen cerca de los niveles previos a la guerra. La Agencia Internacional de Energía aclaró que los 100 millones de barriles que liberará el G7 forman parte de los 400 millones comprometidos en marzo, y que en los primeros 20 días priorizará el diesel. El Brent opera en torno a USD 104 por barril y el WTI en torno a USD 92.
Fed: minutas de septiembre y nuevas señales de suba
Las minutas de la reunión del 15 y 16 de septiembre mostraron que los 19 funcionarios apoyaron la suba de 25 pb y que la mayoría considera que otro aumento antes de fin de año probablemente sería apropiado. Varios participantes evaluaron que la tasa actual no es restrictiva o lo es sólo levemente, casi todos vieron riesgos de inflación al alza y algunos advirtieron que la expansión de la IA podría llevar a la demanda por encima de la oferta. Christopher Waller sostuvo que hacen falta más subas, con flexibilidad en el ritmo y sin necesidad de que sean en reuniones consecutivas, mientras que Mary Daly dijo que otro ajuste podría no ser necesario si los efectos de los aranceles y el petróleo resultan transitorios. Los futuros asignan alrededor de 20% de probabilidad a una suba en la reunión del 28 y 29 de octubre y 80% en la del 9 y 10 de diciembre. Trump afirmó que la junta de la Fed «quiere ver que el país tenga un mal desempeño» y que las tasas deberían bajar, y calificó al presidente Kevin Warsh como «muy bueno» pero «un voto». Por su parte, el secretario del Tesoro, Scott Bessent, dijo que los rendimientos altos son un fenómeno global y que, cuando termine el conflicto con Irán, el mercado de energía estará bien abastecido y bajarán las tasas hipotecarias y los rendimientos de los bonos.
Francia: presupuesto, artículo 49,3 y deuda de corto plazo
El ministro de Finanzas, Roland Lescure, dijo que está dispuesto a negociar cualquier aspecto del presupuesto 2027 siempre que el déficit no supere el 5% del PBI y se eviten medidas que frenen el crecimiento, y que, si no logra mayoría parlamentaria, el Gobierno está listo para invocar el artículo 49,3 de la Constitución, que permite aprobar leyes sin el voto del Parlamento. Según The Wall Street Journal, el Tesoro francés evalúa aumentar la emisión de deuda de corto plazo ante la menor demanda de los inversores por plazos largos. El diferencial entre los bonos a 10 años de Francia y Alemania llegó a 140 pb, frente a un máximo de 189 pb en 2011, y el CDS soberano a cinco años se ubica en 80 pb, cerca del máximo multianual de 84 pb de la semana pasada.
Brasil: apoyos y plan fiscal de Flávio Bolsonaro
El exgobernador de Goiás Ronaldo Caiado, quinto en la primera vuelta con 2,18% de los votos, anunció su apoyo a Flávio Bolsonaro para el balotaje del 25 de octubre contra Lula da Silva, igual que Romeu Zema, sexto; el PSD de Caiado dejó libertad de acción a sus miembros. En la primera vuelta, Flávio obtuvo 47% de los votos válidos contra 45,2% de Lula. El candidato dijo que, si es elegido, revisará la reforma tributaria aprobada bajo Lula, porque considera demasiado alta la tasa efectiva del nuevo IVA, estimada en torno a 28%, y que bajará los impuestos sobre la nómina. Su equipo económico anticipó que revisaría el impuesto a los dividendos, el gravamen de 12% a las exportaciones de petróleo y la suba del impuesto a las transacciones financieras de empresas, y propuso que la Caixa Económica Federal compre y refinancie deudas de consumidores sobreendeudados.
TSMC: ingresos récord en el tercer trimestre
Taiwan Semiconductor (TSM) informó ingresos consolidados por NT$ 1,49 billones en el tercer trimestre (USD 46.710 millones), un récord, por encima de los NT$ 1,46 billones esperados. En septiembre facturó NT$ 511.860 millones (USD 16.030 millones), 54,6% más que un año antes y 0,6% menos que en agosto. La compañía publicará su balance completo la semana próxima.
Samsung Electronics: ganancia operativa récord en el tercer trimestre
Samsung Electronics, que representa el 23% del ETF de Corea del Sur (EWY), que tiene CEDEAR, reportó resultados preliminares del tercer trimestre con una ganancia operativa de KRW 107,4 billones (unos USD 80.100 millones), la primera vez que supera los KRW 100 billones y 782% más que un año antes, levemente por debajo de los KRW 108,67 billones esperados. Los ingresos alcanzaron KRW 195 billones, 127% más que un año antes, frente a KRW 201,9 billones estimados. El crecimiento respondió a la suba de los precios de los chips de memoria y a la demanda vinculada a la infraestructura de inteligencia artificial.
PepsiCo: resultados del tercer trimestre y recorte de la guía
PepsiCo (PEP) reportó ingresos por USD 25.274 millones en el tercer trimestre, 5,6% más que un año antes y por encima de los USD 24.970 millones esperados, y una ganancia por acción de USD 2,34 frente a USD 2,30 estimados. El crecimiento orgánico de los ingresos fue de 3,1%, debajo del 3,8% esperado; en Estados Unidos los volúmenes de alimentos quedaron estables y los de bebidas cayeron 2%. La compañía recortó la guía de ganancia por acción del año a un crecimiento de 1% a 2%, desde 4% a 6%, y prevé un crecimiento orgánico de alrededor de 3%, contra 4,2% esperado. El CFO dijo que la recuperación del margen en la región lleva más tiempo de lo previsto y anunció nuevos recortes de costos para los próximos meses.
Marvell: metas de ingresos a 2028 y 2031
En su Investor Day, Marvell (MRVL) fijó una meta de ingresos de entre USD 70.000 y USD 90.000 millones para el año fiscal 2031, contra USD 8.200 millones en el año fiscal 2026. En el punto medio, unos USD 37.500 millones provendrían de productos de interconexión, que conectan los chips dentro de los centros de datos, y USD 30.000 millones de chips diseñados a medida para cada cliente. Para el año fiscal 2028 elevó la proyección de ingresos a USD 20.000 millones, por encima del consenso de USD 18.200 millones, y su CEO, Matt Murphy, estimó un mercado potencial de unos USD 400.000 millones para 2030, impulsado por la infraestructura de IA.
Broadcom: financiamiento para los chips de OpenAI
Broadcom (AVGO) mantiene conversaciones preliminares con Apollo Global Management y Blackstone para estructurar un paquete de financiamiento de más de USD 50.000 millones, destinado a la producción a gran escala de los procesadores de IA que diseña a medida para OpenAI, según The Wall Street Journal.
SpaceX: USD 40.000 millones para comprar chips de Nvidia
SpaceX (SPCX) busca alrededor de USD 40.000 millones para financiar una compra de chips de Nvidia (NVDA), en una operación que lideraría Apollo Global Management, según el Financial Times. El paquete incluiría unos USD 10.000 millones en préstamos bancarios y USD 30.000 millones en deuda con grado de inversión. La compañía, que opera más de 11.000 satélites Starlink, desplegó los primeros satélites de la versión V3 desde el cohete Starship: un solo vuelo agrega el ancho de banda de unos diez lanzamientos del Falcon 9.
Micron: votación de huelga en Taiwán
El sindicato que representa a los trabajadores de Micron Technology (MU) en Taiwán, su principal centro de manufactura, votó a favor de autorizar una huelga por un conflicto en torno al esquema de bonos de la empresa. DA Davidson elevó su precio objetivo para la acción a USD 3.000, desde USD 2.100, con el argumento de que la memoria seguirá escasa en 2027 y 2028.
CoreWeave: primeros centros de datos en India
CoreWeave (CRWV) instalará sus primeros centros de datos en India mediante una alianza con AdaniConneX, sociedad de Adani Group y EdgeConneX, después de su ingreso en Indonesia. Usará inicialmente 240 MW de capacidad en el campus de Taloja, en Navi Mumbai, con opción a ampliarla a 480 MW, y prevé empezar a operar a mediados de 2028.
Spotify: renovación del contrato con Joe Rogan
Spotify (SPOT) cerró un nuevo contrato plurianual de licencia y venta de publicidad con Joe Rogan, estimado en USD 250 millones, por The Joe Rogan Experience, el pódcast más escuchado del mundo. La audiencia del programa en Estados Unidos llegó a 28,4 millones de oyentes en el segundo trimestre, contra 6,6 millones a comienzos de 2020.
Bristol Myers Squibb: ensayo de fase 3 positivo en mieloma múltiple
Bristol Myers Squibb (BMY) informó que el estudio de fase 3 EXCALIBER-RRMM, en pacientes con mieloma múltiple en recaída o refractario, cumplió su criterio principal de supervivencia libre de progresión frente al tratamiento estándar. El ensayo evaluó Zenbexus, ya aprobado en Estados Unidos bajo el régimen acelerado de la FDA, combinado con dexametasona y daratumumab, la terapia que Johnson & Johnson comercializa como Darzalex.
Shell: márgenes de refinación récord
Shell (SHEL) prevé que sus márgenes de refinación del tercer trimestre lleguen a USD 42 por barril, un máximo histórico, frente a USD 24 en el segundo trimestre. En su actualización previa al balance proyectó una producción upstream, la de extracción de petróleo y gas, de entre 1.735.000 y 1.835.000 barriles equivalentes por día, y anticipó que la ganancia ajustada del negocio de comercialización será menor que la del trimestre anterior.
Chevron: venta de su participación en Hess Midstream
Chevron (CVX) acordó transferir toda su participación en Hess Midstream y sus activos de transporte de crudo en la cuenca Denver-Julesburg a cambio de USD 200 millones en efectivo y de la renegociación de sus contratos en la cuenca de Bakken hasta 2045. La operación le permite desconsolidar unos USD 3.700 millones de deuda de Hess Midstream y reducir a la mitad su costo unitario de transporte en Bakken.