Wall Street cerró en baja pese al alivio de las tasas largas tras la subasta a 10 años, y el Merval cedió 2,51% con los bancos al frente de las caídas.
Resumen del día
El equity americano cerró en terreno negativo recortando desde los récords, aunque rebotó desde los mínimos de la apertura luego de que las tasas largas descomprimieran desde el máximo de 24 años tras una subasta a 10 años mejor a la esperada. Las minutas de la Fed reforzaron el sesgo hawkish y el dólar global trepó a máximos desde marzo de 2025. En el plano local, el Merval cortó el rebote de dos ruedas con los bancos liderando el castigo, el mayorista operó vendedor, los bonos en pesos operaron firmes y la deuda HD operó de menos a más, recuperando a medida que cedía el UST a 10 años, mientras el BCRA finalizó la rueda con compras por USD 45 millones. En el plano de la actividad, la industria y la construcción rebotaron en agosto tras las fuertes caídas de julio.
Argentina
Los bancos arrastran al Merval, el BCRA compra USD 45 millones y la deuda HD recupera en el intradía
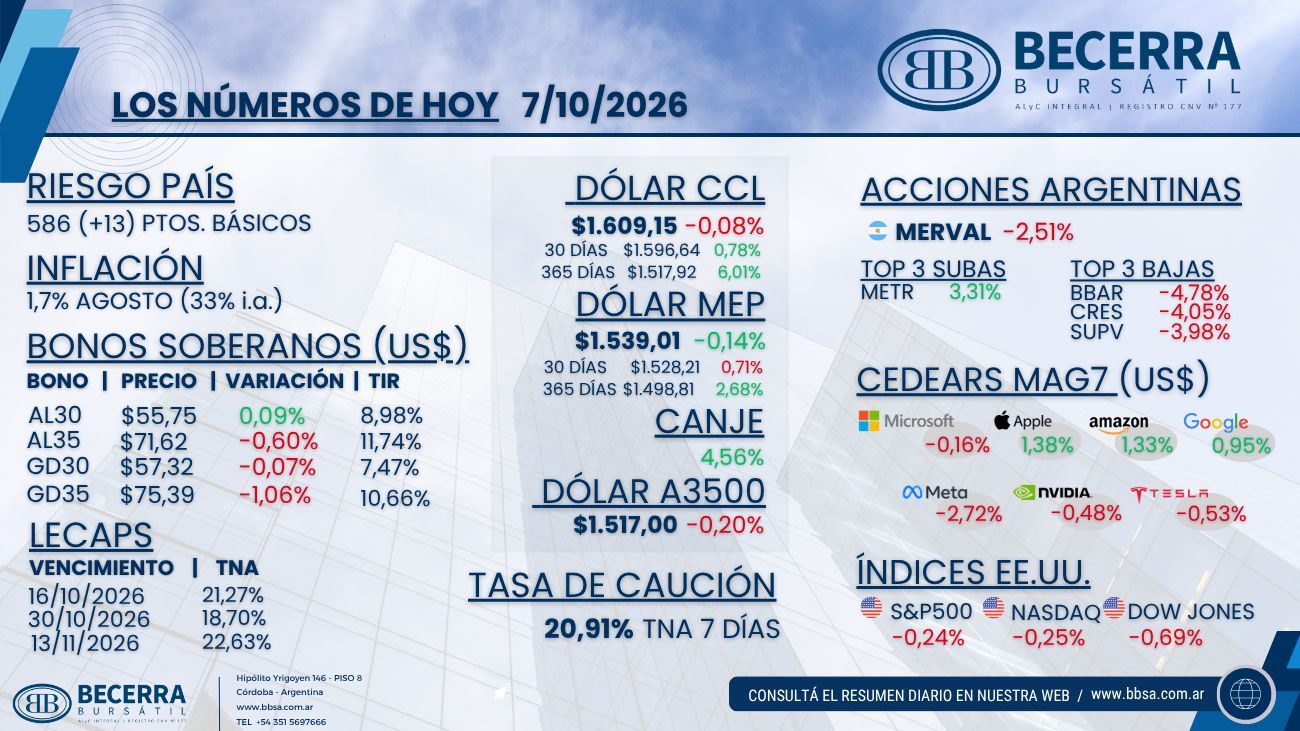
- Renta Variable: El Merval cerró -2,51% en moneda local y en torno a los USD 1.757 medidos al tipo de cambio CCL, cortando el rebote de las dos ruedas previas con los bancos al frente de las bajas: BBVA Argentina (BBAR) cedió 4,78%, Cresud (CRES) 4,05% y Grupo Supervielle (SUPV) 3,98%. Metrogas (METR) fue la única suba del panel líder, con +3,31%. En el plano de la actividad, el IPI manufacturero de agosto creció 1,9% mensual (-3,2% interanual), con 6 de las 9 categorías en alza, y la construcción sumó 0,4% mensual (-4,4% interanual), ambos rebotando tras las fuertes caídas de julio.
- Mercado Cambiario: El mayorista operó vendedor y cerró en el mínimo del día en $1.517 (-0,20%), dentro de un rango de $1.517 a $1.523, con un volumen de USD 419 millones y el BCRA sumando compras por USD 45 millones. Los financieros operaron levemente a la baja: el MEP finalizó en $1.539,01 (-0,14%) y el CCL en $1.609,15 (-0,08%), con el canje CCL/MEP en 4,56% y la brecha con el oficial en torno al 6,1%.
- Renta Fija (Soberanos en Pesos): La caución a 7 días cerró en 20,91% TNA. Los bonos operaron firmes, con la demanda concentrada principalmente en los duales 2028 y 2029: la curva CER promedió +0,2% con rendimientos reales de entre +2,2% y +9,7% para el tramo 2027 en adelante, mientras la tasa fija operó en el rango de 1,75% a 2,14% TEM y los duales largos se negociaron en la zona de TAMAR + 9,5%. Las LECAP cerraron en 21,27% TNA al 16 de octubre, 18,70% al 30 de octubre y 22,63% al 13 de noviembre.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) operó de menos a más: los bonos arrancaron flojos y recuperaron a lo largo de la rueda a medida que el UST a 10 años cedía desde el máximo, para cerrar mixta con el tramo corto sostenido y el largo todavía en baja. El AL30 finalizó en USD 55,75 (+0,09%) con una TIR de 8,98% contra MEP y el AL35 en USD 71,62 (-0,60%) con 11,74%. En los globales, el GD30 cerró en USD 57,32 (-0,07%) con una TIR de 7,47% y el GD35 en USD 75,39 (-1,06%) con 10,66%. El riesgo país terminó en 586 puntos básicos, 13 por encima del cierre previo.
Internacional
Las minutas de la Fed anticipan otra suba, la subasta a 10 años descomprime las tasas y el DXY toca máximos desde marzo de 2025
- Renta Variable en Estados Unidos: Los índices cerraron a la baja (S&P 500 -0,24%, Nasdaq -0,25%, Dow Jones -0,69% y Russell 2000 -1,30%), recortando levemente desde los máximos recientes aunque rebotando desde los mínimos de la apertura. Los chips y los hyperscalers cerraron en rojo, con Meta (META) cediendo 2,72%, Nvidia (NVDA) 0,48% y AMD 0,5%, pese a los reportes de que SpaceX tomaría deuda por USD 40.000 millones para comprar chips de Nvidia. En el resto de las Magnificent 7, Apple (AAPL) avanzó 1,38%, Amazon (AMZN) 1,33% y Alphabet (GOOGL) 0,95%, mientras Tesla (TSLA) cedió 0,53% y Microsoft (MSFT) 0,16%.
- Reserva Federal: Las minutas de la reunión de septiembre mostraron que los 19 miembros apoyaron el hike y que la mayoría ve apropiada otra suba antes de fin de año, con los riesgos de inflación sesgados al alza. La probabilidad de un hike en octubre cayó al 17%, pero la de diciembre trepó al 70%.
- Tasas y Dólar: El UST a 10 años devolvió la suba inicial y finalizó en 5,28% tras una licitación a 10 años con fuerte demanda (bid-to-cover de 2,77 y participación de indirectos del 80%). El DXY trepó a 102,3, máximo desde marzo de 2025.
- Commodities: El crudo cayó por debajo de los USD 89 por barril, mínimo de un mes, con la oferta de Medio Oriente recuperándose.
- Emergentes: El complejo emergente operó débil con el dólar fuerte (EEM -1,33%, Brasil -1,48% y China -1,09%), mientras los ADRs argentinos cerraron a la baja arrastrados por los bancos.