Micron Technology (MU) cerró el ejercicio fiscal 2026 con ingresos por USD 133.190 millones, 3,5 veces el récord anterior, y anticipó que 2027 será todavía mejor. La compañía ya tiene comprometido más del 75% de su producción del año próximo y 26 contratos plurianuales con pago garantizado. El mercado, en cambio, la paga como si 2027 fuera el techo: 6,9 veces la ganancia esperada, contra 18,8 veces que justifica hoy el rendimiento del Treasury a 10 años.
Un trimestre por encima de la guía en todas las líneas
El cuarto trimestre del ejercicio fiscal 2026, cerrado el 3 de septiembre, dejó ingresos por USD 54.230 millones, con suba de 31% contra el trimestre anterior y de 379% interanual. Fue el sexto récord trimestral consecutivo y superó en 7,5% lo que esperaba el consenso (USD 50.450 millones). La ganancia por acción ajustada llegó a USD 33,42, contra USD 31,16 estimados, y el margen bruto ajustado subió a 87%.
La guía para el primer trimestre fiscal 2027 (septiembre a noviembre) también quedó arriba de lo esperado: ingresos por USD 61.500 millones, con un rango de más o menos USD 1.500 millones, y ganancia por acción de USD 38,15, frente a USD 35,40 que proyectaba el mercado.
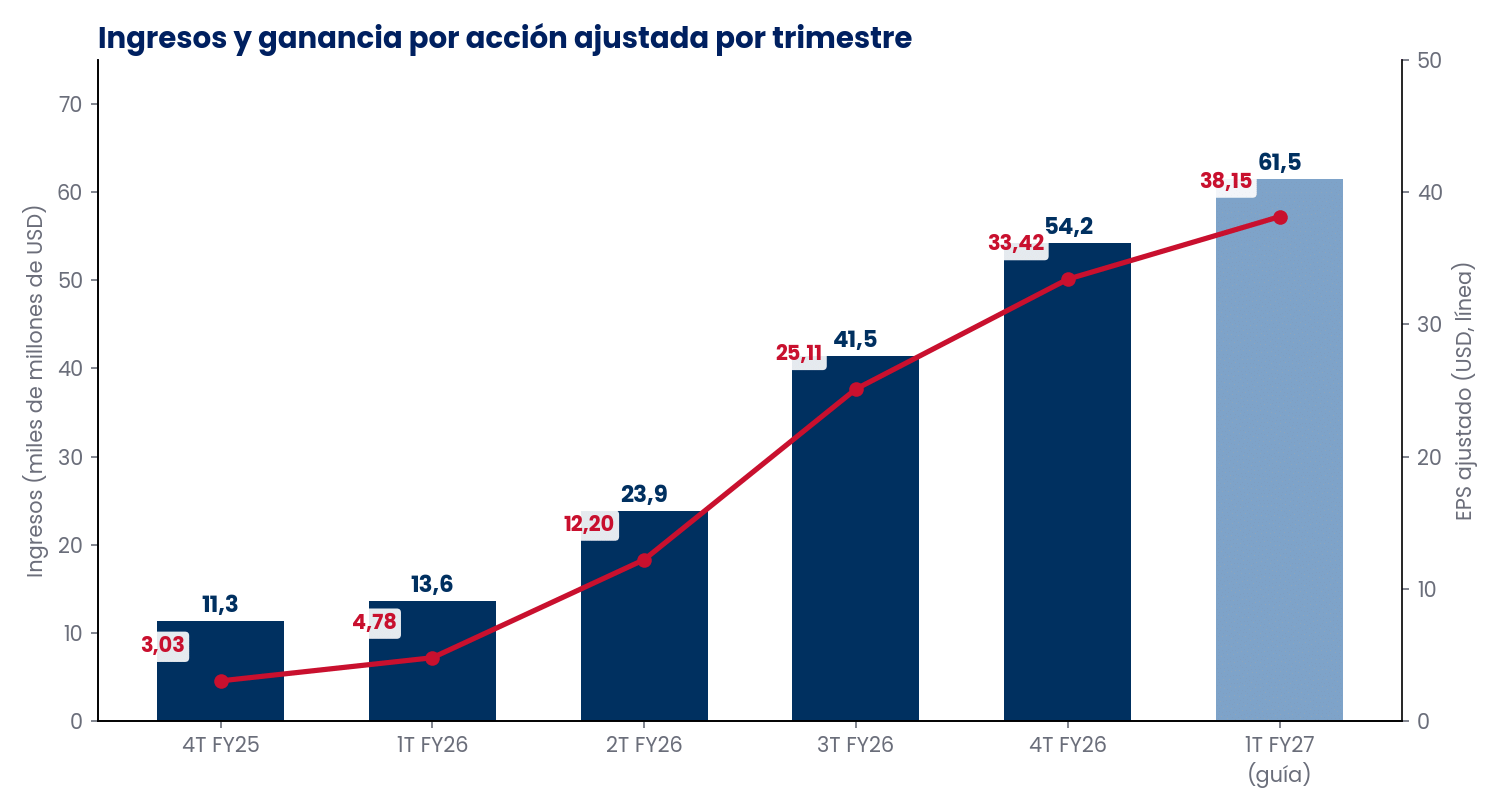
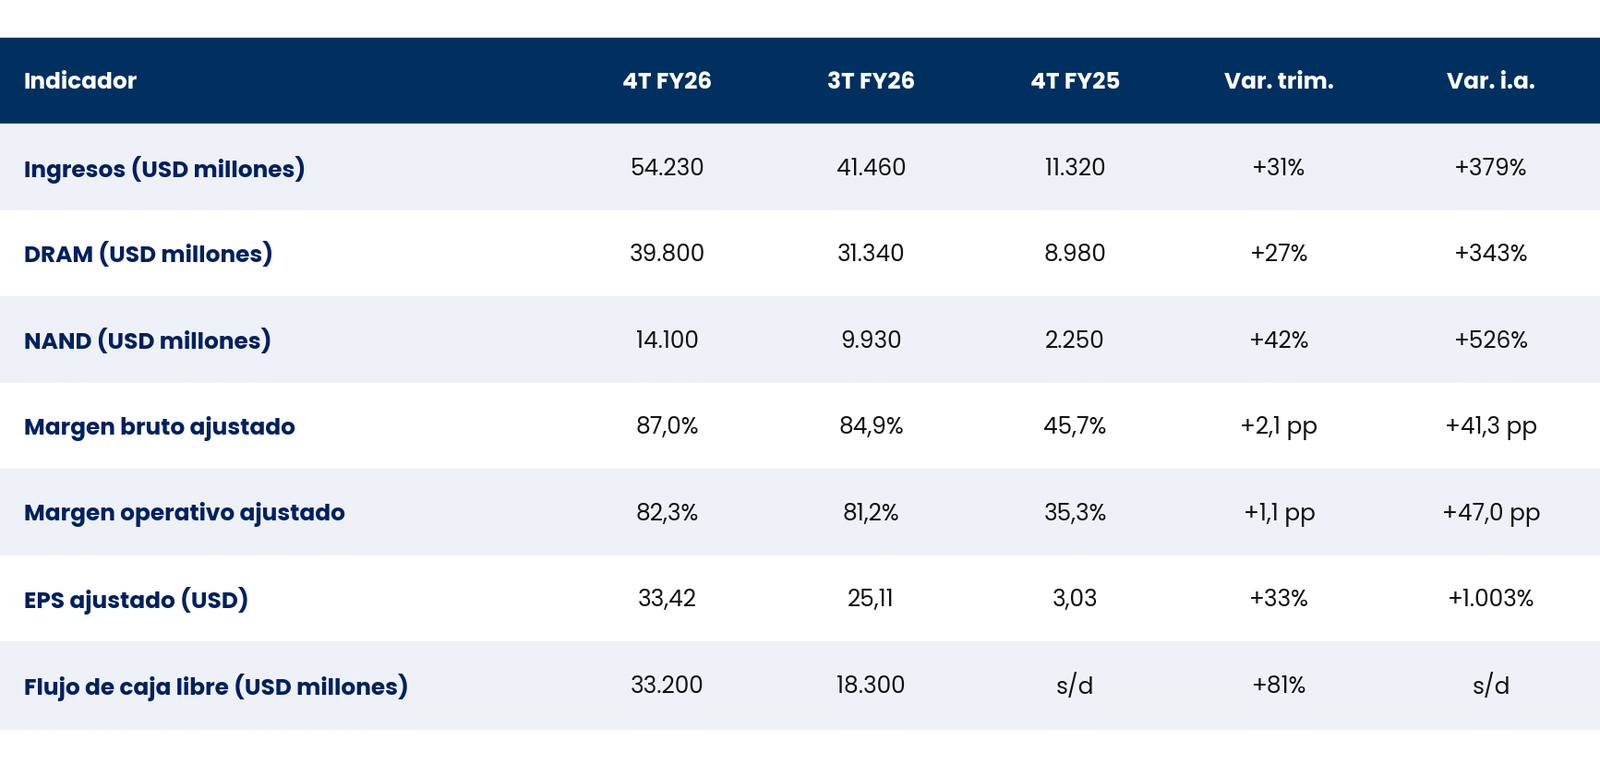
El precio de venta explicó casi todo el crecimiento. En DRAM, que aportó el 73% de los ingresos, los volúmenes despachados subieron un dígito medio y los precios promedio entre 15% y 19% contra el trimestre anterior. En NAND los volúmenes crecieron cerca de 10% y los precios alrededor de 30%. Con una oferta que no alcanza, cada punto de precio va casi directo al resultado: el margen operativo ajustado fue de 82,3%.
El flujo operativo del trimestre fue de USD 44.000 millones y, después de invertir USD 10.800 millones, quedó un flujo de caja libre de USD 33.200 millones. La compañía terminó el ejercicio con USD 73.500 millones en caja e inversiones y una deuda de USD 5.200 millones: caja neta de USD 68.300 millones, unos USD 60 por acción.
Dónde se generó el crecimiento
Los cuatro segmentos marcaron récord. Centros de datos (Core Data Center) facturó USD 18.000 millones, 56% más que en el trimestre previo y con margen bruto de 90%. Memoria para la nube (Cloud Memory), donde está la HBM que acompaña a los aceleradores de inteligencia artificial, sumó USD 16.300 millones. Móviles y PC aportaron USD 13.100 millones, y automotriz e industria, USD 6.800 millones.
Dos productos crecieron por encima de la compañía. La HBM creció más rápido que los ingresos totales y Micron ya cerró la mayor parte de su producción de 2027 a precios muy superiores a los de este año, lo que achica la diferencia de margen con la DRAM convencional. Los discos de estado sólido para centros de datos facturaron cerca de USD 10.000 millones, diez veces más que un año atrás y dos tercios de todo el negocio NAND.
Qué dijo Sanjay Mehrotra en la llamada
El presidente y CEO abrió la conferencia con una afirmación que marcó el tono del resto de la llamada:
«La IA se está convirtiendo en superinteligencia, y la memoria potencia esa inteligencia.»
De ahí desprendió tres mensajes concretos para el inversor.
La escasez se profundiza en 2027 y 2028
Mehrotra sostuvo que la demanda se fortaleció desde la llamada de junio y que las condiciones de oferta y demanda van a ser bastante más ajustadas en 2027 y 2028 que en 2026. Para la industria proyecta un crecimiento de los volúmenes de DRAM algo por encima de 20% anual en esos dos años, y de NAND en torno a 25%, en los dos casos con la industria limitada por capacidad. Cuando un analista le preguntó cuándo se equilibra el mercado, respondió que Micron:
«no tiene visibilidad de cuándo la oferta y la demanda volverán a equilibrarse».
La explicación es física. Una sala limpia nueva tarda años en construirse y la producción sube de a poco aun después de la primera oblea; además, cada pasaje de HBM3E a HBM4 y HBM4E consume más superficie de silicio por bit, y los saltos de nodo rinden menos que antes. Sobre el riesgo de que los clientes reduzcan la memoria por equipo para abaratar costos, Mehrotra dijo que esos ajustes buscan despachar más unidades y que el despacho de servidores sigue creciendo entre 15% y 19% anual en 2026 y 2027.
Los contratos le cambian la forma al ciclo
Micron firmó 26 acuerdos estratégicos con clientes (SCA), contratos plurianuales en los que el cliente paga aunque no retire el volumen pactado. Según la compañía cubren más del 35% de sus ingresos hasta 2030 y ya hay acuerdos que se extienden a 2031. Tres cuartas partes de ese monto tienen precio definido, la mayoría con un piso y un techo. Las obligaciones de desempeño pendientes suman unos USD 150.000 millones, calculadas con volúmenes comprometidos y precios mínimos, y los clientes adelantaron USD 32.000 millones en compromisos, casi todos depósitos en efectivo. El director financiero, Mark Murphy, repitió que aun a precios piso los márgenes quedarían por encima de cualquier pico de ciclos anteriores.
Más inversión y más devolución de capital
La inversión del ejercicio 2027 va a superar los USD 50.000 millones: unos USD 25.000 millones en el primer semestre y más en el segundo, con la mayor parte destinada a construcción de salas limpias que entran en producción entre fines de 2028 y 2030 (Idaho, Nueva York, Japón y Singapur). Los gastos operativos subirían unos USD 2.500 millones por más investigación y desarrollo y mayores bonos al personal. Ese costo laboral, absorbido en inventarios, es lo que lleva el margen bruto a 86,25% en el primer trimestre; la compañía lo presentó como el piso del año.
Del otro lado, Murphy anticipó que el flujo de caja libre del primer trimestre fiscal 2027 será bastante mayor a los USD 33.200 millones del cuarto, que la caja llegará a su nivel objetivo hacia noviembre y que desde el 9 de diciembre Micron va a aumentar la devolución de capital, con el objetivo de devolver a los accionistas el 100% de la caja excedente, sobre todo vía recompra de acciones. La autorización vigente es de USD 2.200 millones y pedirá una ampliación en el corto plazo.
Cómo quedaron las valuaciones
La acción cerró el 30 de septiembre en USD 1.066,10, con una capitalización de USD 1.205.000 millones. Después del balance cedió 0,8% en el after market y en la rueda de hoy retrocedía 3%. En el último año subió más de 500%.
Contra su propia historia de cinco años
Los múltiplos cuentan dos historias opuestas. Medido por ganancias, Micron está barata contra su propio pasado: 14,1 veces la ganancia de los últimos doce meses, debajo del promedio de 16,4 veces de los últimos cinco años, y 6,9 veces la ganancia esperada para el ejercicio 2027, el nivel más bajo del último año. Medido por activos, está cara: paga 8,7 veces su valor libros, contra un promedio de 2,0 veces entre los ejercicios 2021 y 2025.
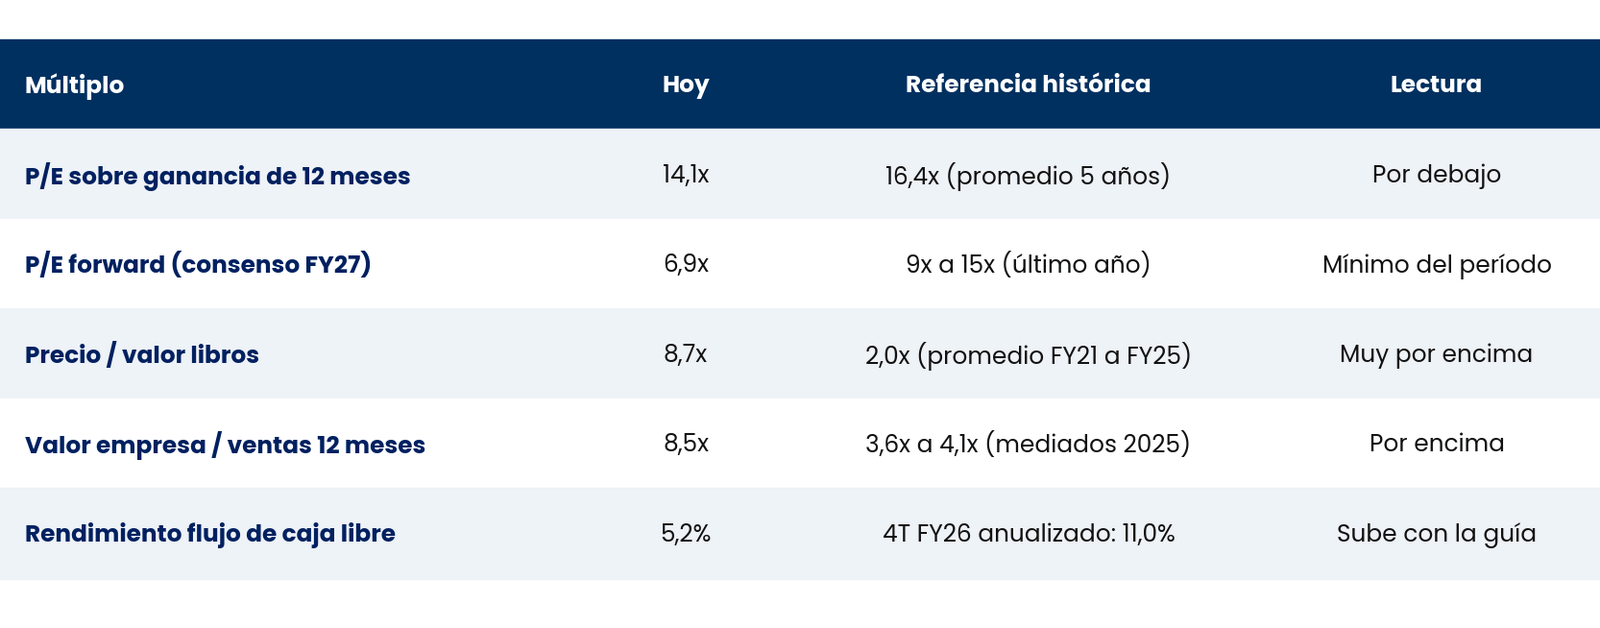
La contradicción se resuelve mirando la rentabilidad. Con un retorno sobre el patrimonio de 67%, el valor libros dejó de ser la referencia: la acción vale lo que vale el flujo, y el flujo hoy es varias veces el de cualquier ciclo previo. En un negocio cíclico, un P/E bajo en el pico de ganancias es la forma que tiene el mercado de decir que no cree que esas ganancias duren. Con el Treasury a 10 años en 5,33%, el múltiplo que corresponde a una ganancia sostenible es 18,8 veces (la inversa de esa tasa). Micron cotiza a menos de la mitad.
El ciclo que el mercado recuerda
El descuento tiene historia. Micron atravesó tres ciclos completos en la última década y en los tres repitió el mismo patrón: cuando la ganancia tocaba máximos, el mercado pagaba el múltiplo más bajo, porque anticipaba la caída. En el ejercicio 2018 ganó USD 12,27 por acción y cerró el año a 4,3 veces esa ganancia; dos años después ganaba USD 2,42, un 80% menos. En 2022 ganó USD 7,81 a 7,3 veces, y en 2023 perdió USD 5,34 por acción. El múltiplo más alto de la serie, 136,5 veces, llegó en 2024, con la ganancia en el piso.
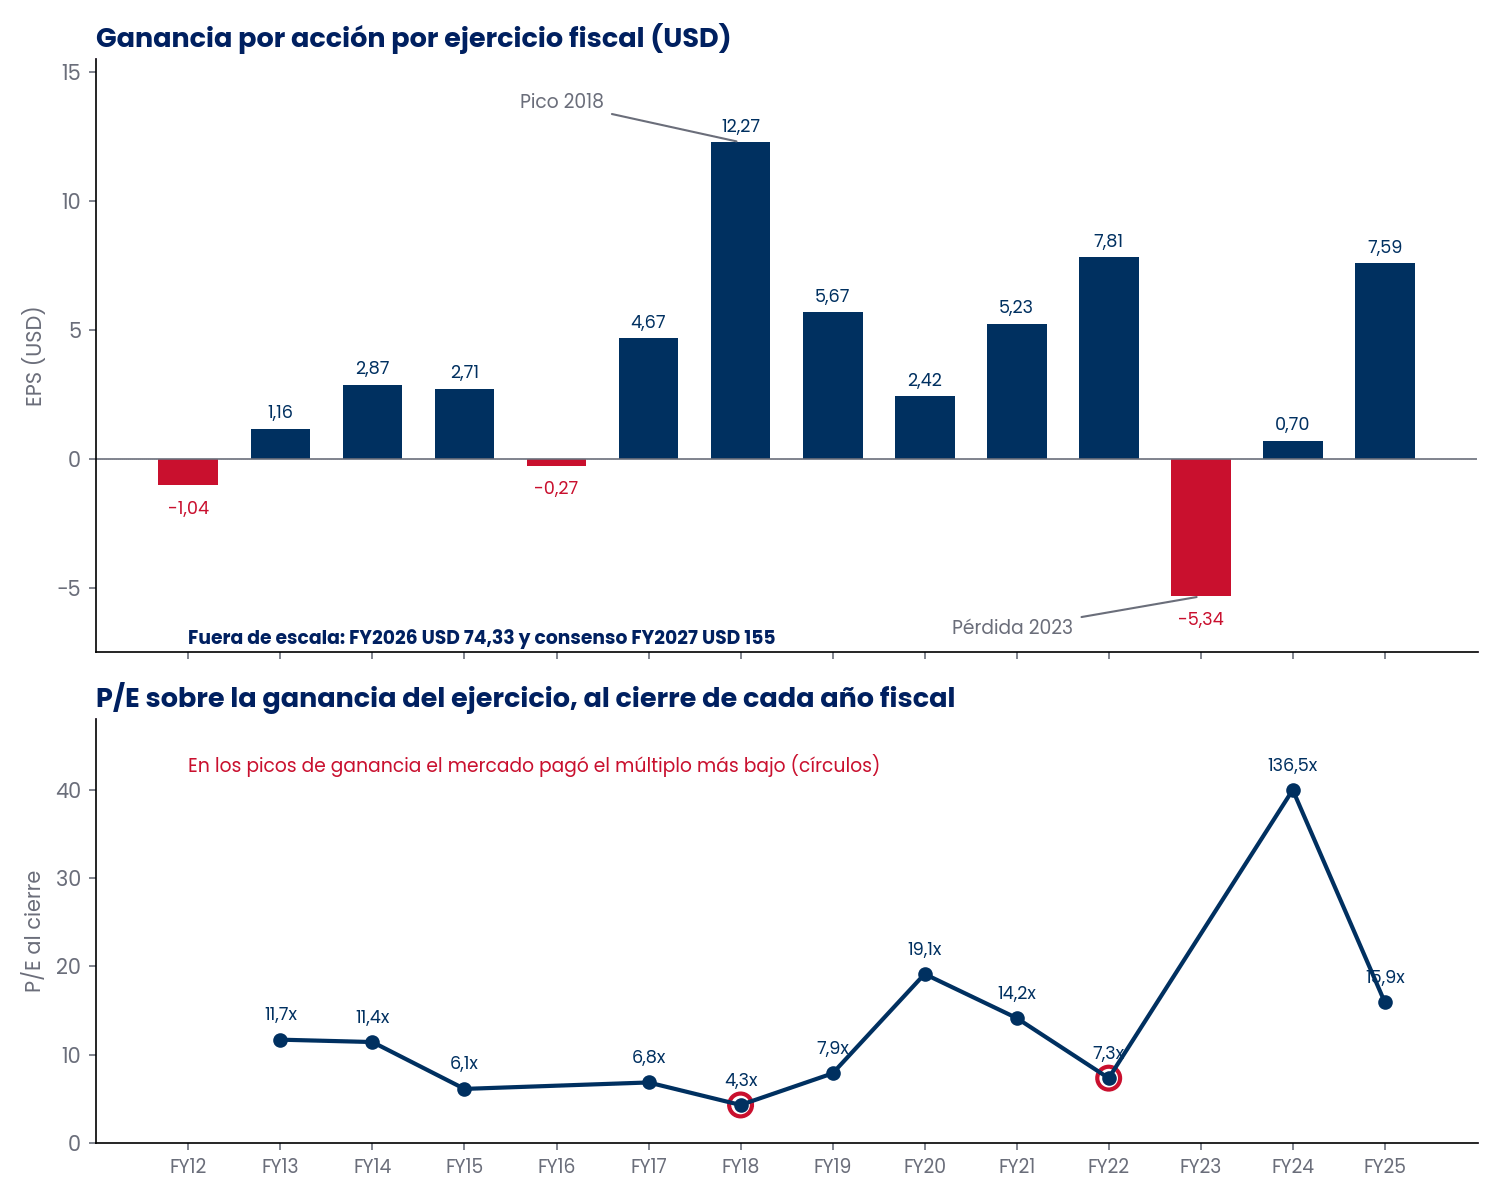
El precio de hoy encaja en ese patrón: 6,9 veces la ganancia esperada es el múltiplo de un pico. La diferencia con los ciclos anteriores está en los contratos. Ni en 2018 ni en 2022 Micron tenía acuerdos con pago garantizado y precio piso; hoy cubren más de un tercio de sus ingresos hasta 2030. Los otros dos tercios siguen expuestos al precio de mercado, y ahí está el riesgo que el múltiplo pone en precio.
Qué hay que creer para los próximos cinco años
Para proyectar a cinco años alcanza con dos preguntas: cuánto va a ganar Micron por acción en el ejercicio 2031 y qué múltiplo le va a pagar el mercado. La matriz combina tres respuestas a cada una. Las ganancias van desde USD 100 por acción, el nivel de caída que el consenso llegó a proyectar para 2028, pasando por USD 160 (la guía del primer trimestre fiscal 2027 sostenida plana), hasta USD 230, la estimación más alta del mercado para 2030. Los múltiplos van desde 8 veces, propio de un piso de ciclo, hasta 18,8 veces.
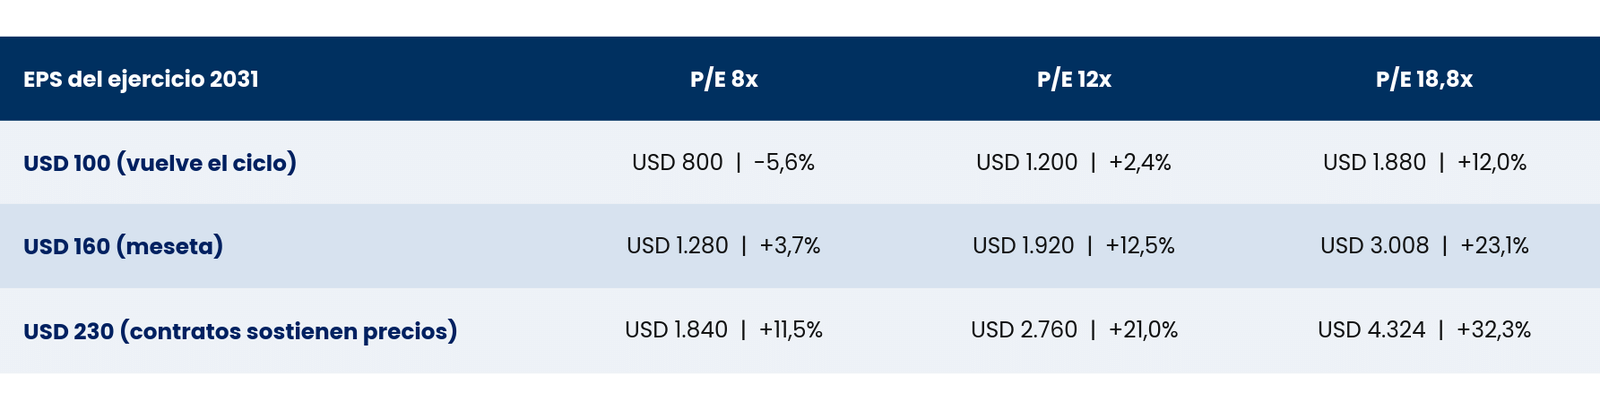
La matriz es asimétrica. Para perder plata en cinco años tienen que darse juntas dos cosas: que las ganancias caigan a USD 100 por acción y que el mercado siga pagando un múltiplo de piso de ciclo. Si la ganancia de la guía se sostiene y el múltiplo sube apenas a 12 veces, la acción rinde 12,5% anual en dólares. El retorno de dos dígitos altos solo aparece si el mercado deja de tratar a Micron como cíclica, que es justamente lo que los contratos plurianuales buscan probar.
Micron frente a los competidores con CEDEAR
En BYMA hay cuatro alternativas directas a Micron para invertir en el ciclo de memoria y almacenamiento, más un ETF sectorial. Cada una ofrece una exposición distinta.
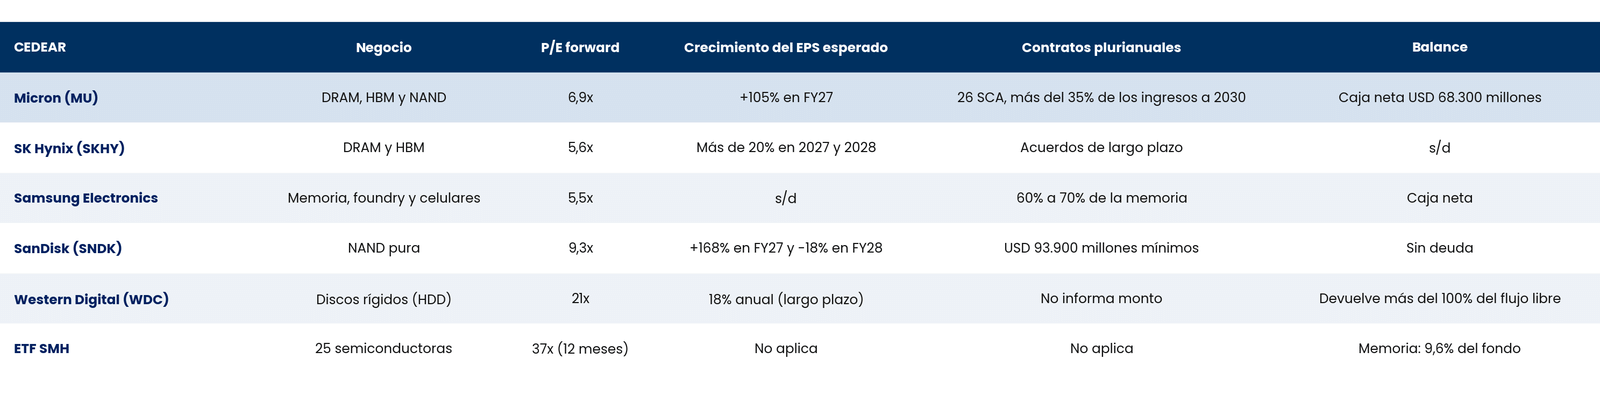
SK Hynix (SKHY) es la competidora más parecida y la más barata: lidera el mercado de HBM y cotiza a 5,6 veces la ganancia esperada. El CEDEAR empezó a operar a fines de agosto y la acción cotiza en Corea, con el descuento de valuación habitual de ese mercado. Samsung Electronics es todavía más barata, 5,5 veces, pero la memoria convive con el negocio de fabricación para terceros y con los celulares, de modo que el inversor compra un conglomerado y no la tesis de memoria pura.
SanDisk (SNDK) es la apuesta concentrada en NAND. Paga 9,3 veces la ganancia del ejercicio que cierra en junio de 2027, que el consenso espera que crezca 168%, pero ese mismo consenso ya proyecta una baja de 18% para el ejercicio siguiente. Con una beta de 5,2 a cinco años, es el activo más volátil del grupo. Western Digital (WDC) tiene otro perfil: vende discos rígidos para centros de datos, un negocio menos atado al precio de la memoria, y lo cobra caro, 21 veces la ganancia esperada para un crecimiento de 18% anual.
El ETF SMH diversifica entre las 25 mayores semiconductoras que cotizan en Estados Unidos, con un costo anual de 0,35%. Pero la memoria pesa poco en el fondo: Micron representa 5,0% y SK Hynix 4,6%, contra 19,1% de NVIDIA. A 37 veces la ganancia de los últimos doce meses, el ETF compra el ciclo de inversión en inteligencia artificial en su conjunto, a un múltiplo cinco veces mayor que el de Micron.
Qué conviene a cinco años
Para invertir en la tesis de memoria con horizonte de cinco años, Micron es nuestra elegida. Es la única del grupo que reúne a la vez el múltiplo de un pico de ciclo, la mayor cobertura contractual informada, caja neta suficiente para recomprar acciones a escala y cotización principal en dólares en Estados Unidos. SK Hynix ofrece un múltiplo menor, pero con más riesgo de mercado local y un CEDEAR recién listado; SanDisk concentra la exposición en el tramo más volátil del ciclo; Western Digital y el SMH ya pagan múltiplos que dejan poco margen si el ciclo da la vuelta.
El ETF tiene un rol distinto. Para quien quiere exposición a semiconductores sin depender del precio de la memoria, el SMH es la puerta de entrada, y Micron puede sumarse como posición satélite para inclinar la cartera hacia el tema. Lo que el ETF no hace es reemplazar a Micron: con menos del 10% del fondo en memoria, el inversor que lo compra por esta tesis se queda con una fracción del recorrido.
Nuestra lectura
El balance confirmó que lo que limita a Micron es su capacidad de producción, y que la compañía tiene vendida buena parte de 2027 a precios que todavía suben. El precio de hoy ya descuenta un final de ciclo: con 6,9 veces la ganancia esperada y USD 60 por acción en caja neta, el mercado le asigna poco valor a lo que venga después de 2027. Otro trimestre récord ya está en el precio. Lo que puede mover el múltiplo es la evidencia de que las ganancias son más estables que en ciclos anteriores.
Hay tres hitos para seguir esa evidencia. El primero es el tamaño de la nueva autorización de recompra a partir del 9 de diciembre: si el flujo libre del ejercicio supera los USD 100.000 millones, como estiman los analistas, devolverlo completo vía recompra retiraría cerca del 8% de las acciones por año. El segundo son las negociaciones de precios de HBM para 2028, que según la compañía ya están en curso. El tercero son los días de inventario, que subieron a 129 en el trimestre y que Micron espera ver bajar: una suba sostenida sería la primera señal de que la oferta empieza a alcanzar a la demanda. Por el historial de caídas del sector, la posición en Micron conviene dimensionarla como la de un activo cíclico, aun con los contratos de por medio.