Después de una semana dominada por la inflación, la agenda gira hacia la actividad y las ganancias. En la Argentina, el EMAE de agosto mide cuánto rebotó la economía tras la caída de julio, mientras el riesgo país quedó a siete puntos de su máximo del año. En EE.UU., la Fed entró en período de silencio y la temporada de balances llega a las grandes tecnológicas. El domingo 25, el balotaje en Brasil cierra la semana.
Cómo llega el mercado
Argentina
El IPC de septiembre fue 1,9% mensual, contra 1,7% en agosto, con la inflación núcleo en 1,7% y la división Vivienda, agua, electricidad y gas arriba, en 3,1%, por la actualización de tarifas. La interanual quedó en 33,4%. En la licitación del miércoles, el Tesoro adjudicó ARS 6,61 billones con un rollover de 136,14% y colocó ARS 1,70 billones en el dual CER y TAMAR TXMD9, el bono más largo del menú.
La deuda en dólares fue en sentido contrario. El riesgo país subió seis ruedas seguidas y cerró el viernes en 648 puntos básicos, a siete del máximo del año marcado a comienzos de octubre, con los Globales en baja entre 0,7% y 2,1% en la semana. El S&P Merval terminó prácticamente sin cambios en dólares, en torno a USD 1.754, y el mayorista quedó 27,5% debajo del techo de la banda cambiaria, fijado en ARS 1.936,17.
Internacional
El IPC de EE.UU. subió 0,6% mensual en septiembre y 3,7% interanual. La subyacente repitió 0,3% mensual y llevó la interanual a 2,6%, por encima de lo esperado, y los precios mayoristas aceleraron a 6,3% interanual. El Treasury a 10 años llegó a 5,30% y la probabilidad de una suba de la Fed en octubre trepó cerca de 50%. El viernes, Kevin Warsh evitó dar señales sobre la reunión del 27 y 28 de octubre y el mercado la bajó a alrededor de 15%, aunque sigue asignando cerca de 80% a una suba en diciembre.
Lunes 19 de octubre
Argentina
Debutan los índices MSCI Merval y MSCI BYMA Argentina General, que desde hoy reemplazan al S&P Merval tras el fin del acuerdo con S&P Dow Jones. El cambio de proveedor no altera el universo de acciones locales, pero sí la referencia con la que se miden fondos y carteras de renta variable argentina.
Internacional
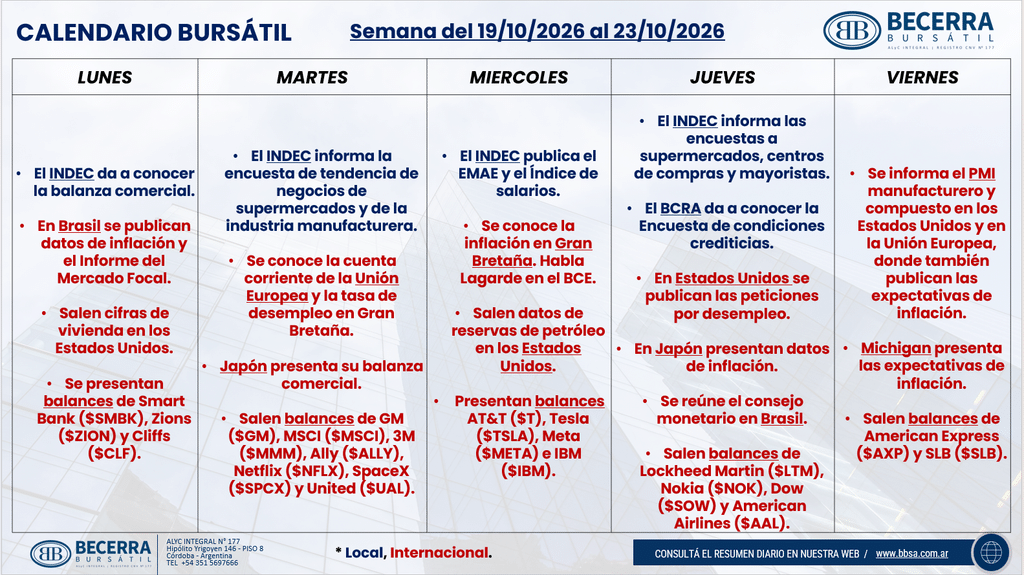
China publicó el PIB del tercer trimestre junto con la producción industrial, las ventas minoristas y la inversión en activos fijos de septiembre, una lectura de la demanda del principal comprador de commodities del mundo. En EE.UU. la Fed ya no tiene oradores hasta la decisión del 28 de octubre, de modo que los datos y los balances corporativos quedan como únicos movilizadores de tasas en la semana.
Martes 20 de octubre
Argentina
La Comisión de Presupuesto y Hacienda de Diputados tiene su única reunión de la semana sobre el Presupuesto 2027, porque el miércoles queda reservado para sesionar. El oficialismo mantiene el objetivo de firmar dictamen el 28 de octubre y llevar el proyecto al recinto en noviembre, con las partidas de universidades y discapacidad como principal punto de negociación con los bloques dialoguistas.
Internacional
Netflix presenta resultados al cierre del mercado y General Motors antes de la apertura. En EE.UU. se publican los inicios de viviendas y los permisos de construcción de septiembre, en un sector que acusa una tasa hipotecaria de 7,63%. En Hong Kong arranca la reunión de ministros de Finanzas de APEC, que se extiende hasta el miércoles, y China fija sus tasas preferenciales de préstamos.
Miércoles 21 de octubre
Argentina
A las 16 el INDEC publica el EMAE de agosto, después de una caída de 2,9% mensual en julio, la mayor desde abril de 2020. La industria rebotó 1,9% mensual en agosto y la construcción 0,4%, sin compensar el retroceso previo, y el REM espera que el PBI caiga 1,0% en el tercer trimestre. Dos trimestres seguidos de caída configurarían una recesión técnica, en un contexto en el que el FMI ya recortó la proyección de crecimiento para 2026 a 2,1%.
A las 12, Diputados sesiona a pedido del oficialismo con un temario que incluye propiedad privada, discapacidad y endeudamiento familiar. El mismo día, el presidente Javier Milei expone en el Fórum Europa, en Madrid.
Internacional
Tesla, Meta e IBM presentan resultados al cierre. En Meta, la guía de inversión para 2027 es la referencia para el resto de los hiperescaladores. El secretario del Tesoro, Scott Bessent, habla en una conferencia de inversores en Nueva York, el BCE entra en período de silencio antes de su reunión del 28 y 29 de octubre y el Reino Unido publica su IPC de septiembre.
Jueves 22 de octubre
Argentina
La plaza local entra en la recta final de la campaña en Brasil, primer socio comercial, con las encuestas mostrando un empate entre Flávio Bolsonaro y Lula. Después del triunfo de Flávio Bolsonaro en la primera vuelta, el real se apreció 4,2% en un día, lo que implicó por sí solo una depreciación de 1,2% del tipo de cambio real multilateral argentino. El resultado del domingo puede repetir ese efecto en cualquiera de las dos direcciones.
Internacional
En EE.UU. se publican los pedidos semanales de subsidio por desempleo y el índice adelantado del Conference Board. Reportan Procter & Gamble, Barclays, Nestlé, L’Oréal y Hermès, una lectura del consumo global en ambos lados del Atlántico. El Banco de Corea define su tasa de interés y la zona euro publica la confianza del consumidor.
Viernes 23 de octubre
Argentina
Con el balotaje brasileño a dos días, la atención empieza a girar hacia la licitación de fin de mes, que concentra la mayor parte de los vencimientos en pesos de octubre, incluida la letra dólar linked D30O6 del 30 de octubre. La demanda de cobertura cambiaria está en máximos desde la previa de las legislativas de 2025 y el Tesoro es quien la provee con instrumentos dólar linked.
Internacional
Se publican los PMI preliminares de octubre de EE.UU. y la zona euro y el sentimiento del consumidor de la Universidad de Michigan, cuyo índice de condiciones actuales marcó un mínimo histórico de 44,7 en el último registro. Reportan ExxonMobil y American Express, Japón da a conocer su IPC y Brasil, la inflación de mediados de octubre.
Cómo lo leemos en Becerra Bursátil
El IPC de septiembre confirma la preferencia por la curva CER sobre la tasa fija. La núcleo en 1,7% muestra una tendencia contenida, pero los regulados siguen corrigiendo por encima del resto, y la curva descuenta entre 1,80% y 1,93% mensual hasta enero: con combustibles todavía rezagados, la prima CER conserva valor. Seguimos evitando el carry trade en carteras conservadoras, salvo a través del dual TMVE8, que paga TAMAR + 693 puntos básicos con cobertura dólar linked.
Con el riesgo país en 648 puntos básicos, mantenemos la recomendación de reducir soberanos en dólares: los Globales todavía ponen en precio una continuidad mayor que la del Merval y su caída posible en un escenario adverso supera a la suba. Preferimos provinciales, con Córdoba 2035 (CO35) y Santa Fe 2034 (SFD34) como favoritos, y ONs para devengar, y sobreponderamos bancos y reguladas, con GGAL, BBAR, EDN y ECOG como preferidas. Un EMAE de agosto que confirme la recesión técnica presiona sobre la tasa en pesos y la recaudación, pero buena parte de ese escenario ya está en los precios de las acciones.
En el frente externo, mantenemos la duration de la renta fija internacional por debajo de cuatro años: el Treasury a 10 años llegó a 5,30% después del IPC y una inflación núcleo de 0,3% mensual por segundo mes deja abierta la suba de diciembre. En acciones seguimos sobreponderados en hiperescaladores y semiconductores, y los balances de Meta y Netflix ponen a prueba la tesis de que el capex en IA empieza a monetizarse. Mantenemos oro como cobertura y evitamos petróleo.