La semana concentra los dos datos de inflación que más pesan sobre las carteras: el IPC de septiembre en la Argentina el martes y el de EE.UU. el miércoles. En el medio, el Tesoro vuelve a estirar plazos en su licitación, el Presupuesto 2027 empieza a discutirse en Diputados y el FMI recortó su proyección de crecimiento local en Bangkok, donde Luis Caputo negocia la revisión del programa.
Lunes 12 de octubre
Argentina
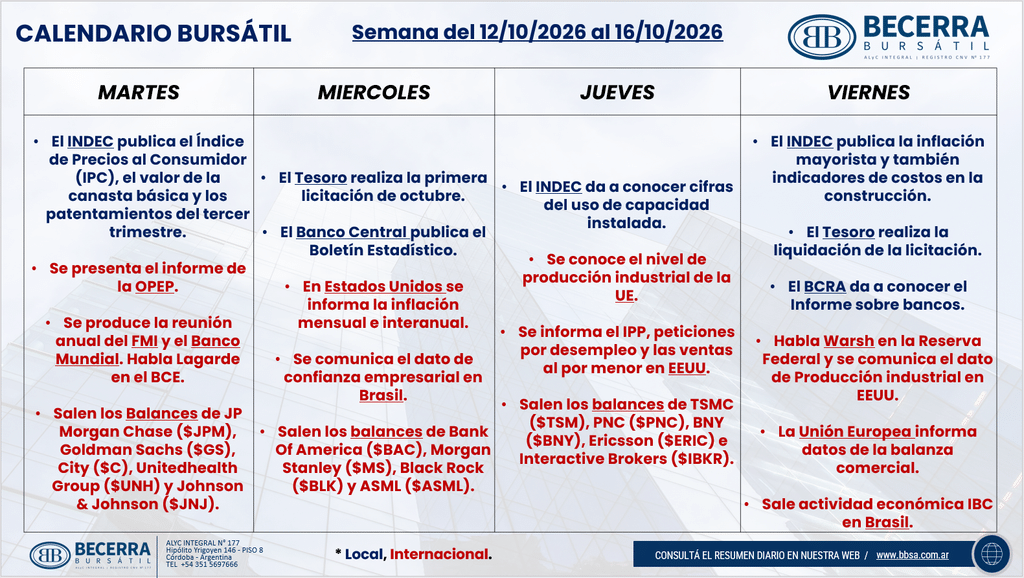
Feriado por el Día del Respeto a la Diversidad Cultural, sin operaciones en la plaza local. La novedad llegó a la noche desde Bangkok: en la edición de octubre de Perspectivas de la Economía Mundial, el FMI bajó su proyección de crecimiento para la Argentina en 2026 de 3,5% a 2,1% y subió la de inflación promedio de 30,4% a 32,5%. El organismo lo atribuye a la menor actividad del tercer trimestre y a una demanda interna más débil, con condiciones financieras todavía restrictivas. Para 2027 proyecta una expansión de 3,5% y una inflación promedio de 21,2%.
Internacional
Wall Street operó con normalidad, pero el mercado de bonos de EE.UU. permaneció cerrado por el Día de Colón. En Bangkok arrancaron las Reuniones Anuales del FMI y el Banco Mundial, que se extienden hasta el domingo 18. El FMI mantuvo en 3,1% su proyección de crecimiento mundial para 2026, la elevó a 3,4% para 2027 y estima que la inflación global sube a 4,7% este año, con el petróleo como principal canal: supone un barril promedio de USD 96 para 2026.
Martes 13 de octubre
Argentina
A las 16 el INDEC publica el IPC de septiembre. El REM del BCRA proyectaba 1,9% y las consultoras privadas lo ubican entre 1,9% y 2,1%, contra el 1,7% de agosto, el registro más bajo en 14 meses. La Ciudad de Buenos Aires ya anticipó la dirección, con un índice que pasó de 1,7% a 1,8%. La presión viene de alimentos, con verduras y carnes a la cabeza, de los estacionales y de los regulados, que Equilibra estima cerca de 2,7% mensual. Un dato en torno al 2% corta la desaceleración y vuelve a poner en discusión cuánto rinden en términos reales los instrumentos a tasa fija.
En el Congreso, la Comisión de Presupuesto y Hacienda de Diputados abre a las 12 el tratamiento del Presupuesto 2027 con la exposición del secretario de Hacienda, Carlos Guberman, y vuelve a reunirse el miércoles a las 10. El proyecto supone un crecimiento de 4% para 2027 y un tipo de cambio de ARS 1.847,60 por dólar a diciembre de ese año. El oficialismo apunta a firmar dictamen el 28 de octubre y llevar el texto al recinto en noviembre; los bloques dialoguistas condicionan su apoyo a las partidas de universidades y discapacidad.
Caputo llega hoy a Bangkok. Su agenda incluye reuniones con el FMI para avanzar en la revisión del programa, con un desembolso de USD 869 millones pendiente, y encuentros con el Banco Mundial y el G20.
Internacional
Arrancó la temporada de balances del tercer trimestre con cuatro grandes bancos antes de la apertura. JPMorgan ganó USD 5,57 por acción, debajo de los USD 5,90 que esperaba el mercado, con ingresos que crecieron 8% interanual a USD 50.200 millones. Goldman Sachs reportó USD 17,01 por acción e ingresos por USD 18.680 millones, con la banca de inversión y mercados 32% arriba del mismo trimestre de 2025. Wells Fargo y Citigroup completan la primera tanda. Con el Treasury a 10 años en 5,24% al cierre del viernes, el margen de interés y la calidad de cartera de los bancos muestran cuánto aguanta el crédito a familias y empresas con tasas en máximos desde 2007.
Miércoles 14 de octubre
Argentina
Licitación del Tesoro. Vencen ARS 4,85 billones, contra ARS 8,65 billones a fines de septiembre, y el Tesoro cuenta con ARS 8 billones depositados en el BCRA. Después de dos licitaciones concentradas en plazos cortos, el menú ofrece una sola letra que vence antes de las elecciones presidenciales, la LECAP S29E7 (29 de enero de 2027), y tres bonos más largos: el TMG28 a tasa TAMAR (31 de agosto de 2028), el dual TAMAR y dólar linked TMVE8 (28 de enero de 2028) y el dual CER y TAMAR TXMD9 (14 de diciembre de 2029).
Por cuarta licitación consecutiva no se ofrecen bonos en dólares, con el riesgo país en 589 puntos básicos al cierre del viernes, después de haber tocado 655 el 2 de octubre. En la licitación del 28 de septiembre el rollover fue de 100,08%: la próxima referencia es cuánta demanda consigue el tramo largo sin convalidar tasas más altas.
Internacional
A las 9:30 (hora Argentina) se conoce el IPC de EE.UU. de septiembre. El consenso espera 0,5% mensual, desde 0,4% en agosto, y 3,6% interanual, desde 3,4%, empujado por energía. La subyacente se proyecta en 0,2% mensual, desde 0,3%, y 2,4% interanual, en línea con el nowcast de la Fed de Cleveland. Es la última lectura antes de la reunión del 27 y 28 de octubre. La Fed subió la tasa en septiembre a 3,75%-4,00%, la primera suba desde 2023, y en las minutas la mayoría de los participantes consideró probable otra antes de fin de año. Con apenas 29.000 nuevos empleos en septiembre, el mercado bajó a 22% la probabilidad de una suba en octubre; una subyacente de 0,3% o más la vuelve a poner en juego.
Antes de la apertura reportan Bank of America, Morgan Stanley y ASML, cuyo resultado funciona como primer termómetro de la inversión en capacidad para inteligencia artificial. A las 15 la Fed publica el Libro Beige. Temprano, China da a conocer inflación, precios mayoristas y balanza comercial, y en Bangkok el FMI presenta su Monitor Fiscal, seguido de la conferencia de prensa de Kristalina Georgieva.
Jueves 15 de octubre
Argentina
Con el resultado de la licitación conocido, la plaza local queda expuesta a dos frentes externos. El primero es la reacción de la tasa larga de EE.UU. y del dólar global al IPC del miércoles, que en las últimas semanas pesó sobre los Globales junto con el riesgo electoral. El segundo es Brasil, primer socio comercial: cada encuesta de cara al balotaje del 25 de octubre entre Flávio Bolsonaro y Lula mueve los precios de la región, y los activos argentinos ya reaccionaron a ese frente.
Internacional
TSMC presenta resultados antes de la apertura, con la guía de inversión y la demanda de chips para inteligencia artificial como datos a mirar. A las 9:30 se publican en EE.UU. las ventas minoristas de septiembre, los precios mayoristas (IPP, con un consenso de 0,5% mensual), los pedidos semanales de subsidio por desempleo y el índice manufacturero Empire State. En Bangkok, el FMI presenta su informe para Asia y el Pacífico.
Viernes 16 de octubre
Argentina
Según el calendario de mercado, el Ministerio de Economía (MECON) publica el resultado fiscal de septiembre. El Presupuesto 2027 proyecta un cuarto año consecutivo de superávit financiero, y cada dato mensual es la prueba de que la regla sigue en pie mientras la actividad se desacelera. En Bangkok, la sesión plenaria de las Reuniones Anuales abre la jornada y el sábado el Comité Monetario y Financiero Internacional da a conocer sus conclusiones.
Internacional
A las 00:30 (hora Argentina), Kevin Warsh conversa con Georgieva en Bangkok. Es la primera intervención pública del presidente de la Fed desde la reunión de septiembre y llega con el IPC ya conocido, a días del período de silencio previo a la decisión del 28 de octubre. Durante el día se publican la producción industrial de EE.UU. y la inflación final de septiembre de la zona euro.
Cómo lo leemos en Becerra Bursátil
Un IPC cerca de 2%, con regulados y alimentos todavía corrigiendo, sostiene nuestra preferencia por la curva CER sobre la tasa fija. En la licitación, el instrumento que mejor encaja con nuestro posicionamiento es el dual TMVE8: es la vía que elegimos para tomar tasa en pesos antes de la elección con cobertura ante una suba del tipo de cambio. Fuera de ese formato seguimos evitando el carry en carteras conservadoras. Mantenemos la recomendación de reducir soberanos en dólares en favor de provinciales y obligaciones negociables, y de sobreponderar bancos y reguladas, que cotizan mucho más cerca del escenario adverso que los Globales.
En el frente externo, el IPC del miércoles y la intervención de Warsh definen si la Fed vuelve a subir en octubre o espera a diciembre. Con el Treasury a 10 años en máximos desde 2007, mantenemos la duration de la renta fija internacional por debajo de cuatro años. En acciones, ASML y TSMC ponen a prueba la tesis de semiconductores e hiperescaladores, donde seguimos sobreponderados. La combinación más exigente para la semana sería una subyacente de 0,3% en EE.UU. con un IPC local arriba de 2,1%: presión simultánea sobre la tasa larga global y sobre la curva en pesos.