La inflación volvió a marcar el ritmo de la semana pasada a los dos lados: en EE.UU. dejó prácticamente descontada una suba de la Fed en diciembre y en la Argentina cortó la desaceleración con un 2,2% en octubre. La que empieza pone el foco en la inteligencia artificial, con Nvidia y el debut bursátil de Anthropic, y en el Congreso, donde el oficialismo corre contra el cierre de las sesiones ordinarias.
La semana que pasó
En EE.UU., el IPC de octubre subió 0,4% mensual, por encima del 0,3% esperado, y la inflación núcleo marcó 0,3% por tercer mes consecutivo. Después de que el gobernador Christopher Waller planteara que un dato así podía justificar una suba de 0,50 puntos, el mercado pasó a dar por hecha una suba en la reunión del 8 y 9 de diciembre y el Treasury a 10 años volvió a la zona de 5,15%, desde 4,86% una semana antes. El sector tecnológico sumó un golpe propio: la renuncia de Jensen Huang como presidente ejecutivo de Nvidia llevó a la acción a perder 12,75% en la semana.
En la Argentina, el IPC de octubre fue 2,2% mensual, el más alto desde abril, por encima del 1,8% que esperaba el REM. El salto lo explicaron las tarifas de gas, con los cambios en el régimen de Zona Fría, y los estacionales: la inflación núcleo bajó a 1,5%, su menor registro en 15 meses. Antes del dato, el Tesoro había adjudicado ARS 8,87 billones en la licitación del miércoles, y el riesgo país, que tocó los 850 puntos ese día, cerró la semana en 830.
Afuera: la inteligencia artificial y la Fed en la misma semana
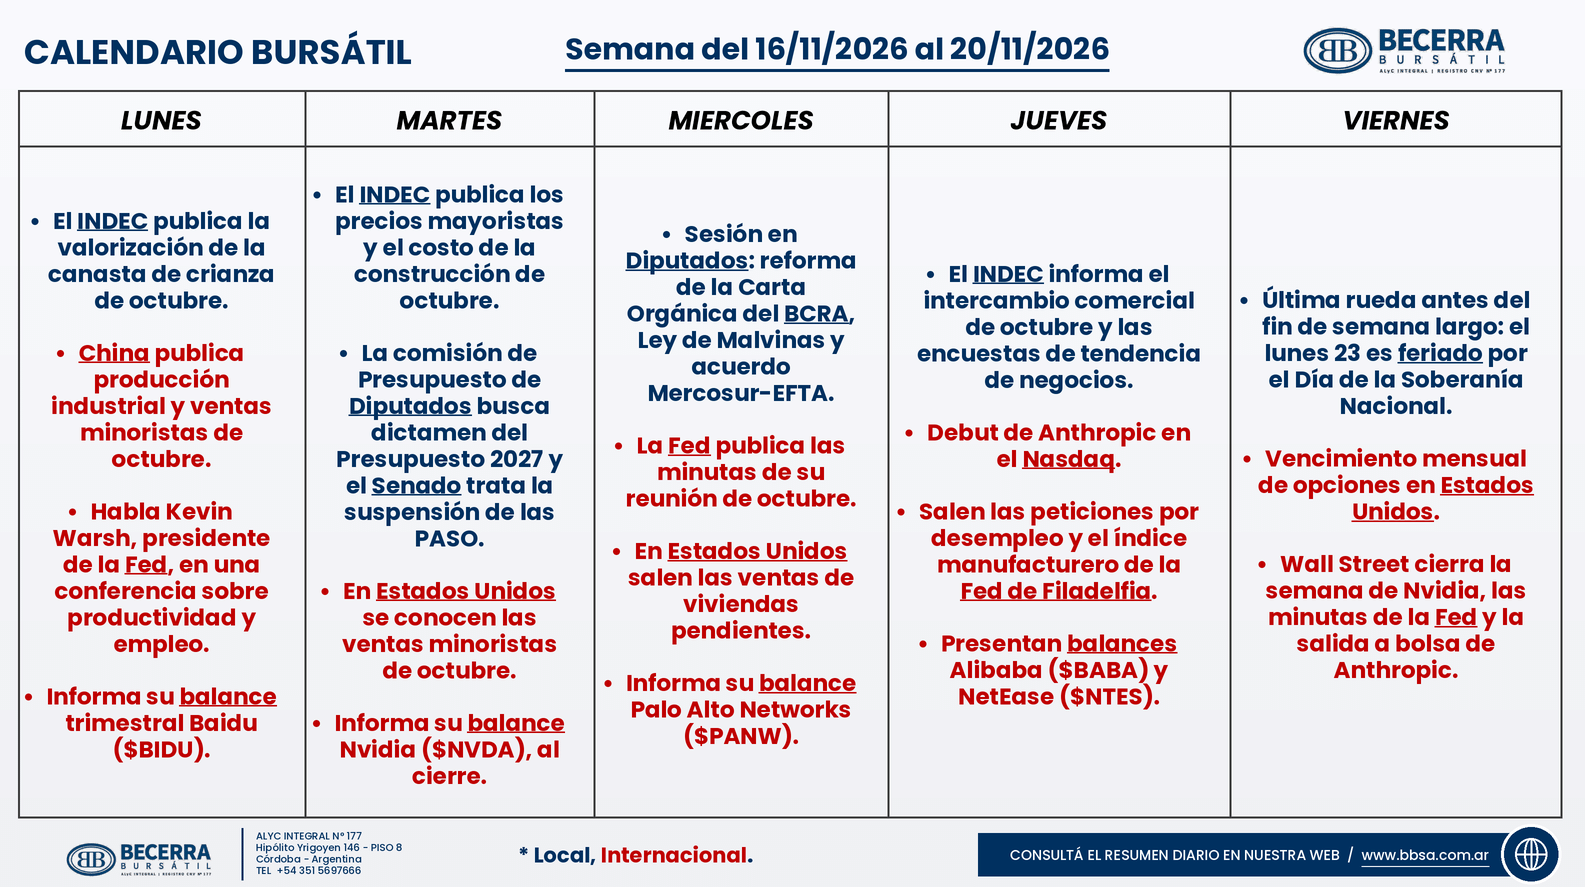
La semana internacional gira alrededor de una pregunta que el mercado viene haciendo desde octubre: cuánto vale el crecimiento de la inteligencia artificial cuando cuesta cada vez más financiarlo. El martes al cierre, Nvidia presenta su tercer trimestre fiscal con Colette Kress como presidenta ejecutiva interina, en su primer reporte sin Huang al frente. La compañía había guiado ingresos por USD 108.000 millones para el trimestre, y el consenso le pide un salto de casi USD 17.000 millones para el siguiente, más grande que el último que proyectó la propia empresa. El jueves se espera el debut en Nasdaq de Anthropic, una de las mayores salidas a bolsa de la historia, que va a medir cuánto apetito queda por las valuaciones del sector.
En el medio aparece la Fed. Kevin Warsh habla el lunes en una conferencia sobre productividad y empleo, un tema que conecta con su lectura de la inteligencia artificial como un shock de oferta, y el miércoles a las 16 (hora Argentina) se publican las minutas de la reunión de octubre, en la que dos miembros votaron por subir la tasa. Con una suba de diciembre ya en precio, lo que importa de las minutas es cuántos miembros ven más subas en 2027. Las ventas minoristas de octubre del martes, la manufactura de la Fed de Filadelfia del jueves y los balances de Walmart y Alibaba completan la lectura sobre el consumo y la industria.
En la Argentina: el Congreso a contrarreloj
A dos semanas del cierre de las sesiones ordinarias, el 30 de noviembre, la agenda local pasa por el Congreso. El martes, el oficialismo busca firmar el dictamen del Presupuesto 2027 para llevarlo al recinto el miércoles 25, después de negociar con la UCR, el PRO y los gobernadores la baja del impuesto a los combustibles y más fondos para universidades y discapacidad. Ese mismo día, el Senado discute en comisión la suspensión de las PASO.
El miércoles, Diputados sesiona para dar sanción definitiva a la reforma de la Carta Orgánica del BCRA y aprobar la Ley de Malvinas, junto con el acuerdo de libre comercio entre el Mercosur y la Asociación Europea de Libre Comercio. Lo que no salga antes del 30 pasa a sesiones extraordinarias, que el Gobierno ya prepara.
El calendario de datos queda para la semana próxima, que arranca con el feriado del lunes 23 por el Día de la Soberanía Nacional. El martes 24, el INDEC publica el EMAE de septiembre, que cierra el tercer trimestre y define si la economía entra formalmente en recesión técnica, y en esos mismos días presentan sus balances los bancos grandes. Mientras tanto, el mercado de pesos convive con tasas volátiles, después de que un IPC de 2,2% dejara a la caución por debajo de la inflación mensual.
Cómo lo leemos en Becerra Bursátil
El IPC de octubre refuerza la preferencia por la curva CER sobre la tasa fija. La núcleo baja, pero los regulados y los combustibles todavía tienen ajustes pendientes, y parte del cambio en la Zona Fría recién se refleja en noviembre: la cobertura inflacionaria sigue valiendo. Seguimos evitando el carry trade en carteras conservadoras, salvo a través del dual TMVE8, que combina tasa TAMAR con cobertura dólar linked, y vemos barata la cobertura cambiaria.
Con el riesgo país en 830 puntos, mantenemos la recomendación de reducir soberanos en dólares: la suba posible si se confirma la continuidad apenas compensa la caída en un escenario adverso. Preferimos provinciales, con Córdoba 2035 (CO35) y Santa Fe 2034 (SFD34) como favoritos, y obligaciones negociables para devengar. En acciones sobreponderamos utilities y bancos: los bancos llegan a sus balances cotizando cerca de una vez su valor libro y las utilities, debajo de su múltiplo histórico, y ya descuentan un escenario adverso.
Afuera, mantenemos la duration por debajo de cuatro años, con preferencia por el tramo corto: con la suba de diciembre en precio, el Treasury a 10 años sigue siendo el canal por el que la inflación de EE.UU. llega a los activos argentinos. Seguimos sobreponderados en hiperescaladores y semiconductores, con la precaución de que el mercado ya no premia el crecimiento si no viene con flujo de caja, y Nvidia es la prueba de la semana. Mantenemos oro como cobertura y evitamos petróleo.