Cada vez que el dólar se mueve, en la Argentina aparece la misma pregunta: cuántas reservas le quedan al BCRA. Perry Mehrling, que murió el lunes 12 de octubre a los 67 años, enseñó a hacer otra, más incómoda y bastante más útil. Cuántas promesas de pago hay apiladas debajo de ese dólar, quién sostiene cada escalón y qué pasa el día en que muchos quieren subir al mismo tiempo.
En Research & Estrategia construimos sobre esa pregunta tres informes que actualizamos todos los meses. Algunas de las cosas que muestran con los últimos datos:
- La deuda del Tesoro en pesos que puede correr equivale al 8,9% del PIB, por encima del 7,6% que sumaban las LEBAC en manos no bancarias antes de la corrida de 2018.
- El sector público ya vendió USD 6.500 millones de cobertura cambiaria a quienes pueden pasarse al dólar, sin entregar un dólar de reservas. En 2025 esa misma vía absorbió USD 6.600 millones de demanda mientras las reservas casi no se movían.
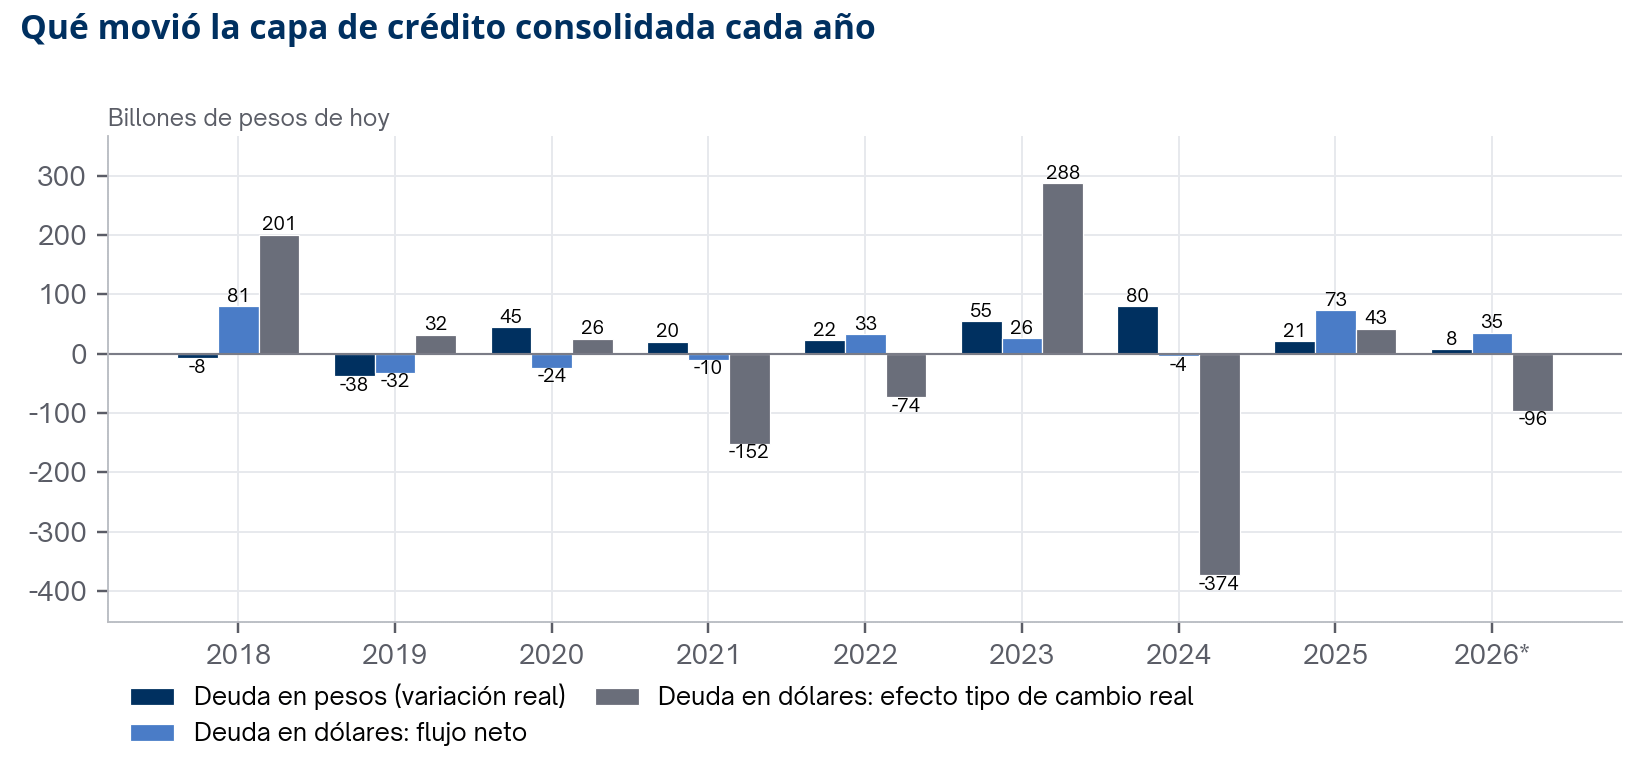
- En los últimos doce meses, empresas y familias tomaron $10,5 billones de crédito nuevo, y aun así el stock de crédito al sector privado, medido a precios en pesos de hoy, bajó $25,6 billones. La baja del tipo de cambio real achicó el valor en pesos de las deudas en dólares más de lo que sumó todo el crédito nuevo.
- Los bancos tienen disponible en el día el 49% de los depósitos en dólares, cerca de los niveles más bajos desde 2007. En julio de 2019, antes de las PASO, era el 60%.
- Para retener pesos hoy alcanza una tasa real de 0,04% mensual. Hace un año, en la previa de las elecciones legislativas, hacía falta 1,81%.
Quién fue
Mehrling enseñó economía durante treinta años en Barnard College, de la Universidad de Columbia, y después en la Pardee School of Global Studies de la Universidad de Boston. Trabajó durante años con el Institute for New Economic Thinking (INET), que anunció su muerte el 13 de octubre, y su curso Economics of Money and Banking, gratuito y en línea, formó a miles de alumnos que nunca pisaron un aula de Nueva York.
Escribió cuatro libros que hoy son referencia obligada para quien trabaja con dinero y crédito: The Money Interest and the Public Interest (1997), sobre el pensamiento monetario estadounidense del siglo XX; Fischer Black and the Revolutionary Idea of Finance (2005), la biografía intelectual de uno de los padres de las finanzas modernas; The New Lombard Street (2011), donde describió a la Reserva Federal de 2008 como un dealer de última instancia, el que sostiene el precio y la liquidez de los títulos cuando nadie más quiere comprarlos; y Money and Empire (2022), sobre Charles Kindleberger y el sistema del dólar.
Cuatro ideas para pensar desde el dinero
Mehrling llamó money view a su forma de mirar la economía. Parte de una observación simple: todo pasivo es una promesa de pagar, y toda promesa se cancela con algo que está más arriba. Un pagaré se paga con depósitos; un depósito promete billetes o saldo en el banco central; y en la cima está el medio de liquidación final, que nadie promete porque es el pago mismo. De ahí salen cuatro ideas que en la Argentina se ven todas las semanas.
- La restricción de supervivencia. Cada empresa, banco o gobierno tiene que pagar hoy lo que vence hoy, con lo que tiene hoy. Ser solvente en promedio no alcanza. En la Argentina se ve todos los días: en cada banco que tiene que cerrar la jornada con saldo en su cuenta del BCRA, en cada empresa que paga sueldos y cheques, y en el Tesoro cada vez que una licitación tiene que renovar lo que vence.
- Elasticidad y disciplina. El crédito permite estirar los pagos y hace crecer la economía, pero en algún punto la promesa tiene que convertirse en un medio de pago superior. Ahí aparece el límite.
- Los que hacen mercado. La liquidez la sostienen intermediarios que ponen su balance para comprar y vender y, en última instancia, el banco central, cuando acepta títulos a cambio de dinero.
- Los cuatro precios del dinero. La paridad entre distintos tipos de dinero (el depósito contra el billete), la tasa de interés (el dinero de hoy contra el de mañana), el tipo de cambio (el dinero propio contra el extranjero) y el nivel de precios. Cuando la jerarquía se tensa, alguno de los cuatro se mueve.
La idea de fondo tiene un antecedente que vale la pena rescatar. En 1938, Harry Scherman escribió The Promises Men Live By: la economía moderna funciona sobre promesas, y cada una se acepta porque se confía en que se va a cumplir. Mehrling le agregó la jerarquía. Las promesas no valen todas lo mismo, y cuando la confianza se resiente todos quieren la de más arriba. Seguir los pasivos de una economía es, entonces, seguir su confianza: cuántas promesas acepta, en qué moneda y quién las respalda.
La pirámide argentina
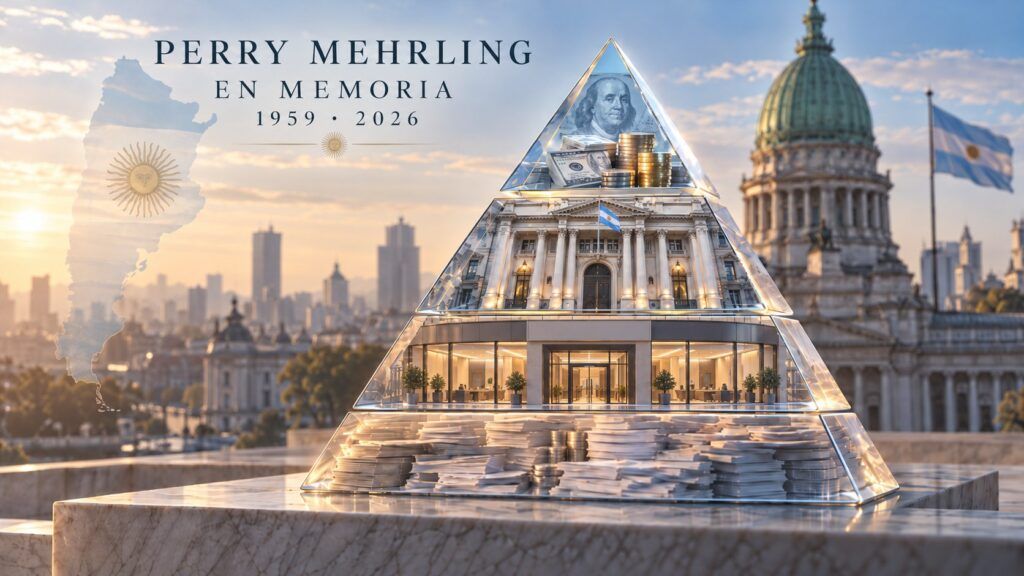
La particularidad local es que en la cima de la jerarquía está un dinero que ninguna institución del país puede emitir. La pirámide tiene dos columnas, una en pesos y otra en dólares, y las dos terminan en el dólar.
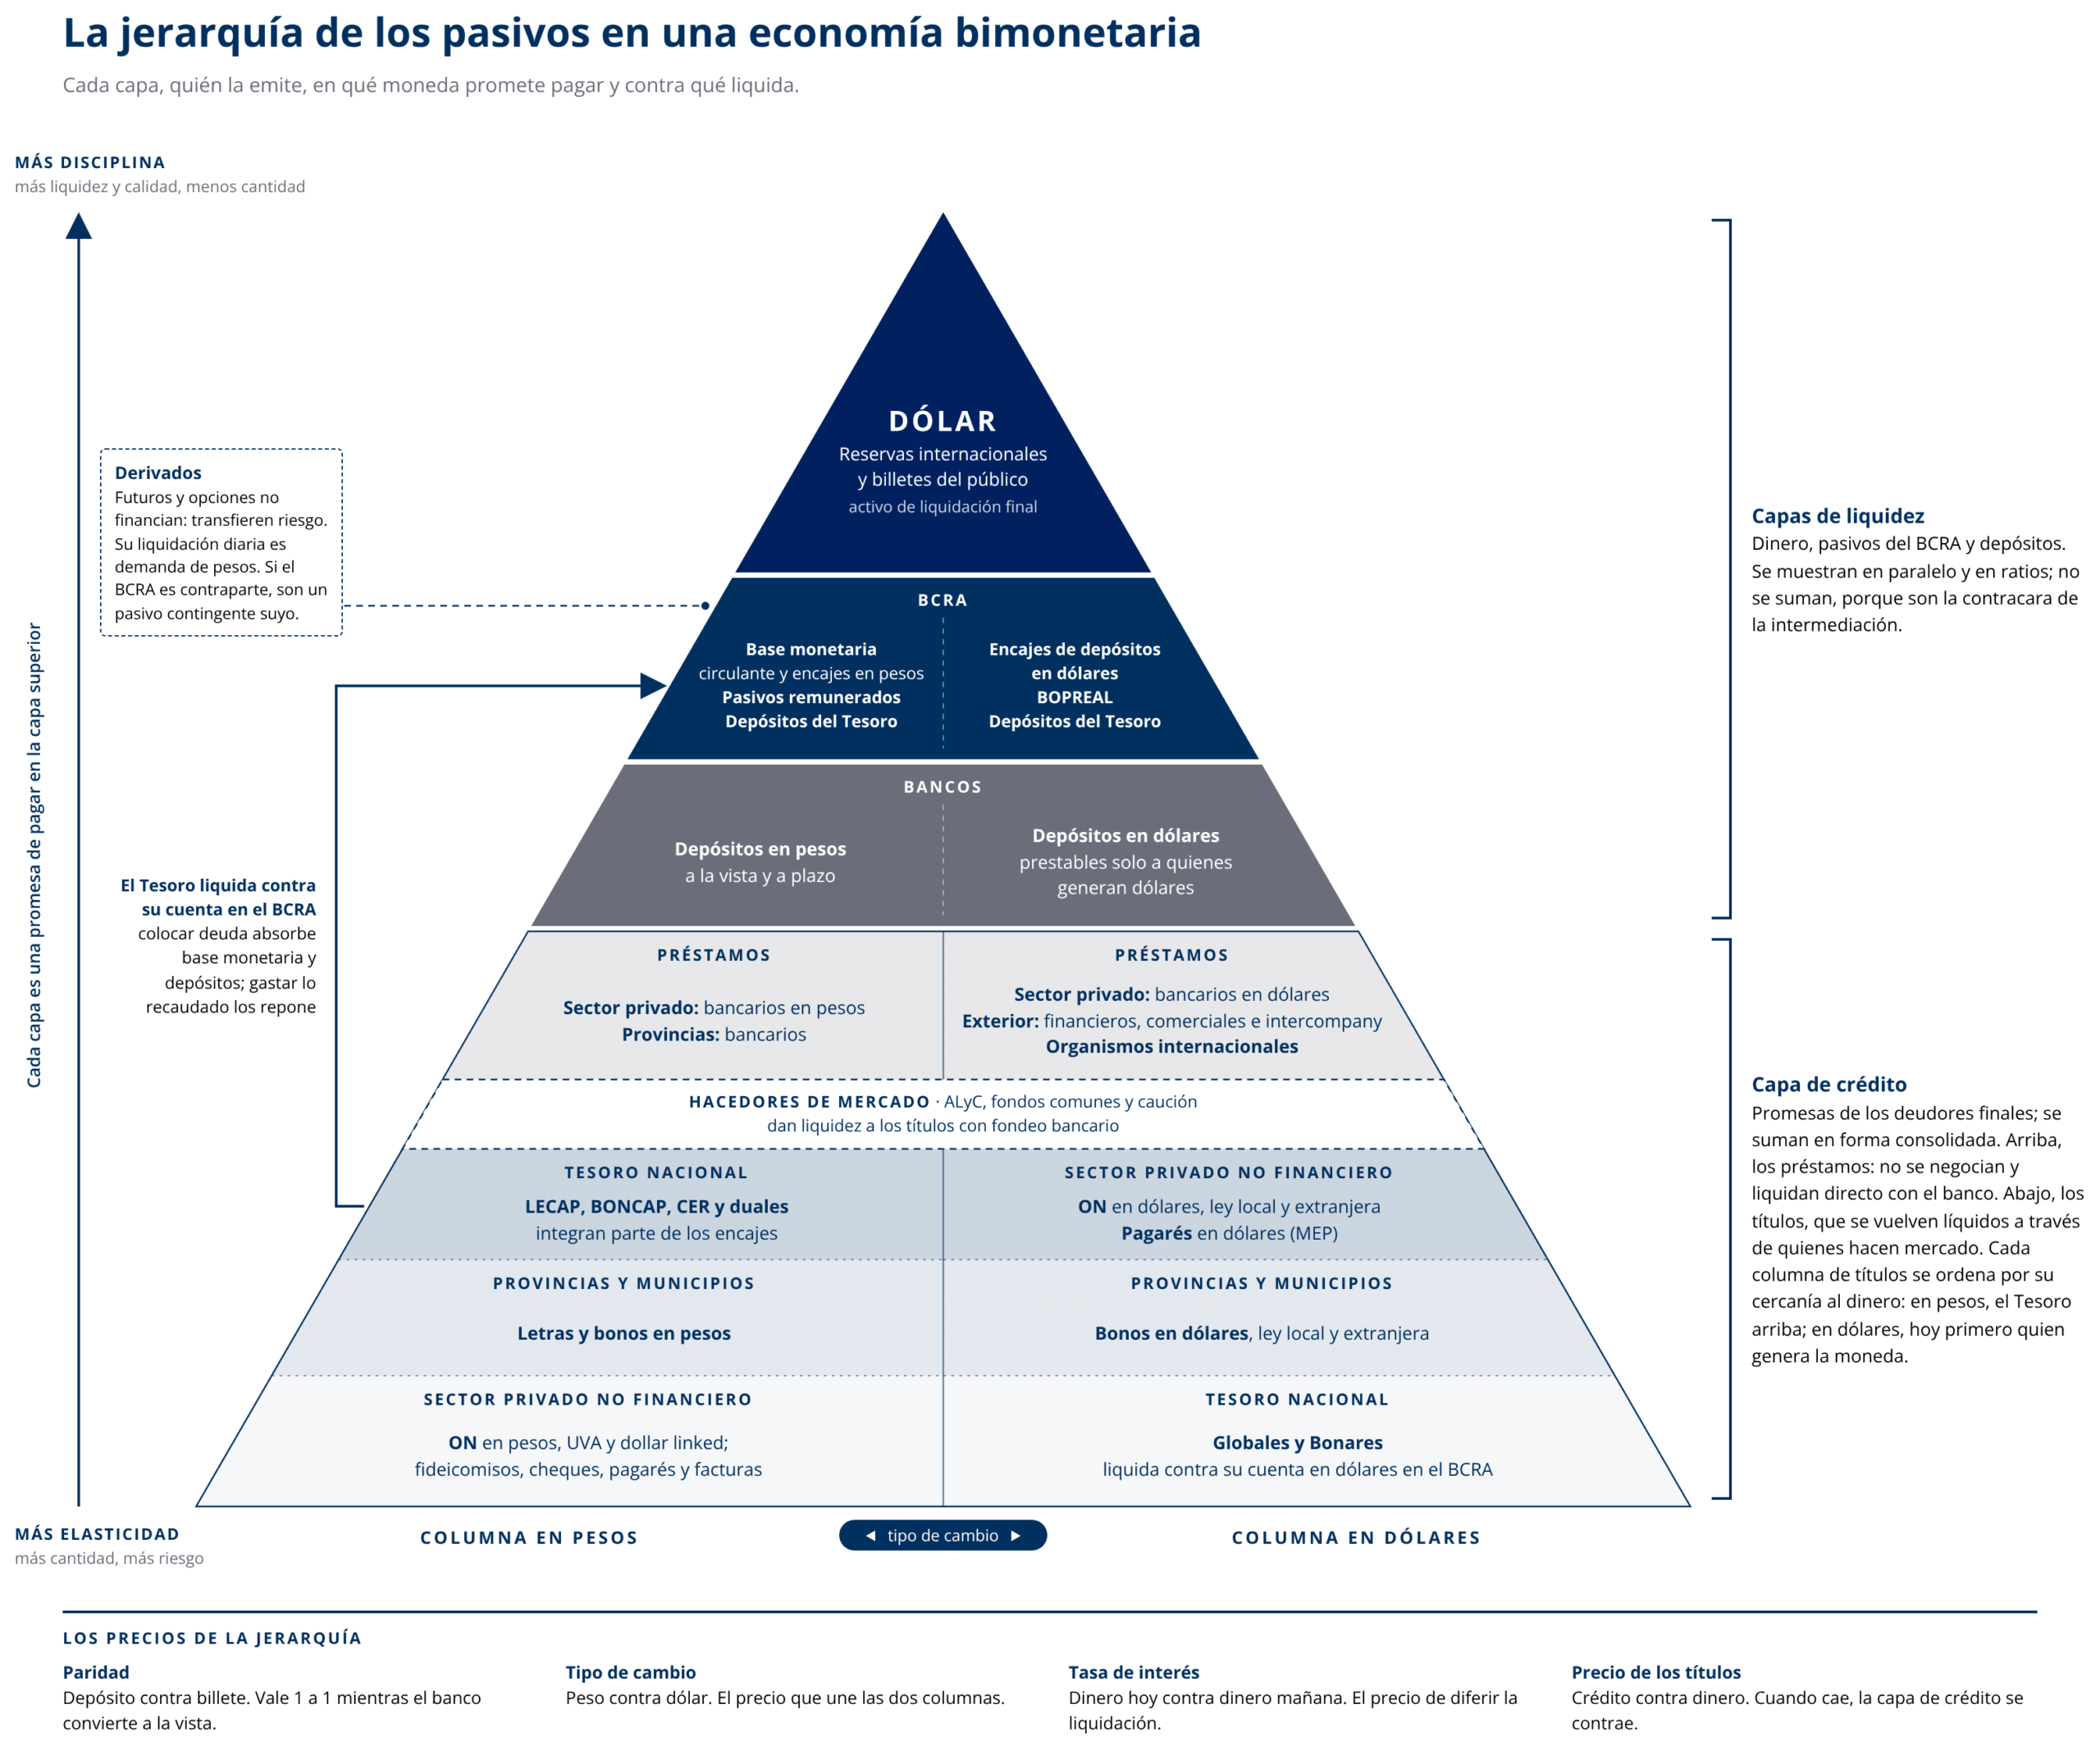
La capa de crédito, que reúne lo que deben el Tesoro, las provincias y el sector privado, en pesos y en dólares, con préstamos y con títulos, suma USD 705.200 millones, el 101,6% del PIB. De esos 101,6 puntos, 56,1 son deuda en dólares. El vértice en pesos, en cambio, se achicó: la base monetaria equivale al 4,8% del PIB, la mitad del 9,4% de 2017. Una pirámide con un vértice chico y una base grande en dólares es muy sensible al precio del dólar: cada 10% de depreciación real suma 5,6 puntos del PIB a la deuda sin que nadie pida un peso más. En 2018 el tipo de cambio real subió 36% y la capa pasó del 66,5% al 80,6% del PIB.
La confianza, contada en promesas
Si cada crédito es una promesa que alguien aceptó, el stock de crédito funciona como un termómetro de la confianza. Medida así, la confianza creció con fuerza desde el cambio de gobierno de diciembre de 2023. Los préstamos bancarios al sector privado pasaron del 6,7% del PIB en noviembre de 2023, antes de la devaluación, al 13,8%. Los depósitos privados en dólares, que son la promesa de un banco de devolver dólares, pasaron de USD 15.800 millones a USD 40.900 millones. El stock de ON en dólares de las empresas subió de USD 15.100 millones a USD 35.800 millones, con inversores que aceptaron promesas a varios años. En total, el crédito privado doméstico medido en dólares es 1,9 veces el de noviembre de 2023.
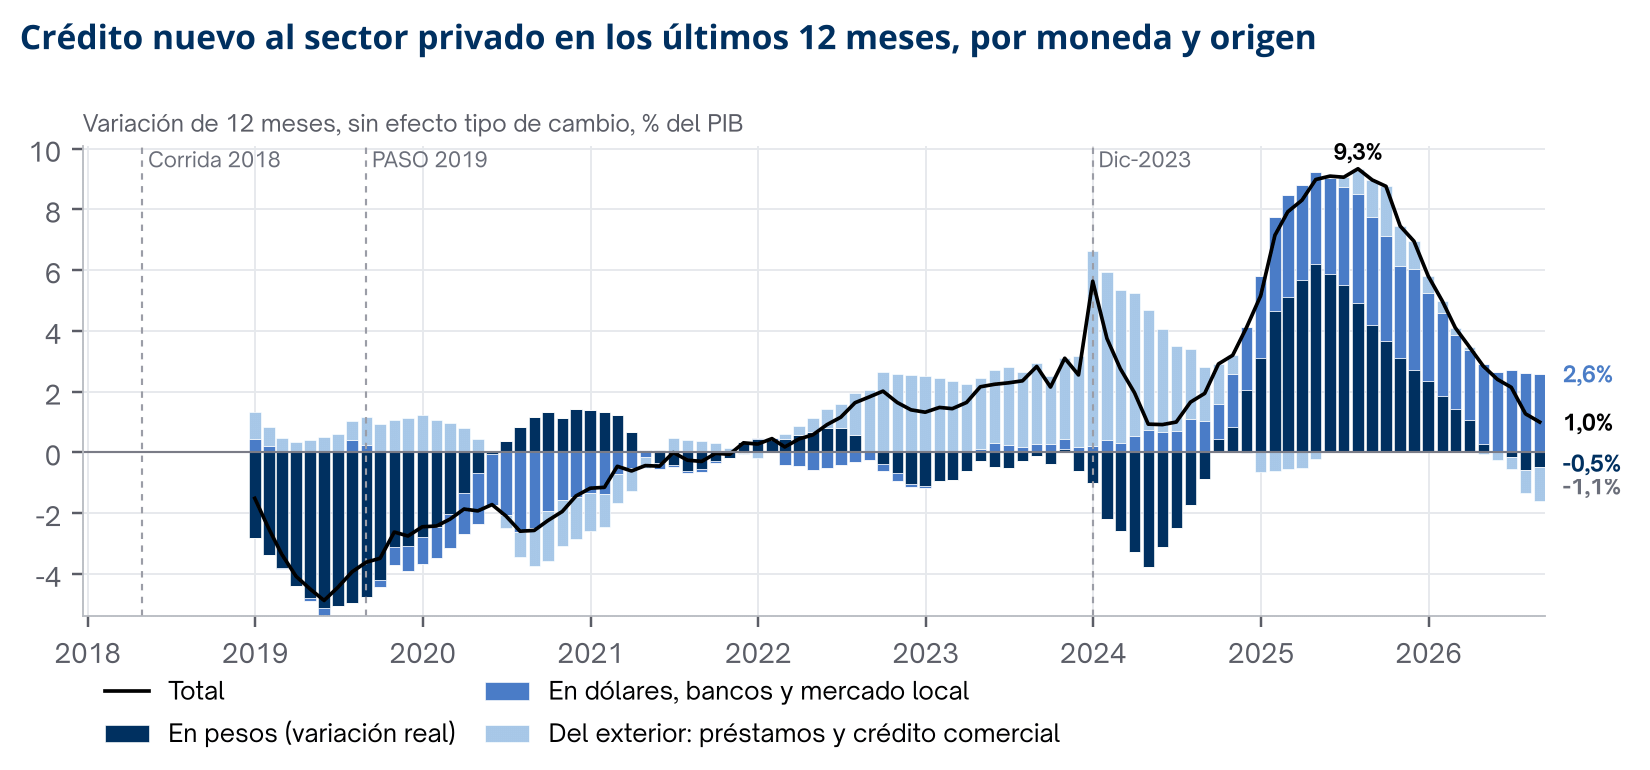
En los últimos meses el termómetro marca otra cosa. El crédito nuevo de doce meses, que en julio de 2025 llegó al 9,3% del PIB, bajó al 1,0%. Desde junio de 2026 el crédito nuevo en pesos de doce meses es negativo, mientras el crédito en dólares sigue creciendo: 7,3% en doce meses. La economía sigue aceptando promesas, pero las prefiere en la moneda que ninguna institución local puede emitir.
El detalle, capa por capa y con la comparación contra más de cuarenta economías, está en Jerarquía y elasticidad de los pasivos en Argentina.
Las LEBAC se mudaron al Tesoro
Hasta 2018, el cuasidinero en pesos (la deuda que paga interés y que el tenedor trata casi como dinero) era del BCRA. En marzo de ese año las LEBAC en manos no bancarias sumaban el 7,6% del PIB, y en seis meses cayó el 72% de ese stock: fue el corazón de la corrida. Hoy los pasivos remunerados del Central son casi nulos ($0,3 billones), y ese lugar lo ocupan las LECAP y los BONCAP.
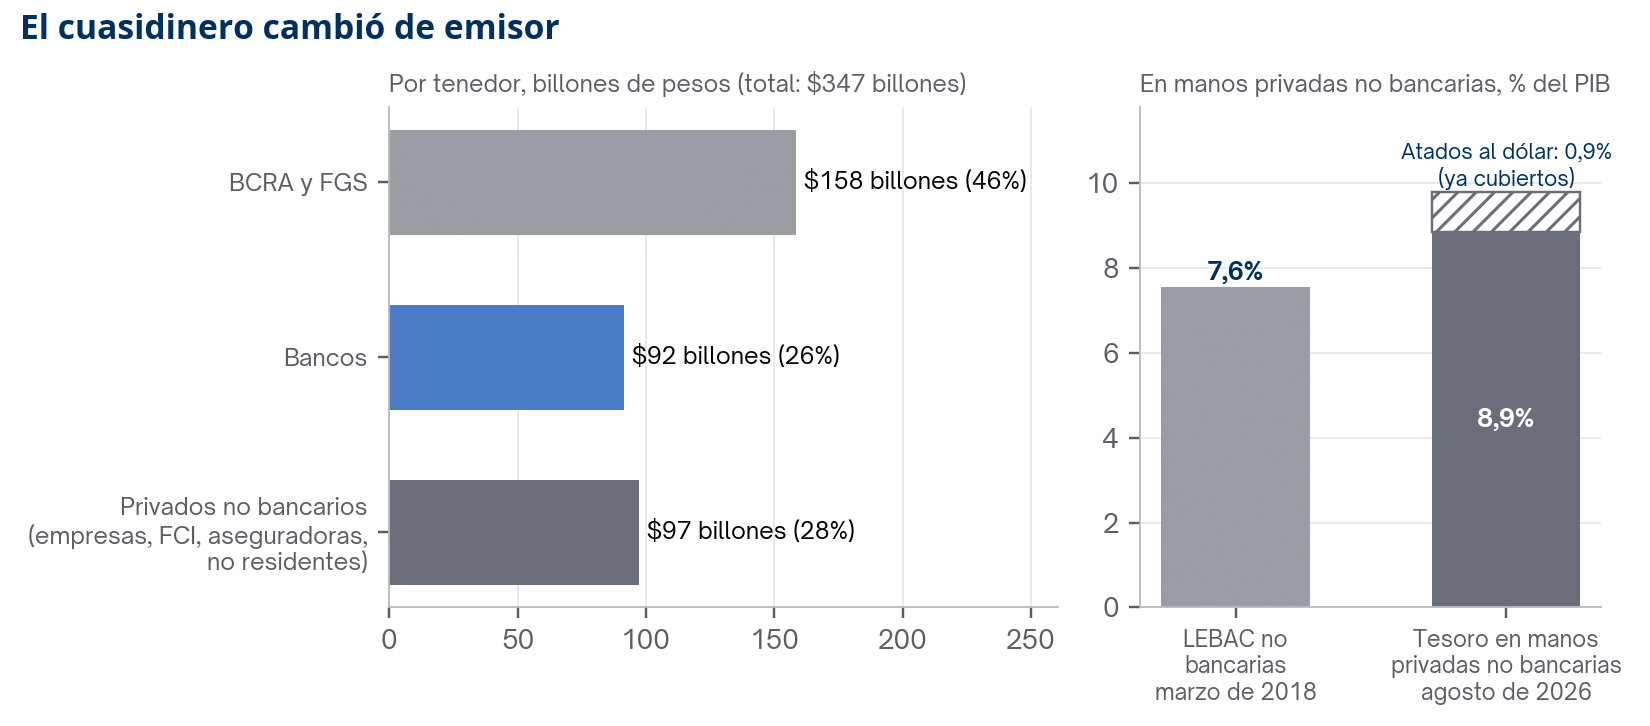
La deuda del Tesoro en pesos suma $347 billones. Nuestra estimación de tenedores, armada con la información del BCRA, de los bancos y del FGS, deja $97 billones en manos privadas no bancarias, el 9,8% del PIB. Sin los títulos atados al dólar, cuyos tenedores ya están cubiertos, lo que puede correr es el 8,9% del PIB, más que las LEBAC de 2018. Medida contra las reservas, la masa de pesos con esa deuda llega a 3,2 veces, contra 2,4 veces en marzo de 2018.
Hay diferencias a favor: el Tesoro tiene $7,9 billones depositados en el BCRA para rescatar parte de los vencimientos, y una porción está en aseguradoras y fondos con horizonte largo. Y hay una consecuencia que cambia el funcionamiento de los bancos. Mientras el cuasidinero era del Central, los bancos tenían un activo de liquidez inmediata. Con la deuda en el Tesoro, esa liquidez depende de que el BCRA acepte recomprar los títulos o tomarlos en garantía: el papel de dealer de última instancia que Mehrling describió para la Reserva Federal, trasladado a Buenos Aires.
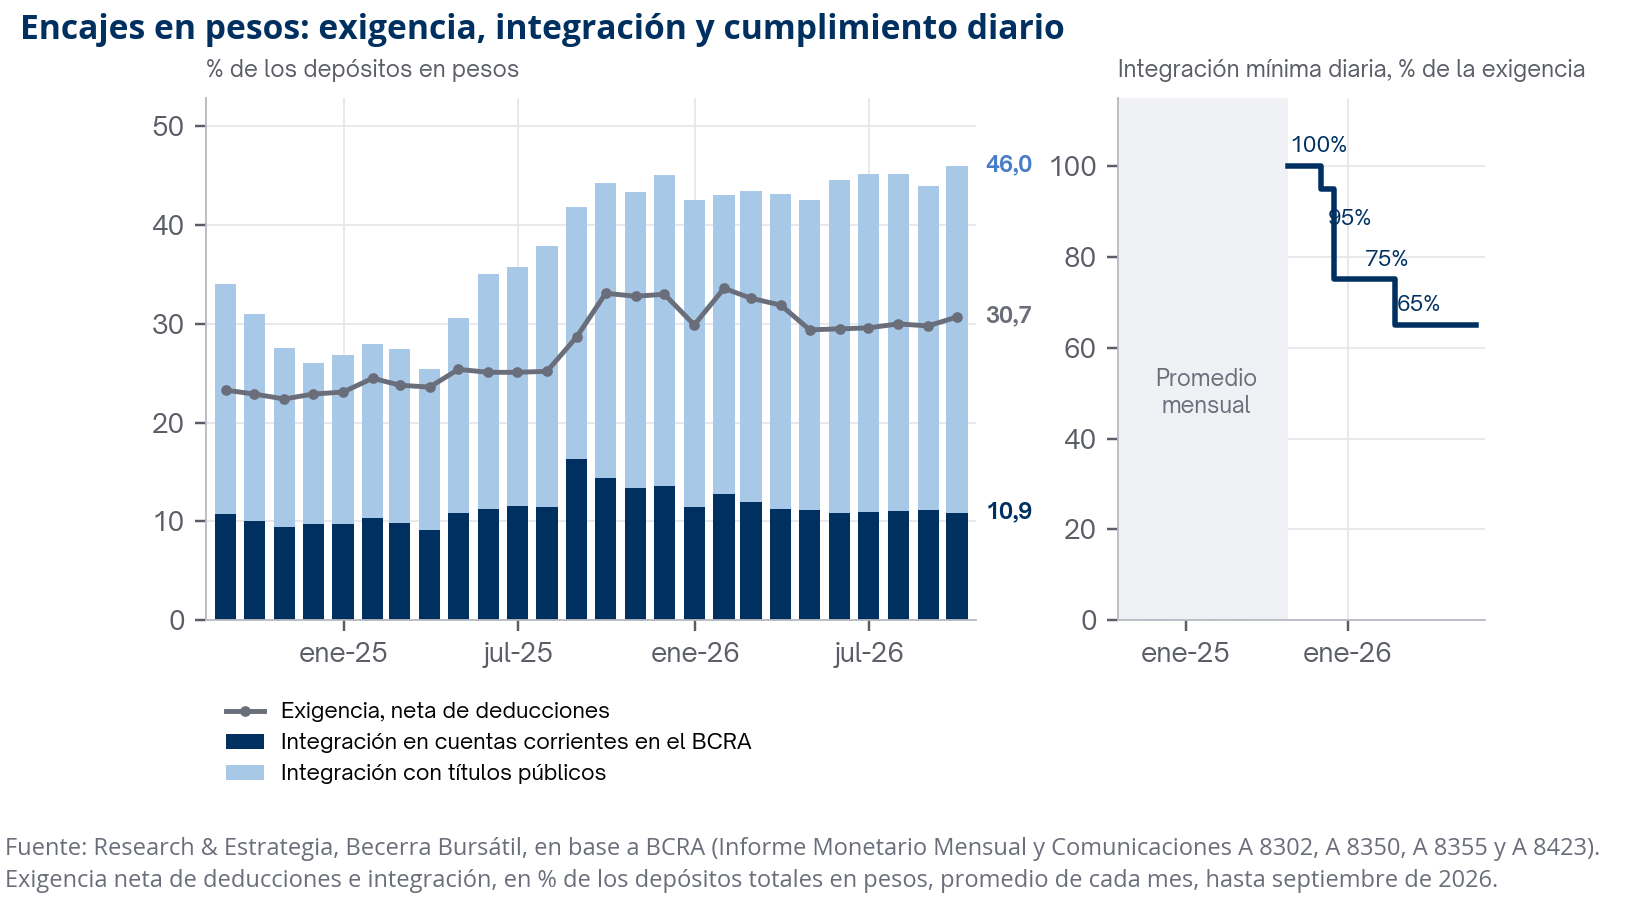
Los encajes van en la misma dirección. En septiembre, la exigencia en pesos equivalía al 30,7% de los depósitos, y los bancos la integraban con 35,1 puntos en títulos públicos y 10,9 en sus cuentas en el BCRA: el encaje en títulos ya es 3,2 veces el encaje en efectivo. Un título del Tesoro usado como reserva de liquidez es una promesa que vale como tal mientras el Central la acepte. Al mismo tiempo, el cumplimiento diario mínimo bajó del 100% de agosto de 2025 al 65% actual. Los bancos ganaron elasticidad dentro del mes, con una liquidez cada vez más atada a la deuda del Tesoro.
El crédito que crece mientras cae
En agosto el crédito al sector privado creció 0,6% real. En los últimos doce meses el crédito nuevo sumó $10,5 billones a precios en pesos de hoy: $15,5 billones en dólares y una caída de $4,9 billones en pesos. Y aun así, el stock medido en pesos de hoy bajó $25,6 billones.
La diferencia está en uno de los cuatro precios del dinero. Una deuda de USD 1 millón equivalía en agosto de 2025 a $1.768 millones de hoy y en agosto de 2026 a $1.509 millones, porque el tipo de cambio subió menos que los precios internos. Con USD 149.900 millones de deuda privada en dólares, la baja del tipo de cambio real restó al stock mucho más de lo que sumaron las empresas al endeudarse. Lo mismo pasó en sentido contrario en 2023: la devaluación agrandó la capa de crédito en $288 billones de hoy sin que nadie tomara un dólar más.
El freno en pesos tiene un lugar exacto en la pirámide: el balance de los bancos. Los préstamos en pesos ya equivalen al 84,5% de los depósitos, contra 41,4% en diciembre de 2023, y los depósitos caen 1,6% real en doce meses. Para prestar más, los bancos necesitan que lleguen pesos a los depósitos.
El mes a mes, instrumento por instrumento, está en el Monitor del crédito al sector privado.
La demanda de pesos se lee en los precios
Los cuatro precios del dinero sirven también para medir algo que las cantidades ya no muestran bien: cuánto quiere el público tener pesos. El M2 dejó de ser una buena medida, porque las billeteras virtuales barren los saldos todos los días a fondos de mercado de dinero, que administran $63,1 billones y los colocan en plazos fijos y cauciones. Y una cantidad que cae admite dos explicaciones, menos demanda o menos oferta. Los precios las separan.
Hoy los precios muestran una demanda de pesos más firme que la que sugieren las cantidades. En agosto el plazo fijo a 30 días rindió 0,04% mensual por encima de la inflación, contra 1,81% en agosto de 2025: para retener pesos alcanza una tasa real casi nula. La devaluación implícita entre la BONCAP y el título dollar linked de enero de 2027 es de 1,79% mensual, cerca de la suba del techo de la banda. Y los privados volvieron a sumar deuda del Tesoro en pesos: su tenencia creció 16,3% real en tres meses.
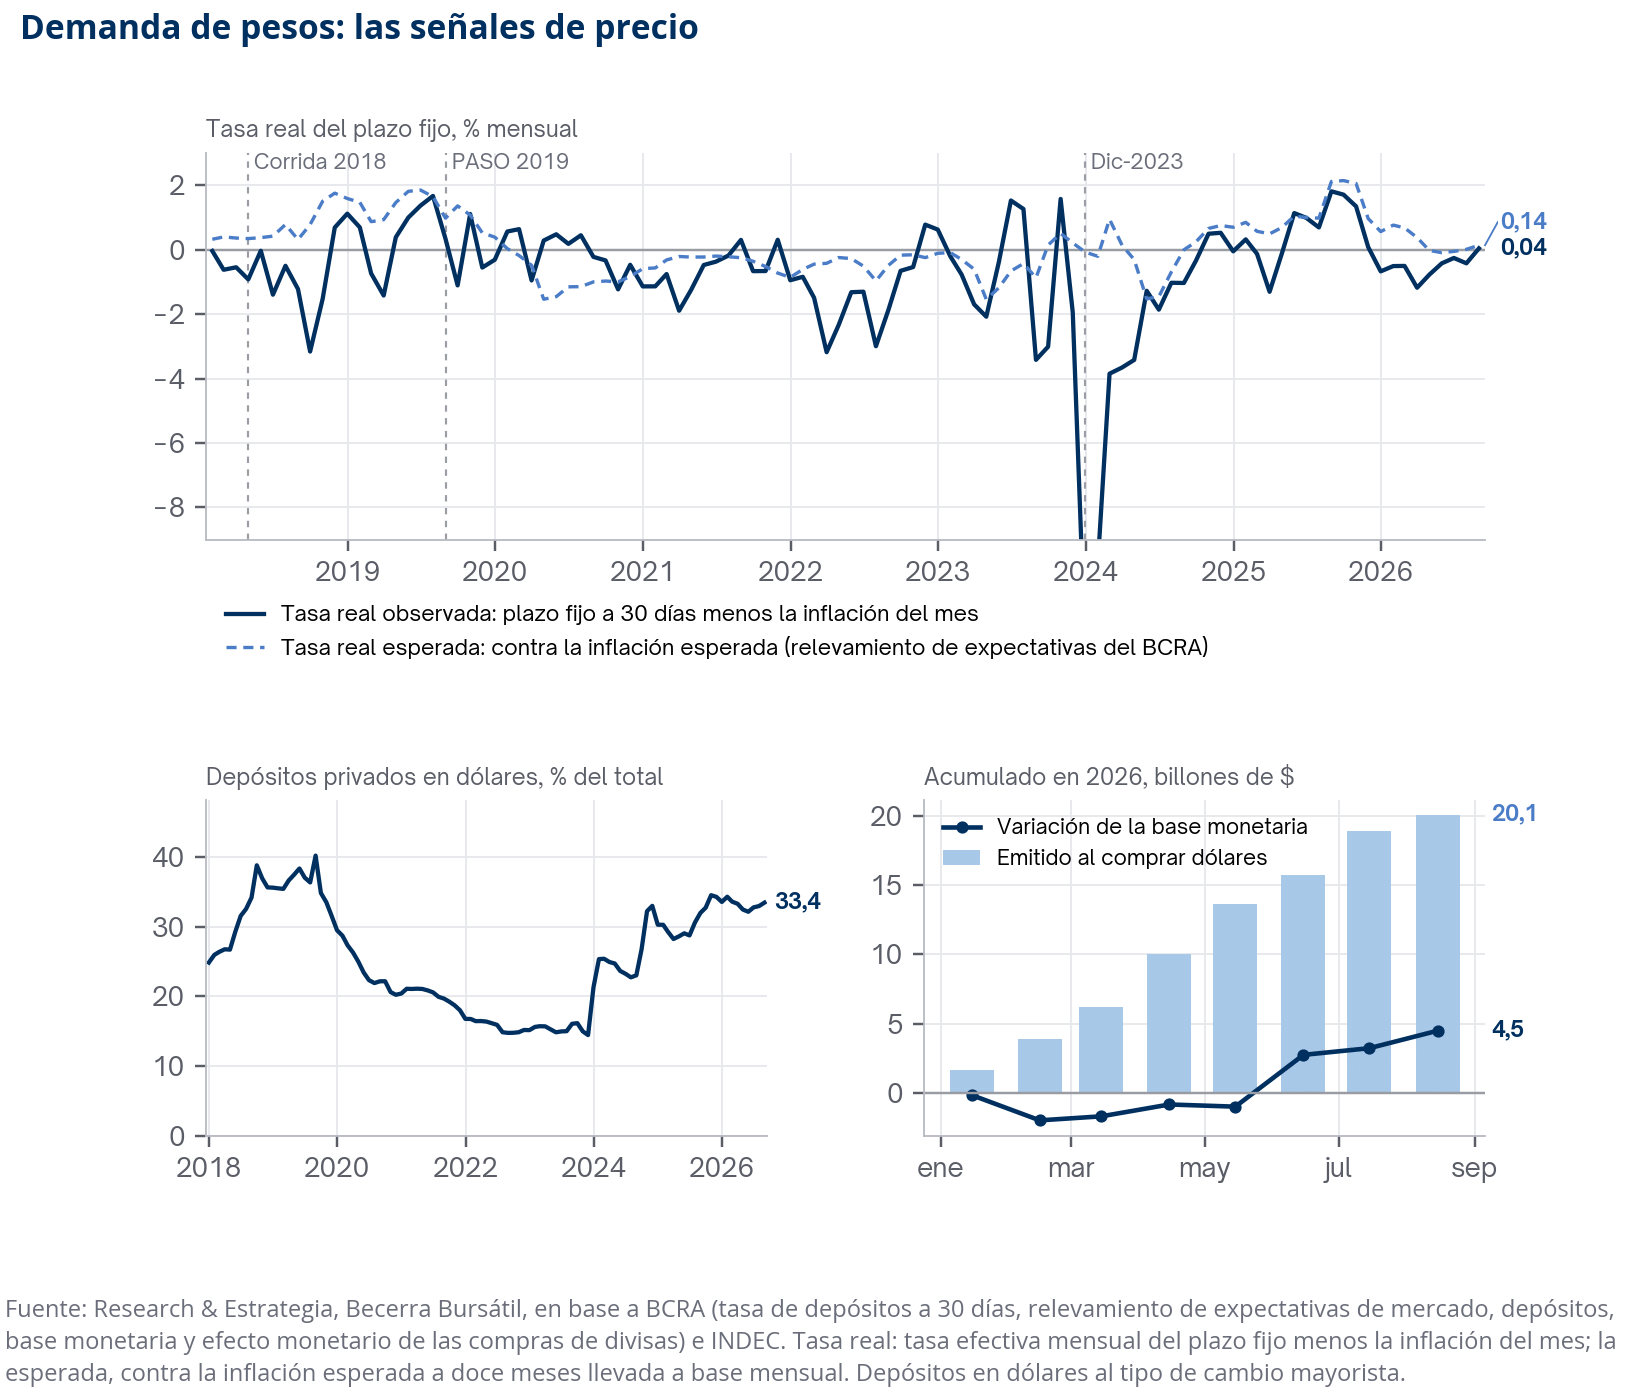
Dos señales piden cautela. Los depósitos en dólares son el 33,4% del total, contra 32,0% un año atrás. Y de cada 100 pesos que emitió el BCRA entre enero y agosto para comprar dólares, sólo 22 quedaron en la base monetaria: el resto volvió al Tesoro y al Central a cambio de títulos. El público quiere activos en pesos que paguen interés más que dinero. Esa preferencia sostiene el financiamiento del Tesoro y deja poco para los depósitos, que es justo donde se frena el crédito.
La corrida que no pasa por el mercado de cambios
La columna en dólares de la pirámide también sube en una corrida. El depósito en dólares es una promesa del banco, y el ahorrista que desconfía la cambia por el billete en la mano o por una cuenta en el exterior. Ese retiro no aparece en la masa de pesos ni pasa por el mercado de cambios, pero sale de las reservas brutas, porque los encajes de esos depósitos forman parte de ellas.
En esta columna faltan las defensas que tiene la de pesos. El BCRA puede darle pesos sin límite a un banco que pierde depósitos; dólares, sólo hasta donde le alcancen las reservas. Dentro de la banda, una salida de pesos se frena en parte con precio: el tipo de cambio sube y cada peso compra menos dólares. El banco que debe dólares debe exactamente los dólares que recibió, y quien teme por su depósito no se queda por unos puntos más de tasa.
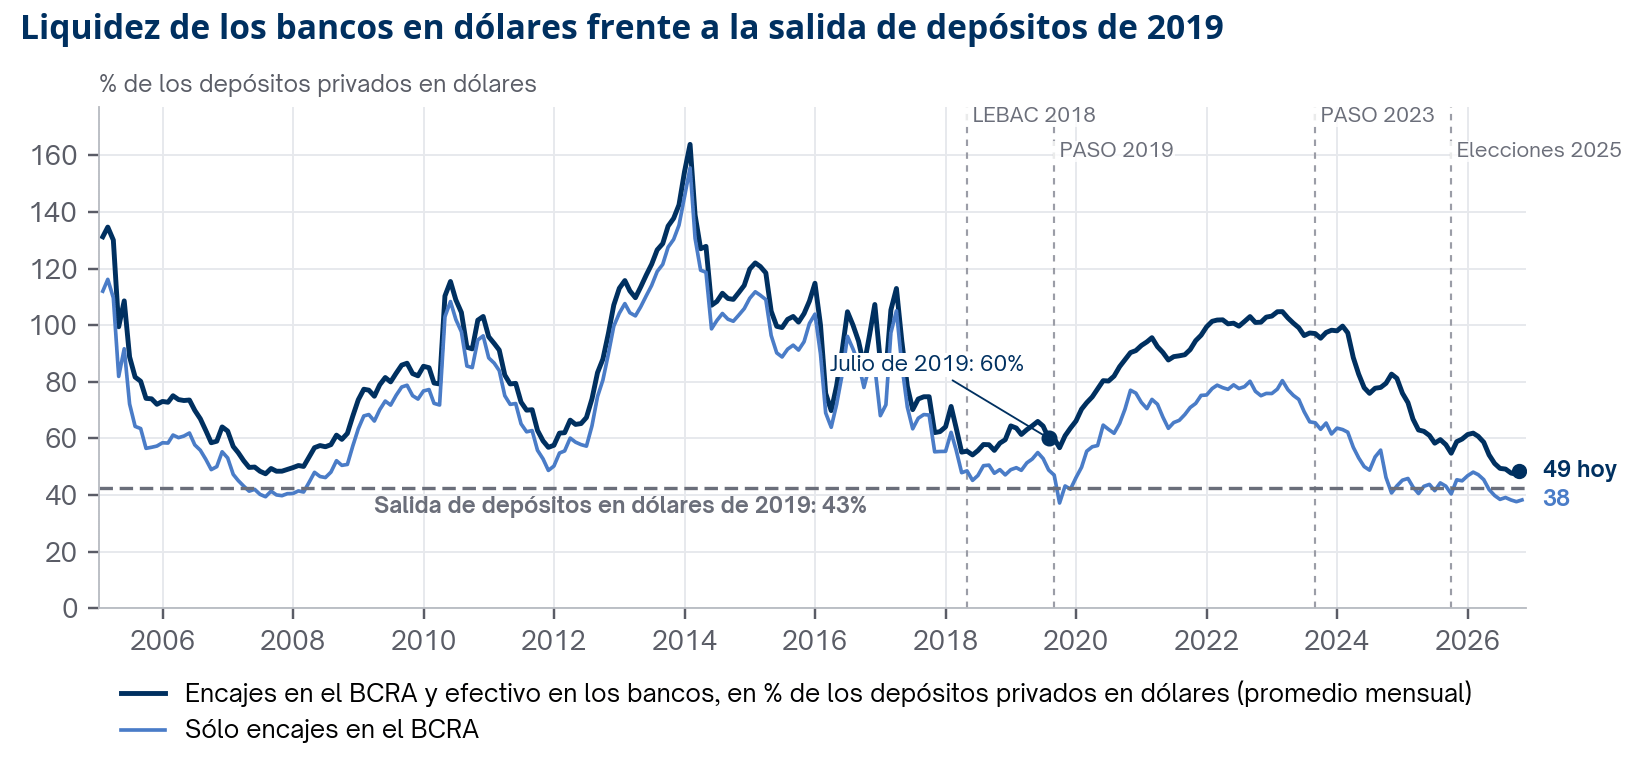
Al 13 de octubre, los depósitos privados en dólares suman USD 42.300 millones y los bancos tienen el 49% disponible en el día. El resto está prestado: los préstamos en dólares pasaron de USD 3.400 millones a fines de 2023 a USD 25.800 millones, y desde agosto los bancos pueden prestar dólares a empresas que no los generan. Entre julio y diciembre de 2019 salió el 43% de los depósitos en dólares. Una salida de esa proporción hoy sería de unos USD 18.100 millones, el 88% de la liquidez en dólares de los bancos. Las reservas brutas caerían en esa magnitud aunque las netas casi no cambiaran.
Las netas, calculadas con el criterio más estricto (descontando encajes, el swap con China, las deudas con organismos internacionales, los repos y BOPREAL que vencen en doce meses y los depósitos del Tesoro en dólares), suman USD 10.400 millones, frente a brutas de USD 49.700 millones.
Cuántos pesos pueden pasarse al dólar
Una corrida es el momento en que los tenedores de promesas en pesos quieren cambiarlas por el activo de liquidación final. El universo que en teoría podría hacerlo (billetes, depósitos y deuda del Tesoro en manos privadas no bancarias, sin los títulos atados al dólar) suma $239,4 billones, el 24,1% del PIB. Nunca corre entero: en ningún episodio reciente los plazos fijos cayeron más de 32%.
Aplicadas al stock de hoy las salidas de cada episodio, la demanda de dólares por la salida de pesos va de USD 17.800 millones a USD 67.900 millones. El mínimo corresponde a repetir 2019 con los pesos valuados al techo de la banda; el máximo, a tomar la peor caída de cada capa en cualquiera de los cuatro episodios, al tipo de cambio de hoy. A eso hay que sumarle la columna en dólares, que no pasa por el mercado de cambios. En el escenario que repite 2019, a los USD 17.800 millones que piden los pesos se suma un retiro de depósitos en dólares de la misma proporción que aquel año, y la demanda total llega a unos USD 35.800 millones, el 72% de las reservas brutas.
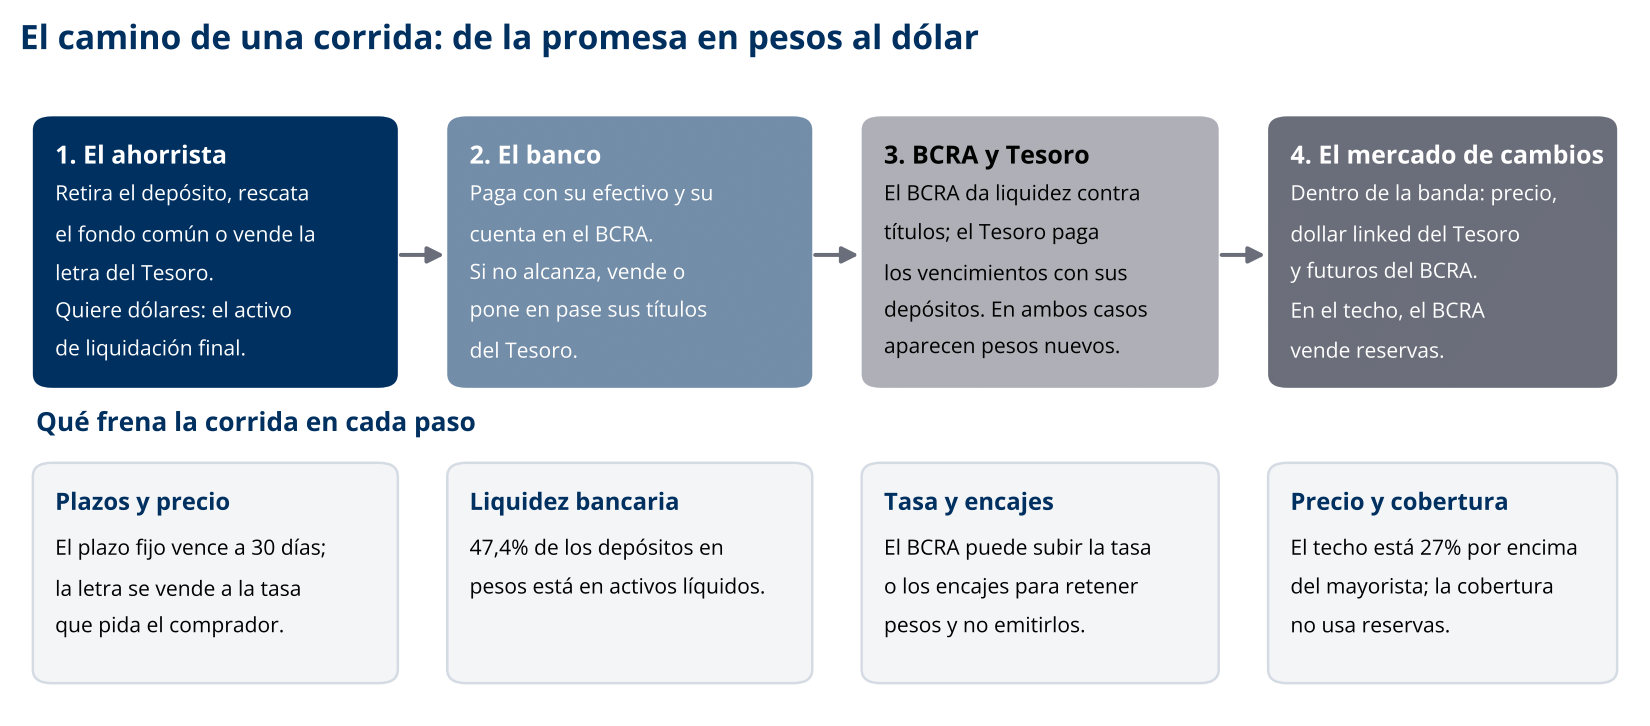
Esa demanda no se traduce uno a uno en reservas. Dentro de la banda, el primer ajuste lo hacen dos de los precios del dinero, el tipo de cambio y la tasa. Recién en el techo, 27% por encima del mayorista, la corrida llega a las reservas. El swap de USD 20.000 millones con el Tesoro de los Estados Unidos se superpone con vencimientos en dólares de 2027 por unos USD 23.700 millones.
Las reservas no son la única defensa
Quien sale de los pesos busca, ante todo, protegerse de una devaluación. Esa protección el sector público la puede dar sin entregar un dólar: el Tesoro, con títulos atados al dólar (dollar linked y duales), y el BCRA, con futuros que se liquidan en pesos. Cada dólar de cobertura vendido es demanda ya atendida, porque mientras la cobertura está vigente su tenedor no necesita ir al mercado de cambios. Es el dealer de Mehrling aplicado al tipo de cambio: el sector público pone su balance para que la demanda de dólares se resuelva con cobertura y con precio antes que con reservas.
A fin de agosto, la cobertura vendida a quienes pueden pasarse al dólar suma USD 6.500 millones: USD 6.200 millones en títulos del Tesoro en manos privadas no bancarias y USD 278 millones en futuros del BCRA. Es el 3,9% de la demanda potencial. Los bancos tienen otros USD 5.800 millones en títulos atados al dólar, y con ellos la cuenta llegaría a USD 12.300 millones. Pero un título atado al dólar en la cartera de un banco cubre el balance del banco, no a sus depositantes, cuyos pesos siguen dentro de lo que puede correr. Contarlo haría parecer la cobertura 1,9 veces más grande de lo que es.
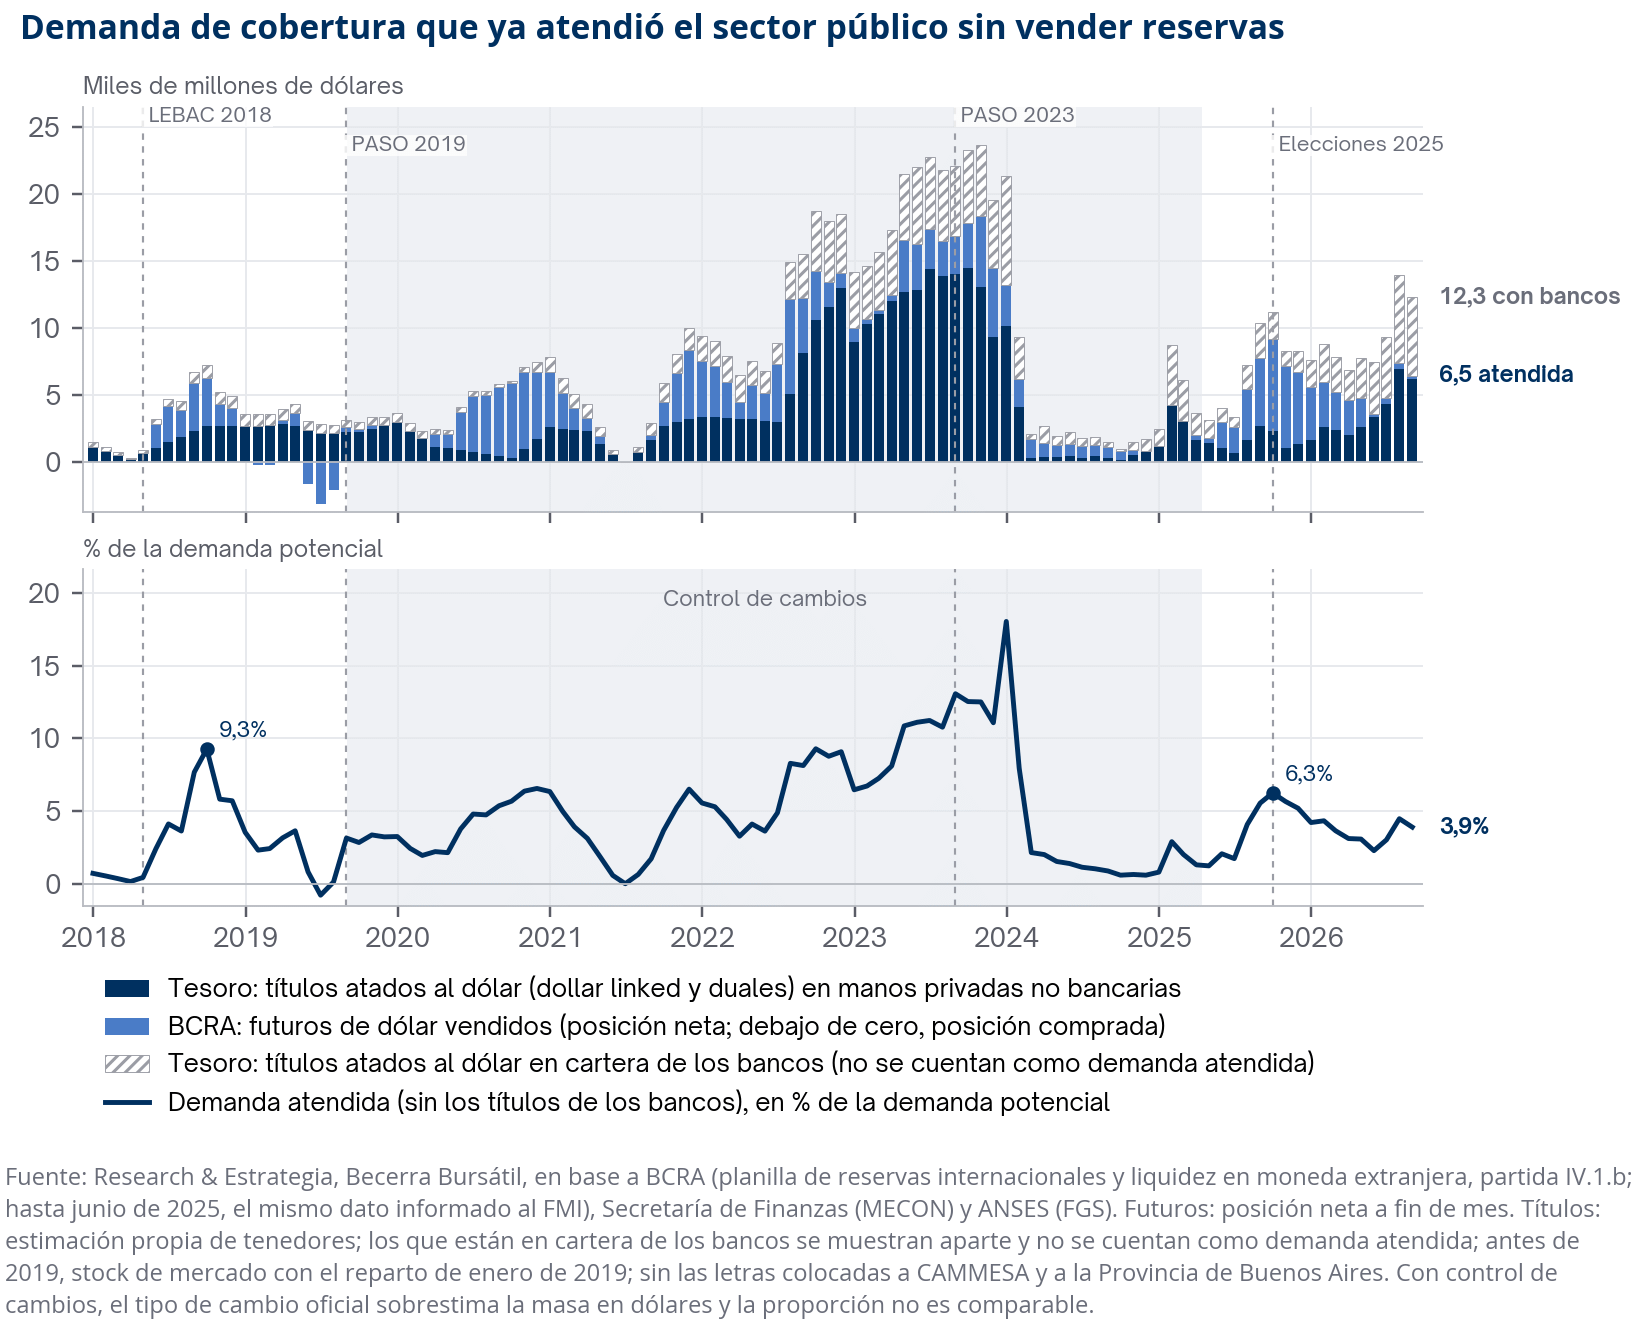
La historia muestra qué pasa con esta defensa y sin ella. En 2018 la cobertura vendida pasó de USD 300 millones a USD 6.300 millones, el 9,3% de la demanda potencial. En 2019, antes de las PASO, el BCRA tenía una posición comprada en futuros y la cobertura neta vendida era de apenas USD 200 millones: la salida se pagó con USD 24.600 millones de reservas. En 2025, dentro de la banda, la cobertura pasó de USD 2.600 millones a USD 9.200 millones. Fueron USD 6.600 millones de demanda atendida mientras las reservas caían USD 1.100 millones y el mayorista subía 21%.
Hoy el margen es amplio. Volver a la proporción de septiembre de 2025 supondría vender unos USD 3.900 millones más de cobertura; el BCRA tiene USD 8.700 millones de margen en futuros y el Tesoro no tiene tope para licitar títulos atados al dólar. El límite está en el costo, que se paga en pesos: al vencimiento de los títulos y en las diferencias diarias de los futuros.
Los tres escenarios, la historia de cada episodio y quién atiende la corrida en cada escalón están en Cuántos pesos pueden pasarse al dólar.
Bagehot en Buenos Aires
Cada canal de crédito choca con un escalón distinto. Los préstamos en pesos, con los depósitos y con la liquidez de los títulos públicos que los bancos tienen en cartera. Los préstamos en dólares, con los depósitos en dólares y, detrás de ellos, con las reservas. El mercado de capitales, con el costo de emitir y con la facilidad para vender o tomar fondeo contra un título.
La propuesta central sale directo de The New Lombard Street: darles a los títulos del Tesoro una liquidez permanente. Una ventanilla de pases activos sin topes de monto y con una tasa conocida por encima de la de las LECAP convertiría a esos títulos en casi dinero sin que el BCRA tenga que comprarlos, y los bancos podrían tener menos liquidez ociosa y prestar más. La tasa de castigo preserva la disciplina. Es la vieja regla de Walter Bagehot (prestar sin límite, contra buena garantía y a una tasa de penalización), que Mehrling volvió a poner en el centro de la discusión.
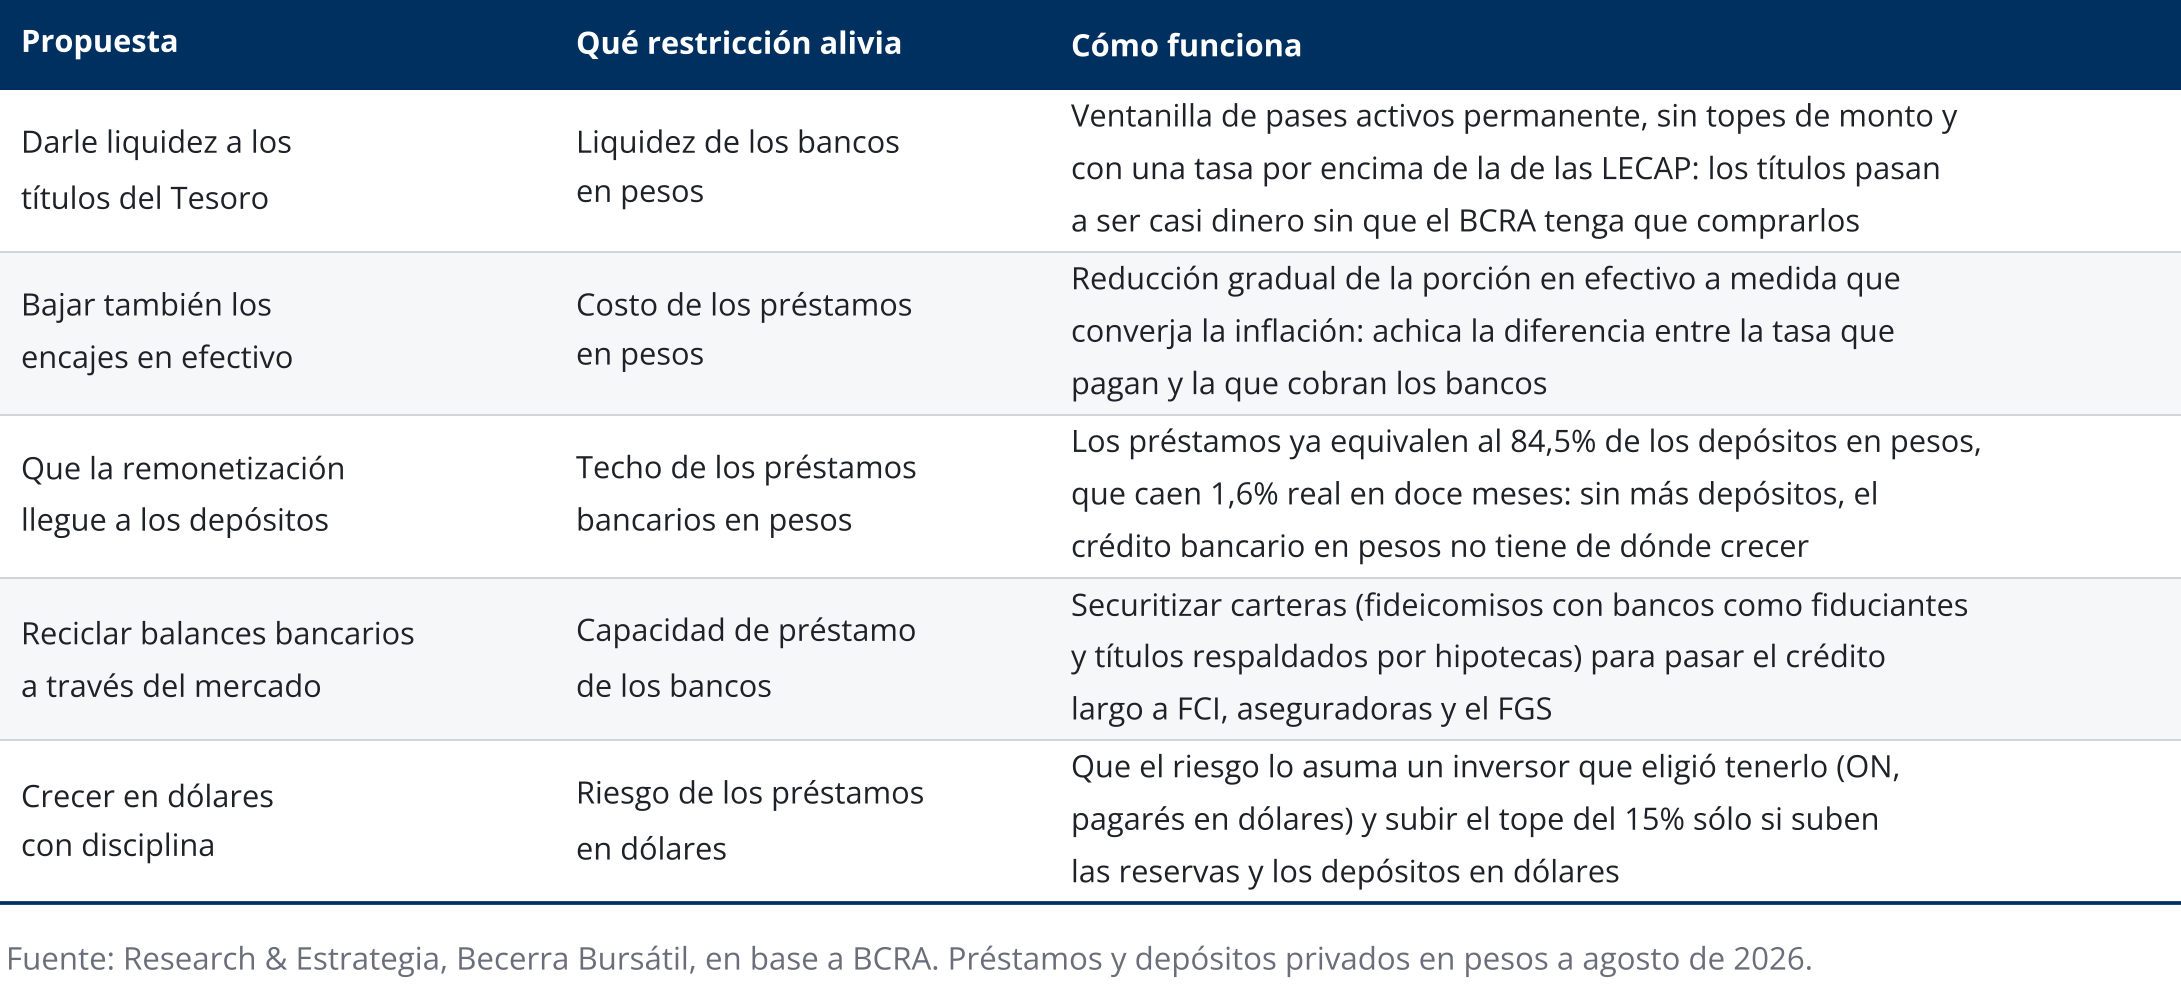
En dólares, la disciplina pasa por quién asume el riesgo. El crédito es más seguro cuando lo toma un inversor que eligió tener el título (una ON, un pagaré en dólares) que cuando queda en el balance de un banco fondeado con depósitos a la vista. Por eso el tope del 15% para prestar a deudores sin ingresos en dólares sólo debería subir si suben al mismo tiempo las reservas y los depósitos en dólares.
Qué implica para los activos argentinos
- La curva en pesos vale lo que vale su liquidez. LECAP y BONCAP funcionan como casi dinero mientras el BCRA las acepte en pases y como encaje. La señal temprana de una salida es la renovación en las licitaciones: varias semanas por debajo del 100% indican que los tenedores buscan un escalón más arriba.
- Los precios avisan antes que las cantidades. Una tasa real que tiene que subir para retener los pesos, o una devaluación implícita que se despega hacia arriba de la suba del techo, serían las primeras señales de que la masa empieza a moverse. Hoy las dos están tranquilas.
- El crédito que crece es en dólares, y el riesgo también. En las ON corporativas la capacidad del emisor de generar dólares pesa tanto como la tasa, porque una parte creciente del crédito va a deudores que no los generan y cada 10% de depreciación real suma 5,6 puntos del PIB a la capa de crédito.
- La cobertura es la primera línea. Con el techo 27% por encima del mayorista y margen para vender más cobertura, un episodio de desconfianza se paga primero con precio, con títulos atados al dólar y con futuros. La demanda de esos instrumentos es el lugar donde se ve primero, mucho antes que en las reservas.
La herencia de Mehrling para quien invierte es una pregunta: quién tiene que pagar mañana, con qué, y quién le da liquidez si no le alcanza. En la Argentina, esa cadena siempre termina en un dólar que nadie emite en el país.
Los informes completos
La última versión de cada informe a la fecha de esta entrada:
- Jerarquía y elasticidad de los pasivos en Argentina (PDF, datos a agosto de 2026). La capa de crédito de USD 705.200 millones descompuesta por deudor, moneda e instrumento; la comparación con el BIS; los encajes en pesos y cómo se integran; la demanda de pesos leída con cantidades y con precios; cuánto pesa el tipo de cambio real y qué se puede hacer para impulsar el crédito.
- Monitor del crédito al sector privado, agosto de 2026 (PDF). Qué instrumentos movieron el crédito del mes, en qué moneda y por qué canal, la confianza que mide el crédito y cómo viene el balance de los bancos.
- Cuántos pesos pueden pasarse al dólar (PDF, datos a octubre de 2026). El universo de pesos capa por capa, lo que mostraron las corridas de 2018 a 2025, los escenarios contra las reservas brutas, sin encajes y netas, la demanda que ya atendió el sector público con cobertura y con qué se atiende una corrida en cada escalón.